Knock on Wood (September 2026)
The Capital Cycle 是伦敦资管公司 Marathon(1986 年由 Ostrer、Arah、Hosking 创立)于 2024 年推出的官方播客,由金融史学家 Edward Chancellor 主持,访谈其投研团队、讲解每期《全球投资评论》投资人信,秉持长期逆向的「资本周期」供给侧投资思想。
一句话导读
这篇报告说木材供应已经降到十年最低,而美国住房短缺严重,一旦需求恢复,木材可能供不应求。作者长期看好木材,认为现在林地资产被低估了。重点提到了两家公司:Rayonier和Weyerhaeuser,它们的林地每英亩只值约2000美元,作者觉得太便宜了。
一眼要点
一句话概括:作者长期看多木材,认为供应降至十年低点而需求一旦恢复将面临短缺,当前林地资产价值被低估。【乐观】
- 北美木材供应已连续四年减产,降至十年低点,而美国住房短缺达370万套,供需缺口巨大。
- 加拿大木材供应占比从45%降至32%,新建锯木厂成本升至约2亿美元,供应端结构性受限。
- 木材仅占房屋建造成本3%和售价2%,形成关键投入与客户预算占比极小的不对称格局。
- 林地资产每英亩估值仅约2000美元,而历史黄金/林地比显示资本流向黄金,林地价值被低估。
- NCREIF Timberland Property Index 1989-2023年年化回报10.2%,高于MSCI全球指数的8.8%,且波动率更低。
木材供应降至十年低点,需求若恢复将面临短缺
木材供应已降至十年低点,去年为连续第四年减产。 北美最大木材制造商加拿大 West Fraser 数据显示,过去二十年净木材供应年降1.6%。当前需求端美国楼市疲弱,今年成屋销售仅400万套,接近三十年最低,新屋开工率120万套。Freddie Mac 估计自金融危机以来美国少建370万套住房。行业分析师预计短期内建筑活动不会明显复苏。作者指出,若新屋开工恢复至满足需求的150-160万套,将需超过当前可用木材量,而行业已用四年削减供应能力。木材仅占平均房屋建造成本3%和售价2%,形成关键投入与客户预算占比极小的不对称格局。
供应端三大结构性因素压制产量
加拿大供应占比从45%降至32%,新建锯木厂成本升至约2亿美元。 首先,加拿大不列颠哥伦比亚省因山松甲虫灾害、工厂关闭及关税,采伐量大幅下降。其次,一座年产2.5亿板英尺的锯木厂建设成本约2亿美元,较疫情前涨75%,且需每年100万吨锯材原木(200-400万棵树)供应,建设需三年,目前仅剩两家主要设备供应商。第三,木材加工产生的木屑、锯末等副产品(占工厂收入10-20%)收入因纸张需求消失而长期下降,对利润率产生不成比例的影响。作者总结:“Marathon is long-term bullish on lumber.”(意即:马拉松长期看多木材。)
林地资产价值被低估,每英亩仅约2000美元
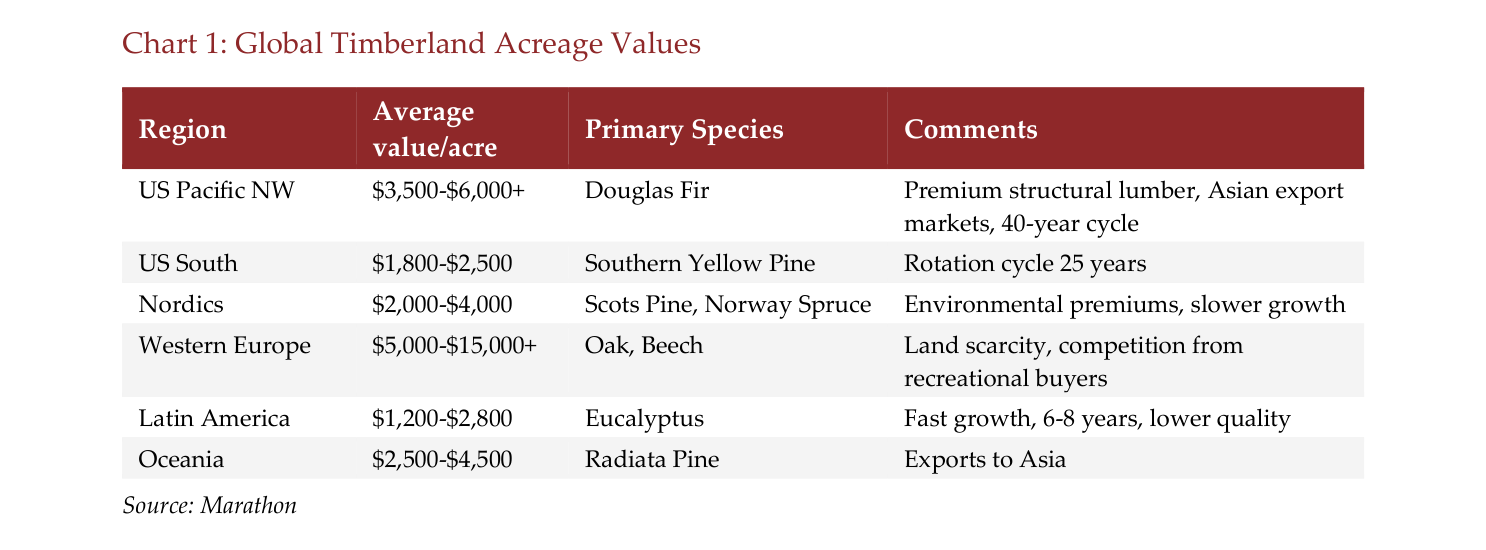
Rayonier和Weyerhaeuser合计企业价值280亿美元,每英亩估值仅略超2000美元。 美国南方松木林地每英亩成本约2000美元(25年以上轮作周期),太平洋西北地区道格拉斯冷杉林地价格可达两倍(40年轮作周期)。南方原木价格十多年来维持在20多美元区间,因1990年代过度种植导致供应过剩。作者认为,即使不种树,光秃秃的“采伐地”每英亩也可能值1500美元。林地回报来自采伐收益、林业生产力提升、土地更高价值用途(房地产、太阳能租赁、碳捕获等可使地价提高5-15倍)以及土地增值。NCREIF Timberland Property Index 1989-2023年年化回报10.2%,高于MSCI全球指数的8.8%,且波动率更低(9.6% vs 17.4%)。当前每盎司黄金可购买2.5英亩南方林地,而历史均值为0.7英亩,显示资本流向黄金而非林地。
标的动向表
| 标的 | 动作 | 关键数据与逻辑 |
|---|---|---|
| Rayonier | 持有观察 | 企业价值约280亿美元(与Weyerhaeuser合计),每英亩估值约2000美元,林地资产价值被低估 |
| Weyerhaeuser | 持有观察 | 同上,林地资产价值被低估,木材及木制品业务未被定价 |
| West Fraser | 未明示 | 北美最大木材制造商,数据显示净供应年降1.6% |
全文标的动向表
| 标的 | 方向 | 作者态度一句话 | 关键数据 |
|---|---|---|---|
| Rayonier | 持有观察 | 林地资产价值被低估,每英亩估值仅约2000美元 | 与Weyerhaeuser合计企业价值280亿美元 |
| Weyerhaeuser | 持有观察 | 同上,木材及木制品业务未被定价 | 同上 |
| West Fraser | 未明示 | 北美最大木材制造商,数据显示净供应年降1.6% | 过去二十年净木材供应年降1.6% |