2026 Active-Passive Investor Summit – Skyworks Solutions, Inc.
Starboard Value 是 Jeff Smith 等人于 2011 年从 Ramius/Cowen 独立出来、设于纽约的激进维权基金,专挑被低估的中小盘美股,推动董事会改组与运营改善,曾以 300 页演示文稿逼宫 Darden/Olive Garden,主要发布维权信与演示文稿。
一句话导读
这篇报告说,芯片公司Skyworks(SWKS)收购了同行Qorvo后,利润能大幅提升,但市场没注意到,股价被低估了。作者认为,按公司长期目标算,Skyworks的市盈率只有7倍左右,远低于同行。重点提了三个标的:Skyworks本身被看好,因为收购后利润率能从23%提到30-35%;Qorvo作为被收购方,其国防航天业务增长很快;另外,移动端AI升级和数据中心需求也是增长动力。
一眼要点
作者对Skyworks(SWKS)持极度乐观立场,认为市场严重低估了其收购Qorvo后的盈利增长潜力,当前估值仅为长期目标下约7倍市盈率。
- 作者认为Skyworks收购Qorvo后,营业利润率可从23%提升至30-35%,对应25-30亿美元营业利润。
- 市场共识EPS预期远低于更新后分析师预测,后者对FY28E的EPS预测约为11美元,高出共识约30%。
- 按长期财务目标中点估值,Skyworks市盈率仅约7倍,远低于同行中位数25.5倍和移动端同行中位数14.6倍。
- 移动端AI驱动的升级周期和RF含量提升是增长催化剂,宽市场业务中的国防航天与数据中心是两大高增长引擎。
合并后利润率提升空间巨大,目标30-35%营业利润率
收购Qorvo后,Skyworks的预协同营业利润率约为23%,通过已宣布的成本协同效应和增量收入增长,作者认为公司有望实现30-35%的营业利润率,对应25-30亿美元营业利润。 作者引用CEO Philip G. Brace在2026年9月10日的表态作为佐证,原话是:"So 2-3 years from now, you'd expect us to see kind of certainly getting to our business model target, 50% to 55% gross margin, 30% to 35% operating margin, 35% to 40% EBITDA margins, very attractive capital structure, large and growing markets..." 意即:"所以从现在起2-3年后,你会预期我们肯定能达到我们的业务模式目标:50%到55%的毛利率,30%到35%的营业利润率,35%到40%的EBITDA利润率,非常有吸引力的资本结构,庞大且增长的市场……"
SWKS营业利润的演变路径如下表所示:
| 阶段 | 营业利润率 | 营业利润 |
|---|---|---|
| SWKS独立FY26E | 21% | 8亿美元 |
| 备考合并FY26E(含Qorvo) | 23% | 17亿美元 |
| 备考+已宣布协同效应(5亿美元) | 29% | 22亿美元 |
| 长期财务目标(含增量收入) | 30-35% | 25-30亿美元 |
市场低估了盈利增长机会,EPS预期存在显著差距
从合并宣布到完成,Skyworks股价跑输半导体指数超过30%,且22位分析师中仅5位更新了预测,导致共识预期过低。 作者认为,由于签署到完成的时间较长以及投资者对事件驱动型机会缺乏兴趣,投资界和分析界并未紧密跟踪Skyworks的故事。
更新了模型的分析师对FY28E的EPS预测约为11美元,比共识预期高出约30%。而基于长期财务目标(5%收入CAGR、30-35%营业利润率、截至2029年1月31日回购20亿美元股票)的中点,EPS更高。具体对比如下:
| 指标 | FY26E | FY27E | FY28E | FY28E/FY29E(长期目标中点) |
|---|---|---|---|---|
| 共识EPS | 5.04美元 | 5.15美元 | 6.18美元 | — |
| 更新后分析师EPS | — | 6.26美元 | 7.88美元 | ~11美元 |
按长期目标估值,Skyworks市盈率仅约7倍,极为便宜
作者认为,投资者大多参考过时的卖方EPS预估,对巨大的利润率扩张机会赋予极低价值。按长期利润率目标计算,SWKS的市盈率仅为约7倍。 对比来看,基于FY27E共识的市盈率为15.5倍,基于更新后分析师的FY27E为12.7倍,基于更新后分析师的FY28E为12.9倍,而基于长期财务目标中点的FY28E市盈率仅约7倍。作者指出,更新后的FY27E预期仅捕捉了已宣布成本协同效应的一小部分,而更新后的FY28E预期甚至未包含近一半的已宣布协同效应。
移动端:AI驱动的升级周期和RF含量提升是增长催化剂
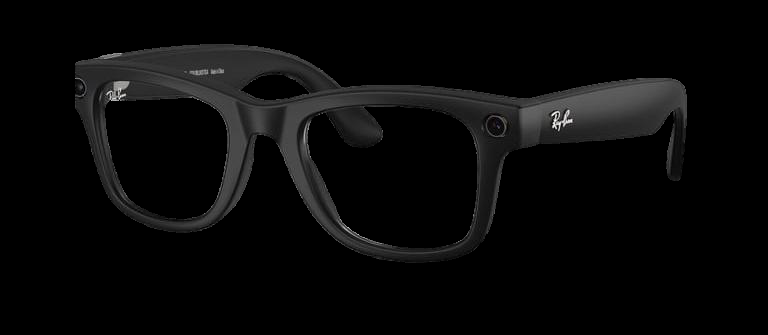
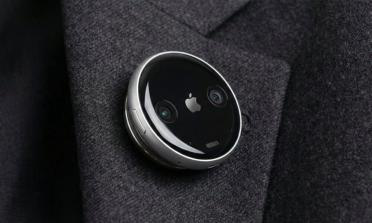
约62%的收入来自移动终端市场(75亿美元),合并后Skyworks拥有了更全面的移动产品组合。 Skyworks和Qorvo的移动产品线高度互补,共同覆盖了所有主要RF前端类别,使合并后的公司成为客户更重要的供应商。作者认为,智能手机销量在2026和2027年因内存价格上涨而预期下滑,但这忽略了AI驱动的升级周期。同时,AI驱动的消费产品(如智能眼镜、苹果AI Pin/Pendant、人形机器人)需要RF内容,扩大了Skyworks的可寻址市场。作者称,投资者在Skyworks获得了一个免费的AI增长看涨期权。
RF内容方面,作者认为移动RF含量即将出现拐点。智能手机正成为主要的AI设备,AI工作负载对上行链路的要求更高。管理层指出RF复杂性多年来首次上升,且6G将延续这一趋势。从3G到6G,每部智能手机的RF前端含量从约15美元增长至超过50美元。
宽市场业务:国防航天与数据中心是两大高增长引擎
约38%的收入来自宽市场业务,涵盖国防与航天、AI数据中心、边缘物联网、汽车与工业等领域,服务数千个客户且产品生命周期长。 作者特别看好国防航天和数据中心业务,认为它们正经历巨大增长,且未充分反映在增长预期中。
- 国防与航天:Qorvo的国防航天业务因强劲行业顺风,有望持续实现两位数增长,收入从FY2025的约4亿美元增长至FY2027E的约5亿美元,长期目标约10亿美元。
- 数据中心:Skyworks的数据中心业务已获得多个领先客户的设计胜利,年增长率超过50%。管理层表示数据中心需求超过供应。
作者总结认为,合并使Skyworks在半导体行业中两个增长最快的终端市场占据了有利位置。
7倍PE的Skyworks被严重低估
Starboard认为Skyworks当前约7倍的预期市盈率远低于同行,且公司具备高利润率、强现金流和有利资本结构的优质特征。 文章引用Skyworks CEO Philip G. Brace在2026年9月10日的发言,原话说:“And you end up with kind of a mid-single-digit kind of grower, 50-55% gross margin, 30-35% operating margin and 35-40% EBITDA margin, very favorable capital structure, throws off a lot of cash. And I think we're going to be in a really good spot. It should result in really good EPS growth over time.”——意即:“你最终会得到一个中个位数增长的公司,毛利率50-55%,营业利润率30-35%,EBITDA利润率35-40%,资本结构非常有利,产生大量现金。我认为我们将处于一个非常好的位置。这应该会带来非常好的每股收益增长。”
Skyworks的估值与同行存在巨大差距。 以下为NTM市盈率对比(数据截至2026年10月18日):
| 公司 | NTM市盈率 |
|---|---|
| MPWR | 34.5x |
| MTSI | 31.2x |
| TXN | 27.3x |
| ADI | 23.6x |
| MCHP | 17.7x |
| ON | 16.8x |
| QCOM | 16.7x |
| CRUS | 15.5x |
| 同行中位数 | 25.5x |
| 移动端同行中位数 | 14.6x |
| SWKS(FY27E共识) | 12.7x |
| SWKS(FY27E基于更新后分析师) | 12.5x |
| SWKS(FY28E基于更新后分析师) | 10.1x |
| SWKS(长期财务目标中点) | ~7x |
Starboard指出,Skyworks在实现利润率改善后的备考市盈率约为7倍,远低于同行中位数25.5倍和移动端同行中位数14.6倍。其长期财务目标假设为:5%收入复合年增长率、30-35%营业利润率(至FY28E/FY29E),以及截至2029年1月31日回购20亿美元股票。
全文标的动向表
| 标的 | 方向 | 作者态度一句话 | 关键数据 |
|---|---|---|---|
| Skyworks (SWKS) | 持有观察 | 极度看好,认为被严重低估,长期目标下PE仅7倍 | 长期目标营业利润率30-35%,营业利润25-30亿美元;FY28E EPS约11美元;NTM PE约7x(长期目标中点) |
| Qorvo | 未明示 | 作为收购标的被讨论,其业务与Skyworks高度互补 | 备考合并后营业利润率23%;国防航天业务收入从FY2025约4亿美元增长至FY2027E约5亿美元 |