2026 Active-Passive Investor Summit – Starboard Value LP
Starboard Value 是 Jeff Smith 等人于 2011 年从 Ramius/Cowen 独立出来、设于纽约的激进维权基金,专挑被低估的中小盘美股,推动董事会改组与运营改善,曾以 300 页演示文稿逼宫 Darden/Olive Garden,主要发布维权信与演示文稿。
一句话导读
这篇解读说的是,骨料行业因为柴油涨价被过度抛售,但历史证明它能通过提价克服通胀,现在反而是买入好公司的机会。作者(Starboard Value)整体乐观,重点提了三个标的:Knife River(KNF)利润率远低于同行,有1.25亿美元的提价机会;Skyworks收购Qorvo后估值很低,远期市盈率才7倍;Solstice在新型制冷剂市场有双头垄断优势。
一眼要点
一句话概括:作者认为骨料行业因柴油通胀担忧被过度抛售,Knife River 利润率差距巨大但改善空间明确,同时 Skyworks/Qorvo 合并后估值被严重低估,整体立场【乐观】。
- 骨料行业股价中位数因柴油价格上涨76%而下跌23%,但历史证明行业能通过定价权克服通胀,作者认为这是买入优质企业的机会。
- Knife River(KNF)当前调整后EBITDA利润率仅15.1%,而同行中位数已达29.0%,作者认为其合理目标应为22%,对应约1.25亿美元的提价机会。
- Skyworks收购Qorvo后备考营业利润率可达29%,长期目标30-35%,但当前远期PE仅约7倍,远低于同行中位数,市场尚未定价。
- Solstice在下一代HFO制冷剂市场拥有双头垄断优势,受益于全球制冷剂强制转型,业务质量高且增长动力明确。
骨料行业定价权已被历史证明,但2026年因柴油成本通胀担忧而跑输
文章指出,骨料行业拥有极强的定价权,这源于地方性市场壁垒、运输经济性和监管限制,使得本地市场领导者能获得非凡的定价能力。 作者引用1902年至2024年的数据显示,骨料销量与价格长期呈上升趋势。然而,尽管行业具备定价权,2026年至今(截至10月12日)行业股价表现却因柴油成本通胀担忧而跑输——行业股价中位数下跌23%,同期柴油价格上涨76%。作者认为,这一情景与2022年类似:当时柴油价格飙升63%,行业股价一度下跌34%,但随后行业利用定价权抵消通胀,推动调整后EBITDA利润率从2021年的22.2%持续扩张至2025年的29.3%,股价最终从低点反弹53%。作者原话强调:“We Believe This Creates a Compelling Opportunity to Acquire Great Businesses at Attractive Valuations Amid Inflation Concerns They Have Proven They Can Overcome”——意即:“我们认为,这创造了一个有吸引力的机会,可以在通胀担忧(而企业已证明能够克服)的背景下,以诱人的估值收购优质企业。”
Knife River跑输同行更多,因其利润率差距在行业扩张背景下反而扩大
在行业整体因通胀担忧回调时,Knife River(KNF)2026年至今总股东回报为-29.7%,远低于同行中位数的-21.8%,成为行业中表现最差的公司。 作者回溯了KNF的历史:它于2023年从公用事业母公司MDU Resources分拆独立。分拆时,管理层明确承认利润率与同行存在巨大差距,并承诺通过“EDGE战略”缩小差距。CEO Brian Gray在2023年5月表示:“we started looking at ourselves in the mirror as a stand-alone materials supplier that's vertically integrated and realized that we want to focus our attention on our margin improvements”——意即:“我们开始以独立垂直整合材料供应商的身份审视自己,意识到我们希望将注意力集中在利润率改善上。”
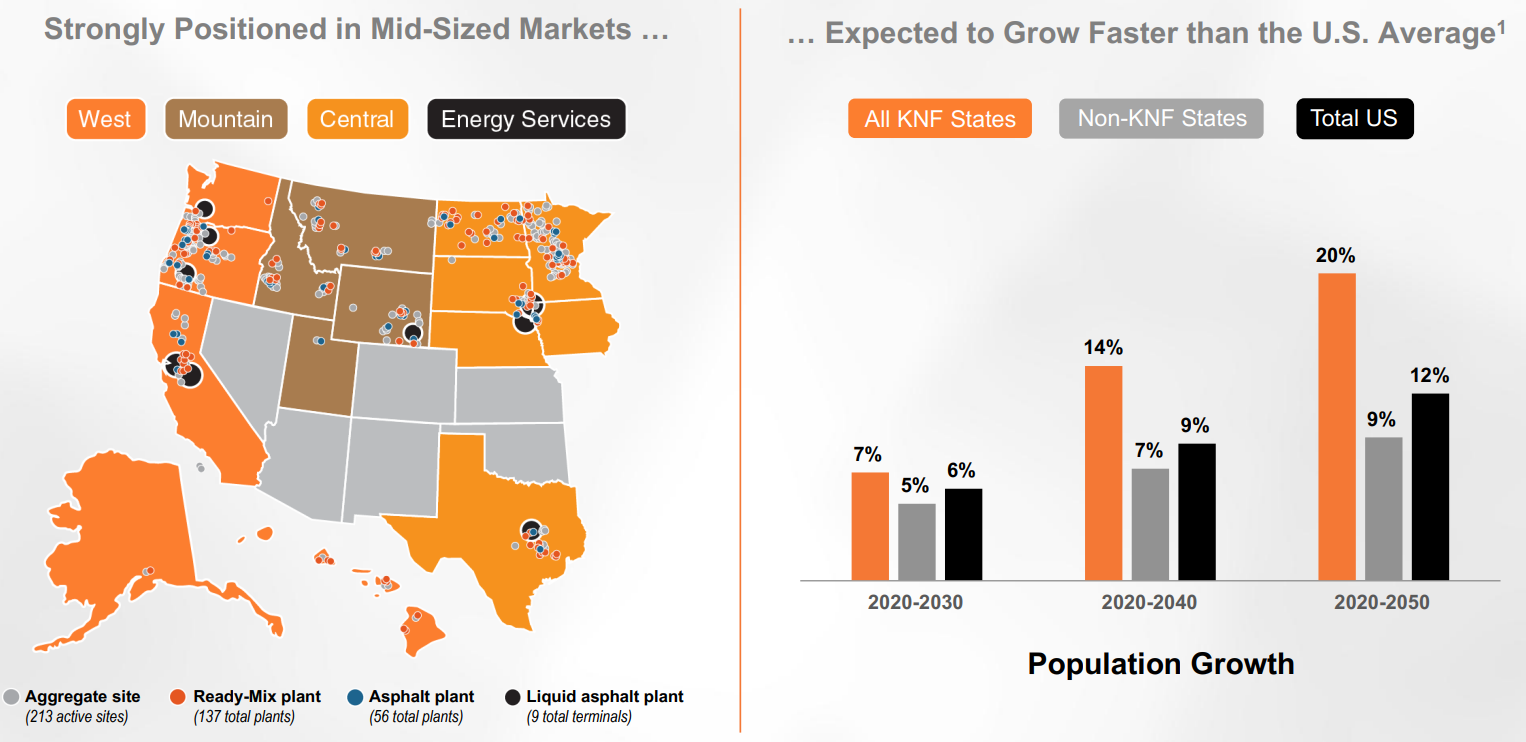
分拆时,KNF的2022年调整后EBITDA利润率仅为11.7%,而同行中位数为22.2%,差距超过1000个基点(约1053bps)。 管理层设定了正式目标:2025财年达到15%(仍低于同行700bps),长期目标为20%(低于同行200bps)。然而,自2023年分拆以来,同行利润率已从22.2%扩张至29.0%(LTM),而KNF的利润率改善远未跟上——文章暗示其实际表现与目标差距显著,导致股价跌幅远超同行。作者认为,这构成了一个“以诱人估值收购优质企业”的罕见机会,因为KNF参与的是极具吸引力的骨料行业,且拥有覆盖碎石、砂、砾石、预拌混凝土、沥青等全价值链的垂直整合业务模式,运营区域位于美国中西部和西部人口增长有利地区。
1. Knife River 利润率远低于同行,22% 才是合理目标
Starboard 认为,Knife River 的利润率目标应从 15% 大幅上调至 22%,因为其同行利润率已显著提升,而 Knife River 却未能跟上步伐。
- 2022 年,Knife River 设定的近端利润率目标为 15%,当时其调整后 EBITDA 利润率为 11.7%,与同行中位数(22.2%)相差约 700 个基点。
- 截至最近十二个月(LTM),同行中位数已升至 29.0%,而 Knife River 仅改善至 15.1%。若维持与同行之间 700 个基点的原始差距,Knife River 当前的隐含利润率目标应为 22%,而非其维持不变的 15%。
- 作者原话说 "Maintaining the original 700 bps gap to peers implies a 22% adjusted EBITDA margin target today." 意即:"维持与同行之间原始的 700 个基点差距,意味着当前调整后 EBITDA 利润率目标应为 22%。"
| 指标 | 2022 年 | 当前 LTM |
|---|---|---|
| 同行中位数调整后 EBITDA 利润率 | 22.2% | 29.0% |
| Knife River 调整后 EBITDA 利润率 | 11.7% | 15.1% |
| 差距(基点) | ~700 | ~700 |
| Starboard 认为的隐含目标利润率 | — | 22% |
2. 同行利润率分布清晰显示 Knife River 的巨大提升空间
Starboard 通过对比 8 家同行公司的 LTM 调整后 EBITDA 利润率,指出 Knife River 的 15.1% 处于行业底部,而最可比同行的利润率均超过 20%,表明其有显著改善机会。
- 同行利润率从低到高依次为:KNF(Knife River)15.1%、ROAD 20.5%、CRH 22.1%、SUM(Summit Materials,2023 年数据)24.9%、AMRZ(Amrize)29.0%、VMC 32.3%、EXP 32.3%、MLM 32.7%。
- Starboard 将利润率划分为三层:
- 地板(Floor)约 15%:对应 Knife River 当前水平,作者认为这应是其利润率的下限。
- 目标约 22%:对应 CRH、Amrize、Summit Materials 等最可比同行的水平。
- 天花板(Margin Ceiling)约 30.8%:对应 MLM、EXP、VMC 等几乎纯骨料业务的公司。
- 作者强调 "Knife River’s closest peers operate at margins much higher than Knife River, signaling a sizeable opportunity." 意即:"Knife River 最接近的同行以远高于 Knife River 的利润率运营,这预示着巨大的机会。"
3. 按业务可比性加权后,低 20% 的利润率目标依然成立
Starboard 根据各公司与 Knife River 业务模式的相似性,对同行利润率进行加权计算,得出的加权平均利润率进一步支持 22% 的目标。
- 加权权重分配如下:
- EXP(大量墙板业务,利润率结构不同):5.0%
- MLM(主要为骨料,下游承包业务极少):5.0%
- VMC(主要为骨料,下游承包业务有限):5.0%
- ROAD(有下游材料业务,但还有无关的屋顶业务):12.5%
- AMRZ(主要为道路铺设和建筑服务,与 Knife River 的承包服务业务可比):32.5%
- CRH(多元化、垂直整合的材料和承包业务,运营模式高度可比):40.0%
- 按此权重计算的 FY2022 至 LTM 加权平均调整后 EBITDA 利润率为 21.2% 和 20.9%,均远高于 Knife River 原定的 15% 目标。作者总结道 "Weighing Peer Margins for Business Mix Further Supports a Low-20s Margin Target for Knife River." 意即:"按业务组合对同行利润率进行加权,进一步支持 Knife River 的低 20% 利润率目标。"
1. Knife River 两大业务板块利润率均显著落后同行
Knife River 运营着利润率截然不同的两大业务:建筑材料(Construction Materials)和承包服务(Contracting Services)。 建筑材料业务占收入的 44%、毛利的 24%,承包服务占收入的 56%、毛利的 76%。建筑材料业务利润率更高,承包服务利润率更低。
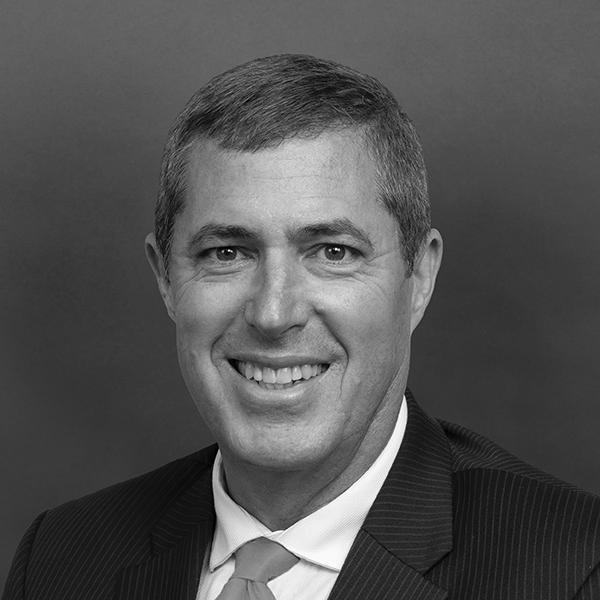
建筑材料板块的 LTM 调整后 EBITDA 利润率仅为 20.5%,而同行中位数高达 30.6%。 具体对比如下:
| 公司 | LTM 调整后 EBITDA 利润率 |
|---|---|
| MLM | 32.7% |
| EXP | 32.3% |
| VMC | 29.0% |
| AMRZ | 27.2% |
| KNF Materials | 20.5% |
作者指出:“Knife River’s materials margins are +1,000bps lower than its construction materials peers!”——意即:Knife River 的建筑材料利润率比同行低超过 1000 个基点。
承包服务板块的 LTM 调整后 EBITDA 利润率仅为 8.2%,而同行中位数为 13.5%。 具体对比如下:
| 公司 | LTM 调整后 EBITDA 利润率 |
|---|---|
| CRH | 20.5% |
| ROAD | 15.0% |
| GVA | 11.9% |
| KNF Contracting | 8.2% |
作者判断:“Similarly, Knife River’s Contracting Services margins lag peers by ~500bps.”——意即:同样地,Knife River 的承包服务利润率落后同行约 500 个基点。
2. 若各板块达到同行水平,合并利润率可达 22%
如果 Knife River 每个板块的利润率都能达到同行中位数水平,其合并调整后 EBITDA 利润率将从当前的约 15% 提升至至少 22%。 具体测算如下:
| 指标 | Knife River 当前水平 | 达到同行中位数后的水平 |
|---|---|---|
| 建筑材料调整后 EBITDA 利润率 | 20.5% | 30.6% |
| 承包服务调整后 EBITDA 利润率 | 8.2% | 13.5% |
| 合并调整后 EBITDA 利润率 | ~15% | 至少 22% |
作者强调:“Margins should be at least 22%!!”——意即:利润率应该至少达到 22%!
3. 利润率提升的两大杠杆:定价与成本
作者认为 Knife River 可以通过两个关键杠杆实现 22% 的调整后 EBITDA 利润率:骨料提价以缩小与同行的结构性差距,以及通过运营效率节省 SG&A 成本。
骨料定价方面,Knife River 与同行差距持续扩大。 2025 财年,Knife River 每吨骨料价格(不含运费)为 $15.03,而同行中位数为 $22.64,差距高达 $7.61/吨。从 FY2016 到 FY2025,Knife River 的定价从 $9.61 缓慢升至 $15.03,而同行中位数从 $12.28 大幅升至 $22.64,差距从 $2.67 扩大到 $7.61。
每实现 1 美元/吨的提价,可带来约 3000 万美元的 EBITDA 增量。 作者测算逻辑为:年产量约 3500 万吨 × 约 85% 的流透率(flow-through)= 约 3000 万美元 EBITDA。
总定价机会高达 2.25 亿美元,作者认为未来三年可捕获约 1.25 亿美元。 总价格差距 $7.61/吨 × 每 $1/吨对应 3000 万美元 EBITDA = 约 2.26 亿美元 EBITDA 机会。作者判断:“We believe the Company can capture ~$125mm of this over the next three years”——意即:我们相信公司可以在未来三年内捕获其中约 1.25 亿美元。
成本方面,Knife River 的 SG&A 占销售比例比同行中位数高出约 250 个基点。 Knife River 的 LTM 调整后 SG&A 占销售比为 9.5%,而同行中位数为 7.0%。具体对比如下:
| 公司 | LTM 调整后 SG&A 占销售比 |
|---|---|
| KNF | 9.5% |
| AMRZ | 8.2% |
| EXP | 7.2% |
| ROAD | 7.1% |
| CRH | 6.9% |
| VMC | 6.9% |
| MLM | 6.9% |
作者指出:“KNF spends nearly ~250bps more than the peer median on SG&A.”——意即:Knife River 在 SG&A 上的支出比同行中位数高出近 250 个基点。
4. 利润率改善将带来显著估值重估,且公司本身是稀缺战略资产
当前 Knife River 的交易估值已显著低于同行,若实现 22% 的利润率,其估值将显得极为便宜。 当前 Knife River 的 2027E 调整后 EBITDA 倍数为 7.8x,而同行中位数为 9.6x。若按 22% 利润率调整后,其倍数将进一步降至 5.5x。作者强调:“KNF Trades EVEN CHEAPER!”——意即:Knife River 的估值甚至更便宜!
此外,作者认为 Knife River 在高度分散且持续整合的行业中,是一个稀缺且具有高度战略价值的资产。 同行市场已饱和,需要通过并购来扩张地理版图,而 Knife River 拥有稀缺的实体资产(难以新建大型采石场)。作者判断:“We believe Knife River presents an attractive acquisition opportunity for many of their peers.”——意即:我们相信 Knife River 对其许多同行来说是一个有吸引力的收购机会。过往交易案例也显示了其潜在的战略价值。
投资含义
作者(Starboard Value)通过详尽的利润率差距分析,构建了一个清晰的“运营改善+潜在并购”双重价值释放逻辑。 其核心论点是:Knife River 当前的低利润率并非结构性缺陷,而是可通过提价和降本弥补的运营差距;一旦改善,不仅自身估值将大幅重估,还可能成为行业整合中的收购目标。读者需注意,这是激进投资者 Starboard 的持仓方视角,其分析天然带有推动变革、提升股价的动机,且对“未来三年可捕获 1.25 亿美元提价机会”的假设存在不确定性。
1. Knife River若未达利润率目标,其骨料平台将极具协同价值
Starboard 认为,如果 Knife River 管理层未能实现利润率目标,其骨料平台将成为极具吸引力的收购标的。 文章通过对比 Knife River 当前交易倍数与行业历史并购倍数,凸显其估值折价。
| 指标 | 倍数 |
|---|---|
| Knife River 当前 2027E 交易倍数 | 7.8x |
| Knife River 备考 2027E 交易倍数 | 5.6x |
| 行业历史并购中位数倍数 | 12.4x |
| 行业历史并购平均倍数 | 13.7x |
作者原话说 "Knife River would be a highly sought after asset." 意即:"Knife River 将是一个备受追捧的资产。" 文章列举了近期骨料行业并购案例(如 Lhoist/MLM 以 17.2x、Arcosa/CRH 以 15.0x 成交),暗示 Knife River 当前 7.8x 的估值存在显著重估空间。
2. Starboard 在半导体领域有深厚经验,Qorvo 是成功案例
Starboard 回顾了其在半导体领域的投资历史,强调 Qorvo 是典型的价值创造案例。 2013 年投资 TriQuint,推动其与 RFMD 合并(合并后为 Qorvo),从公告到完成交易期间两家公司股价均上涨近 200%。
但到 2025 年,Qorvo 利润率跌至历史低点:毛利率从 FY21 的 52.1% 降至 FY25E 的 44.6%(下降 780bps),营业利润率从 32.2% 降至 16.2%(下降 1,720bps)。Starboard 重新建仓后,推动董事会新增三名独立董事(包括 Marvell 总裁 Chris Koopmans 和前 NXP CEO Rick Clemmer),并优化制造布局。结果:毛利率回升至 50.8%(+620bps),营业利润率回升至 23.8%(+760bps)。
3. Skyworks 收购 Qorvo 后存在巨大协同与利润率提升空间,但市场尚未定价
Starboard 认为,Skyworks 收购 Qorvo 的战略与财务逻辑清晰,但市场因关注度低而低估了其盈利增长潜力。 合并后 Skyworks 备考 FY26E 营业利润率为 23%(含 Qorvo 贡献),加上已宣布的 5 亿美元成本协同,可达 29%。管理层长期目标为 30-35% 营业利润率,对应 25-30 亿美元营业利润。
作者原话说 "So 2-3 years from now, you'd expect us to see kind of certainly getting to our business model target, 50% to 55% gross margin, 30% to 35% operating margin, 35% to 40% EBITDA margins, very attractive capital structure, large and growing markets..." 意即:"所以 2-3 年后,你会看到我们肯定能达到业务模型目标:50% 到 55% 的毛利率,30% 到 35% 的营业利润率,35% 到 40% 的 EBITDA 利润率,非常有吸引力的资本结构,庞大且增长的市场……"
从合并公告到完成(2025 年 10 月至 2026 年 10 月),Skyworks 股价仅上涨 14%,而半导体指数上涨 47%,跑输逾 30%。Starboard 指出,22 位分析师中仅 5 位更新了模型,导致共识预期过低。更新后的分析师对 FY28E EPS 预期约为 11 美元,比共识(7.88 美元)高出约 30%。若按长期目标中值计算,Skyworks 备考远期 PE 仅约 7 倍,而当前 FY28E 共识 PE 为 12.7 倍。
4. Skyworks 约 62% 收入来自移动终端市场,合并后产品组合更完整
合并后 Skyworks 年收入约 75 亿美元,其中 62% 来自移动端(含 Qorvo ACG),38% 来自宽市场(含 Qorvo HPA 和 CSG)。 文章认为,合并使 Skyworks 在射频市场拥有更全面的产品组合,为长期增长奠定基础。
好的,作为第三方独立分析师,我对您提供的 Starboard Value 研究报告“Introduction”章节的续篇内容进行分析。
1. Skyworks 与 Qorvo 合并后,在移动端成为更重要的供应商,并具备更强的研发与客户稳定性
文章指出,Skyworks 与 Qorvo 的移动产品线高度互补,合并后的公司将覆盖所有主要的射频前端类别,从而成为客户更重要的供应商。作者原话说 “Skyworks’ and Qorvo’s mobile product sets are largely complementary, and together they cover every major RF front-end category. We believe this makes the combined company a more important supplier to its customers.” 意即:“Skyworks 和 Qorvo 的移动产品组合在很大程度上是互补的,它们共同覆盖了所有主要的射频前端类别。我们认为,这使得合并后的公司对其客户而言成为更重要的供应商。”
文章通过一个表格展示了合并后产品组合的优势,涵盖低波段、中高波段、发射、分集接收、超高频段、Wi-Fi/GPS、天线调谐、电源管理等多个类别,并总结出以下四大益处:
- 更广泛的产品组合:互补且一流的射频产品组合。
- 客户多元化:多元化的移动技术组合加强了客户关系。
- 稳定性增强:周期波动减小,收入稳定性提高。
- 研发规模:更大的研发规模以投资下一代技术。
2. AI 驱动的换机周期和新兴产品将为 Skyworks 带来增长期权,且射频含量将迎来拐点
作者认为,市场对智能手机单位销量增长的担忧忽视了 AI 驱动的换机周期。同时,新的 AI 消费产品需要射频内容,扩大了 Skyworks 的潜在市场。作者判断,投资者在 Skyworks 获得了一个免费的 AI 增长看涨期权。文章引用 IDC 数据,预测 2024 至 2027 年智能手机销量在 10.1 亿至 12.5 亿部之间波动,并列举了智能眼镜、AI 挂件/胸针、人形机器人等 AI 产品。
文章进一步指出,智能手机正成为主要的 AI 设备,AI 工作负载对上行链路的要求更高,管理层的反馈是射频复杂性多年来首次上升。作者预期 6G 将延续这一趋势。文章引用数据指出,从 3G 到 6G,每部智能手机的射频前端含量将从约 15 美元增长超过 50% 至 25 美元以上。驱动因素包括:
- 智能手机成为主要 AI 设备,且美国 AI 助手用户中 29% 是仅限移动端。
- 向旗舰和高端手机的转变(2026 年上半年,600 美元以上手机占全球销量的 25%)。
- AI 驱动下,到 2031 年上行链路流量将比 2025 年显著增加。
3. 宽带市场业务(含国防与数据中心)是 Skyworks 被低估的增长引擎
文章指出,Skyworks 近 40% 的收入来自宽带市场,该业务服务于国防与航空航天、AI 数据中心、边缘物联网、汽车与工业等有吸引力的终端市场。作者特别看好国防与航空航天以及数据中心业务,认为其增长未被充分反映。
- 国防与航空航天:Qorvo 的国防与航空航天业务拥有长期的双位数增长跑道,预计收入将从 FY2025 的约 4 亿美元增长至 FY2027E 的约 5 亿美元,长期目标约 10 亿美元。
- 数据中心:Skyworks 的数据中心业务年增长率超过 50%,已获得多家领先客户的设计订单,且管理层表示需求超过供给。
作者总结道,合并使 Skyworks 在半导体行业中两个增长最快的终端市场占据了有利位置。
4. Skyworks 估值远低于同行,存在显著折价
文章引用 Skyworks CEO Philip G. Brace 在 2026 年 9 月 10 日的发言,描述公司未来财务特征为“中等个位数增长、50-55% 毛利率、30-35% 营业利润率、35-40% EBITDA 利润率”,并认为这将带来良好的每股收益增长。
基于此,文章对比了 Skyworks 与同行的估值倍数:
| 公司 | NTM 市盈率 |
|---|---|
| MPWR | 34.5x |
| MTSI | 31.2x |
| TXN | 27.3x |
| ADI | 23.6x |
| MCHP | 17.7x |
| ON | 16.8x |
| QCOM | 16.7x |
| SWKS (FY27E 共识) | 12.5x |
| SWKS (FY27E 基于更新后分析师) | 12.7x |
| SWKS (FY28E 基于更新后分析师) | 10.1x |
| SWKS (长期财务目标中点) | ~7x |
| CRUS | 15.5x |
文章指出,Skyworks 在考虑了利润率改善后的备考市盈率约为 7 倍,远低于同行中位数(宽带市场同行中位数 25.5 倍,移动端同行中位数 14.6 倍),存在显著折价。
5. Solstice 是一家拥有独特氟化学业务组合的高品质特种材料公司
文章介绍了 Starboard 的第三个观点——Solstice Advanced Materials Inc.。该公司通过两个部门运营:制冷剂与应用解决方案(RAS)和电子与特种材料(ESM)。其企业价值为 110 亿美元,2027E 营收为 44 亿美元,企业价值/2027E EBITDA 为 9.3 倍。RAS 贡献了 72% 的收入,ESM 贡献了 28%。
Solstice 专注于氟化学,其应用涵盖制冷剂、核燃料转化、建筑保温泡沫、医药包装、防弹衣、半导体制造和研究化学品等。文章认为,Solstice 拥有七个独特且令人兴奋的业务,这些业务质量高、是市场领导者,并受益于具有长期增长动力的终端市场。
6. Solstice 在制冷剂市场占据领导地位,尤其在下一代 HFO 制冷剂中拥有双头垄断优势
Solstice 是全球最大的制冷剂业务之一,服务于固定式、移动式和数据中心终端市场。文章认为,Solstice 在 HFC 制冷剂领域是领导者,但在下一代 HFO 制冷剂中地位更强,因为它是仅有的两家拥有关键专利 IP 的厂商之一。
文章指出,HFO 制冷剂行业具有有吸引力的双头垄断市场结构。这意味着 Solstice 在该领域拥有强大的定价能力和竞争壁垒。
冷媒行业正从传统HFC向新一代HFO转型,Solstice的冷媒业务将受益
文章指出,全球政府正强制企业停止使用传统HFC冷媒,推动向更环保的新一代HFO冷媒转型。作者原话说 "Governments around the world are mandating companies to stop using legacy HFC refrigerants, supporting a transition towards next-generation, more environmentally friendly HFO refrigerants." 意即:"世界各地的政府正在强制企业停止使用传统HFC冷媒,支持向新一代、更环保的HFO冷媒转型。"
Starboard 将以下公司列为Solstice在冷媒领域的可比同行:Air Liquide、A-Gas、Arkema、Chemours、Daikin、Dongyue、iGas、Linde、National Refrigerants、Orbia、Weitron。Starboard 承认此可比组存在主观性,若纳入其他公司,比较结果可能显著不同。
HFO与HFC冷媒的用量对比(美国与欧洲市场,单位:千吨):
| 年份 | HFOs | HFCs |
|---|---|---|
| 2025 | 168 | 370 |
| 2035 | 306 | 198 |
Solstice的核能业务极具价值,UF6转化是核燃料循环中的关键瓶颈
文章认为核能是一个伟大的行业。数据中心对电力的需求激增(全球数据中心电力消费预测:2020年约200 TWh,2035年高情景下可达2,200 TWh),推动了核能复兴。全球核电装机容量预计将从2025年的约400 GWe增长至2050年的约1,200 GWe。
Solstice 在核能领域提供关键的UF6转化服务——将铀与氟化物进行化学反应生成UF6。UF6转化仅占核燃料成本的约5%,但却是核燃料循环中产能受限最严重的环节之一。作者强调 "Solstice provides UF6 conversion services, a small but critical step in making nuclear fuel… And conversion is becoming one of the biggest bottlenecks in the nuclear fuel cycle." 意即:"Solstice提供UF6转化服务,这是制造核燃料中一个小但关键的步骤……而转化正成为核燃料循环中最大的瓶颈之一。"
Solstice 拥有美国唯一的UF6转化设施,也是西方世界仅有的三座设施之一。由于核工业的高度监管,获得建造转化设施的许可证极其困难。
因供需失衡,UF6转化合同价格飙升,Solstice现有合同远低于市价
UF6转化合同价格已从2011年的约$15/kgU飙升至2026年的$56/kgU。Starboard 估计 Solstice 现有合同的平均价格约为$30/kgU,比当前市场价低约$45%(约$25/kgU)。作者原话说 "We believe Solstice’s UF6 conversion contracts are priced ~$25/kgU (~45%) below current market rates." 意即:"我们认为Solstice的UF6转化合同定价比当前市场价低约$25/kgU(约45%)。"
随着这些低价合同到期并重新定价,Starboard 预计Solstice的核能业务收入将以15%的复合年增长率增长(从2025年的约$356M增至2030年的约$725M),EBITDA将以24%的复合年增长率增长(从2025年的约$125M增至2030年的约$370M),至少持续到2030年。
西方UF6供应缺口将持续扩大,Solstice是填补缺口的最佳选择
目前,UF6需求远超西方供应商的产能,缺口由俄罗斯进口和二次供应(回收燃料、贫化铀、库存消耗)填补。当前供应(2026年约48.9 kT)与需求之间存在35%的缺口。随着二次供应枯竭和美国对俄罗斯进口的禁令在2028年全面生效,供需缺口将进一步扩大。
在西方三座UF6转化设施中,Solstice的产能扩张空间最大。其2026年产量为9.5 kT,而许可证允许的总产能为15.0 kT,尚有5.5 kT的扩张空间。相比之下,Orano(法国)和Cameco(加拿大)的现有产能已接近其许可上限。Starboard 认为,Solstice是填补这一结构性短缺的最佳供应商。
Solstice 的CEO David Sewell 在2026年2月表示:"With robust demand from our customers, Solstice is now actively evaluating further ways to expand our UF6 production to meet this demand." 意即:"鉴于客户的强劲需求,Solstice正在积极评估进一步扩大UF6产能以满足这一需求的方法。" Starboard 认为,进一步扩张UF6转化产能将是高ROIC的投资,并能进一步加速增长。
Solstice在其他业务领域也拥有优质资产
除核能与冷媒外,Solstice还拥有一系列高质量业务,包括电子材料、安全与防御解决方案、医疗保健包装、建筑解决方案与研究中间体以及高性能化学品。文章认为,这些业务因其技术差异化、长期增长趋势和强劲的收入增长而具有价值。
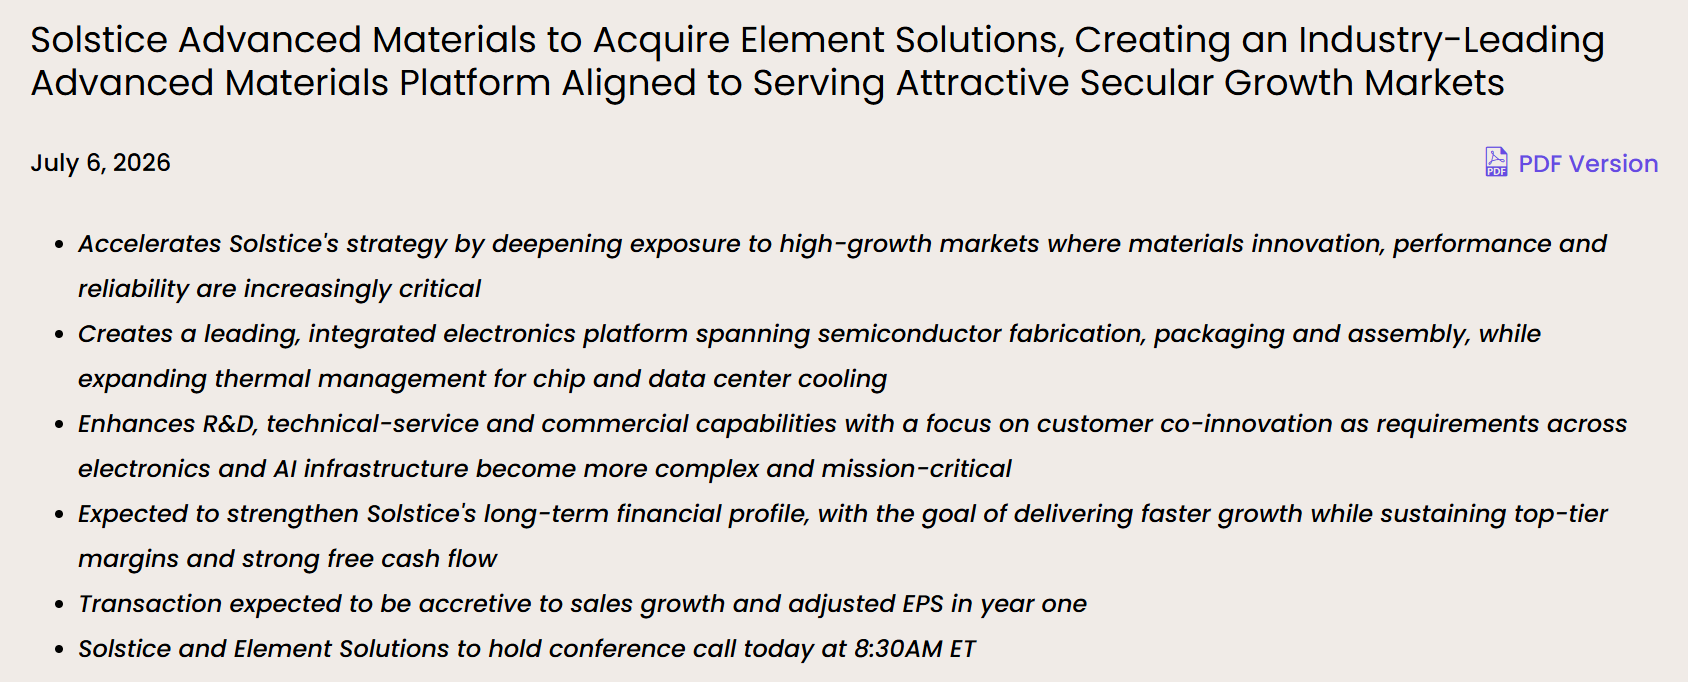
1. 收购Element Solutions是股价暴跌的导火索
Starboard认为,Solstice收购Element Solutions的提议让投资者措手不及,导致股价在三天内下跌近25%。 文章指出,Element Solutions的业务组合与Solstice在氟化学领域的核心竞争力截然不同。作者原话说:“Element Solutions has a very different business mix than Solstice and would have moved the Company away from its core competencies in fluorine-based chemistries and would have diluted the Company’s market-leading franchises in Nuclear and Refrigerants.” 意即:“Element Solutions的业务组合与Solstice截然不同,这将使公司偏离其在氟化学领域的核心竞争力,并稀释公司在核能和制冷剂领域的市场领先地位。”
| 业务板块 | Solstice EBITDA占比(1) | Element Solutions EBITDA占比(2) |
|---|---|---|
| 电子材料 | 17% | 76% |
| 其他 | 24% | 24% |
| 核能 | 12% | — |
| 建筑解决方案与中间体 | 18% | — |
| 制冷剂 | 45% | — |
| NTM EBITDA倍数(3) | 13.1x | 17.5x |
注:(1) Starboard对2026年EBITDA组合的估计;(2) 基于一致预期的2026年EBITDA组合;(3) 截至2026年7月2日的倍数。
收购公告后,Solstice股价从约80美元跌至60美元区间。尽管交易在8月被双方终止,但股价至今未恢复到公告前水平。Starboard判断:“we believe the proposed Element Solutions acquisition remains a large overhang.” 意即:“我们认为拟议的Element Solutions收购案仍然是悬在Solstice股价上方的重大阴影。”
2. 当前估值与增长潜力严重错配
Starboard认为Solstice当前9.3x的2027E EBITDA估值,与它旗下市场领先的业务组合相比被显著低估。 文章将Solstice与一批增长更慢、更商品化的化工同行对比,指出其估值处于中位水平,但业务质量远高于同行。
| 公司 | TEV / 2027E EBITDA | 2026E-28E营收CAGR |
|---|---|---|
| RPM | 10.8x | 4% |
| ATR | 10.3x | 5% |
| DD | 10.2x | 4% |
| KWR | 9.7x | 4% |
| SOLS | 9.3x | 3% |
| ASH | 8.5x | 6% |
| NGVT | 8.5x | 1% |
| AVNT | 8.0x | 2% |
| AMCR | 7.9x | 4% |
| AXTA | 7.2x | 3% |
| CC | 7.1x | 4% |
| EMN | 5.5x | 2% |
注:同行中位数为8.5x。Starboard认为RPM、ATR、DD、KWR、ASH、AMCR、NGVT、AVNT、AXTA、CC、EMN是合适的可比公司。
3. 核能业务价值近40亿美元
Starboard认为Solstice的核能业务至少值39亿美元,对应20.0x 2029E EBITDA倍数。 该业务受益于核能行业的溢价估值和独特的竞争地位。文章引用核能同行(Cameco、BWXT、Centrus)的估值对比,认为Solstice核能业务的增长前景支持20.0x的倍数。
| 项目 | 数值 |
|---|---|
| 2029年EBITDA | 3.2亿美元 |
| Solstice占比(1) | 61% |
| Solstice核能EBITDA | 1.96亿美元 |
| 适用倍数 | 20.0x |
| 核能价值 | 39亿美元 |
注:(1) 扣除ConverDyn合资公司中需支付给General Atomics的份额。
4. 电子材料与防务/包装业务同样被低估
Starboard认为电子材料业务应值19.0x 2027E EBITDA,安全与防务业务值12.5x,医疗包装业务值8.5x。 电子材料直接受益于AI基础设施建设和半导体需求增长。文章对比了Entegris、Materion、Qnity、Element Solutions等同行,认为Solstice的电子材料业务增长前景支持19.0x倍数。安全与防务业务(如Dyneema品牌)和医疗包装业务(如Aptar、Amcor为同行)也分别是各自行业的市场领导者,其隐含估值倍数低于可比公司。
电子材料、安全与国防、医疗包装合计价值37亿美元,可被分拆
Starboard认为Solstice旗下的电子材料、安全与国防解决方案及医疗包装三大业务合计至少价值37亿美元。 具体估值拆解如下:
| 业务板块 | 2027年预估EBITDA | 估值倍数 | 对应价值 |
|---|---|---|---|
| 电子材料 (Electronic Materials) | $1.3亿 | 19.0x | $25亿 |
| 安全与国防解决方案 (Safety & Defense Solutions) | $1.3亿 | 12.5x | $6亿 |
| 医疗包装 (Healthcare Packaging) | $0.75亿 | 8.5x | $6亿 |
| 合计 | $37亿 |
Starboard指出,其选取的国防子板块可比公司包括EXENS、AVON、CHG、THEON、NPK;Dyneema交易时的估值和增长数据按NTM口径计算。作者认为这些公司与SOLS在国防和医疗行业有可比性,但同时也承认“this presentation is a determination that is subject to a certain degree of subjectivity”(此分析具有一定主观性),若纳入其他公司,结论可能显著不同。
扣除核能及上述业务后,Solstice核心制冷剂业务估值仅4.3倍EBITDA
在剥离核能、电子、国防和医疗业务的价值后,Solstice剩余业务(主要是制冷剂)的交易倍数仅为4.3倍EBITDA,远低于化工同行中位数8.5倍。 具体对比如下:
| 公司 | TEV / 2027E EBITDA |
|---|---|
| RPM | 10.8x |
| ATR | 10.3x |
| DD | 10.2x |
| KWR | 9.7x |
| ASH | 9.6x |
| SOLS (整体) | 9.3x |
| AMCR | 8.5x |
| NGVT | 8.5x |
| AVNT | 8.0x |
| AXTA | 7.9x |
| CC (1) | 7.2x |
| EMN | 7.1x |
| PF SOLS (制冷剂及其他) (2) | 5.5x |
| SOLS (制冷剂及其他) | 4.3x |
注:(1) Chemours的TEV包含16亿美元的PFAS负债。(2) 该倍数已剔除核能(估值39亿美元)、电子材料(25亿美元)、安全与国防(6亿美元)及医疗包装(6亿美元)的价值。Starboard认为,核能业务价值39亿美元,电子材料25亿美元,安全与国防6亿美元,医疗包装6亿美元。
Solstice存在至少1亿美元的成本削减空间
Solstice的企业管理费用率远高于同行,若降至同行中位数水平,可节省至少1亿美元。 2026年预估未分配企业管理费用占收入比例对比如下:
| 公司 | 未分配企业费用占收入比 (2026E) |
|---|---|
| SOLS | 5.3% |
| ASH | 3.5% |
| AVNT | 3.5% |
| NGVT | 3.2% |
| CC | 2.9% |
| ATR | 2.3% |
| DD | 1.7% |
| EMN | 1.7% |
| RPM | 1.5% |
| 同行中位数 | 2.3% |
Starboard判断:“We believe Solstice has the potential to reduce its corporate overhead expenses by at least $100 million.”(我们认为Solstice有潜力将企业管理费用削减至少1亿美元。)这1亿美元的成本节约约占其SG&A的20%。
计入成本削减后,Solstice核心业务估值仅3.8倍EBITDA
在剥离核能、电子、国防和医疗业务价值,并计入1亿美元成本削减后,Solstice剩余业务的交易倍数仅为3.8倍EBITDA。 这一倍数远低于化工同行中位数8.5倍,也低于未计入成本削减时的4.3倍。作者原话总结:“When also factoring in $100 million of cost cuts, the remaining business trades at just 3.8x EBITDA.”(当进一步计入1亿美元成本削减后,剩余业务仅以3.8倍EBITDA交易。)
投资含义
Starboard在此部分完成了其核心估值论证:通过分拆法(SOTP)将Solstice各项业务单独估值,得出其核心制冷剂业务被严重低估的结论,并叠加成本削减潜力进一步放大折价。作者明确将责任指向管理层:“It Is Management’s Responsibility to Unlock Shareholder Value”(释放股东价值是管理层的责任),并指出“There is still an overhang from the poorly received, but now terminated, Element Solutions deal”(已终止的Element Solutions交易带来的负面阴影仍然存在)。机构视角偏差提示:Starboard作为积极股东,其估值模型天然服务于推动分拆或重组的主张,读者应注意其选取的可比公司及倍数假设可能偏向乐观,且分拆本身存在执行风险与成本。
全文标的动向表
| 标的 | 方向 | 作者态度一句话 | 关键数据 |
|---|---|---|---|
| Knife River (KNF) | 持有观察 | 利润率差距巨大但改善空间明确,是“以诱人估值收购优质企业”的罕见机会 | 当前利润率15.1% vs 同行29.0%;目标22%;每吨提价$1对应~$30mm EBITDA |
| Skyworks (SWKS) | 持有观察 | 合并后利润率提升潜力未被市场定价,估值显著折价,存在“免费AI增长看涨期权” | 备考FY28E PE约7x vs 共识12.7x;长期目标30-35%营业利润率 |
| Qorvo (QRVO) | 持有观察 | 被Skyworks收购后协同效应明确,利润率已从低点回升 | 毛利率从44.6%回升至50.8%;营业利润率从16.2%回升至23.8% |
| Solstice Advanced Materials | 持有观察 | 拥有独特氟化学业务组合,在HFO制冷剂市场拥有双头垄断优势 | EV $110亿;2027E EBITDA倍数9.3x;RAS占收入72% |