Fertilizers
一句话导读
这篇讲的是化肥行业,但氮肥、磷肥、钾肥其实是三种完全不同的生意。Kopernik基金认为,化肥需求长期稳定,但市场常常在价格低的时候把短期困难当成永久问题,这反而可能带来机会。他们重点提了四个标的:Nutrien是全球最大的钾肥生产商;K+S是欧洲最大钾肥商,曾卖掉盐业务来建矿;Mosaic是美国最大磷肥商;BHP正在建全球唯一的新钾矿,但成本很高、回报率偏低。
Kopernik研究报告聚焦化肥行业,由分析师Taylor McKenna, CFA解读。报告核心观点是氮肥、磷肥和钾肥是三种截然不同的业务,供应链、成本结构和价格驱动因素各异。氮肥依赖天然气转化,主要生产国包括中国、美国、俄罗斯和中东;磷肥需开采磷矿并加工成DAP或MAP,中国为最大生产国,摩洛哥储量居首;钾肥为采矿业务,无需复杂化学处理,以MOP为主。重要结论:缺乏氮、磷、钾会大幅降低作物产量——一项研究显示,完全不使用化肥可使小麦和玉米产量分别减少81%和84%。有机替代品(如粪肥、堆肥)存在,但合成肥料仍是关键。
引言:化肥行业概览
Kopernik 分析师 Taylor McKenna, CFA 在报告开篇指出,化肥常被当作一个笼统的类别讨论,但氮肥、磷肥和钾肥是三种截然不同的业务,供应链、成本结构和价格驱动因素各异。
三种化肥的本质差异
氮肥是促进作物生长和提高产量的必需营养素。大气中78%是氮气,但必须与氢气(主要来源为甲烷/天然气)混合才能转化为肥料。因此,氮肥行业本质上是与天然气价格高度挂钩的化学转化业务。中国、美国、俄罗斯和中东(沙特、卡塔尔)是主要生产国。尽管天然气和大气氮广泛可得,但转化需要资本密集的加工厂、可靠的气源和分销基础设施。
磷肥促进根系生长、抗病性和开花/种子生产。合成磷肥需先开采磷矿,再用硫酸处理,生产磷酸二铵(DAP)或磷酸一铵(MAP)。中国是最大生产国;摩洛哥拥有全球最大储量,是第二大生产国。美国、俄罗斯和约旦也有重要储量和产量。
钾肥(通常指氯化钾/MOP)通过开采含钾矿石提取。钾帮助植物管理水分和压力,支持根系发育和整体活力。与氮和磷不同,钾肥是大宗商品采矿业务,不需要大量化学加工。许多钾盐矿床深埋地下,开发需要巨额资本和多年工期,但现有矿可运营数十年,部分储量和资源寿命以世纪计。
化肥的关键性与需求逻辑
缺乏氮、磷、钾会大幅降低作物产量——一项研究显示,完全不使用化肥可使小麦和玉米产量分别减少81%和84%。有机替代品(粪肥、堆肥、骨粉等)存在,但养分浓度不一,体积大、运输难、难以规模化施用。
三种化肥不可互换(作物需要全部三种),但都在农民预算中竞争。农民根据土壤需求、营运资金和作物售价做决策。2026年美国农场局联合会调查显示,70%的美国农民无力购买当季所需全部化肥。
长期需求跟踪种植面积、作物组合和单产,受人口增长、饮食变化和耕地面积影响,趋势缓慢而稳定。
需求的时间弹性差异
- 氮肥:每季必需,可分期或精准施用。价格急涨时可延迟或少量减少,但仍是必需品。
- 磷肥和钾肥:可在土壤中一定程度储存,农民对施用时机有更大弹性——价格飙升时可推迟一季。但推迟只是从土壤中借用,并非真正的需求破坏,连续多个生长季不施磷钾不可持续。
在周期低谷,市场常将短期需求疲软视为永久性,但该需求只是被推后了。
区域需求增长潜力
需求增长最强的区域可能是历史上化肥施用不足、农民正转向均衡营养的地区。中国、巴西、印度等大型新兴市场施肥量已超过发达市场,但存在细微差别:
- 印度:氮肥过量但钾肥不足(氮肥受高补贴,尿素便宜易得,导致土壤养分失衡和退化)
- 巴西:两个生长季增加化肥用量
- 中国:地理多样性导致作物和区域差异显著
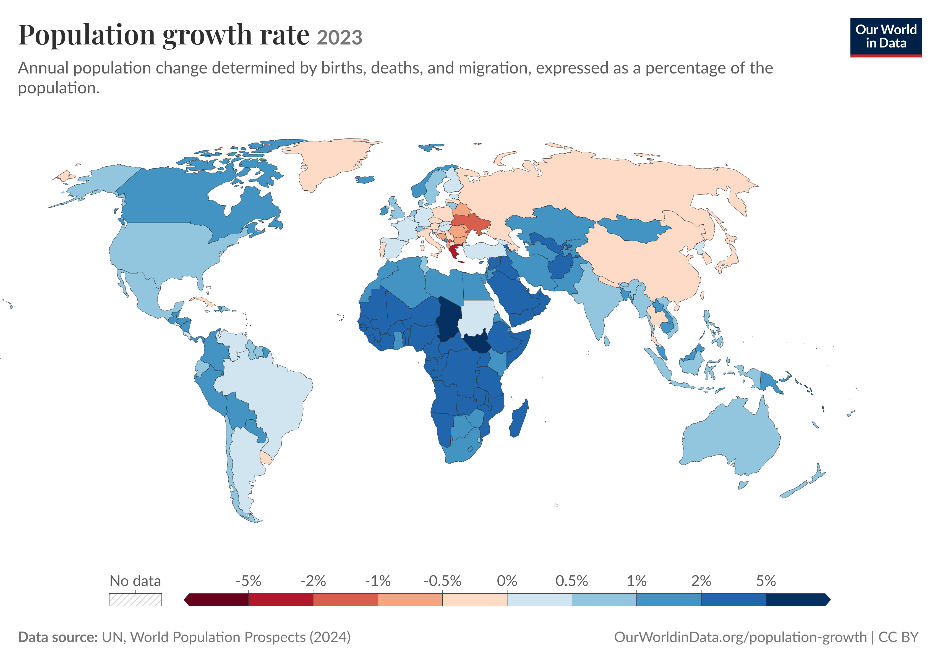
全球人均耕地持续下降,人口增长而耕地面积不增。化肥施用最不足的区域正是人口增长最强的区域:撒哈拉以南非洲和南美洲西北部。这些地区随人口增长和粮食需求增加,化肥用量很可能增长。
供给动态与瓶颈
氮肥:与天然气价格紧密挂钩(2026年3月美伊战争导致霍尔木兹海峡关闭、卡塔尔气田受损时,氮基产品价格飙升30%-40%)。天然气不稀缺,大气氮几乎无限,因此氮肥供给基本不受限。
磷肥:供给异常集中。摩洛哥控制约68%的全球储量。中国是主要生产国但几乎全部自用。存在集中度风险——摩洛哥理论上可增加供给,但历史上保持纪律、避免市场泛滥。磷肥供给还依赖硫酸等化学投入品,硫酸价格与炼油相关,使化肥经济与能源市场产生额外关联。
钾肥:受项目经济和工程约束。新绿地钾肥产能需近十年才能投产,每百万吨年产能的资本需求常超30亿美元。BHP的Jansen项目是唯一在建的钾矿,一期和二期预计提供约850万吨年产能(全球市场约10%),但合计资本支出已升至约155亿美元。按BHP假设价格,一期预期回报率仅7.9%-9.1%,低于Kopernik模型偏好的15%。在共识价格350-400美元/吨下,项目经济性不成立。BHP可能仍推进,因其将钾肥与铜一同视为长期需求上升的大宗商品。
所有化肥的共同点:有意义的新增供给无法在一夜之间完成。钾肥和磷肥需要高价格才能证明建设大型矿山的合理性;氮肥扩张依赖天然气成本、资本密集型工厂和分销基础设施。供给周期典型:高价格鼓励投资→新供给上线→价格下跌→投资放缓。
选股标准与持仓
Kopernik寻找的机遇往往出现在周期底部附近:预期供给到来、需求令人失望、投资者将当前条件外推为永久。截至2026年9月,持仓包括:
| 标的 | 关键资产/定位 |
|---|---|
| Nutrien Ltd. | 全球最大综合钾肥生产商;六座萨斯喀彻温钾矿;大型氮肥网络;营销和物流平台 |
| K+S AG | 德国公司,欧洲最大钾肥生产商;在德国和加拿大拥有大型矿山 |
| Mosaic Co. | 总部佛罗里达,美国最大磷肥生产商,也是大型钾肥生产商 |
| BHP Group Ltd. | 全球最大多元化矿业公司之一;Jansen项目是全球唯一在建的重大钾肥项目 |
K+S是资本配置良好的案例:上一轮周期低谷时,其加拿大钾矿项目面临成本超支,市场普遍认为应出售项目。公司选择出售盈利的盐业务,用所得完成钾矿投资并偿还债务。当钾肥价格回升时,公司拥有已建成的钾矿和强劲的资产负债表。
风险与估值视角
化肥企业受多重因素影响:作物价格、天气、贸易政策、地缘政治、环境法规、航运路线和投入成本。公司特定风险包括资产负债表紧张、成本持续过高或管理层周期应对不当。
Kopernik不试图回避这些风险,但要求为潜在下行风险获得超额补偿。市场倾向于将暂时条件视为永久:周期底部时,疲弱的作物价格、延迟的农民采购、过剩库存或新产能压低当前盈利,使优质资产看似不具吸引力;周期顶部时则相反。
钾肥和磷肥生产商拥有长寿命储量和资源,矿寿命有时接近一个世纪,其价值远超传统DCF模型所能捕捉的期间,并具有价格大幅上涨的期权价值。氮肥生产商没有同样的储量期权,但优势气源、高效转化工厂和定位良好的分销网络可支撑跨周期经济性。
化肥价格不会直线运动,并非所有生产商都能同等受益。但氮、磷、钾对维持作物产量不可或缺,生产这些必需产品的资产和基础设施成本高昂、开发缓慢且难以复制。 需求疲弱或利润压缩的时期会掩盖这些现实,尤其是对不思考长期的投资人而言。Kopernik寻求识别那些在周期不适期市场未能认识到其长期价值的公司。