Seinfeld
Worldly Partners 是 Arvind Navaratnam 于 2020 年在波士顿创立的研究型投资合伙基金,秉持芒格式理念,极致集中、跨数十年长持优质企业,以对 IKEA、Mars、台积电等公司的商业史深度研究著称,部分研报借 Acquired 播客公开。
一句话导读
这篇讲《宋飞正传》从试播惨败到成为史上最赚钱电视资产之一的逆袭,核心观点是:不被看好的创意,碰上关键支持和好的排片时机,能创造巨大长期价值(文章立场乐观)。剧集本身重播加授权累计收入超40亿美元;Netflix 2019年花超5亿美元买下全球流媒体播放权;NBC靠它的周四黄金档大赚,1998年大结局30秒广告卖到200万美元,比当年超级碗广告贵54%。
一眼要点
一句话概括:本文以《宋飞正传》从试播惨败到成为史上最赚钱电视资产的逆袭历程,论证“非主流创意+关键支持+战略排片”可创造巨大长期价值,立场【乐观】。
- 《宋飞正传》总制作成本约1.35亿美元,但后续从重播、联合播出和授权中累计产生约40-50亿美元收入,杠杆效应惊人。
- 该剧1998年大结局吸引约7630万观众,30秒广告售价200万美元,比同年超级碗广告贵54%。
- Netflix在2019年以超5亿美元(每集约300万美元)拿下全球流媒体版权,远超Hulu此前1.3亿美元的美国版权费。
- 杰瑞·宋飞(Jerry Seinfeld)凭借该剧15%利润权益及持续变现,截至2026年净资产约11亿美元,而持有同等权益的拉里·大卫因离婚和收入结构差异,净资产不到4亿美元。
- 对比案例《抑制热情》在传统电视辛迪加中失败,凸显内容资产商业价值的巨大不确定性。
1. 试播集惨败,靠内部支持续命
《Seinfeld》1989年试播集观众测试极差,NBC一度放弃,但高管Rick Ludwin自掏预算制作4集,给了该剧第二次机会。 试播集《The Seinfeld Chronicles》于1989年7月播出,观众测试表现糟糕。一份研究报告抱怨说“it’s hard to get excited about two guys going to the Laundromat”——意即:“很难对两个男人去洗衣店这件事感到兴奋。” Jerry Seinfeld本人回忆说“the report was really bad”(报告真的很差)。NBC最终决定不推进该剧。关键转折来自NBC高管Rick Ludwin,他听到反对意见称该剧“too New York…too Jewish”(太纽约……太犹太),但他不同意:“I’m not from New York, I’m not Jewish, and I thought it was funny, so I thought it could work.”——意即:“我不是纽约人,也不是犹太人,我觉得它好笑,所以我认为它能行。” Ludwin从自己的节目预算中挪用资金,资助了额外的4集制作。
2. 排片调整是收视爆发点
1993年从周三晚9点移至周四晚9:30(接档《Cheers》),《Seinfeld》从 cult 剧跃升为收视前十的国民剧。 早期该剧收视长期低迷,2001年《洛杉矶时报》描述其收视率“languished”(萎靡不振)。制片人Howard West更直接:“We were nothing until [we got] the Thursday slot.”——意即:“在拿到周四档期之前,我们什么都不是。” 移档后,该剧进入Nielsen前十,开始从 cult 剧转型为电视巨头。作者原话指出:“A major turning point came in 1993, when NBC moved Seinfeld from Wednesdays at 9 p.m., where it competed against ABC’s popular Home Improvement...to Thursdays at 9:30 p.m. following Cheers”——意即:“一个重大转折点出现在1993年,当时NBC将《Seinfeld》从周三晚9点(与ABC热门剧《Home Improvement》竞争)移至周四晚9:30,接档《Cheers》。”
3. 创意坚持与“反套路”叙事
主创拒绝NBC要求其更“主流”的压力,坚持围绕日常琐事和未解决冲突的叙事风格,最终成为剧集标志。 该剧最初被描述为“a show about nothing”(关于无事的剧),但Jerry Seinfeld澄清说,他们向NBC的提案是“a show about conversation”(关于对话的剧)。他解释:“in our show, we don’t resolve the problem. Sometimes things just get worse and then it is over. Sometimes it gets better. It’s more stimulating. We try to avoid familiar patterns.”——意即:“在我们的剧里,我们不解决问题。有时事情只会变得更糟然后结束。有时会变好。这更有刺激性。我们试图避免熟悉的模式。” 当NBC对《The Chinese Restaurant》一集(几乎全剧围绕等位)提出异议时,联合创作者Larry David拒绝改变:“I’m going to do the same show. Nothing’s going to change.”——意即:“我要做同样的剧。什么都不会改变。” 这种创意上的固执最终成为该剧身份的一部分。
4. 从收视成功到长期IP资产
《Seinfeld》的商业价值远超NBC首播,通过联合播出、有线电视、家庭视频和流媒体创造了持续数十年的经济生命。 该剧后期季均吸引超过3000万观众,最终季大结局估计有7600万观众。1994-95季成为美国收视率最高的剧集,并在此后保持第1或第2名。1997-98季平均3410万观众,领先于《ER》(3020万)、《Veronica’s Closet》(2440万)和《Friends》(2400万)。作者引用Viacom主席Sumner Redstone在1998年的话:“All the networks are nothing but distribution vehicles…Take away the hits and they lose money. People don’t watch distribution.”——意即:“所有网络都只是分发工具……拿走热门内容,它们就亏钱。人们不看分发。” 文章判断,该剧从一个测试糟糕的NBC试播集演变为一个持久的娱乐资产,在最终集播出数十年后仍能触达新一代观众。
投资含义
该文以《Seinfeld》案例论证“非主流创意通过关键支持与时机调整可逆袭成功”的投资主题。核心启示:早期不被看好的内容(“too New York, too Jewish”)需要耐心培育与战略排片,而非依赖即时数据判断。机构视角偏差:作为投资研究,该文可能过度强调“逆袭”叙事的可复制性,而忽略了大多数失败项目并未获得类似的关键内部支持与排片机遇。
1. 《宋飞正传》大结局创下收视巅峰
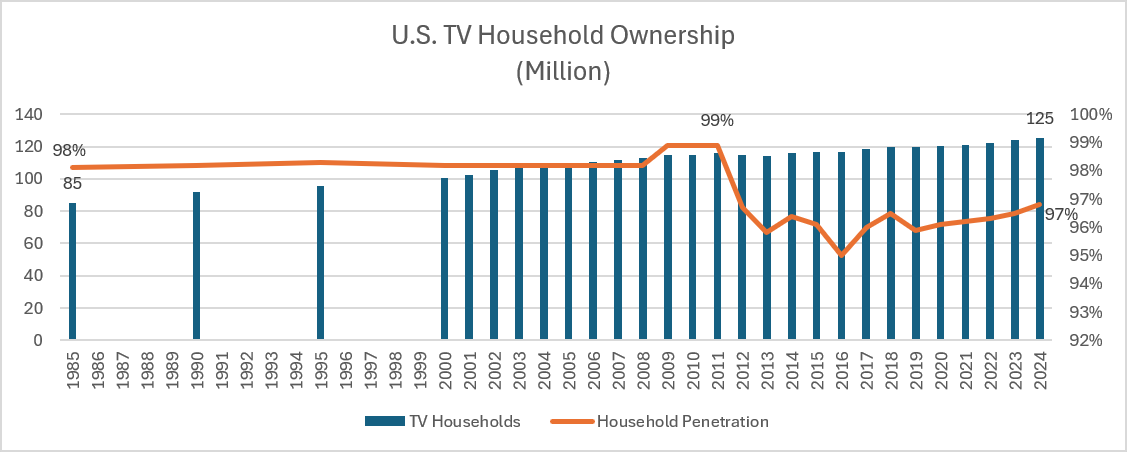
1998年5月14日,《宋飞正传》75分钟的大结局吸引了约7630万观众,尼尔森收视率41.3、收视份额58,成为当时美国电视史上(不含超级碗)收视第六高的娱乐节目。 若将尼尔森传统家庭测量之外的更广泛观看纳入统计,NBC估计有1.339亿人至少观看了该结局的6分钟。作者强调,这一规模需放在当时的电视市场背景下理解:NBC是免费无线广播网,而1990年美国家庭电视普及率已超过98%。电视家庭户数从1990年的约9210万增至1995年的9540万,到2000年突破1亿——换言之,《宋飞正传》在一个几乎全覆盖的媒介中运作。
2. 有线电视扩张加剧观众碎片化
在《宋飞正传》播出期间,有线电视渗透率大幅上升,为观众提供了越来越多的竞争频道和节目。 由于电视拥有率已接近饱和,观看选项的扩张更多是分散了观众,而非扩大潜在电视观众总量。在此背景下,该剧后期每集平均吸引超过3000万观众的能力,对依赖广告收入的NBC等广播网而言变得尤为珍贵。作者原话说:"Against that backdrop, Seinfeld’s ability in its later seasons to attract more than 30 million viewers on average became particularly valuable to broadcast networks such as NBC, whose economics depended heavily on advertising and therefore on their ability to aggregate large audiences for advertisers." 意即:"在此背景下,《宋飞正传》后期每集平均吸引超过3000万观众的能力,对NBC这样的广播网变得特别有价值——这些网络的经济模式严重依赖广告,因此也依赖它们为广告商聚合大量观众的能力。"
3. 广告价格随收视率飙升,大结局创天价
NBC主要通过广告将这种观众集中度变现。随着《宋飞正传》收视率上升,广告商愿意支付的价格也随之提高。 关键数据如下:
| 年份 | 30秒广告价格 | 备注 |
|---|---|---|
| 1995 | 约49万美元 | 当时常规剧集最高价 |
| 1996 | 约55万美元 | 《宋飞正传》与《急诊室的故事》成为首批每分钟广告收入约100万美元的常规黄金时段节目 |
| 1997 | 每分钟超100万美元 | 《洛杉矶时报》称该剧为"NBC的金矿",每周吸引超3000万观众 |
| 1998大结局 | 30秒广告高达200万美元 | 比1998年超级碗30秒广告(130万美元)高出约54% |
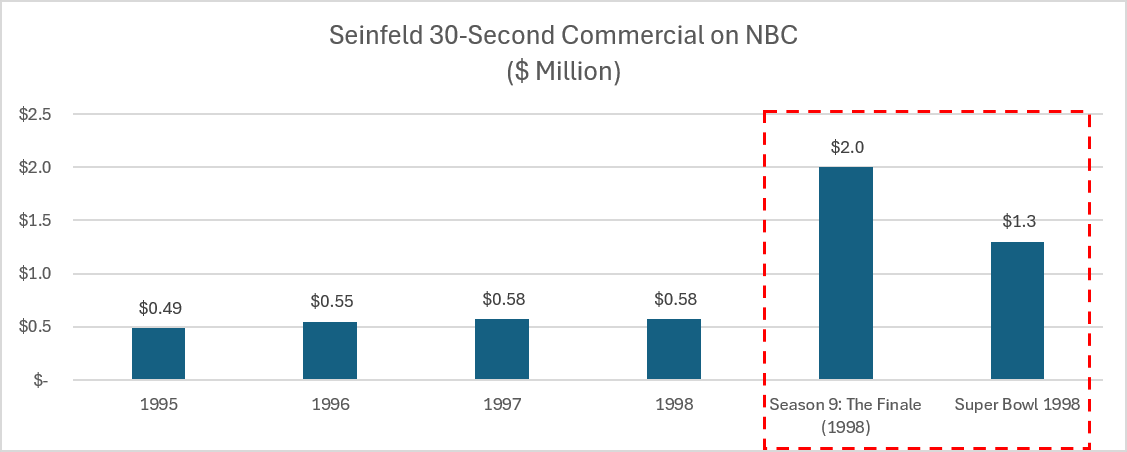
作者指出,大结局的稀缺性和观众预期将经济效应推至另一高度——30秒广告位售价200万美元,比超级碗广告贵54%。
《宋飞正传》对NBC的战略价值远超单集广告收入
文章指出,《宋飞正传》的价值不仅来自其自身的广告收入,更在于它作为NBC周四晚间“必看电视”阵容的核心,为整个时段提供了强大的观众基础和节目推广平台。 作者原话说:“Seinfeld anchored NBC’s Thursday-night lineup, historically one of television’s most valuable advertising nights.” 意即:“《宋飞正传》是NBC周四晚间档的支柱,该时段历来是电视上最有价值的广告时段之一。” 广告商愿意为周四节目支付溢价,因为观众被认为会在周末前做出消费和娱乐决策。到1997年,《华盛顿邮报》称其为“也许是电视上最重要的节目”,NBC围绕它构建了周四阵容。时任NBC总裁Warren Littlefield将周四称为NBC的“喜剧卡纳维拉尔角”,《宋飞正传》则是发射台。
观众的人口结构优势直接转化为广告定价权。 1997年,《洛杉矶时报》指出,《宋飞正传》的总观众仅是对手CBS《诊断谋杀》的两倍多一点,但《宋飞正传》的广告售价却高出近10倍。差异部分源于观众构成:《宋飞正传》吸引了广告商特别看重的年轻观众,而《诊断谋杀》的观众严重偏向65岁以上人群。当年,NBC预售广告收入约21.5亿美元,比CBS多出约9亿美元。
制作成本飙升,但NBC仍愿支付天价
尽管《宋飞正传》的制作成本创下纪录,但NBC认为其战略价值远超预算。 到最终季,Jerry Seinfeld成为首位单集片酬超100万美元的电视演员,其他三位主演的片酬也从约16万美元谈判至每集60万美元。制作成本因此升至每集300万美元以上,《华盛顿邮报》1997年称其为情景喜剧的纪录。对于约22分钟的成品电视节目,这是一笔巨款。但NBC的经济账依然划算:它可以围绕该剧收取溢价广告费,用其强化整个周四晚间档的经济效益,并巩固其作为领先广播网络的地位。
Jerry Seinfeld本人的片酬增长反映了议价权的转移。 他的片酬从1989年首季的每集约2万美元,飙升至1998年最终季的每集100万美元,年复合增长率达54%。更引人注目的是,当Seinfeld决定结束该剧时,NBC曾开出每集约500万美元、即超过1亿美元的价格挽留他再拍一季。时任NBC娱乐总裁Warren Littlefield在2012年接受福克斯新闻采访时解释:“我们给出了一个闻所未闻的数字……我们带着一笔惊人的金额进去,自信没人能拒绝。他来找我说,‘我没有生活,没结婚,没孩子。’我们倾尽所有,他动心了,但最终这是一个关于生活质量的决定。”
《宋飞正传》的经济学:NBC只是价值的一层
文章强调,NBC的原始播出权只是该剧价值体系中的一层,制作方和发行方从长期重播权中捕获了更大价值。 NBC支付播出权并获取广告收入,但该剧由Castle Rock Entertainment(华纳兄弟子公司)制作,而哥伦比亚三星(后成为索尼影业一部分)负责辛迪加发行。一旦剧集积累了足够多的剧集并建立了全国观众群,重播权就成为一种可以反复授权、无需重新制作的宝贵资产。
到1998年,《福布斯》估计《宋飞正传》在九年的播出期内已产生近17亿美元利润,称其为“历史上最赚钱的单部娱乐作品”。 具体分配如下:
| 受益方 | 估计利润 |
|---|---|
| Castle Rock & 哥伦比亚三星 | 接近10亿美元 |
| Jerry Seinfeld & Larry David | 约5亿美元(另加原始播出期间超1亿美元的制作相关费用) |
| NBC | 约20%-40%的年度利润贡献(NBC年利润约4.5亿美元) |
文章指出,该剧对NBC的重要性不仅来自节目本身的盈利能力,更来自它为整个周四晚间档创造的观众和定价权。作者原话说:“The economics of Seinfeld therefore extended far beyond its weekly television ratings.” 意即:“因此,《宋飞正传》的经济学远远超出了其每周的电视收视率。” NBC受益于广告和周四档的战略价值,而制片方、创作者和发行方则从该剧长期的重播权中捕获了巨大价值。
1. 重播收入持续攀升,远超同期剧集
《宋飞正传》的重播收入在首播后数十年仍保持增长,累计超过40亿美元。 1995年首次进入联播市场时,该剧以每集超300万美元的许可费卖给224家地方电视台;1998年第二轮合同(2001年起执行)涨至约每集600万美元,五年总价约11亿美元,几乎是《考斯比一家》此前约6亿美元纪录的两倍。截至2010年,重播收入约27亿美元;到2017年,重播及相关授权总收入估计超过40亿美元。作者原话说:"Unlike most television properties, whose syndication value typically declines as they lose cultural relevance, Seinfeld remained highly valuable decades after its debut."——意即:"与大多数电视资产不同,它们的联播价值通常会随着文化相关性下降而递减,《宋飞正传》在首播数十年后仍保持高价值。" 2019年,Viacom据报愿为有线电视版权支付每集约20万至25万美元。
2. 流媒体时代:Netflix以超5亿美元拿下全球版权
Netflix在2019年同意支付超5亿美元获得《宋飞正传》五年全球流媒体版权(2021年起),折合每集约300万美元。 这一价格远超Hulu此前六年美国流媒体版权约1.3亿美元(每集约70万美元)。Netflix在宣布交易时表示:"Seinfeld is the television comedy that all television comedy is measured against…It is as fresh and funny as ever, and will be available to the world in 4K for the first time."——意即:"《宋飞正传》是所有电视喜剧的衡量标准……它一如既往地新鲜有趣,并将首次以4K画质面向全球观众。" 2026年,Netflix续约五年,财务条款未公开。文章指出,经典情景喜剧如Seinfeld、Friends和The Office因剧集短、可重看性强、幽默围绕日常社交行为而非特定历史事件,具备跨代吸引力。2018年,《办公室》和《老友记》在Netflix上合计被观看850亿分钟,相当于每位订阅者约25小时。
3. 跨代受众与持久口碑支撑商业价值
《宋飞正传》的观众覆盖了从首播至今的多代人,且口碑持续强劲。 2026年上半年,Nielsen数据显示该剧通过流媒体和线性电视触达约6000万美国人,约占美国人口的20%。2021年数据表明,41%的当时观众在该剧1998年收官时要么是幼儿要么尚未出生。截至2026年第三季度,该剧在IMDb Top 250电视节目中排名第47位,累计获得81个奖项和近200项提名,包括艾美奖、金球奖和美国剪辑师协会认可。文章总结道:这部"关于无的剧"在首播超过35年后,仍同时作为文化地标和高货币化能力的电视资产存在。
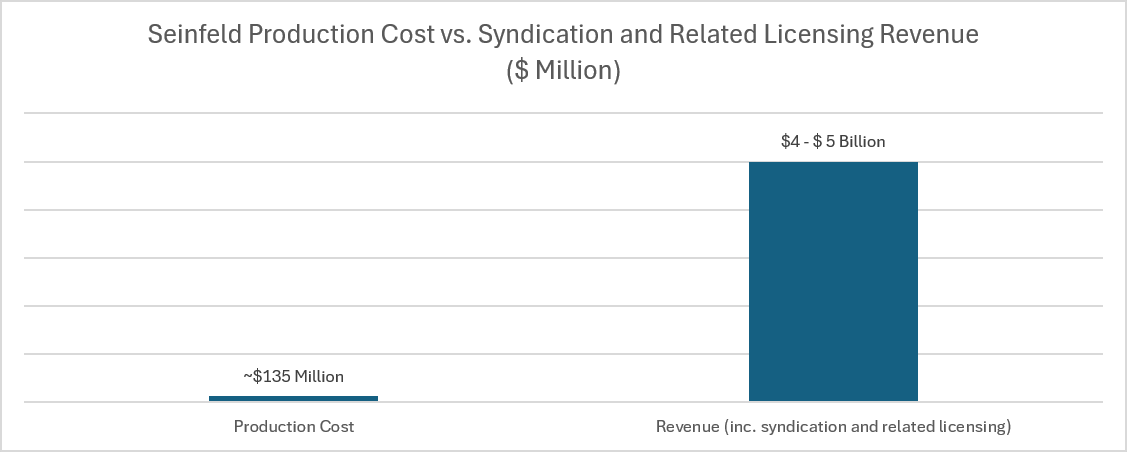
1.7亿制作费撬动40-50亿收入
《宋飞正传》的制作成本与后续收入之间存在巨大杠杆效应。 文章指出,该剧每集制作成本从1994年的约75万美元(1994年《华盛顿邮报》估算)升至最终季的约300万美元(1997年估算)。作者以75万美元作为粗略中位数,乘以约180集,得出总制作成本至少1.35亿美元。而该剧后续从重播、联合播出及相关授权中累计产生了约40-50亿美元收入。作者原话说:"Even on this rough basis, the production investment was small relative to the roughly $4-5 billion that Seinfeld has subsequently generated from reruns, syndication, and related licensing."——意即:"即使按这种粗略估算,制作投资相对于《宋飞正传》随后从重播、联合播出和相关授权中产生的约40-50亿美元来说,也是微不足道的。"
宋飞本人财富:15%权益+持续变现
杰瑞·宋飞(Jerry Seinfeld)的亿万身家主要来自该剧的联合播出收入。 截至2026年9月,福布斯估算其净资产约11亿美元。他与联合创作者拉里·大卫(Larry David)各持有该剧利润的15%权益。1998年首轮有线电视和国际发行协议价值约17亿美元,后续电视和流媒体授权持续产生收入(截至2026年累计约40-50亿美元,包括约5亿美元的Netflix交易)。2016-2020年间,宋飞年收入约4000万至近7000万美元。
同等权益,不同结局:宋飞vs大卫
尽管持有相同的15%利润分成,拉里·大卫的净资产远低于杰瑞·宋飞。 福布斯2024年估算,大卫净资产不到4亿美元,而宋飞超过10亿美元。差异原因有二:一是大卫2007年离婚导致财富大幅缩水,他本人总结为"我妻子拿走了一半"("My wife got half of it."),且前妻有权分享离婚前积累的持续收益;二是宋飞通过单口巡演、《喝咖啡的喜剧演员》及流媒体交易持续创收,而大卫在《抑制热情》制作节奏较慢,常间隔多年。
播出模式决定观众规模与变现路径
《宋飞正传》与《抑制热情》的经济学差异根植于不同的播出模式。 《宋飞正传》在NBC免费广播网播出,依赖广告收入,1993年移至周四后常规吸引约3000万观众,1998年大结局超7000万。而《抑制热情》在HBO付费订阅网播出,无传统广告,2002年单集约400-500万观众,2009年降至约100万,2024年大结局首夜仅约110万(含重播)。文章还披露一个历史细节:1995年NBC仅给《宋飞正传》第一季4集订单时,宋飞本有机会转投一家愿意订购24集的有线电视网,但他选择留在NBC,相信该剧能在广播电视成功。由于观众规模小,《抑制热情》的联合播出表现也远逊——2009年Tribune以"全易货交易"(all-barter deal)获得该剧三年播出权,而非传统的现金授权协议。
《抑制热情》的辛迪加失败与《宋飞正传》形成鲜明对比
《抑制热情》的电视辛迪加尝试以失败告终,与《宋飞正传》的巨大商业成功形成鲜明对比,但其后续流媒体授权仍持续产生价值。
- 2010年,Tribune公司以每集约50万美元的授权费获得了《抑制热情》和《明星伙伴》的辛迪加播出权。作为交换,Tribune每集向HBO提供3分钟全国广告库存,同时保留4分钟本地广告时间。
- 该安排表现不佳。到2011年5月,距辛迪加开播仅约一年,HBO就要求其发行合作伙伴华纳兄弟将这两部剧从辛迪加中撤出。作者指出:“Ratings had been weak, and stations increasingly moved the programs into later time slots, which further reduced their audiences.”(收视率一直疲软,电视台越来越多地将这些节目移至更晚的时段,这进一步减少了它们的观众。)由此产生的广告收入显然不足以证明发行成本是合理的。
- 这一经历与《宋飞正传》形成鲜明对比,后者的重播成为历史上最具商业价值的辛迪加电视节目之一。
- 然而,《抑制热情》通过流媒体和更广泛的授权安排继续产生价值。该剧后来通过Amazon Prime、HBO Max以及部分市场的Netflix提供服务。但这些权利通常包含在更广泛的HBO内容授权协议中,公开披露的数据并未为《抑制热情》本身分配具体的美元价值。因此,与《宋飞正传》不同,没有现成的公开估计数据来显示《抑制热情》累计产生的辛迪加和授权收入。
投资含义
本文通过《抑制热情》的案例,展示了内容资产商业价值的巨大不确定性。 同一创作者(拉里·大卫)的作品,在传统电视辛迪加模式下的表现天差地别,而流媒体时代的授权收入又因捆绑协议而难以单独量化。这提醒投资者,在评估单一内容IP的长期价值时,需警惕历史成功案例的误导性,并认识到商业模式(辛迪加 vs. 流媒体)和分发渠道对变现能力的决定性影响。机构视角偏差:Worldly Partners作为研究机构,倾向于强调数据透明度的缺乏和商业模式的复杂性,这与其自身追求精确估值的投资方法论一致。
全文标的动向表
| 标的 | 方向 | 作者态度一句话 | 关键数据 |
|---|---|---|---|
| 《宋飞正传》 | 持有观察 | 作为“非主流创意逆袭”的核心案例,其长期IP价值被高度肯定。 | 总制作成本约1.35亿美元,累计收入约40-50亿美元;Netflix 2019年以超5亿美元购得全球流媒体版权。 |
| 杰瑞·宋飞(Jerry Seinfeld) | 持有观察 | 通过15%利润权益和持续变现(巡演、流媒体交易)成为亿万富翁。 | 截至2026年净资产约11亿美元;2016-2020年间年收入约4000万至近7000万美元。 |
| 拉里·大卫(Larry David) | 持有观察 | 持有相同15%权益,但因离婚和收入结构差异,财富远低于宋飞。 | 截至2024年净资产不到4亿美元;离婚导致财富大幅缩水。 |
| 《抑制热情》 | 持有观察 | 作为对比案例,其传统辛迪加失败,但流媒体授权仍持续产生价值。 | 2010年Tribune以每集约50万美元授权费获得辛迪加权,但2011年因收视疲软被撤出;后续通过Amazon Prime、HBO Max等流媒体分发。 |