A Catalyst for the AI Bubble Break
GMO 是 Jeremy Grantham 与 Richard Mayo、Eyk Van Otterloo 等人于 1977 年在波士顿创立的资产管理公司,以估值驱动的动态资产配置和长周期均值回归框架著称。Grantham 以识别历史级泡沫闻名——2000 年互联网泡沫与 2008 年全球金融危机前均有公开预警。旗舰内容为 GMO 季度信(现由资产配置联席主管 Ben Inker 与 John Pease 执笔)、Grantham 的 Viewpoints 长文与 7 年资产类别回报预测。
一句话导读
这篇报告说,美国股市可能快要崩了,但原因不是AI赚不到钱,而是太多公司急着上市圈钱。作者GMO认为,像SpaceX、OpenAI这些明星公司如果上市,会释放出天量股票,相当于市场一下子多了5%的供给。历史上,股票供给每多1%,市场就会跌4%左右。更糟的是,现在大部分基金经理被规定只能买美股,不能灵活调仓,所以市场吸收新股票的能力很弱。作者警告,供给冲击可能先于AI业绩变脸,成为压垮泡沫的最后一根稻草。
一眼要点
一句话概括作者本期的市场判断:美国股市正面临由AI资本支出和IPO浪潮驱动的历史性股权供给冲击,可能先于AI需求恶化触发泡沫破裂。【看空】
- 作者警告,SpaceX、Anthropic、OpenAI等超级IPO总估值接近美国股市可投资市值的5%,构成历史级供给冲击。
- 股权净供给从过去每年约1%的收缩(回购>发行)逆转为每年约5%的增长(发行>回购),6个百分点的剧烈翻转。
- 基于4倍乘数模型,5%的供给增长预计拖累未来12-18个月回报率约20%。
- 被动投资与基准约束导致市场吸收能力脆弱:仅约30%的资本用于机会性买卖,远低于1980年代的75%。
- 作者认为,供给冲击可能在AI收入不及预期的证据变得明显之前就压低市场,类似2000年互联网泡沫破裂前新股发行压垮市场的模式。
供给冲击是AI泡沫破裂的潜在催化剂
作者认为,AI泡沫破裂的催化剂可能来自股票供给增加而非需求疲软。 泡沫本质类似庞氏骗局,需要持续吸引新资本维持;而供给增加往往是泡沫破裂的直接原因。作者指出,历史上英国铁路泡沫因过度投资导致资本回报率崩塌,而2000年互联网泡沫则是在基本面恶化前就被大量新股发行压垮——"the bubble burst well before that became common knowledge"(意即:泡沫在基本面恶化成为共识之前就已破裂)。作者判断,当前市场对股票供给的敏感度比2000年更高,因此供给冲击可能在AI过度投资的负面效应显现前就触发调整。
历史数据:供给每增1%,市值跌约4%
数据显示,IPO供给每增加1%,未来一年市场价值平均下跌约4%。 作者引用Exhibit 2的历史回归分析(控制估值水平后),指出1999-2000年IPO占市值峰值约5%,而"it doesn’t take much new supply to overwhelm the market"(意即:不需要太多新增供给就能压垮市场)。这一关系在控制远期1年盈利收益率后依然显著。
SpaceX锁定期解禁将释放约2万亿美元供给
2027年6月12日,SpaceX最后一批约2万亿美元股份将解除锁定期。 作者判断,大多数非马斯克股东将选择卖出:员工需偿还抵押贷款或SpaceX抵押债务;基金会因分配受限而现金紧张;捐赠基金更需流动性。买家(如纳斯达克100ETF)需出售其他流动性股票筹集资金,而原SpaceX股东若将现金用于缴税、还债或投资新AI风投,则不会重新买入股票,导致净供给增加。
被动投资与基准约束削弱市场吸收能力
现实世界的投资者是"受约束的利润最大化者",而非纯粹套利者。 美国股票基金经理即使认为欧股或阿根廷债券便宜,若契约不允许也无法买入;即使认为美股整体昂贵,也难以大幅减仓。作者指出:"She may hate certain benchmark-heavy assets while being forced to own them because of benchmark-relative position limits"(意即:她可能厌恶某些基准权重过高的资产,却因相对基准的仓位限制而被迫持有)。这种结构导致市场缺乏足够买家吸收新增供给,价格偏离基本面后难以快速回归。
前瞻:供给冲击可能先于AI需求恶化到来
作者预测,供给增加可能在AI收入不及预期的证据变得明显之前就压低市场。 报告承认,最终AI需求可能无法跟上供给,投资回报率将令人失望,但"much less has been written about why the stock market has become ever more sensitive to changes in supply and demand for shares"(意即:但关于股市为何对股票供需变化变得更为敏感,讨论甚少)。作者认为,未来几个季度大量股权供给(SpaceX、Anthropic、OpenAI的潜在IPO及超大规模企业二次发行)叠加市场结构脆弱性,可能成为泡沫破裂的催化剂。
新增论据与观点:约束驱动的市场分割与价格非弹性
1. 市场分割的深化:从行业到风格的分化
续篇第6段指出,即使无现金流的资产(如加密货币)也能因“货币”标签而积累巨大价值,这暗示了市场定价的非理性基础。然而,更关键的是第7-8段揭示的机构约束如何加剧市场分割。数据显示,随着投资经理从跨资产类别转向专注于资产类别内的细分领域(如“成长科技”板块),跨行业比较急剧减少。例如,微软与埃克森美孚的定价关联性在专业经理人眼中几乎消失。
对比数据:股票相关性分化(Exhibit 3)
| 股票相似性 | 平均配对相关性(Russell 3000代理) | 说明 |
|---|---|---|
| 最相似(同行业前十分位) | 显著上升(趋势明确) | 同类企业定价联动增强 |
| 最不相似(跨行业后十分位) | 接近零(长期稳定) | 跨行业定价脱钩 |
这一现象表明,约束驱动的专业化不仅分割了市场,还使得相似资产的价格更易同步波动,而不同资产间的价格偏离则难以纠正。这与传统有效市场假说(EMH)中“所有信息应迅速反映在价格中”的预测相悖——实际上,信息传递被专业壁垒阻隔。
2. 基准的过度重要性:主动管理资本的萎缩
续篇第9-10段揭示了基准的“不合理”影响力。1980年代,美国主动权益基金中约80%的资金用于非基准头寸(off-benchmark positions),但到2025年,这一比例降至60%。更关键的是,被动投资占比从1980年的不足10%飙升至2025年的超过50%,导致整体市场中仅约30%的资金(即“主动资本”)用于机会性买卖。
对比数据:主动资本占比演变
| 年份 | 主动基金非基准头寸占比 | 被动投资占比 | 整体市场机会性资本占比 |
|---|---|---|---|
| 1980 | ~80% | <10% | ~75% |
| 2025 | 60% | >50% | ~30% |
这一变化意味着,即使价格剧烈波动,大部分持股(由被动基金和基准约束的主动基金持有)也不会被交易。续篇第11段进一步指出,学术研究证实了这种价格非弹性:外生需求冲击(如指数纳入或基金强制抛售)导致股票价格平均变动约1%(对应1%的需求变化)。这虽然看似与普通商品(如汽车)的需求弹性相当,但股票拥有数百个替代品,理论上应具有更高弹性——实际数据却显示市场远非“纯粹利润最大化者”的理想状态。
3. 跨资产类别流动的放大效应
续篇第12-17段转向更宏观的视角:美国股票市场整体对资金流动的敏感性。截至2026年5月,约83%的基金(约30万亿美元)仅交易美国股票,仅3%的基金可跨资产类别调整。同时,最终资产所有者(如401(k)账户和主权财富基金)的资产配置高度僵化:每年仅约10%的退休账户改变配置,全球最大主权财富基金(挪威GPFG)在过去20年仅调整两次股权目标比例(最近一次在2017年从60%升至70%)。
关键估计:股票市场对流动的价格弹性
| 流动方向 | 价格影响(12个月内) | 数据来源 |
|---|---|---|
| 股票供给增加1% | 市场总价值下降4% | GMO基于可预测非信息流分析 |
这一弹性(-4)远高于单只股票的-1,反映了跨资产类别替代品的稀缺性。由于极少投资者愿意在价格下跌时增加股权配置(且美国投资者股权配置已达历史高位),流动冲击被放大。这与传统资产定价模型(如CAPM)中“供给弹性无限大”的假设形成鲜明对比。
4. 对传统理论的挑战
续篇的实证发现对有效市场假说(EMH)和理性预期理论构成直接挑战:
- EMH的失效:如果市场有效,价格应仅由信息驱动,而非非信息性流动。但Exhibit 3和Exhibit 5显示,流动冲击(如指数纳入)能显著改变价格,且影响持续12个月以上。
- 理性套利限制:即使存在套利机会,专业经理人的基准约束和风格限制(如“成长科技”经理无法交易能源股)阻止了跨行业套利,导致价格偏离持续存在。
- 行为金融学的补充:续篇第6段提及的加密货币狂热,以及第11段中“持股稳定但价格波动”的现象,暗示投资者行为(如羊群效应、锚定效应)在约束框架下被放大。
5. 政策与投资启示
- 对监管者:SEC的命名规则(如“美国股票基金”需持有80%美国股票)虽旨在保护投资者,却无意中加剧了市场分割。未来政策需权衡透明度与市场效率。
- 对投资者:主动管理资本萎缩意味着“聪明钱”的影响力下降,被动投资者需警惕基准集中风险(如S&P 500中前10大股票占比超30%)。跨资产配置的灵活性(如GMO的做法)可能成为稀缺优势。
- 对学术界:需重新审视资产定价模型中的“无摩擦”假设,纳入约束驱动的价格非弹性作为关键变量。
总结
续篇通过实证数据(Exhibit 3-5)和逻辑推演,系统论证了机构约束如何导致市场分割、基准过度重要以及价格非弹性。这些发现不仅挑战了传统金融理论,也为理解当代市场异常(如低波动率、高相关性)提供了新视角。下一部分将探讨这些约束的长期后果及可能的缓解路径。
好的,这是对「Introduction」续篇内容的分析,延续之前的风格,补充新的论据、数据和观点,不重复之前已分析的内容。
核心论点:股权供给的结构性逆转与市场敏感性的放大效应
续篇的核心论点在于,美国股市正经历一场由股权供给驱动的结构性转变,从过去二十年的“净收缩”时代(回购 > 发行)转向“净扩张”时代(发行 > 回购)。这一逆转的规模(接近5%的年化净增)和速度,结合当前市场对供给冲击的极高敏感性(4倍乘数),构成了未来12-18个月回报率面临约20%下行压力的核心逻辑。这并非简单的周期性波动,而是一个可能触发泡沫破裂的“庞氏反馈循环”的起点。
新增论据与数据支撑
1. 供给冲击的量化规模:
- 超级IPO个案:文章明确指出,SpaceX(非马斯克持股部分)、Anthropic和OpenAI的潜在IPO总估值已接近美国股市总可投资市值的5%(OpenAI约1.5万亿美元,Anthropic约2万亿美元)。这是一个极其巨大的单一供给冲击,远超历史平均水平。
- 净稀释的确认:文章确认,除全球金融危机(GFC)短暂例外外,美国股市在二十年来首次出现净稀释。核心驱动因素是“超大规模企业”(hyperscalers,如微软、谷歌、亚马逊等)持续的资本支出狂潮,导致股票发行量超过回购量。
- 供给增速的逆转:从过去每年约1% 的供给收缩(回购>发行),转变为每年接近5% 甚至更高的供给增长。这是一个6个百分点的剧烈翻转,对市场供需平衡的冲击是历史性的。
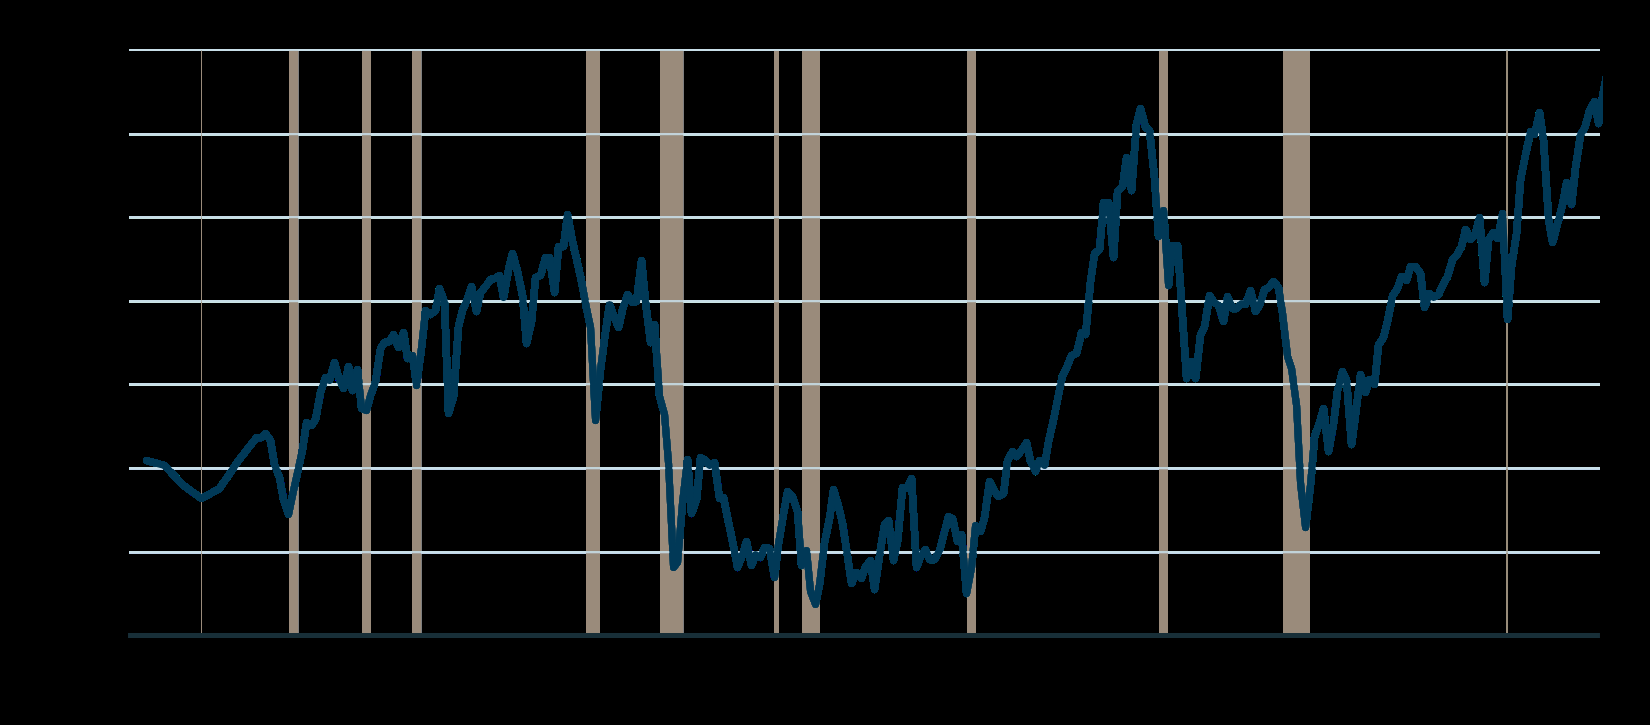
2. 市场敏感性的实证与乘数效应:
- 乘数模型:文章引用了Gabaix和Koijen (2020)的学术研究,该研究将流量乘数(flow multiplier)设定为约5倍。而作者基于自身对多种准外生流量(quasi-exogenous flows)影响的混合估算,采用了更为保守的4倍乘数。
- 回报率影响测算:基于4倍乘数,5%的供给增长意味着对回报率的拖累约为20%(5% * 4 = 20%)。这意味着,即使不考虑估值和盈利预期,仅供给冲击一项,就足以使未来12-18个月的预期回报率(约6%实际回报)下降约20%。
3. 历史类比与风险传导机制:
- 互联网泡沫类比:文章将当前市场与互联网泡沫进行类比,指出当时也是由发行(IPO)触发了熊市的初始阶段。但随后的市场暴跌(腰斩)是由高估值和过度投资导致的利润率下降共同驱动的。作者暗示,当前市场同样面临高估值和AI过度投资的潜在风险,因此不能排除类似情景重演的可能性。
- 庞氏反馈循环:文章提出了一个关键的风险传导机制:如果市场成功吸收了当前的供给(例如,AI主题的IPO被热烈追捧),这将鼓励更多的公司上市和融资(“庞氏反馈循环”)。这些新资本将主要投入AI基础设施建设,最终导致AI领域的投资回报率(ROI)下降。当ROI令人失望时,泡沫就会破裂。而由于市场对供给高度敏感,价格可能在市场真正意识到ROI恶化之前就已经开始下跌。
对比数据与表格呈现
| 指标 | 历史/基准情景 | 当前/预测情景 | 变化幅度 | 关键驱动因素 |
|---|---|---|---|---|
| 股权净供给年化变化率 | -1%(净收缩,回购>发行) | +5%(净扩张,发行>回购) | +6个百分点 | 超大规模企业资本支出、AI公司IPO |
| 供给冲击对回报率的拖累 | 无(供给收缩提供支撑) | -20%(基于4倍乘数) | -20% | 供给量级与市场敏感性 |
| 市场敏感性(流量乘数) | 约1-2倍(历史均值) | 约4-5倍(当前学术与实证) | +2-3倍 | 杠杆ETF、对冲基金高杠杆等机制 |
| AI相关IPO总估值占比 | 无(或极低) | 约5%(OpenAI+Anthropic+SpaceX) | 显著增加 | AI行业资本化进程加速 |
新增观点与结论
- 风险/回报权衡的根本性转变:作者强调,这不是一个套利机会,而是整个市场风险/回报权衡的结构性转变。供给冲击不再是边缘因素,而是影响未来回报的核心变量。
- 对专业投资者的启示:文章暗示,一些专业投资者(如利用杠杆单股ETF或高杠杆AI对冲基金的机构)可能已经意识到并利用了这种高敏感性,但他们没有动机公开解释其策略。这解释了为何该话题在公开讨论中“得到的笔墨少于其应得的”。
- 结论的局限性:作者承认,上述预测并非必然发生。如果需求能同步增长,市场可能在未来几个季度避免下跌。但“庞氏反馈循环”的逻辑意味着,即使短期被吸收,长期风险也在累积,最终会以更剧烈的方式爆发。
- 免责声明的重要性:文章末尾的免责声明强调了观点截止日期(2026年9月)和潜在的市场变化,提醒读者这并非投资建议。
总结
续篇通过引入具体的超级IPO案例、量化供给逆转的规模、引用学术乘数模型进行回报率测算,以及构建“庞氏反馈循环”的风险传导机制,将“股权供给”这一主题从一个宏观背景提升为当前市场最核心的风险定价因素。其核心结论是:美国股市正面临一个由AI资本支出和IPO浪潮驱动的、历史性的股权供给冲击,结合市场对供给的极高敏感性,这将在未来12-18个月内对回报率产生约20%的显著拖累,并可能成为触发泡沫破裂的导火索。
全文标的动向表
| 标的 | 方向 | 作者态度一句话 | 关键数据 |
|---|---|---|---|
| SpaceX | 持有观察 | 2027年锁定期解禁将释放约2万亿美元供给,多数非马斯克股东预计卖出 | 非马斯克持股部分估值约2万亿美元 |
| OpenAI | 持有观察 | 潜在IPO估值巨大,构成供给冲击核心来源之一 | 估值约1.5万亿美元 |
| Anthropic | 持有观察 | 潜在IPO估值巨大,构成供给冲击核心来源之一 | 估值约2万亿美元 |
| 微软 | 持有观察 | 作为超大规模企业之一,持续的资本支出狂潮导致股票发行量超过回购量 | 属于“超大规模企业”群体 |
| 谷歌 | 持有观察 | 同上,资本支出驱动净稀释 | 属于“超大规模企业”群体 |
| 亚马逊 | 持有观察 | 同上,资本支出驱动净稀释 | 属于“超大规模企业”群体 |