Three-Body Problem
Hosking Partners 是 Jeremy Hosking(在 Marathon 任基金经理逾 25 年)于 2013 年在伦敦创立的精品资产管理公司,奉行资本周期与供给端逆向投资,多决策人模式、全球持有 350 余只股票、长期重仓,管理约 55 亿美元,发布研究文章、主动所有权报告与 Capital Cyclists 播客。
一句话导读
这篇报告说,投资中国现在风险很大,因为台湾问题像“三体问题”一样复杂难测,加上中国很多行业产能过剩、回报低。作者对市场很谨慎,认为低配中国是明智的。重点提到:阿里巴巴、腾讯、京东、美团这些在线零售公司市场地位稳、股东回报改善,是少数值得直接投资的;台积电生产全球大部分先进芯片,是中美争夺的关键;还通过能源、材料和东南亚市场间接押注中国,但警告如果中美冲突升级,这些也会受影响。
一眼要点
一句话概括:Hosking Partners 认为,台湾问题“三体困局”叠加中国多数行业资本错配,低配中国是理性选择。【谨慎】
- 中美台三方关系如“三体问题”般复杂难测,任何简单预测都不可靠,战争在历史上是“可能的”。
- 中国独生子女一代的高失业率(16-24岁达20%)和反战情绪,可能从内部制约战争冲动。
- 中国多数行业因政府主导的产能过剩和每年2500-4000亿美元补贴,资本回报持续承压。
- 在线零售(阿里巴巴、腾讯、京东、美团)是少数直接敞口,因市场地位稳固且股东回报改善。
- 组合通过能源、材料主题(约占25%)及东南亚市场保持对中国经济的间接暴露,以平衡风险。
三体困局:中美台关系复杂难测,低配中国是理性选择
文章开篇即点明,中美台三方关系如同经典力学中的“三体问题”,初始条件的微小变化可能导致截然不同的结果,因此任何简单预测都不可靠。 作者指出,这种地缘政治僵局的深层复杂性,使得专家也难以在三个领域都具备专长,且单一视角(经济、军事、地缘政治)无法提供可操作的预测优势。作者原话说:“Much like the phenomenon in classical mechanics from which this note takes its title – whereby in a three-body system, any miniscule change in initial conditions can result in wildly different outcomes – the deep complexities of this three-way strategic impasse resist simplistic forecasting.” 意即:“与本报告标题所引用的经典力学现象非常相似——在三体系统中,初始条件的任何微小变化都可能导致截然不同的结果——这种三方战略僵局的深层复杂性,使得简单的预测难以奏效。” 因此,Hosking Partners 的结论是“不确定性”,其对中国的低配仓位正是这种不确定性的反映。
现实主义视角下,战争似乎不可避免
文章引用哈佛肯尼迪学院2015年的一项研究,指出历史上16个崛起国挑战守成国的案例中,有12个导致了战争,而当前中美竞争叠加意识形态分歧,使台海冲突风险上升。 该研究发现,大多数以战争告终的场景中,竞争(资源、土地、军力)与意识形态差异相结合;而避免战争的案例中,双方意识形态相似(如15世纪的西班牙-葡萄牙、20世纪初的美英)。作者认为,在崛起的中国与主导的美国之间,现实主义竞争与明显的意识形态分歧并存,而台湾只是多个潜在引爆点之一,因此历史告诉我们战争在某种形式上是“可能的”。作者原话说:“In the case of rising China versus the dominant US, realist competition appears to be combined with distinct ideological disagreement. And while Taiwan is only one of several possible flashpoints, history tells us that war – in some form – is therefore probable.” 意即:“在崛起的中国与主导的美国这个案例中,现实主义竞争似乎与明显的意识形态分歧结合在一起。尽管台湾只是几个可能的引爆点之一,但历史告诉我们,战争——以某种形式——因此是可能的。”
台湾:地缘战略与半导体技术的双重关键
文章从地理和科技两个维度论证了台湾的重要性,认为其统一对中国而言是“地缘战略宝石”,对美国则是维持区域霸权的关键。
- 地理层面:台湾是连接日本、韩国、菲律宾的“岛链”中心环节,控制着中国进入太平洋的海上通道。若被敌对海军封锁,这些关键航道(连同马六甲海峡)可迅速切断中国的海上贸易路线。作者指出,中国领导人习近平对俄罗斯的态度以及发展电动汽车,都是为了减少对进口海运石油的依赖,从而降低这种地理脆弱性。而统一台湾,控制高雄海军基地,将打破美国控制的岛链,不仅保障中国通往太平洋的通道,还能反过来封锁美国进入南海的通道,重创美国在东南亚的区域竞争能力。
- 科技层面:台湾是半导体制造的核心。台积电(TSMC) 生产全球约60%的半导体,以及近90%的最先进类型芯片。中国和美国都将半导体生产和供应视为关键战略目标。中国每年进口约3000亿美元的半导体,大部分来自美国及其盟友韩国和台湾。作者引用克里斯·米勒在《芯片战争》中的观点,称中国“惊人地依赖外国产品”。因此,统一台湾并控制其芯片产业,对中国而言是一条捷径。
硬威慑与军事集结:冲突的引力
文章指出,美国及其盟友通过强大的军事存在(硬威慑)来反制中国统一台湾的现实主义动机,但军事力量的集结本身也增加了冲突的风险。 美国在亚太地区部署了近10万军队和第七舰队(50-60艘舰艇),且未来将显著增加。日本已承诺将国防开支提升至GDP的2%,成为世界第三大国防开支国。美、英、澳的AUKUS协议旨在增加在东南亚运营的核潜艇数量。这些措施在很大程度上是为了威慑中国对台湾的入侵。与此同时,中国军队拥有世界上规模最大的常备军,其海军舰艇吨位每四年增加相当于整个英国皇家海军的规模。作者提醒,军事资产的集结不一定意味着使用,但俄罗斯入侵乌克兰提醒我们,军事力量的存在本身就形成了一种“朝向冲突的引力”,尤其是在一个缺乏制衡的威权国家手中。作者总结道:“If you build for war, war might well come knocking.” 意即:“如果你为战争而建设,战争很可能就会来敲门。”
投资含义
文章的核心投资含义是:地缘政治不确定性是Hosking Partners对中国保持低配仓位的关键理由之一。 读者应注意,这是持仓方视角,作者通过强调“三体问题”的复杂性和历史先例,为其投资决策提供了叙事合理性。该机构判断,在台海问题得到明确解决或风险显著降低之前,中国市场的风险溢价将保持高位,这与其资本周期投资法(强调供给侧和风险)是一致的。
理想主义视角下的希望:中国内部矛盾可能抑制战争冲动
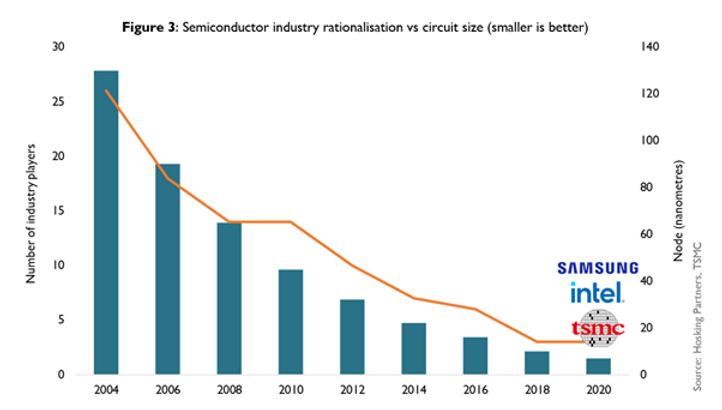
文章指出,尽管中美意识形态对立看似不可调和,但中国内部的社会、政治与经济矛盾正在形成反战力量。 作者首先承认,中美对全球社会秩序的根本分歧("a fundamental disagreement about how societies – nationally and internationally – should be organised"——意即"关于社会应如何组织、应倡导何种价值观的根本分歧")确实为冲突提供了意识形态基础。但弗朗西斯·福山(Francis Fukuyama)指出,中美都不是各自体制的完美代表——美国民主在退化,中国集权也暴露缺陷。作者认为,破碎的体制既可能因顶层误判增加战争风险,也可能通过底层效应将国家拉离冲突。
独生子女一代:反战的社会力量
独生子女一代(10-40岁)是中国未来的关键变量,其反战倾向可能制约决策层。 作者引用金刻羽(Keyu Jin)的研究指出,这一代人在高压应试教育中成长,尽管高学历人口众多,但高科技岗位仍空缺——截至2022年底,中国半导体行业有30万个职位空缺,同时许多硕士博士在从事体力劳动。16-24岁青年失业率高达20%。作者原话说:"a remarkable 20% of 16 to 24-year-olds are unemployed"——意即"16至24岁人群中有高达20%失业"。这种困境在社交媒体上引发共鸣,鲁迅1918年的短篇小说《孔乙己》成为这一代人的象征。金刻羽指出,轶事证据显示,即便在认为台湾属于中国的人中,对全面战争也存在普遍反感,且这种情绪在俄罗斯乌克兰战争后加剧。作者强调,2022年清零政策转向抗议正是由这些"大材小用的体力劳动者"主导的,显示这一代人的政治影响力不容忽视。
集权体制的悖论:结构限制而非助推战争
中国权力集中反而可能通过官僚体系抑制战争决策。 作者引用中国专家石之瑜(Victor Shih)的观点指出,权力越集中于主席,顶层精英越因害怕报复而不敢承担操作风险,倾向于"纸面执行",限制实际制度发展。作者原话说:"the extreme concentration of power can also have the counter-intuitive effect of limiting meaningful policy action"——意即"权力的极端集中反而可能产生反直觉效果,即限制有意义的政策行动"。石之瑜指出,北京的权力运作方式与莫斯科截然不同——官僚体系更庞大,决策权更少下放,不像普京的"黑手党式"模式。因此,作者认为,认为中国走向一人独裁会增加入侵台湾可能性的观点可能过于简单化——不仅民意仍然重要,维持一人国家的结构性现实可能通过降低体制风险偏好来阻碍而非润滑战争之路。不过,作者也警告,这种动态也可能增加底层误判风险,如近期中美军舰的近距离接触事件。
经济困境:短期制约战争选项
中国经济面临的通缩、债务和就业压力,使其在短期内缺乏对台动武的余裕。 关键数据如下:
| 经济指标 | 现状 |
|---|---|
| GDP平减指数 | 近期转为负值(见图4) |
| 地方政府偿债 | 每月超1万亿元人民币,占地方预算收入100%以上且持续增长 |
| 青年失业率 | 16-24岁达20% |
| 住房销售与出口 | 均疲弱 |
| 信贷脉冲 | 开始下降,表明货币条件实际在收紧 |
作者指出,中国政府对自身经济命运的控制力相对有限——若中美关系崩溃,出口和就业将进一步恶化。因此,尽管言辞敌对,稳定的全球宏观前景和建设性的西方贸易关系仍符合中国利益。这限制了中短期内中国在台湾问题上的选项,并激励维持现状。
投资含义
文章结论是,短期内全面战争可能性低,但紧张局势将持续加剧。 作者引用弗雷德·卡根(Fred Kagan)的观点,指出"强制"(战争)只是统一路径之一,且是成本最高、最后才会尝试的路径;其他路径包括"强力说服"和"胁迫"。作者判断,随着经济条件缓解,对台施压手段的范围和力度可能扩大,误判风险也随之上升。 金融制裁(已在俄罗斯身上验证)可能被双方更快、更激进地使用。关键权衡在于:短期经济复苏可能利好中国股票,但复苏会增强中国在台湾问题上的选项空间,带来长期风险。 作者表示将密切监控这一动态以决定持仓敞口。机构视角偏差提示:Hosking Partners 作为西方资产管理机构,其地缘政治分析天然带有西方安全视角,且该文旨在解释其低配中国的合理性,读者应注意这一立场。
资本周期视角下中国多数行业仍不具吸引力
文章认为,从资本周期角度看,中国多数行业因政府主导的产能过剩和资本扭曲,未来资本回报率将持续承压。 作者指出,资本流入某些中国行业及其与未来供应的关系难以观察——公司文件不透明、国家级数据常被删改、第三方审计质量一贯低劣。作者举例说,中国煤炭产量数据“extremely unreliable”(极不可靠),但即便如此,从供应方向判断仍具价值:方向性上,特别是驱动中国增长的采掘业,呈现“state-driven overcapacity”(国家驱动的产能过剩)。超补贴的煤电和有问题的用工实践使中国在全球成本曲线上占据优势,从而在上游和中游市场份额上主导一系列大宗商品。这些行业“running these industries for share rather than returns”(为份额而非回报运营)的做法未见减弱,中共正通过一系列模糊私企与国企界限的改革巩固影响力。企业须建立正式的中共委员会,其活动不透明且无股东监督。同时,中国工业补贴高达每年2500-4000亿美元,相当于GDP的近2%,是韩国(全球第二大补贴工业经济体)的三倍。这些补贴催生了日益复杂的合资企业网络,加上中共直接参与,成为资本流动的额外驱动力。资本周期方法告诉我们——在其他条件不变的情况下——如果中共继续向这些行业注入资本并扭曲自由竞争行为,未来回报将持续被压缩。
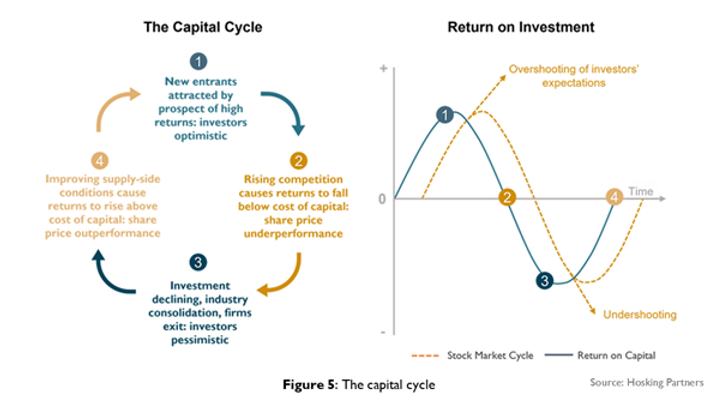
在线零售是少数保留直接敞口的领域
Hosking Partners 对中国公司的直接敞口主要集中在在线零售领域,理由是其拥有深植的市场地位和高消费者心智份额。 作者认为,淘宝、天猫、微信超级应用以及京东的广泛物流基础设施,如同对中国生活水平提升的“toll road”(收费公路),而这正是中共的首要任务。作者承认近年低估了政府监管和行业竞争加剧的影响,但看到这些逆风正在消退的早期迹象:蚂蚁集团10亿美元罚款被信号化为监管整顿的收官步骤;管理层更注重高质量增长和成本效率,多数情况下已改善盈利能力;股东回报的规模令人惊喜——2022年阿里巴巴减少股份4%,腾讯返还了超过10%的市值(包括分派京东和美团股份)。许多投资者曾认为这些公司永远不会被允许向西方股东返还可观资本,但迹象显示更高水平的回报将持续。与采掘业政府干预导致供应过剩相反,资本周期逻辑支持在这一领域投资。
间接敞口通过能源、材料和东南亚市场实现
尽管对中国公司直接低配,Hosking Partners 通过能源、材料主题和东南亚市场保持对中国经济的间接敞口。 作者承认中国经济出现裂痕(尤其是房地产),人口下降的宏观担忧日益突出,但仍不质疑其长期潜力——即使2000年代和2010年代的前所未有增速已成过去,中国在21世纪及以后仍将是全球经济和政治的关键参与者。因此,组合通过能源和材料主题(约占组合25%)间接暴露于中国,这些主题的供需均受中国驱动。同时,组合超配香港、马来西亚、菲律宾、泰国和韩国市场,这些市场的资本周期逻辑常与中国相关。作者强调,这些相互关系无法被简单归因指标捕捉,但构成其全球通才方法的核心——用资本周期视角“look through”(看穿)行业和地域差异,捕捉头条新闻背后的机会。在美中全面战争情况下所有赌注都失效,但上述间接敞口应能在更广泛的次阈值情景中保持韧性。
投资含义
文章明确建议:避免直接持有中国采掘业和受政府补贴的工业股,因其资本回报将持续受压;在线零售(阿里巴巴、腾讯、京东、美团)因市场地位和股东回报改善,是少数可考虑的直接敞口;通过能源、材料和东南亚市场(香港、马来西亚、菲律宾、泰国、韩国)保持对中国经济的间接暴露,以平衡地缘政治风险。 机构视角偏差:作者作为全球通才基金,用资本周期框架解释其低配中国决策,但需注意其间接敞口论述可能淡化实际风险——若中美冲突升级,东南亚市场同样难以独善其身。
结论:地缘风险与资本错配叠加,低配中国是理性选择
Hosking Partners 认为,台湾问题的战略不确定性,加上资本周期分析法在中国大部分市场识别出的资本错配,共同构成了其低配中国的核心理由。 作者判断,当前三方维持现状符合各自利益,但战争并非不可想象,且误判空间很大。近年来,民粹主义、保护主义的西方与日益意识形态化的中国之间的对抗性外交,已削弱了原本能抑制此类动荡的制衡机制。作者原话是:"This dynamic means that there is a lot that could happen that isn’t war, but which still carries risk for Western investors." 意即:"这种动态意味着,可能发生很多并非战争、但仍对西方投资者构成风险的事件。" 西方未能阻止乌克兰入侵,意味着制裁和资产扣押等措施未来会更快部署,甚至先于军事冲突。资本管制、贸易限制和进口禁令已在实施,而中国允许外资投资A股的方式似乎便于资产被没收。尽管部分市场估值吸引人,但整体风险回报比仍偏向下行。
宁可大致正确,不要精确错误
作者引用格言,认为在中国,地缘政治风险和缺乏透明度使得"精确错误"的风险高得令人不安,尤其是在反思俄罗斯经验之后。 然而,其不受约束的全方位投资方法,通过有限投资中国在线零售、组合聚焦能源和材料、广泛布局东南亚,以及对半导体资本周期的浓厚兴趣,力求在整体上做到"大致正确"。作者表示:"we are hopeful that our holistic approach to China and the surrounding region strikes a balance that is ‘roughly right’." 意即:"我们希望,我们对大中华及周边地区的整体方法能达成一种‘大致正确’的平衡。" 基金将继续通过研究考察等方式检验这一论点。
投资含义
本文清晰传达了Hosking Partners对中国市场的谨慎态度,其核心逻辑是地缘政治风险压倒短期估值吸引力。 投资者应注意,这是基于"资本周期"和"地缘政治分析"框架的长期判断,而非短期交易信号。作者明确承认,其有限的持仓(如在线零售、能源材料)是基于特定领域的信心,但整体风险回报仍不利。机构视角偏差: 作为一家强调"大致正确"的长期投资机构,其叙事天然倾向于为低配中国提供理论支撑,读者需注意其结论可能强化了自身的持仓偏见。
全文标的动向表
| 标的 | 方向 | 作者态度一句话 | 关键数据 |
|---|---|---|---|
| 阿里巴巴 | 持有观察 | 在线零售“收费公路”地位稳固,监管逆风消退,股东回报改善 | 2022年减少股份4% |
| 腾讯 | 持有观察 | 超级应用护城河深,股东回报规模令人惊喜 | 2022年返还超10%市值(含分派京东、美团股份) |
| 京东 | 持有观察 | 广泛物流基础设施构成“收费公路”,盈利能力改善 | 未提供具体数据 |
| 美团 | 持有观察 | 作为腾讯分派标的被提及,市场地位稳固 | 未提供具体数据 |
| 台积电(TSMC) | 未明示 | 半导体制造核心,全球近90%最先进芯片由其生产,是地缘战略关键 | 全球约60%半导体、近90%最先进芯片 |
| 中国采掘业/工业股 | 减仓 | 国家驱动的产能过剩,为份额而非回报运营,未来回报持续受压 | 煤炭产量数据“极不可靠”;工业补贴达GDP近2% |