Search Engine to Steam Engine
Hosking Partners 是 Jeremy Hosking(在 Marathon 任基金经理逾 25 年)于 2013 年在伦敦创立的精品资产管理公司,奉行资本周期与供给端逆向投资,多决策人模式、全球持有 350 余只股票、长期重仓,管理约 55 亿美元,发布研究文章、主动所有权报告与 Capital Cyclists 播客。
一句话导读
这篇报告说,AI投资热潮正从狂热转向危险,美国科技巨头被迫疯狂花钱,而中国公司更会精打细算。作者对市场持谨慎态度,认为美国AI基础设施已出现信心动摇的信号。重点提到了两个公司:Alphabet(谷歌母公司)被作者减持,因为它的资本支出从销售额的10%飙升至近50%,被拖入AI算力的烧钱大战;腾讯被作者增持,因为它用低成本AI赚钱,营销收入增长超20%,营业利润率超40%。作者主张耐心等待,寻找那些不乱花钱的小机会。
一眼要点
一句话概括作者本期的市场判断:AI资本周期正从狂热转向裂痕显现,美国科技巨头陷入消耗战,中国公司则展现出更优的资本纪律。【谨慎】
- 作者持续减持Alphabet(持仓1.6%),因其资本支出占销售额比例从10%飙升至近50%,被拖入由OpenAI和Anthropic主导的AI算力资本洪流。
- 作者增持腾讯(持仓0.3%),因其以低成本利用AI赚钱——营销收入增长超20%,营业利润率升至40%以上,且能将DeepSeek直接接入微信。
- 美国AI基础设施出现早期信心动摇信号:英伟达寻求GPU残值担保转嫁、亚马逊探索80亿美元GPU回租、甲骨文对2.5GW数据中心援引不可抗力。
- 作者主张“投资靠回避而非预测”,耐心等待周期清算,寻找展现“深思熟虑行为”的小型机会。
1. 价值链断裂与资本配置专业化是跨行业反复出现的模式
文章开篇提出一个跨行业的反复模式:价值链断裂,资本配置过程变得更专业化。 作者引用大卫·鲍伊的歌词“Turn and face the strange”作为引子,指出这一模式通常由行业中占据最强地位的公司主导,它们会剥离或主动鼓励在商业模式中价值创造较低的部分进行竞争。作者认为,这一模式与AI和超大规模云服务商的最新发展密切相关。
2. 中美科技巨头战略分化:美国专注垄断,中国跨界混战
文章对比了Alphabet(持仓1.6%,自2013年持有)和腾讯(持仓0.3%,自2018年持有)在过去二十年中占据的旧科技价值链的“舒适”位置,以及近十年中美科技巨头表现的分化。 两者都掌握着各自本土市场互联网的“前门钥匙”——Alphabet通过搜索、YouTube、Gmail和Android;腾讯则通过微信及其14.4亿月活用户。过去十年,美国科技巨头(Alphabet在搜索、Meta在社交媒体、微软在企业软件、苹果在消费硬件、亚马逊在电商)各自专注于自己的细分领域,获得了垄断性的市场份额和回报。而中国主要玩家——腾讯、阿里巴巴、百度、京东、美团——在各个领域相互竞争,最终消耗了利润。然而,随着AI价值链的演变,这一格局似乎正在反转:美国科技巨头正日益侵入彼此的领地,而中国企业则展现出更强的定价纪律。
3. AI投资策略天壤之别:Alphabet被迫卷入资本洪流,腾讯选择“过门不入”
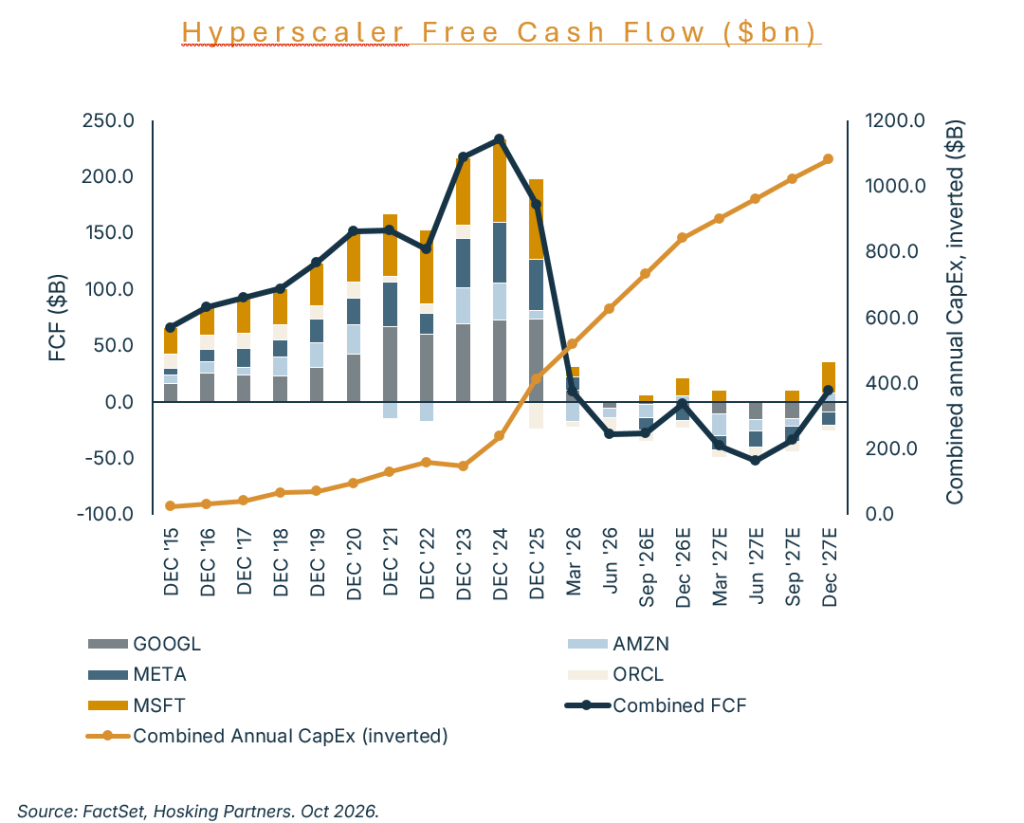
面对AI带来的威胁,Alphabet和腾讯的反应截然不同,这体现在资本支出(Capex)的巨大差异上。 作者认为,Alphabet正大幅增加资本支出,以满足市场对AI计算日益增长的渴望,这实际上是“随着竞争对手前沿模型公司的鼓点起舞”。数据显示,Alphabet的资本支出已从2025年的900亿美元飙升至2026年预计的约2000亿美元,2027年预计还将“大幅增长”。资本支出占销售额的比例在短短几年内从约10%升至近50%。相比之下,腾讯似乎让整个AI革命“过门不入”——2025年其资本支出为790亿元人民币,占销售额约10%,大致相当于Alphabet本轮周期开始前的水平。尽管腾讯有计划增加支出,但拟议金额仅为美国同行的零头。
4. 搜索结构性危机是Alphabet被迫“武装”的根源
Alphabet沿价值链“重新武装”的主要原因是大语言模型(LLM)竞争导致的搜索结构性危机。 作者指出,当AI答案提供给搜索用户时,他们点击链接(收入模式的核心)的倾向性会减半。随着点击率下降,谷歌大幅增加了赞助链接的数量和价格,以维持高货币化率。虽然目前取得了成功,但对用户体验的风险显而易见。资本密集度在增加,同时网络效应正在被削弱。搜索运行在相对适度的分布式计算能力上,网络效应不断改进算法;而AI则更加“粗野主义”:LLM需要大量的集中式计算。Alphabet被拖入由OpenAI和Anthropic主导的AI计算资本洪流,这两家公司不断向日益狂热的市场展示无限制的需求增长。作者原话说:“The journey looks painful and expensive as Alphabet gets dragged into an AI-compute capital deluge, puppeteered by OpenAI and Anthropic, who continue to dangle unfettered demand growth in front of an increasingly frenetic market.” 意即:“随着Alphabet被拖入一场由OpenAI和Anthropic操纵的AI计算资本洪流,这段旅程看起来痛苦且昂贵,这两家公司继续在一个日益狂热的市场面前挥舞着不受限制的需求增长。” 作者提醒,这种激励机制应让整个价值链的投资者三思。
5. 美国AI算力投资存在“囚徒困境”与“消耗战”风险,中国则展现成本纪律
文章对比了美国和中国在AI算力投资上的不同逻辑,指出美国模式存在风险,而中国模式更具成本纪律。 在美国,云数据中心计算曾是寡头行业,但AI计算使推理代币(inference token)在很大程度上成为可替代商品,客户对价格更敏感。前沿实验室通过签署远超其当前收入的多年代计算合同,激励了大规模产能建设。例如,甲骨文(Oracle) 的资本支出占销售额比例从2023年的13%飙升至2024年的82%,其背后是6640亿美元的收入积压(几乎是当前年收入的10倍),其中约一半被认为与年收入500亿美元的OpenAI有关。作者对此表示怀疑,认为“积压订单的价值只取决于交易对手的偿付能力”。相比之下,在中国,由于出口限制,英伟达(Nvidia) 的市场份额从95%降至零,这限制了资本支出能力,促使中国企业寻找替代方案,并以极低的资本预算构建了性能接近的LLM。这强化了作者的观点:计算能力更像一种商品,而非美国言论和活动所暗示的那样。
6. Alphabet的昂贵博弈:为竞争对手提供“弹药”并押注成本曲线优势
文章分析了Alphabet巨额投资背后的复杂博弈逻辑,认为这是一场昂贵但可能理性的不对称博弈。 作者认为,Alphabet的投资部分源于“囚徒困境”(CEO在2024年明确表示“投资不足的风险远大于过度投资的风险”),部分源于“消耗战”。尽管Alphabet的支出计划看似庞大,但与OpenAI和Anthropic签署的超过1.5万亿美元的计算合同相比,仍显得克制。Alphabet的目标是“保持足够接近前沿以显得重要,但不一定引领它”。其关键优势在于:如果前沿实验室违约,甲骨文会失去客户(可能破产),而谷歌则失去一个竞争对手。实验室支付给谷歌云的每一美元,都意味着它们自己的资金减少。作者原话说:“Alphabet is in the enviable position of being able to monetise their competitors burn rate, extracting rent to the point of exhaustion.” 意即:“Alphabet处于一个令人羡慕的位置,能够将其竞争对手的烧钱率变现,榨取租金直至其耗尽。” 此外,Alphabet正以可能是行业最低的成本建设数据中心,通过将单位代币成本控制在依赖英伟达的竞争对手之下,即使推理定价压缩至边际成本,谷歌也能保持盈利。
7. 中国科技公司正利用AI赚钱,而非将其变成“信仰”
文章指出,中国的科技价值链正演变为一种更熟悉的模式,资本密集度并未压倒商业模式。 将AI计算和开放权重模型视为商品,使得腾讯和字节跳动等现有平台能够维持其在价值链中的地位,并找到新的盈利收入来源。例如,当腾讯自己的模型性能在2025年初落后时,它直接将DeepSeek接入微信——这是Alphabet永远无法对ChatGPT做的事情,否则会导致大量价值泄露给OpenAI。此后,腾讯在微信背后重建了自己的模型。与此同时,腾讯的营销收入在过去一年增长了超过20%,排除新AI产品的营业利润率已升至40%以上。作者总结道:“China, it seems, is using AI to make money. In the US it has become something of a religion.” 意即:“中国似乎正在利用AI赚钱。而在美国,它已经变成了一种信仰。”
投资含义
本文的核心投资含义在于识别AI价值链重构带来的结构性机会与风险。作者认为,美国科技巨头(尤其是Alphabet)正陷入一场由竞争对手(OpenAI、Anthropic)和供应商(Nvidia)共同推动的、代价高昂的资本消耗战,其传统搜索商业模式面临根本性威胁。而中国科技公司(如腾讯)则展现出更强的资本纪律和灵活性,能够以低成本利用AI技术增强现有业务并创造新收入。这指向一个潜在的投资主题:关注那些能够以低成本利用AI提升现有业务、而非被迫进行巨额资本开支的公司,并对那些商业模式正被AI颠覆、且被迫卷入资本洪流的公司保持警惕。(机构视角偏差:Hosking Partners 同时持有Alphabet和腾讯,其分析可能带有为其持仓合理性辩护的成分,读者应注意这是持仓方视角。)
1. 资本狂热已现裂痕,AI基础设施风险正在暴露
文章指出,AI基础设施投资热潮中已出现早期信心动摇的迹象,多个关键参与方开始采取风险规避行为。 作者列举了一系列具体事件:英伟达正试图将其GPU残值担保转嫁给保险公司;亚马逊正在探索将价值80亿美元的GPU出售给一个特殊目的载体(SPV)再租回;甲骨文已对位于新墨西哥州的一个2.5GW数据中心项目援引不可抗力条款;而房东们则要求更严格的担保,例如英伟达为OpenAI高达1050亿美元的数据中心租约提供担保。作者原话说 "Nvidia is looking to foist its GPU residual-value guarantees onto insurance companies; Amazon is exploring selling $8bn worth of GPUs into an SPV and leasing them back",意即:"英伟达正试图将其GPU残值担保转嫁给保险公司;亚马逊正在探索将价值80亿美元的GPU出售给一个特殊目的载体(SPV)并租回"。这些信号表明,即便在AI资本洪流中,市场参与者也开始意识到潜在的风险并寻求对冲。
2. 腾讯与Alphabet:同一理性,截然相反的战略选择
作者认为,腾讯和Alphabet都做出了经济上理性的决策,但方向截然相反,分别代表了资本周期的两个极端。 作者的核心判断是:资本支出上升、竞争加剧、边际回报承压,这三者组合通常意味着增量资本的平庸回报。Alphabet(持仓方向:已减持,但仍持有)将不可避免地承受这一规律的压力——这也是作者持续减持其长期仓位的原因之一。但作者仍保留仓位,理由是其在前沿AI实验室面前的"反向押注"(counter-positioning)能力,以及当周期反转时能巩固其主导地位。腾讯(持仓方向:已增持)则因相反理由被持有:其商业模式稳定,且无需极端改变资本强度就能创造可观价值。作者原话说 "We own (and have added to) Tencent for the opposite reason: business-model consistency and the ability to generate substantial value without an extreme change in capital intensity",意即:"我们持有(并增持了)腾讯,理由恰恰相反:其商业模式的一致性,以及无需极端改变资本强度就能创造可观价值的能力"。
3. 投资策略:以"回避"代替"预测",耐心等待周期清算
文章主张,在当前高度不确定和混乱的AI投资环境中,通过"回避"来投资比通过"预测"来投资更为审慎。 作者指出,每个资本周期都有狂热信徒,他们为基础设施建设提供资金,而怀疑者则从随后的崩盘中获益。尽管AI领域看似资本充裕,但资本已不再免费——糟糕的资本配置将产生后果,创造性破坏终将到来。作者强调,与其像大多数逆向投资者那样完全回避整个行业,他们更倾向于寻找那些展现出"深思熟虑行为"的小型投资机会,然后耐心等待周期发挥作用。作者原话说 "With such flux and opacity, investment by avoidance seems like a more prudent strategy than investment by prediction",意即:"在如此波动和模糊的情况下,通过回避来投资似乎比通过预测来投资更为审慎"。
投资含义
文章的核心投资含义是:在AI资本周期的狂热阶段,应警惕资本密集度激增对传统商业模式(如Alphabet的搜索广告)的侵蚀,同时关注那些保持资本纪律、商业模式稳定的公司(如腾讯)。 作者明确表示已减持Alphabet、增持腾讯,并倾向于寻找"小范围理性行为"而非押注整个赛道。需注意,这是持仓方视角——作者对Alphabet的保留仓位和"反向押注"论述,可能带有为自身持仓合理性辩护的成分。
全文标的动向表
| 标的 | 方向 | 作者态度一句话 | 关键数据 |
|---|---|---|---|
| Alphabet | 减仓 | 资本支出激增、搜索模式受LLM威胁,但保留仓位押注其“反向押注”能力 | 资本支出从2025年900亿美元升至2026年预计2000亿美元;占销售额比例从10%升至近50% |
| 腾讯 | 加仓 | 商业模式稳定,无需极端改变资本强度即可创造价值 | 营销收入增长超20%;排除AI产品后营业利润率超40%;2025年资本支出790亿元(占销售额约10%) |
| 英伟达 | 持有观察 | 正试图将GPU残值担保转嫁给保险公司,暴露风险规避行为 | 为OpenAI高达1050亿美元数据中心租约提供担保 |
| 亚马逊 | 持有观察 | 探索将80亿美元GPU出售给SPV再租回,显示资本压力 | 探索80亿美元GPU回租交易 |
| 甲骨文 | 持有观察 | 资本支出占销售额比例从13%飙升至82%,但收入积压(6640亿美元)偿付能力存疑 | 资本支出占销售额比例从13%升至82%;收入积压约6640亿美元(近年收入10倍) |
| OpenAI | 未明示 | 作为Alphabet的竞争对手,其需求增长被作者视为“狂热市场”的操纵工具 | 与甲骨文等签署超1.5万亿美元计算合同 |
| Anthropic | 未明示 | 与OpenAI共同主导AI计算资本洪流,被作者视为Alphabet被迫卷入的推手 | 与甲骨文等签署超1.5万亿美元计算合同 |
| 字节跳动 | 持有观察 | 作为中国平台,将AI视为商品,维持价值链地位并找到新收入来源 | 与腾讯类似,利用低成本AI增强现有业务 |
| DeepSeek | 未明示 | 被腾讯直接接入微信,体现中国公司灵活利用外部AI模型的能力 | 腾讯在2025年初将其接入微信 |