Starboard Value LP Letter to KNF CEO and Board
Starboard Value 是 Jeff Smith 等人于 2011 年从 Ramius/Cowen 独立出来、设于纽约的激进维权基金,专挑被低估的中小盘美股,推动董事会改组与运营改善,曾以 300 页演示文稿逼宫 Darden/Olive Garden,主要发布维权信与演示文稿。
一句话导读
这篇讲的是激进投资者Starboard Value给Knife River公司下最后通牒:要么把利润率从现在的15%大幅提升到22%,要么就把公司卖掉。Starboard认为管理层太差劲,公司明明有很好的资产(比如13亿吨的砂石储备),但赚钱能力却远不如同行,股价也便宜得离谱。他们重点盯着一家公司:Knife River(代码KNF),要求它要么在2029年前大改,要么就考虑被收购。
一眼要点
Starboard Value 对 Knife River 管理层发出最后通牒:要么在 FY2029 前将利润率提升至 22%,要么出售公司【立场:看空管理层,看多资产价值】。
- 分拆后 Knife River 与同行的 EBITDA 利润率差距从约 1053 个基点扩大至近 1400 个基点,股东回报“乏善可陈、不可接受”。
- 管理层固守的 15% 静态利润率目标已过时,Starboard 要求转向相对基准,目标 FY2029 前达到至少 22%。
- 当前 Knife River 估值仅 8.0x 2027E EBITDA,而可比并购交易中位数达 12.4x,存在 55% 以上折价。
- 若实现 22% 利润率,备考交易倍数将降至 5.9x,估值修复空间巨大。
分拆后利润率差距从1053基点扩大至近1400基点
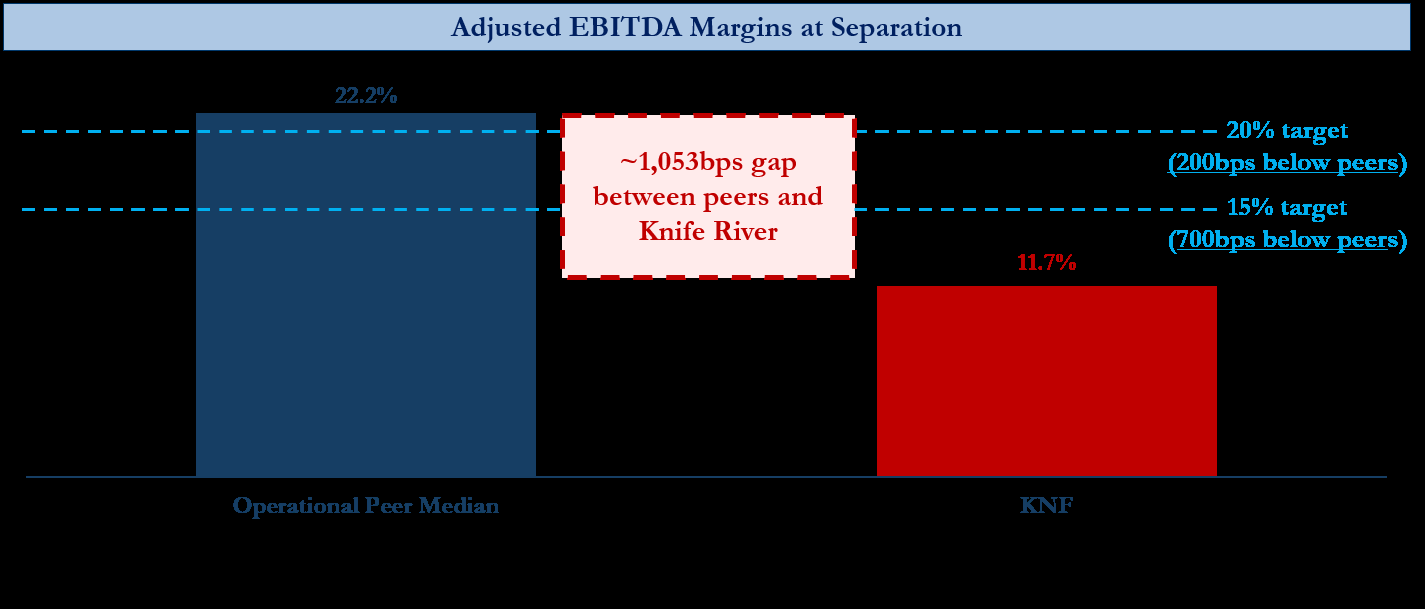
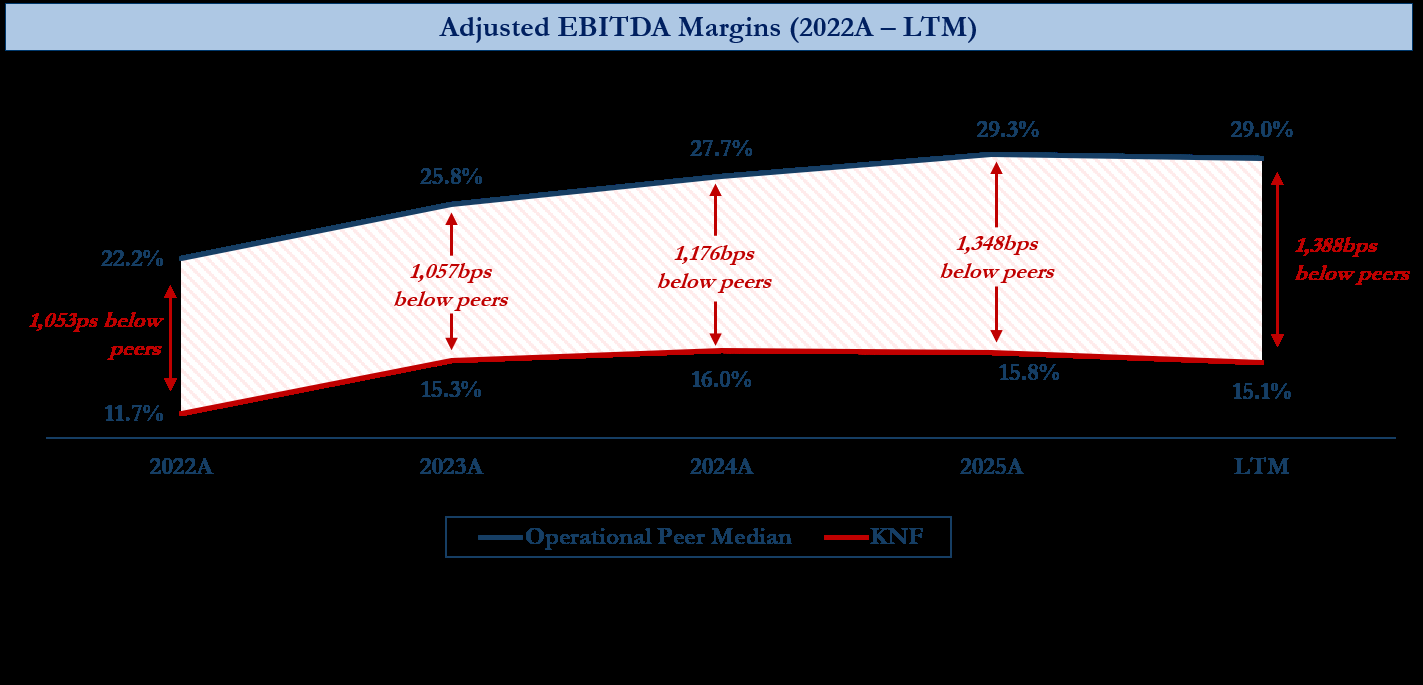
Starboard指出,Knife River自2023年从MDU分拆后,不仅未能缩小与同行的利润率差距,反而让差距从约1053个基点扩大至近1400个基点,股东回报“乏善可陈、不可接受”。 作者认为,公司拥有约13亿吨骨料储备,行业进入壁垒高、定价能力强,但管理层执行不力是根本原因。
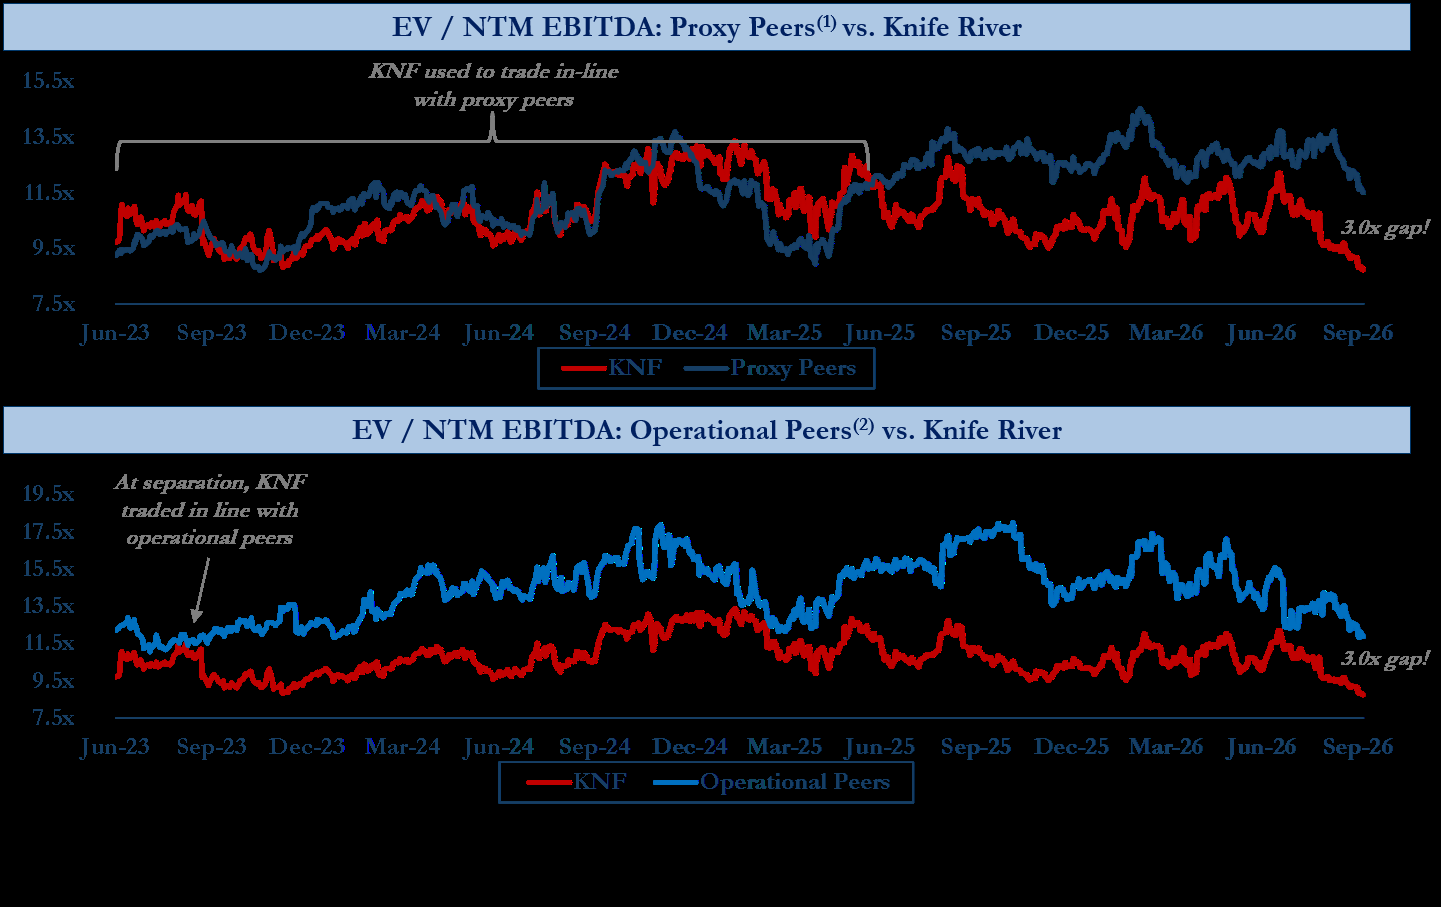
- 业绩对照: 分拆时Knife River调整后EBITDA利润率落后同行1053基点;到2026年,差距扩大至近1400基点。同期股价显著跑输同行,估值折价持续扩大。
- 作者观点: 管理层将分拆视为“转折点”,承诺缩小差距,但实际执行“令人失望”。作者原话说“This failure cannot be attributed to the quality of Knife River’s assets or the attractiveness of its markets.”(意即:“这一失败不能归咎于Knife River的资产质量或市场的吸引力。”)
- 风险提示(作者自提): 行业利润率具有周期性,固定绝对目标(如15%)可能很快失效,需用相对基准衡量。
静态15%利润率目标已过时,应转向相对基准
Starboard认为,管理层声称达到的15%调整后EBITDA利润率目标是在行业周期低点设定的,随着同行利润率大幅回升,这一静态目标已“毫无意义”。 作者要求董事会制定可信计划,在FY2029前实现至少22%的调整后EBITDA利润率。
- 作者逻辑: 分拆时同行利润率约22%,Knife River的15%目标隐含缩小差距至约700基点;长期20%目标隐含缩小至约200基点。但实际结果是差距反而扩大。
- 关键数据: FY2022至FY2023行业正常化期间,同行利润率从约22%升至26%(提升近400基点),而Knife River仅提升约350基点;此后同行再扩约300基点,Knife River却未能维持初始改善,当前利润率低于FY2023水平。
- 作者原话说:“Attaining the static and obsolete target of 15% was not progress; measured against the industry, it represented considerable, and unacceptable, underperformance.”(意即:“达到静态且过时的15%目标不是进步;以行业为基准衡量,这代表了显著且不可接受的落后表现。”)
- 前瞻: 若管理层和董事会缺乏实现目标的信心,Starboard要求董事会评估包括出售在内的所有战略替代方案。作者强调“Knife River is simply too valuable a business to accept subpar performance.”(意即:“Knife River的业务价值太高,不能接受低于标准的业绩。”)
标的动向表(附录)
| 标的 | 动作 | 逻辑与数据 |
|---|---|---|
| Knife River Corporation | 持有观察(施压) | 要求FY2029前实现至少22%调整后EBITDA利润率;若无法实现,应评估出售。分拆后利润率差距从1053基点扩大至近1400基点。 |
好的,这是对「Introduction」续篇内容的分析,延续了之前的风格,补充了新的论据、数据和观点,且不重复之前已分析的内容。
新增分析:从“绝对目标”到“相对基准”的范式转换与价值创造路径
续篇内容的核心在于,它系统性地拆解了管理层用以辩护的“15% adjusted EBITDA margin”这一绝对目标,并提出了一个以“相对同行表现”为核心的、更具挑战性和价值导向的评估框架。这标志着从“自我比较”到“竞争比较”的范式转换。
1. 驳斥“15% margin”的谬误:相对表现的铁证
Starboard 的核心论据在于,管理层固守的“15% margin”是一个移动靶,其成功标准已被同行的发展所超越。文章通过一个清晰的逻辑链,将这一“成功”重新定义为“失败”:
- 原始承诺的隐含目标:在 2023 年 Investor Day,管理层承诺将 margin gap 缩小至 700 个基点。当时同行 margin 为 22%,因此 15% 的目标隐含了 700 bps 的差距。
- 当前应有的水平:如今同行 margin 已升至约 29%。若维持同样的 700 bps 差距,Knife River 的 margin 应达到 22%。
- 实际表现与差距:Knife River 当前 margin 约为 15%,这意味着其与“原始框架下应达到的水平”之间,又产生了 700 bps 的新差距。
关键数据对比:
| 指标 | 原始设定 (2023年) | 当前实际 (2026年) | 原始框架下应达水平 |
|---|---|---|---|
| Knife River 目标/实际 Margin | 15% | ~15% | 22% |
| 同行平均 Margin | 22% | ~29% | ~29% |
| 相对差距 (bps) | 700 | ~1400 | 700 |
结论:管理层声称的“成功” (达到15%),实际上是“相对失败” (差距从700 bps扩大至1400 bps) 的遮羞布。Starboard 将这一逻辑称为“flawed absolute target”,并指责董事会和管理层“comfortable hiding behind”这个虚假的基准。
2. 清晰的路径:22%+ 的 margin 与价值创造
Starboard 不仅指出问题,还提出了一个具体、可量化的解决方案:到 FY2029 年实现 22% 的 adjusted EBITDA margin。这一目标基于两个核心支柱:
- 定价权回归 (Aggregates Segment):
- 问题:在 MDU 时代,Knife River 未能像同行一样充分提价,导致分离时已存在“substantial pricing gap”。分离后,提价幅度仅为“bare minimum”,未能缩小差距。
- 数据支撑:文章指出,分离后,Knife River 与同行在“每吨价格”上的差距反而扩大了。这直接反驳了管理层“价格在涨”的辩解。
- 解决方案:要求董事会设定“相对于整个市场的明确定价目标”,并利用更好的定价工具、更清晰的问责制和更强的商业纪律来收回多年的“underpricing”。
- 成本结构优化 (Rightsizing Cost Structure):
- 问题:Knife River 的 adjusted SG&A 显著高于同行,表明在“corporate overhead”和“local operating costs”上存在巨大的优化空间。
- 引证:引用 Martin Marietta 的 CEO Ward Nye 关于“operational excellence”和“low-cost producer”的论述,为成本削减提供了行业最佳实践的背书。
- 解决方案:要求管理层设定具体的成本削减目标、明确责任人,并按时间表报告进展。
价值创造的乘数效应:
文章进一步指出,实现 22% margin 将带来双重价值创造:
1. 盈利增长:直接驱动 earnings 大幅增长。
2. 估值修复:当前 Knife River 的估值(约 8x 2027E EBITDA)远低于同行。如果 margin 提升至 22%,其 pro forma 交易倍数将降至 5.9x,与同行的估值差距将进一步拉大,这本身就意味着巨大的估值修复空间。
3. 战略稀缺性与并购价值:一个被低估的资产
文章将 Knife River 定位为“Strategic Asset”,其价值不仅在于运营改善,更在于其作为并购标的的稀缺性。
- 稀缺性论证:由于“extensive permitting requirements”和“substantial time and capital”的限制,在合理时间内重建一个同等规模和质量的资产组合“extraordinarily difficult, if not outright impossible”。在行业巨头寻求大型并购以部署资本的背景下,这种稀缺性价值日益凸显。
- 交易倍数对比:文章提供了一个关键的数据表格,展示了近期可比资产的并购交易倍数,与 Knife River 当前的低估值形成鲜明对比。
| 交易 | 收购方 | 交易倍数 |
|---|---|---|
| Lhoist (2026) | Martin Marietta | 17.2x |
| Arcosa (2026) | CRH | 15.0x |
| Summit Materials (2024) | Quikrete | 11.7x |
| Stavola (2024) | Arcosa | 12.0x |
| MLM Texas Assets (2023) | CRH | 12.4x |
| 中位数 | 12.4x | |
| 平均数 | 13.7x | |
| KNF 当前交易倍数 (2027E) | 8.0x | |
| KNF 备考交易倍数 (2027E, 22% margin) | 5.9x |
分析:表格清晰地展示了 Knife River 当前估值(8.0x)与可比交易倍数(中位数 12.4x,平均数 13.7x)之间存在 55% 至 71% 的折价。即使不考虑运营改善,仅估值修复就能带来巨大回报。而如果实现 22% margin,其 5.9x 的备考倍数则意味着,市场对其未来盈利能力的怀疑,已将其估值打压至一个极不合理的水平。
4. 结论:对董事会的最后通牒
续篇的结论部分语气强硬,将 Starboard 的立场从“建议”升级为“要求”。它要求董事会:
- 提供清晰的计划:不再接受模糊的“15%”目标。
- 定义明确的问责制:将 margin gap 的缩小与高管薪酬和职位直接挂钩。
- 采取果断行动:不再容忍“years of underperformance”。
总结:续篇内容通过引入“相对表现”的评估框架、提出具体的 22% margin 目标、论证成本与定价的双重改善路径,以及揭示其作为并购标的的巨大价值,构建了一个逻辑严密、数据详实的进攻性叙事。它成功地将管理层的“成功故事”重新定义为“失败案例”,并迫使董事会必须在“主动改革”和“被动接受并购”之间做出选择,从而为股东创造最大价值。
全文标的动向表
| 标的 | 方向 | 作者态度一句话 | 关键数据 |
|---|---|---|---|
| Knife River Corporation | 持有观察(施压) | 要求董事会制定可信计划,FY2029 前实现至少 22% 调整后 EBITDA 利润率;若无法实现,应评估出售。 | 利润率差距从 1053 bps 扩大至近 1400 bps;当前估值 8.0x vs 可比并购中位数 12.4x;备考倍数 5.9x。 |