Paul’s Notes #16 — 18th September, 2026
Rick Rule 是自然资源投资界元老,1974 年入行,创立 Global Resource Investments 并于 2011 年并入 Sprott,曾任 Sprott 美国控股 CEO,2021 年退休后创办 Rule Investment Media。其免费 Substack 通讯聚焦矿业、能源与关键矿产的逆向投机——金、银、铜、镍、特许权与流媒体公司,附带地缘政治风险框架。
一句话导读
这篇说的是加拿大政府给矿业公司永久性税收优惠,加上矿业股估值极低,作者Rick Rule认为现在是个好机会。他看好矿业,尤其铜和黄金。重点提了三个标的:Generation Mining拿到了3.4亿美元建设资金,项目快启动了;Goldgroup Mining把融资从7500万扩大到1.25亿美元,知名投资者也投了;Wheaton Precious Metals只有47人团队但利润很高,说明这种“流/权利金”模式(公司先出钱帮矿场建设,换未来低价买矿的权利)很赚钱。
一眼要点
一句话概括:Rick Rule 认为加拿大税收优惠与矿业股历史低估值共同创造了极具吸引力的投资窗口,立场【乐观】。
- 加拿大推出永久性“生产力超级扣除”(PMD),允许矿业公司全额抵扣勘探开发成本,预计可加速高达1万亿加元的新投资。
- 铜矿发现成本已突破每吨1500美元,新发现量持续下降,长期供给缺口正在扩大。
- 黄金矿业股当前自由现金流收益率与P/NAV比值处于50年来最便宜区间,生产商大规模回购股票预示价值重估。
- 多家初级矿业公司获得大额融资或推进关键项目,包括Generation Mining获3.4亿美元建设资金、Goldgroup Mining将私募配售扩大至1.25亿美元。
- 作者本人是Goldgroup Mining的投资者,其观点带有持仓方视角。
加拿大政府以永久性税收优惠推动矿业投资
文章指出,加拿大政府提出的“生产力超级扣除”(PMD)将永久性地允许企业全额抵扣投资成本,旨在加速高达1万亿加元的新投资。 该政策对初级矿业公司尤为有利,可立即扣除勘探开发费用,缩短项目回收期,降低股东稀释。作者原话说 "PMD gives juniors an immediate deduction of exploration and development expenses, which means development projects will have a shorter payback period, which will make them more attractive to finance, and result in lower dilution for shareholders." 意即:“PMD 让初级矿业公司能立即扣除勘探开发费用,这意味着开发项目的回收期更短,从而对融资更具吸引力,并降低对股东的稀释。” 该政策同样适用于油气行业,允许对主要资本资产和开发费用(如油井开发、管道及LNG液化设备)进行100%即时注销,取代此前30%的递减余额法。
多家公司获得融资或推进项目,涉及具体标的
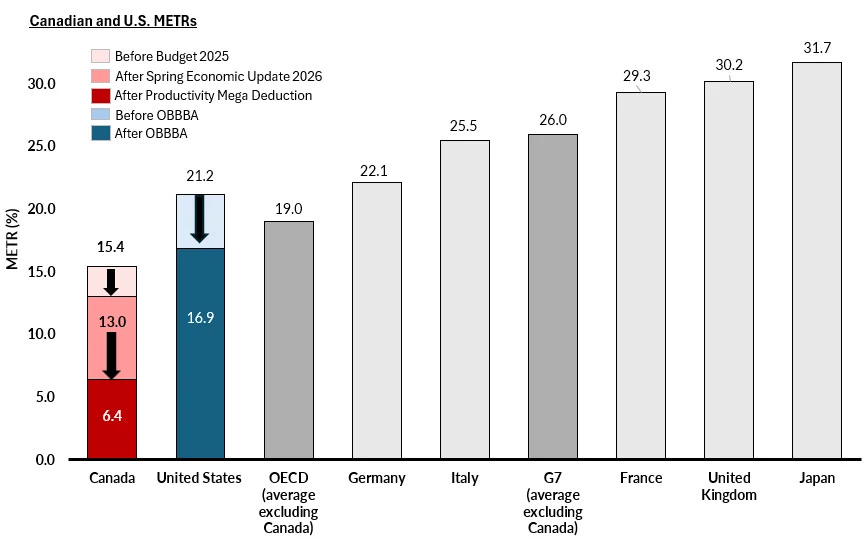
文章逐一列举了近期获得政府支持或推进关键项目的矿业公司,每个标的均有明确动作和数据。
- Generation Mining (TSXV:GENM):为其安大略省Marathon铜钯项目获得了13亿加元建设包中的最后3.4亿美元,资金来自加拿大增长基金(1.4亿美元)和加拿大基础设施银行(5000万美元)。嘉能可已同意承购该项目的多金属精矿,预计近期将做出建设决定,2026年第四季度启动前期工程。
- Osisko Gold (NYSE/TSXV:OGG):正式决定建设其BC省Cariboo金矿项目,目标从2029年起年产19万盎司黄金,剩余资本开支为9.9亿加元。
- Osisko Metals (TSX:OM):计划将其非核心的新不伦瑞克省勘探资产分拆为Osisko Critical Minerals,由John Burzynski担任CEO,主要资产为铜银金斑岩-矽卡岩靶区。
- NGEx Minerals (TSX:NGEX):详细说明了分拆阿根廷Valle Ancho项目的计划,新公司名为Valiente Resources,预计于2026年底或2027年初完成。其Lunahuasi项目的初步冶金测试显示,可通过浮选和GlassLock工艺去除超过95%的砷,并实现铜、金、银的高回收率。
- Fireweed Metals (TSXV:FWZ):在其育空地区Macpass锌铅银项目的Tom South矿区,钻探到180米延伸段,其中64米品位为8.35%锌当量。
大额融资与商业模式亮点
文章强调了初级矿业公司的大规模股权融资能力,并展示了贵金属流/权利金模式的盈利能力。
- Goldgroup Mining (NYSE-A/TSXV:GORO):将一笔7500万美元的非经纪私募配售扩大至1.25亿美元,投资者包括Trafigura、Eric Sprott和Rick Rule本人,资金将用于墨西哥和美国密歇根州的资产。
- Wheaton Precious Metals (TSX:WPM):文章引用其图表,指出该公司仅凭47人的团队就创造了惊人的市值和净利润,以此说明流/权利金模式的“坚不可摧”(bulletproof)。
投资含义
文章呈现了加拿大政府通过税收优惠强力支持矿业投资的明确信号,并提供了多个具体公司的融资与项目进展作为佐证。 读者应注意,Rick Rule本人是文中提及的Goldgroup Mining的投资者,其观点可能带有持仓方视角。
铜矿发现成本飙升,供给缺口持续扩大
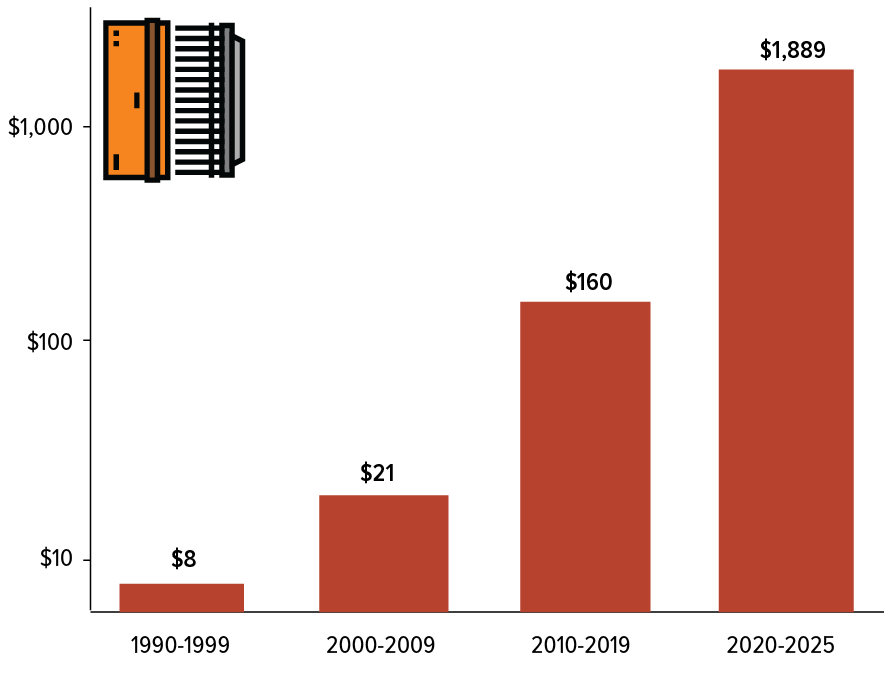
文章指出,铜矿发现成本已突破每吨1500美元,且新发现量持续下降,这加剧了长期供给缺口。 作者引用了两张新图表来支撑这一判断。第一张图表(Exhibit 5)显示,当前铜矿的隐含发现成本(implied discovery cost)已超过1500美元/吨,以蓝色柱状图表示。作者原话说 "Less copper is being found and it is getting more expensive to find" —— 意即:"发现的铜越来越少,而且找到铜的成本越来越高。"
第二张图表(Exhibit 6)则从更长的历史跨度(按十年划分)展示了这一趋势,数据来源为S&P Global Market Intelligence和US Global Investors。作者认为,发现成本上升叠加新发现匮乏,是铜矿长期投资叙事("a growing supply gap")的核心组成部分。
黄金矿业股处于50年最低估值,回购潮预示价值重估
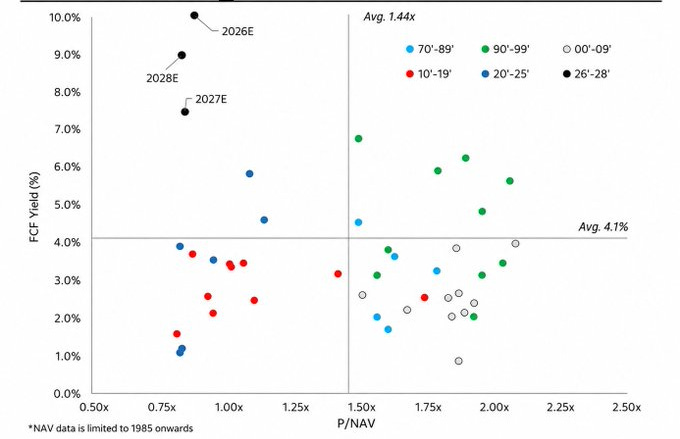
作者认为,当前黄金矿业股正处于50年来最便宜的估值水平,这解释了为何生产商大量回购股票,并暗示开发商的低价可能不会持续太久。 文章引用Exhibit 4,将自由现金流收益率(FCF yield %)与股价/净资产价值比(P/NAV)进行对比,结论是黄金矿业股处于50年来的最便宜区间("the cheapest they've been in 50 years")。作者原话说 "It also seems on the cards that at some point producers will recycle that cash flow into other projects, which means the bargain P/NAV of the developers may not be a bargain for long" —— 意即:"看起来也很可能,生产商在某个时点会将现金流再循环到其他项目中,这意味着开发商目前低廉的P/NAV可能不会持续太久。"
投资含义
文章通过铜矿发现成本飙升和黄金矿业股历史低估值两个维度,暗示当前矿业板块(尤其是开发商)可能处于价值洼地。但需注意,作者Rick Rule是长期看多资源股的知名投资者,其观点天然带有持仓方视角——他引用生产商回购和未来可能转向项目投资来论证"低价不会持久",读者应将其视为一种乐观叙事而非确定性预测。
全文标的动向表
| 标的 | 方向 | 作者态度一句话 | 关键数据 |
|---|---|---|---|
| Generation Mining (TSXV:GENM) | 加仓 | 获得最后3.4亿美元融资,项目即将建设 | 13亿加元建设包中最后3.4亿美元到位,嘉能可承购 |
| Osisko Gold (NYSE/TSXV:OGG) | 加仓 | 正式决定建设Cariboo金矿,目标明确 | 年产19万盎司黄金,剩余资本开支9.9亿加元 |
| Osisko Metals (TSX:OM) | 加仓 | 分拆非核心资产,聚焦关键矿产 | 分拆为Osisko Critical Minerals,John Burzynski任CEO |
| NGEx Minerals (TSX:NGEX) | 加仓 | 分拆阿根廷项目,冶金测试结果积极 | 分拆Valiente Resources,砷去除率超95% |
| Fireweed Metals (TSXV:FWZ) | 加仓 | 钻探到高品位延伸段,资源量提升 | 180米延伸段中64米品位8.35%锌当量 |
| Goldgroup Mining (NYSE-A/TSXV:GORO) | 加仓 | 大额私募配售扩大,知名投资者参与 | 私募配售从7500万扩大至1.25亿美元 |
| Wheaton Precious Metals (TSX:WPM) | 持有观察 | 流/权利金模式盈利能力“坚不可摧” | 仅47人团队创造惊人市值和净利润 |