Cash and catalysts — Rule Investment Newsletter #20
Rick Rule 是自然资源投资界元老,1974 年入行,创立 Global Resource Investments 并于 2011 年并入 Sprott,曾任 Sprott 美国控股 CEO,2021 年退休后创办 Rule Investment Media。其免费 Substack 通讯聚焦矿业、能源与关键矿产的逆向投机——金、银、铜、镍、特许权与流媒体公司,附带地缘政治风险框架。
一句话导读
这篇讲的是矿业投资要看“催化剂”——比如公司拿到大钱、发现好矿或被收购。作者觉得现在融资环境不错但可能快变紧了,要小心。重点提了三个公司:Kingfisher Metals 拿到巴里克黄金2000多万加元投资,股价涨了;Allied Mining 跟紫金矿业的55亿美元收购黄了,股价跌了;Snowline Gold 靠发现好矿市值冲到30亿加元。
一眼要点
一句话概括:矿业投资的核心在于识别“催化剂”(融资、并购、钻探结果),当前融资窗口虽大但已现收窄迹象,资金充裕可加速勘探但需警惕资本配置效率。 【谨慎乐观】
- 2026年截至7月初级矿业公司累计融资超US$13.9B(同比+54%),但7月单月融资额环比骤降42%,显示市场情绪可能转向。
- 正面催化剂案例:Kingfisher Metals获Barrick Mining C$20.9M战略投资;反面案例:Allied Mining与紫金矿业US$5.5B收购协议终止。
- 超额融资推动大规模钻探:Collective Mining自2021年融资C$215M,正进行110,000米钻探计划;Talisker Resources融资C$52.1M将钻探从30,000米扩至105,000米。
- 单个钻孔可改变公司命运:Kingfisher Metals因425m @ 0.4% CuEq的盲发现获C$20M包销融资;Snowline Gold因282.9m @ 2.3g/t Au的钻孔奠定C$3B市值基础。
- 反面警示:Osisko Mining在Windfall金矿钻探超170万米后被收购,作者认为过度钻探可能导致稀释与边际效益递减。
催化剂是矿业投资的核心变量,正面与负面案例并存
文章开篇即点明,矿业投资的关键在于识别“催化剂”——即能引发股价重大变化的特定事件或节点。 作者 Rick Rule 指出,投资者必须主动寻找并预判这些催化剂,因为它们可能带来“significant value appreciation”(显著的价值增长);反之,若催化剂未能实现或不及预期,则可能导致“value contraction”(价值收缩)。他举出两个几乎同时发生的正反案例:正面案例是 Kingfisher Metals (TSXV:KFR) 在7月底宣布 Barrick Mining (NYSE:B) 投资C$20.9M,获得该公司9.9%的股权;反面案例则是 Allied Mining (NYSE:AAUC) 宣布与 Zijin Gold 的US$5.5B收购协议被终止。作者原话说:“Catalysts can come out of the blue, such as when British Columbia explorer Kingfisher Metals… announced… that Barrick Mining was investing C$20.9M to take a 9.9% stake in the company. An opposite example… was the announcement by Allied Mining that the US$5.5B takeover agreement by Zijin Gold had been terminated.”——意即:“催化剂可能突然出现,例如当不列颠哥伦比亚省的勘探公司Kingfisher Metals宣布Barrick Mining投资2090万加元获得其9.9%股权时。相反的例子则是Allied Mining宣布与紫金矿业55亿美元的收购协议被终止。”
融资窗口大开但已现收窄迹象,数据揭示市场拐点
文章引用S&P Global Market Intelligence的数据,显示初级矿业公司的融资环境在2025年中至2026年初极为宽松,但7月已出现显著降温。 截至2026年7月,初级矿业公司累计融资超过US$13.9B,同比增长54%,但交易数量减少了30%。然而,7月单月融资额仅为US$1.3B,环比骤降42%,反映出3月以来贵金属价格大幅回调的影响。作者强调,这组数据表明融资窗口“can shut for junior and intermediate companies”(可能对初级和中级公司迅速关闭)。下表概括了关键数据:
| 指标 | 数据 | 同比/环比变化 |
|---|---|---|
| 2026年截至7月总融资额 | US$13.9B | +54%(同比2025年同期) |
| 交易数量 | 减少30% | — |
| 2026年7月单月融资额 | US$1.3B | -42%(环比6月) |
墨西哥矿业训练营与Goldgroup Mining的大额融资
文章重点介绍了Goldgroup Mining (NYSE-A/TSXV:GORO) 的一笔大规模私募融资,以及Rick Rule本人将举办的墨西哥矿业专题训练营。 Goldgroup Mining 将一笔原本US$75M的非经纪私募融资(@ $3.65/unit)扩大至US$125M,其中US$60M已由包括Trafigura、Eric Sprott、Rick Rule、Fiscal Wisdom及多家机构自然资源基金在内的投资者承诺认购。资金将用于推进其在墨西哥的Don David、Cerro Prieto及San Francisco资产、美国密歇根州的Back Forty项目,以及勘探、资源增长和潜在并购。作者认为此举“timely”(时机恰当),因为Rick Rule将于2026年9月26日举办一场线上“Mining in Mexico Bootcamp”(墨西哥矿业训练营),旨在为中级和高级投资者提供关于墨西哥矿业投资的深度、可操作信息。训练营将涵盖区域地质、公司战略、地方政治、基础设施和社会经济动态,讲师包括 Karen Flores(墨西哥矿业商会CEO)、Dr Stephen Enders(科罗拉多矿业学院退休教授)和 Dr John-Mark Staude(Riverside Resources (TSXV:RRI) 创始人兼CEO)等。
投资含义
文章的核心投资含义是:当前矿业投资应高度关注“催化剂事件”,尤其是融资公告、并购交易和勘探进展。 同时,融资数据已显示市场情绪和资金面可能正在转向,投资者需警惕贵金属价格回调对初级矿业公司融资能力的冲击。Rick Rule作为持仓方和训练营组织者,其观点天然带有推广自身活动和所投项目的倾向,读者在参考其判断时需注意这一视角偏差。
资金充裕加速勘探,催化剂更快到来
文章核心论点是:在矿业勘探中,资金充裕程度直接决定勘探速度与催化剂出现的频率。 作者以粗放模型说明:若一口井钻探10,000米需500万美元,而公司估算需50,000米才能计算初始推断资源量,则一次性融资2,500万美元可在一个季度完成,分次融资500万美元则需五个季度。作者提醒投资者需自我认知对勘探假设验证的耐心程度。
Collective Mining (NASDAQ:CNL) 执行主席 Ari Sussman 强调资金充裕对勘探自由度的关键作用。作者原话引述:"The real bottleneck created by lack of capital is new mineral discoveries. Large financings give explorers the freedom to drill beyond the safe, incremental targets. You can test bigger, higher-risk concepts at the scale required to actually find the next generation of deposits." 意即:"缺乏资本造成的真正瓶颈是新的矿产发现。大规模融资赋予勘探者超越安全、渐进目标的钻探自由。你可以以实际发现下一代矿床所需的规模,测试更大、更高风险的概念。" 他进一步指出,没有足够的钻探米数,行业将陷入循环回收旧资源的困境。
Corvus Gold 前CEO Jeff Pontius(该公司2022年以3.7亿美元出售给 AngloGold Ashanti (NYSE:AU))提供了实证。他称:"As you have more capital, you’re able to get to the resource confirmation point quicker, more efficiently, and get it to market quicker. At Corvus, we financed the company through eight years of the doldrums, where we were still able to raise about C$10M a year. If we had C$30-40M a year, we could have brought the project along much quicker." 意即:"资本越多,你就能更快、更高效地达到资源确认点,并更快推向市场。在Corvus,我们通过八年的低迷期为公司融资,每年仍能筹集约1,000万加元。如果我们每年有3,000-4,000万加元,项目进展会快得多。" 他总结,充裕资金让CEO能积极测试那些资金不足时会推迟的项目,其中一些可能变成惊人发现。
速度并非唯一变量,时间本身也是关键
文章指出,单纯追求钻探速度并不创造价值,公司需要足够时间和团队来消化钻探结果。 Commodity Discovery Fund 咨询地质师 Neil Adshead 提出警告:"Aggressively spending C$50M in a field season is likely to have a lower probability of success than spending C$50M diligently over several years." 意即:"在一个野外季激进花费5,000万加元,其成功概率可能低于在几年内审慎花费同样金额。"
S&P Global Market Intelligence 2026年8月报告显示,基于1990-2025年间232个从发现到投产的矿业项目研究,平均前置时间为16年。勘探团队需要时间揭示矿床潜力并交付催化剂。作者指出,行业关注点常集中在审批时间上,但勘探任务本身也在延长——公司需在更复杂地质中寻找更大矿床,且越来越多矿床无地表显示,还需进行更严格的经济研究证明项目可行性。
Rick Rule 本人点出投资者常见误区:"Investors often have a mismatch between strategy and tactics. If your investment thesis requires a three- to five-year horizon to play out, but you experience severe anxiety or trauma holding stocks over a holiday weekend, that is not going to work." 意即:"投资者经常存在策略与战术的错配。如果你的投资论点需要三到五年才能兑现,但你连持有股票度过一个长周末都感到严重焦虑或创伤,那行不通。"
投资含义
本期文章聚焦那些筹集了异常大额资金的勘探公司,它们有能力开展大规模钻探计划,意味着催化剂应更快到来。 读者需注意,本文列出的公司仅作信息参考,非投资建议。机构视角偏差:作者作为矿业投资专家,天然倾向强调"资金充裕→加速勘探→更快催化剂"的正面逻辑,但未充分讨论过度融资可能带来的资本效率问题或管理层冲动决策风险。
资金充裕是双刃剑:能加速勘探,也可能催生低效
文章指出,充足的资本是推动项目突破的关键催化剂,但若资本配置不当,反而会损害股东价值。 作者以多个加拿大矿业公司为例,展示了资金如何转化为勘探成功与市值增长,同时也警示了过度融资的风险。
正面案例:资金驱动下的勘探成功与市值飙升
- Snowline Gold (TSXV:SGD):凭借Rogue项目的勘探成功,于2026年8月完成C$150M的包销融资(此前2025年9月已融资C$102M),推动其市值达到C$3B。
- Collective Mining:在哥伦比亚Caldas省Guayabales项目的Apollo发现区多次钻探成功,使其市值在未公布资源量前就飙升至US$2B。该公司自2021年以来已融资超过C$215M,目前正进行110,000米的钻探计划,以快速开发Apollo,特别是可能蕴藏10Moz矿量的Apollo Deeps发现区。
- Banyan Gold (TSXV:BYN):受益于区域热度,于2026年5月融资C$46.5M,正进行70,000米金刚石钻探以扩大其AurMac项目的矿化范围。作者强调,Banyan正迎来勘探转折点,钻探品位持续高于其低于1g/t的平均品位。其AurMac项目目前拥有3.6Moz @ 0.68g/t的指示资源量和5Moz @ 0.58g/t的推断资源量,合计8.6Moz,但潜力在10Moz以上。
- ATEX Resources (TSXV:ATX):于2025年11月完成C$110M的包销私募(两次扩大规模),用于推进智利Valeriano铜矿项目。随后又因权证行权获得C$52.5M。
资金带来的范式转变:从生存到扩张
作者引用Banyan Gold总裁兼CEO Tara Christie的原话,说明资金充裕如何改变公司心态。作者原话说:“Having money in the bank gives you a change of mindset and paradigm from being more conservative, focused and thinking about running out of money at the end of the year, to getting to drill the holes we always wanted to drill but couldn’t justify paying for.” 意即:“银行里有钱会带来心态和范式的转变,从保守、专注、担心年底钱花光,转变为可以去钻那些我们一直想钻、但过去无法证明其合理性的孔。” 这种转变的具体体现是:Banyan现在可以钻探概念性露天矿坑(此前受限于US$1,500/盎司金价下的200米深度)以下的区域,并测试全部11个区域靶区。
反面警示:资本配置不当的陷阱
- 效率与浪费:作者强调,资本不是万灵药。他引用《Exploration Insights》编辑Joe Mazumdar的原话:“You need to understand how money is being efficiently spent, as efficiency is very important. Having more money is not necessarily a good thing, as companies tend to spend on stupid things when they have a large treasury.” 意即:“你需要理解资金是如何被高效使用的,因为效率非常重要。钱多不一定是好事,因为公司在资金充裕时倾向于在蠢事上花钱。”
- 过度钻探与稀释:作者以Osisko Mining为例,该公司在被Gold Fields (NYSE:GFI) 收购前,在Windfall金矿完成了超过170万米的钻探。作者认为,每增加一米钻探带来的数据价值可能存在边际效益递减,而每一米钻探都导致了股权稀释。作为对比,另一高品位项目Great Bear Resources在被Kinross Gold (NYSE:KGC) 收购前,仅钻探了34万米。
| 公司 | 项目/地区 | 融资/市值数据 | 作者态度 |
|---|---|---|---|
| Snowline Gold (TSXV:SGD) | 育空Rogue项目 | 市值C$3B;2026年8月融资C$150M | 正面案例:资金+勘探成功驱动市值 |
| Collective Mining | 哥伦比亚Guayabales项目 | 市值US$2B;自2021年融资C$215M | 正面案例:钻探成功,市值在资源量前飙升 |
| Banyan Gold (TSXV:BYN) | 育空AurMac项目 | 2026年5月融资C$46.5M;资源量8.6Moz | 正面案例:资金带来勘探范式转变,品位提升 |
| ATEX Resources (TSXV:ATX) | 智利Valeriano铜矿 | 2025年11月融资C$110M | 正面案例:大额融资推进项目 |
| Sitka Gold (TSXV:SIG) | 育空RC项目 | 6万米钻探计划;资源量含1.29Moz指示+3.83Moz推断 | 中性观察:区域受益者,有明确钻探计划 |
| Osisko Mining | 魁北克Windfall金矿 | 钻探超170万米后被Gold Fields收购 | 反面案例:过度钻探可能导致稀释与边际效益递减 |
| Great Bear Resources | 安大略Dixie项目 | 钻探34万米后被Kinross Gold收购 | 对比案例:相对高效的钻探后成功退出 |
投资含义
本文的核心投资含义是:投资者应关注矿业公司的资本配置效率,而非仅仅关注其融资规模。 作者明确区分了“资金充裕”与“资本配置成功”两个概念。一个理想的投资标的,应能将大部分资金用于高回报的勘探活动(而非膨胀的管理费用),并能通过成功的钻探结果将资本转化为市值增长。读者需注意,作者Rick Rule是矿业领域的资深多头,其观点天然倾向于看好该行业,文中对Banyan等公司的积极描述带有持仓方视角,投资者应独立验证其勘探数据的质量与成本控制能力。
现金应配置黄金而非持有法币
文章认为矿业公司应将其部分现金储备配置为实物金银,以与投资者对贵金属价格上涨的预期保持一致。 作者指出,尽管公司营销材料常批评法币购买力下降,但矿业行业很少持有金银。Rick Rule 原话是:“Company marketing materials routinely talk of the deteriorating purchasing power of fiat currency, yet the mining industry seldom holds gold and silver. Investors need to examine what might constitute a failure by management to reflect their preferences.” 意即:“公司营销材料经常谈论法币购买力恶化,但矿业行业很少持有金银。投资者需要审视什么可能构成管理层未能反映其偏好的失败。” 管理层常辩称这不是他们的职责,但作者认为这恰恰是投资者给钱让他们做的事。Mineros (TSX:MSA) 是正面案例:2026年上半年花费US$110M购买金条,2026年二季度在瑞士持有19,912盎司,其尼加拉瓜子公司购入8,995盎司,执行将15%现金配置为黄金的战略储备政策。CEO Daniel Henao 解释:“We have a clear use of proceeds, which includes investment, dividends, and share buybacks. After that, we are left with a significant amount of gold we produce, so why are we rushing to exchange that hard work for fiat paper?” 意即:“我们有明确的资金用途,包括投资、分红和股票回购。之后我们剩下大量自产黄金,为什么要急着把辛苦劳动换成法币纸?” 公司目标建立40,000盎司黄金头寸。
早期勘探投资需关注地质与管理层能力
文章强调早期勘探是极高风险投资,成功关键在于地质模型、矿化类型、蚀变足迹及管理层技能。 专家 Brent Cook 指出,非技术投资者难以判断第一点,但可通过与管理层沟通评估其理解程度。Cook 原话:“Although some very large financings have been done recently into early stage exploration, it’s clear to me that the financiers didn’t consider the first point.” 意即:“尽管近期早期勘探领域完成了一些非常大的融资,但我清楚融资者并未考虑第一点。” Adshead 补充了影响勘探成功率的因素:远景土地面积、通达性、地形崎岖度、野外工作季节性等。他原话:“Some deposit types have relatively simple exploration models, whereas others are far more enigmatic.” 意即:“某些矿床类型有相对简单的勘探模型,而其他类型则远更神秘。” 目标区成熟度也关键——需有历史数据作为基础,但不过度以免表明潜力已被验证。Collective Mining 在 Apollo 和 Guayabales 的成功正源于其对矿化模型的不同解读。
超额融资推动勘探升级与催化事件
文章指出超额融资使初级公司能扩大钻探规模,形成良性循环:好结果吸引资金,资金加速发现。 典型案例:
- Talisker Resources (TSX:TSK):2026年3月完成C$52.1M包销融资,将Bralorne项目钻探从30,000米扩至105,000米(含83,000米资源转换钻探和22,000米勘探钻探)。
- Panoro Minerals (TSXV:PML):完成C$21M融资后,将秘鲁Cotabambas铜金项目钻探从15,000米扩至45,000米。其South Pit阶段1扩展钻探首个孔返回759m @ 0.80% CuEq(含6m @ 1.04% CuEq),矿化比预期浅50米且向下延伸超350米。
| 公司 | 融资规模 | 钻探扩大量 | 关键结果 |
|---|---|---|---|
| Talisker Resources | C$52.1M | 30,000m→105,000m | 资源转换+勘探钻探 |
| Panoro Minerals | C$21M | 15,000m→45,000m | 759m @ 0.80% CuEq |
单个钻孔可改变公司命运
文章用多个案例说明好钻孔能彻底改变公司前景,吸引战略投资和人才。 关键案例:
- Collective Mining:2022年6月Apollo发现高品位矿化(87.8m @ 2.49g/t AuEq),推动公司后来在纳斯达克上市。
- Kingfisher Metals:2026年1月在BC省HWY 37项目盲发现Cu-Au斑岩系统(425m @ 0.15% Cu, 0.21g/t Au, 2.2g/t Ag,即0.4% CuEq),立即获得C$20M包销融资,随后获Barrick Mining (NYSE:B) C$20.9M战略投资。
- Hercules Metals (TSXV:BIG):Barrick 此前因185m @ 0.84% Cu的钻孔结果投资C$23.4M获12.3%股权。该发现还吸引前Arizona Sonoran Copper管理团队(CEO George Ogilvie)加入,Ogilvie 近期将 Arizona Sonoran 以US$1.5B溢价30%出售给Hudbay Minerals (TSX:HBM)。
- Mogotes Metals (TSXV:MOG):2026年5月宣布Filo Sur高品位浅层Cu-Au-Ag-Mo结果(86m @ 0.7% Cu, 0.55g/t Au, 2.7g/t Ag, 169ppm Mo),促使Rio Tinto (LSE:RIO) 投资US$15M获约5%股权。
- Snowline Gold (TSXV:SGD):2022年8月Valley Zone钻孔(282.9m @ 2.3g/t Au)奠定公司地位,此前同年早些时候曾报告136.75m @ 1.01g/t。
Adshead 提醒投资者需明确目标:“You need to define whether you are investing to assist a company in making a discovery, or whether you are investing because you want to make money from the share price. It’s not the same thing.” 意即:“你需要界定自己是在投资帮助公司实现发现,还是投资因为想从股价中赚钱。这不是一回事。”
投资含义
文章暗示投资者应关注两类机会:一是持有实物黄金作为现金储备的公司(如Mineros),这直接反映管理层与投资者利益一致;二是因好钻孔获得超额融资并加速勘探的初级公司(如Talisker、Panoro、Kingfisher等),这类公司可能更快产生下一个催化事件。机构视角偏差:作者作为矿业投资专家,天然倾向鼓励高风险勘探投资,读者需注意早期勘探的极高失败率。
1. 旧矿易主后的大规模钻探是核心催化剂
文章指出,大型矿企剥离的非核心资产被初级矿企收购后,因资金注入和勘探重启,往往成为"公司制造者"(company maker)。 作者以 Northern Star (ASX:NST) 为例,其收购的 Kalgoorlie Super Pit 目前拥有 1,500 万盎司储量和 4,200 万盎司资源量。作者引述 Commodities Discovery Fund 地质顾问 Neil Adshead 的原话:"If the majors had believed in the gold price, kept these assets and invested in them wisely, these majors would now be in a much healthier position"——意即:"如果大型矿企当初相信金价、保留这些资产并明智投资,它们现在的处境会健康得多,尽管它们已经很健康了。"
Hemlo Mining (TSX:HMMC) 是典型代表,它从 Barrick 手中购得资产后,正进行 13 万米勘探钻探计划。具体分配为:7 万米用于将推断资源量升级为指示资源量(支撑 2027 年下半年更新的技术研究)、3 万米高精度钻探以降低未来两年短期采矿计划风险、3 万米在现有资源范围外进行增长钻探。CEO Jason Kosec 称:"This 130,000m program represents a step-change in ambition for HMMC"——意即:"这个 13 万米计划代表了 HMMC 雄心的阶跃式提升。"
其他通过收购现有矿山成为生产商的初级矿企还包括:Integra Resources (NYSE:ITRG)、Discovery Metals (TSX:DSV)、Americas Gold & Silver (NYSE-A:USAS) 和 Greatland Resources (ASX:GGP)。
2. 超10万米钻探计划:资金充裕推动项目快速推进
作者认为,少数公司正进行极大规模钻探,使其能在较短时间内大幅推进项目。 具体案例包括:
| 公司 | 钻探规模 | 资金来源与关键细节 |
|---|---|---|
| Gold X2 Mining (TSXV:AUXX) | 16 万米(8 台钻机) | 2026 年 1 月完成 C$1.159 亿非经纪战略投资;AngloGold Ashanti 买入 9.9% 股权。目标:6.3 万米资源扩张(step-out)、7.2 万米资源转换(infill)、2.5 万米近矿勘探 |
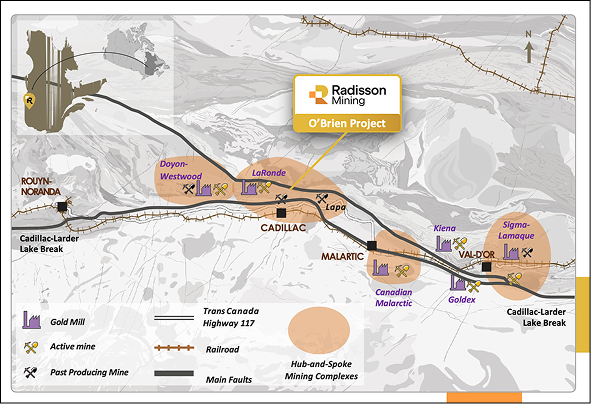
| Radisson Mining Resources (TSXV:RDS) | 14 万米(O'Brien 项目) | 2026 年 8 月 Agnico Eagle Mining (NYSE:AEM) 以溢价 19% 投资 C$5,720 万获取 10.45% 股权,用于资助地下勘探计划(含斜坡道及相关基础设施) |
| Onyx Gold (TSXV:ONYX) | 11 万米(Munro-Croesus 项目) | 在安大略 Timmins 附近,已勾勒出超 1.4 公里走向和超 500 米垂直范围 |
| Cartier Resources (TSXV:ECR) | 10 万米(Cadillac 项目) | 2025 年 8 月启动,此前公司多年谨慎管理预算。融资 C$1,140 万,含战略伙伴 Agnico Eagle 的 C$300 万投资。作者判断 Agnico 是潜在收购方 |
作者特别强调 Cartier 的转折意义,CEO Philippe Cloutier 称:"This is the most extensive drilling program ever undertaken on Cadillac and a turning point for Cartier. Our objective is clear: to prove Cadillac's scale as a major gold camp."——意即:"这是 Cadillac 有史以来最大规模的钻探计划,也是 Cartier 的转折点。我们的目标很明确:证明 Cadillac 作为一个主要金矿区的规模。"
投资含义
作者通过大规模钻探案例,暗示这些初级矿企正进入"催化剂密集期"——钻探结果将直接驱动股价重估。 但需注意:本文是 Rick Rule 作为矿业投资人的观点文章,其立场天然偏向看多,且文末明确声明"仅供参考,不构成投资建议"。读者应关注钻探结果的实际发布时间(如 Hemlo 的 2027 年下半年技术研究),并警惕高估值预期已部分反映在股价中的风险。
全文标的动向表
| 标的 | 方向 | 作者态度一句话 | 关键数据 |
|---|---|---|---|
| Kingfisher Metals (TSXV:KFR) | 持有观察 | 正面案例:获Barrick战略投资,催化剂驱动价值增长 | Barrick投资C$20.9M获9.9%股权;2026年1月盲发现425m @ 0.4% CuEq |
| Allied Mining (NYSE:AAUC) | 未明示 | 反面案例:收购协议终止导致价值收缩 | 紫金矿业US$5.5B收购协议被终止 |
| Goldgroup Mining (NYSE-A/TSXV:GORO) | 加仓 | 大额融资时机恰当,推进多项资产 | 私募融资从US$75M扩大至US$125M;Trafigura、Eric Sprott、Rick Rule等承诺认购US$60M |
| Collective Mining (NASDAQ:CNL) | 持有观察 | 正面案例:资金充裕+钻探成功,市值在资源量前飙升 | 市值US$2B;自2021年融资C$215M;正进行110,000米钻探;Apollo Deeps可能蕴藏10Moz |
| Snowline Gold (TSXV:SGD) | 持有观察 | 正面案例:资金+勘探成功驱动市值 | 市值C$3B;2026年8月融资C$150M;2022年8月钻孔282.9m @ 2.3g/t Au |
| Banyan Gold (TSXV:BYN) | 持有观察 | 正面案例:资金带来勘探范式转变,品位提升 | 2026年5月融资C$46.5M;正进行70,000米钻探;资源量8.6Moz(潜力10Moz以上) |
| ATEX Resources (TSXV:ATX) | 持有观察 | 正面案例:大额融资推进智利铜矿项目 | 2025年11月融资C$110M;后因权证行权获C$52.5M |
| Osisko Mining | 未明示 | 反面案例:过度钻探可能导致稀释与边际效益递减 | 被Gold Fields收购前钻探超170万米 |
| Great Bear Resources | 未明示 | 对比案例:相对高效的钻探后成功退出 | 被Kinross Gold收购前钻探34万米 |
| Mineros (TSX:MSA) | 持有观察 | 正面案例:执行将15%现金配置为黄金的战略储备 | 2026年上半年花费US$110M购买金条;目标建立40,000盎司黄金头寸 |
| Talisker Resources (TSX:TSK) | 持有观察 | 正面案例:超额融资推动钻探规模大幅扩大 | 2026年3月融资C$52.1M;钻探从30,000米扩至105,000米 |
| Panoro Minerals (TSXV:PML) | 持有观察 | 正面案例:融资后钻探结果超预期 | 融资C$21M;钻探从15,000米扩至45,000米;首个孔返回759m @ 0.80% CuEq |
| Hercules Metals (TSXV:BIG) | 持有观察 | 正面案例:好钻孔吸引战略投资和人才 | Barrick因185m @ 0.84% Cu投资C$23.4M获12.3%股权;前Arizona Sonoran管理团队加入 |
| Mogotes Metals (TSXV:MOG) | 持有观察 | 正面案例:高品位结果促使Rio Tinto战略投资 | Rio Tinto投资US$15M获约5%股权;86m @ 0.7% Cu, 0.55g/t Au |
| Hemlo Mining (TSX:HMMC) | 持有观察 | 正面案例:从Barrick购得资产后大规模勘探 | 正进行13万米勘探钻探计划 |
| Gold X2 Mining (TSXV:AUXX) | 持有观察 | 正面案例:大额融资推动16万米钻探计划 | 2026年1月完成C$1.159亿战略投资;AngloGold Ashanti买入9.9%股权 |
| Radisson Mining Resources (TSXV:RDS) | 持有观察 | 正面案例:Agnico Eagle战略投资支持14万米钻探 | Agnico Eagle投资C$5,720万获10.45%股权 |
| Onyx Gold (TSXV:ONYX) | 持有观察 | 正面案例:11万米钻探计划推进Munro-Croesus项目 | 在安大略省的项目 |