Cosmo Energy
Hosking Partners 是 Jeremy Hosking(在 Marathon 任基金经理逾 25 年)于 2013 年在伦敦创立的精品资产管理公司,奉行资本周期与供给端逆向投资,多决策人模式、全球持有 350 余只股票、长期重仓,管理约 55 亿美元,发布研究文章、主动所有权报告与 Capital Cyclists 播客。
一句话导读
这篇报告说全球炼油厂的价值被低估了,尤其是日本的。作者 Hosking Partners 很乐观,认为市场太悲观,实际炼油资产的重置成本远高于股价,加上日本政府推动行业整合、股东回报改善,机会很大。重点提了三个标的:Cosmo Energy(日本炼油公司,市盈率才5.3倍,大股东是激进投资者村上世彰,承诺未来三年把至少60%的利润分给股东);Tüpraş(土耳其炼油厂,重置价值是账面资产的11倍,说明市场严重低估);还有出光兴产(日本炼油巨头,通过收购竞争对手,行业集中度提高,供给可能紧张)。
一眼要点
一句话概括:全球炼油资产价值被系统性低估,日本炼油行业在供给挤压与股东回报改善下存在不对称机会,Hosking Partners 已将日本配置提高至历史最高的 9.5%。【乐观】
- 土耳其 Tüpraş 四座炼厂的重置价值达 195 亿美元,是账面 PP&E 的 11 倍;日本 Cosmo Energy 按比例推算的重置成本约 140 亿美元,是企业价值的 2 倍。
- 五大石油巨头实际勘探资本支出从 2013 年每桶约 5 美元降至 2022 年历史最低的 1 美元/boe,供需缺口正在形成。
- 日本炼油行业复杂度领先,脱硫设备与铭牌产能之比高达约 90%,在环保法规(如 IMO2020)下获得结构性优势。
- 日本通产省主导的“关简单、留复杂”整合已进入“第11局”,出光兴产收购东亜石油京滨炼厂(2022年),行业集中度大幅提升。
- Cosmo Energy 最大股东村上世彰持股 20%,公司承诺未来三年将 ≥60% 盈利返还股东,当前交易在 5.3 倍市盈率。
炼油资产普遍低于重置成本,投资严重不足
Hosking Partners 认为全球炼油行业资产价值被系统性低估,核心证据是重置成本远高于账面价值。 作者以土耳其 Tüpraş(Koç Holdings 旗下)为例:管理层估计其四座炼厂的重置价值为 195 亿美元,较疫情前 120 亿美元 大幅上升,几乎是账面 PP&E(不动产、厂房及设备)的 11 倍。日本 Cosmo Energy(日产 40 万桶,国内市占 12%)复杂度与 Tüpraş 类似——约 40% 产能来自最复杂的炼厂(Tüpraş 的 Izmit 与 Cosmo 的 Yokkaichi,后者据称是日本第二复杂炼厂)。按产量比例推算,Cosmo 三座炼厂的重置成本约 140 亿美元,是其企业价值的 2 倍,且超过账面 PP&E 的 2 倍。作者原话:"Given the similarities, it is not unreasonable to apply Tüpraş’ estimate of replacement value to Cosmo, scaled to output, which implies a replacement cost of $14 billion for its three refineries, double the company’s enterprise value and more than double the carrying value of net PP&E on the balance sheet." 意即:"鉴于相似性,将 Tüpraş 的重置价值按产量比例应用于 Cosmo 并非不合理,这意味着其三座炼厂的重置成本为 140 亿美元,是公司企业价值的两倍,且是资产负债表上净 PP&E 账面价值的两倍以上。" 部分折价源于土耳其和日本市场的地缘政治与经济担忧及货币贬值,但作者强调"a significant portion of the discount reflects investor sentiment towards refineries"(折价的很大一部分反映了投资者对炼油厂的情绪)。
勘探资本支出跌至历史最低,供需缺口正在形成
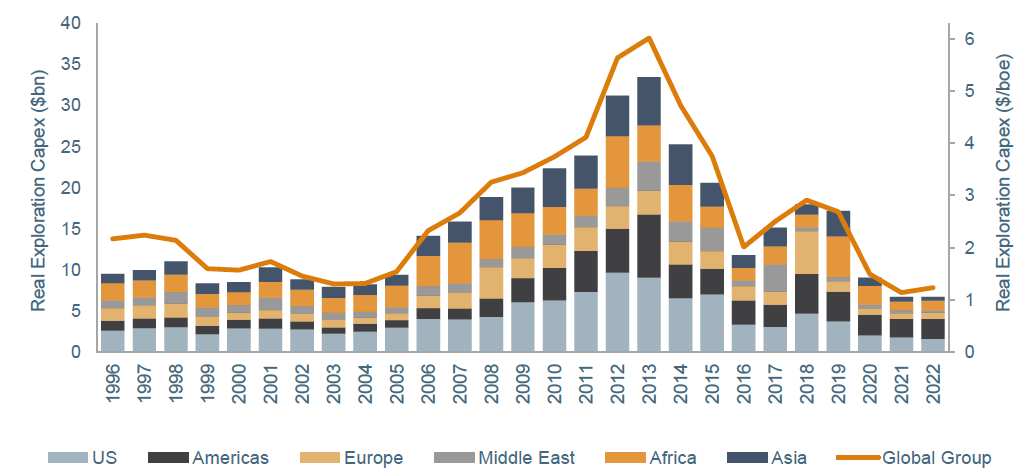
五大石油巨头(Super Majors)的实际勘探资本支出从 2013 年每桶约 5 美元降至 2022 年历史最低的 1 美元/boe。 作者指出,尽管需求在 2022 年创下历史新高,但市场因预期未来需求下降而压低资产估值。国际能源论坛(IEF)审查的 14 个主要需求预测中,2050 年石油需求中位数为 8400 万桶/日,较当前水平温和下降约 15%。但作者认为,资产折价表明这一中位观点并非共识——"the fact that implied asset values remain at large discounts to replacement cost tells us this median view is not consensually held"(隐含资产价值仍大幅低于重置成本这一事实告诉我们,这一中位观点并非共识持有)。管理层激励已从十年前的增长目标转向资本回报和股东回报目标,导致产量增长受限。美国在过去几年中已损失 110 万桶/日 的炼油产能(总产能 1900 万桶/日),最后一座大型炼厂 Marathon 的 Garyville 设施建于 1977 年。
复杂炼厂因环保法规获得结构性优势,日本尤其受益
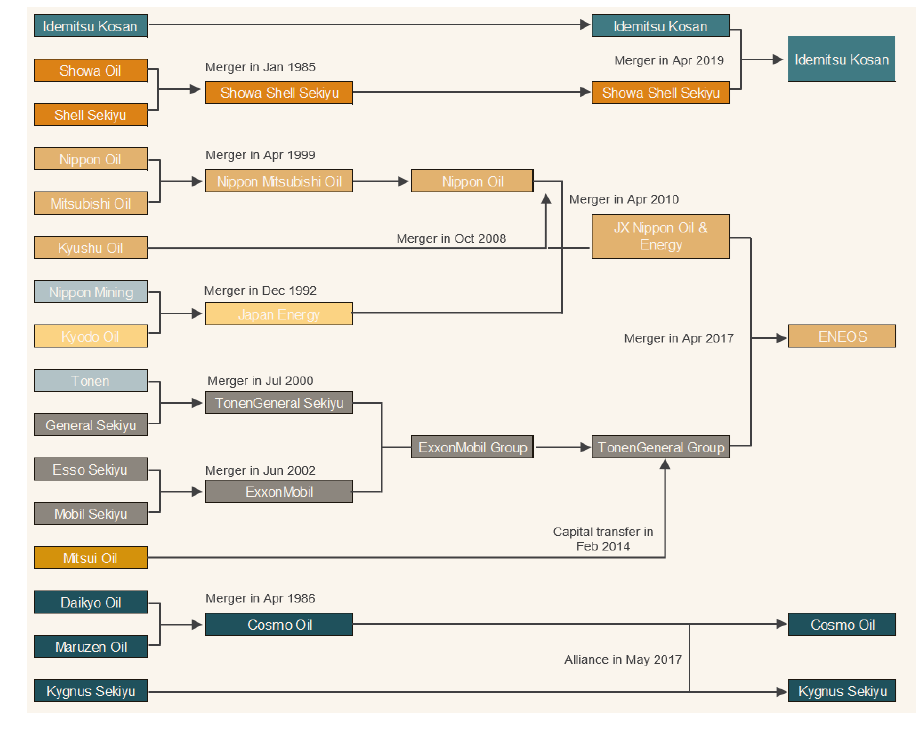
环境法规正在创造对复杂炼厂的需求,日本炼油行业因早期投资脱硫设备而占据优势。 作者指出,日本炼油行业复杂度国际领先,脱硫设备与铭牌产能之比高达约 90%,源于数十年前为应对中东原油进口污染而制定的法规。这使得该行业在后续环保政策(如 IMO2020 将船用燃料硫含量上限从 3.5% 降至 0.5%)中处于有利地位。Cosmo Energy 的高复杂度使其炼厂利用率持续高于行业平均水平(见原文图表)。作者同时观察到,中东、中国和印度的国有企业在投资上下游产能,而国际能源署(IEA)预计今年全球净产能增加约 170 万桶/日,但发达地区持续关闭将抵消增长,导致美国和欧洲未来进口更多成品油——这也是作者持有产品油轮公司投资的原因。
投资含义
Hosking Partners 认为炼油行业正处于资本周期中的低估阶段,折价到重置成本创造了安全边际。 作者明确表示:"We are generally humble when facing the challenge of predicting the future demand of anything, but we are naturally drawn to the margin of safety generated by low valuations."(我们在预测任何东西的未来需求时通常保持谦逊,但我们自然被低估值产生的安全边际所吸引。)机构视角偏差:作为持仓方,作者有动机强调资产低估逻辑,读者需注意其论证中隐含的"需求不会快速下降"假设——若能源转型加速,折价可能反映真实前景而非市场误判。
日本炼油业整合进入“第11局”,供给挤压概率高
日本通产省(MITI)主导的“关简单、留复杂”整合政策已持续多年,行业集中度大幅提升。 2022年,行业最复杂的东亜石油(Toa Oil)京滨炼厂被巨头出光兴产(Idemitsu) 收购;此前2019年出光已与昭和壳牌石油(Showa Shell Sekiyu) 的复杂炼厂合并。作者指出,日本与西方激进投资者均在MITI支持下推动了整合,“可以说我们已进入第11局”("One might say we are in the 11th innings"——意即比赛接近尾声)。下图显示,当前三大炼油公司可追溯至16个原始主体。
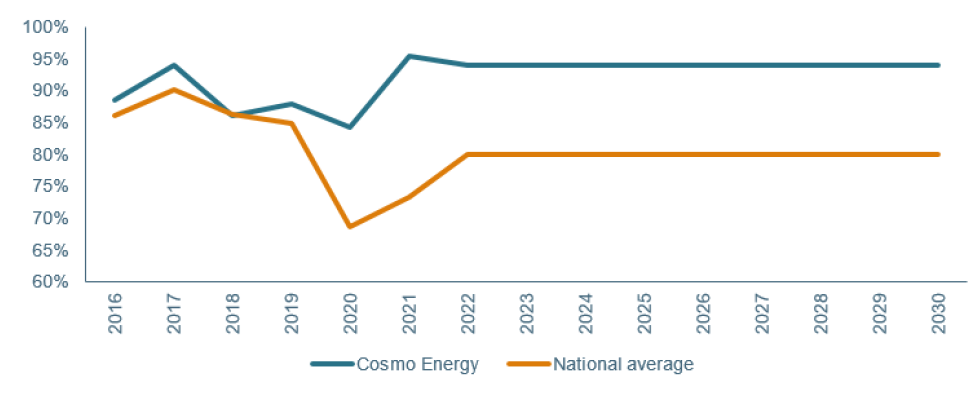
| 整合事件 | 时间 | 关键方 |
|---|---|---|
| 东亜石油京滨炼厂被收购 | 2022 | 出光兴产 |
| 出光与昭和壳牌复杂炼厂合并 | 2019 | 出光兴产、昭和壳牌 |
日本石油需求年降2.5%,计划关停8%产能仍难平衡
日本石油消费占能源总量近40%,且几乎全部依赖进口原油,但需求正以每年约2.5%的速度确定性下降(与全球趋势相反)。 这源于人口萎缩,也使得维持行业财务健康更加困难。出光与ENEOS计划在未来几年关停8%的产能以维持供需平衡。作者认为:“经验告诉我们,这是一个极难把握的平衡,供应紧张的概率很高,尤其是那些既能生产低硫产品出口、又能供应国内市场的复杂炼厂”("Experience tells us this is a very hard balance to strike, and the probability of a squeeze is high, particularly for complex refineries that can produce low sulphur product for export as well as for the domestic market.")。
科斯莫能源:激进股东持股20%,承诺回报率60%+
科斯莫能源(Cosmo Energy)的最大股东是日本资深油气行业激进投资者村上世彰(Yoshiaki Murakami),持股20%,若非公司近期启用毒丸计划,其持股可能更高。 村上虽未公开其投资理由,但正推动董事会代表以监督可再生能源资产分拆。作者认为,其观点很可能已体现在2023年3月公布的第七次中期计划中:承诺未来三年累计将≥60%的盈利返还给股东。值得注意的是,科斯莫当时交易在彭博2023财年盈利预期的5.3倍市盈率上("the company trades on 5.3x the Bloomberg estimate of FY2023 earnings")。
东京证交所施压破净股,日本回购创16年新高
科斯莫的股东回报承诺并非孤例,而是日本整体“范式转变”的一部分。 日经数据显示,去年日本回购达到近16年新高约10万亿日元,今年几乎肯定更高。东京证交所(TSE)近期公开呼吁关注市净率低于1倍的公司,并威胁若不采取合理措施改善估值,可能将其移出主板。作者指出,这不过是追溯至前首相安倍“三支箭”经济改革的系列举措之一。日本正从“为萎缩劳动力提供充分就业”转向“为扩大的退休人口提供养老金”,储蓄转投资与资本效率提升是这一国家使命转变的信号。
投资含义
Hosking Partners 本月访问东京后,将日本配置比例提高至历史最高的9.5%,主要由科斯莫能源及其他有吸引力的投资构成。 作者看好日本炼油行业在供给挤压与股东回报改善下的不对称机会。机构视角偏差提示:Hosking 作为主动管理基金,其“访问后加仓”的叙述带有持仓方乐观倾向,读者需注意日本炼油需求长期下降的结构性风险并未消失。
全文标的动向表
| 标的 | 方向 | 作者态度一句话 | 关键数据 |
|---|---|---|---|
| Cosmo Energy | 加仓 | 重置成本是企业价值2倍,叠加激进股东推动回报改善,是日本配置的核心标的 | 重置成本约140亿美元(企业价值2倍);市盈率5.3倍;承诺≥60%盈利返还股东 |
| Tüpraş | 持有观察 | 重置价值195亿美元是账面PP&E的11倍,折价反映投资者对炼油厂的情绪而非基本面 | 四座炼厂重置价值195亿美元(较疫情前120亿美元上升) |
| 出光兴产 | 持有观察 | 通过收购东亜石油京滨炼厂(2022年)及与昭和壳牌合并(2019年),整合后供给挤压概率高 | 计划未来几年关停8%产能 |
| ENEOS | 持有观察 | 与出光共同计划关停8%产能,维持供需平衡 | 计划关停8%产能 |
| 产品油轮公司(未具名) | 持有观察 | 发达地区炼厂关闭将导致美国、欧洲进口更多成品油,利好产品油轮 | 美国已损失110万桶/日炼油产能(总产能1900万桶/日) |