Taking Time
Hosking Partners 是 Jeremy Hosking(在 Marathon 任基金经理逾 25 年)于 2013 年在伦敦创立的精品资产管理公司,奉行资本周期与供给端逆向投资,多决策人模式、全球持有 350 余只股票、长期重仓,管理约 55 亿美元,发布研究文章、主动所有权报告与 Capital Cyclists 播客。
一句话导读
这篇讲的是长期投资的好处,就像种竹子要等120年才开花一样。Hosking Partners基金很乐观,认为只要耐心持有股票10年左右,就能避开短期竞争,赚到别人没发现的便宜。他们重点提到了三家公司:伯克希尔·哈撒韦(巴菲特的公司,它旗下的铁路公司不跟风行业短期策略,反而留出余力应对未来增长);3i集团(一家投资公司,2011年花1.06亿英镑买下折扣零售商Action,现在值120亿英镑,还拿回了17亿英镑分红);Syncona(一家生物医药投资公司,股价比实际价值便宜约30%,因为大型药企研发回报率下降,给了它更多退出机会)。
一眼要点
一句话概括:Hosking Partners 重申长期投资(约10年持股期)是其核心结构性优势,并重点剖析了组合中三家同样具备“永久资本”特征的公司(伯克希尔·哈撒韦、3i、Syncona)如何利用这一优势捕获被市场忽视的机会。立场:【乐观】
- 作者以生态学寓言(120年竹子、17年周期蝉)类比“延迟满足”的投资策略,强调低频同步行动可规避短期竞争。
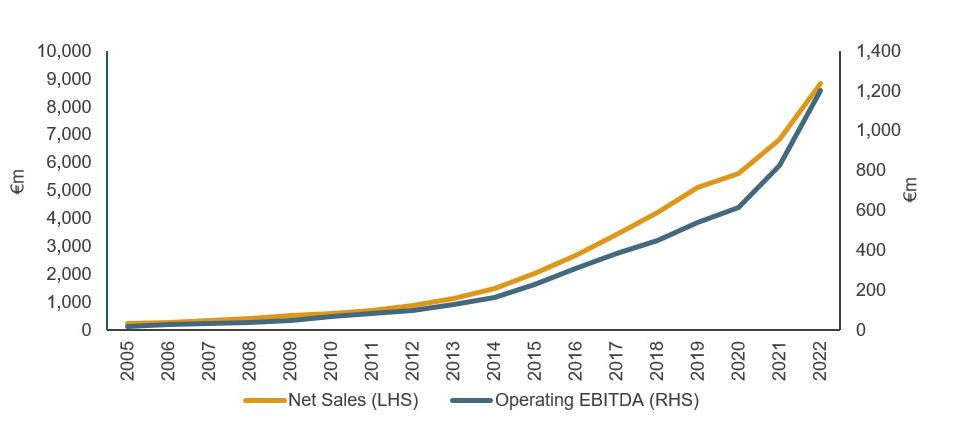
- 3i 自2011年以1.06亿英镑投资Action,如今估值达120亿英镑,且已向3i返还超17亿英镑,成为长期持有的典范。
- Syncona 股价较净资产价值折价约30%,若调整现金等价物折价近60%;同时大型药企研发回报率已从6.2%降至1.2%,为早期投资创造退出机会。
- 伯克希尔·哈撒韦目前是Hosking Partners前20大持仓,其长期视角使BNSF铁路能采取与行业PSR不同的策略(接受运营冗余以容纳增长)。
延迟满足是投资者的结构性优势
文章以Charlie Munger的引语开篇,强调等待是投资者的核心能力。 作者原话说 "It’s waiting that helps you as an investor, and a lot of people just can’t stand to wait. If you didn’t get the deferred-gratification gene, you’ve got to work very hard to overcome that." 意即:"等待能帮助你成为投资者,而很多人就是无法忍受等待。如果你没有获得延迟满足的基因,你就必须非常努力地去克服这一点。" 文章随后引用Stephen Jay Gould关于竹子和周期蝉的生态学案例,指出每120年同步开花的竹子与17年生命周期(质数)的周期蝉,通过"捕食者饱足"策略(predator satiation)获得生存优势——即通过极低频次与同步性,使捕食者无法依赖其作为稳定食物来源。
七年投资期限可大幅减少竞争
文章引用Jeff Bezos的观点,指出延长投资期限能有效过滤竞争对手。 作者写道 "If everything you do needs to work on a three-year time horizon, then you’re competing against a lot of people. But if you’re willing to invest on a seven-year time horizon, you’re now competing against a fraction of those people." 意即:"如果你做的每件事都需要在三年时间框架内见效,那么你是在与很多人竞争。但如果你愿意以七年时间框架进行投资,你就只在与其中一小部分人竞争。" 文章承认七年期限"说起来容易做起来难"(easier said than done),但强调当长期方法不伴随相应风险增加时,让时间复利产生更高回报的吸引力极大。
多元化组合是长期投资的必要条件
Hosking Partners通过约350只股票的多元化组合,为长期投资创造容量。 文章指出,如果某公司三年回报平淡但七年后回报丰厚,该机构"非常乐意利用这种潜在的错误定价"(very happy to exploit the potential mispricing on offer)。长期回报更难估值,但大量持仓意味着单只股票风险更容易被容纳。文章认为,如果采用更集中策略的投资者难以做到这一点,那么这些股票被低估的可能性会进一步增加。
长期投资者基础与资本周期方法缺一不可
文章强调,多元化组合是必要条件但非充分条件,高质量的长期客户基础同样关键。 作者指出"职业风险源于投资经理的期限与投资者期限之间的错配"(Career risk arises from the mismatch between an investment manager’s horizon and their investors' horizon),因此缩小这一差距至关重要——不仅是为了避免短视投资者的从众行为,更是为了利用他们行为造成的夸张短期价格波动。Hosking Partners的资本周期方法(capital cycle approach)通过关注供给而非需求、资本周期而非商业周期,强化逆向思维,为"与众不同"的决策提供理性依据。该机构当前平均持股期约10年(currently averaging circa 10 years),但并非所有头寸都是长期——也乐于捕捉短期回报机会以增加组合多元化。
投资含义
文章指出,长期投资者面临的最大风险之一是被私募股权以溢价收购剥夺未来复利。Hosking Partners应对此风险的策略包括:①要求投资者允许在股票退市后继续持有;②与拥有足够大持股比例以防止被收购的长期所有者(如Berkshire Hathaway)共同投资。文章以BNSF铁路为例,说明Berkshire Hathaway的长期视角使其能采取与行业"精准调度铁路"(PSR)不同的策略——接受运营冗余以容纳长期增长,而其他上市铁路公司则受制于短期分析师关注。文章最后指出,Berkshire Hathaway目前是Hosking Partners的前20大持仓,投资于由管理层控制的公司使其能保留对BNSF等资产的长期敞口,同时享受上市股票的流动性。机构视角偏差提示:作者用生态学寓言和成功案例论证长期策略的优越性,但读者应注意这是持仓方视角——文中承认"哪种策略正确尚无定论"(The jury is out),且私募股权溢价收购对长期投资者造成的实际损失被轻描淡写。
3i 从代理人转向委托人,延长了投资期限
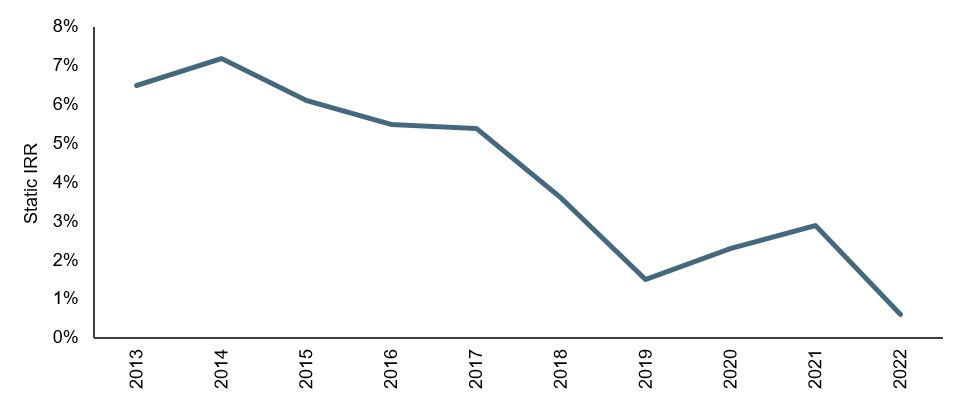
文章指出,3i 放弃募集第三方私募基金,转而利用自有资产负债表进行投资,这一转变显著拉长了其投资期限,使其更像伯克希尔·哈撒韦这样的控股公司。 作者回忆,2016年与3i CEO Simon Borrows会面时,对方曾直言,如果3i再募集私募基金,投资者就应卖出股票,因为那意味着“海盗已接管了船”("if we ever saw 3i raise another private equity fund we should sell our shares as it would be a sign the pirates had taken over the ship!"——意即:如果3i再募集第三方私募基金,我们就应该卖掉股票,因为那将是海盗接管了这艘船的信号)。作者认为,从代理人转向委托人带来了时间视野的关键转变:追求内部收益率(IRR)会鼓励短期持有,而关注资本倍数则鼓励长期持有。3i 目前是 Hosking Partners 投资组合中的前十大持仓之一。
3i 对 Action 的投资是长期持有的典范
作者以 3i 对欧洲非食品折扣零售商 Action 的投资为例,展示了永久资本的结构性优势。 3i 于 2011 年以 1.06 亿英镑入股 Action,如今该投资估值高达 120 亿英镑,且在此期间 Action 已向 3i 返还了超过 17 亿英镑。作者强调,3i 的无限期视野使其无需在基金到期时被迫卖出,即使该资产仍有多年增长潜力。此外,Action 的商业模式(租赁门店、先收后付)使其增长所需资本极少,这使其面临被私募股权私有化的风险,而 3i 的长期持有不仅提供了远见卓识的管理,也让公开市场投资者能持续接触到这一资产。
3i 的伦敦上市身份为全球投资者提供套利机会
文章认为,3i 虽在伦敦上市,但其主要资产 Action 是欧洲增长最快的零售商之一,欧洲大陆投资者对该股配置不足,这为不受约束的全球投资者(如 Hosking Partners)提供了额外上涨空间。 作者指出,Hosking Partners 对人为的分类(如地域)漠不关心,乐于利用其他投资者“筒仓”之间的裂缝中的机会。
Syncona 的永久资本在生物医药投资中具备结构性优势
作者将 Syncona 视为长期投资期限的另一个例证,其永久资本使其能投资于早期生物医药项目,避开竞争激烈的后期阶段。 Syncona 是一家投资医疗保健公司的控股公司,受益于与英国顶尖研究机构及大股东 Wellcome Trust 的紧密联系。Wellcome Trust 成立于 1936 年,其永久捐赠基金身份使其能承受更长的久期风险,例如在 1995 年收购伦敦南肯辛顿的房产,并在 15 年后获利。作者指出,生物医药领域的成功退出大多发生在商业化前三年,而典型的 10 年期风投基金结构并不适合这一漫长周期,因此风投倾向于拥挤在后期阶段。Syncona 的永久资本使其能投资于竞争较少、估值合理的早期机会,并持有至退出。
Syncona 的折价与行业回报率下降构成投资机会
尽管 Syncona 拥有独特优势,其股价仍较净资产价值折价约 30%,若调整其约 6.1 亿英镑的现金等价物,折价率接近 60%。 作者承认,作为普通投资者,Hosking Partners 在分子或基因疗法知识方面没有优势,但作为资本周期投资者,它关注行业结构、竞争动态和资本回报率。作者引用德勤数据指出,过去十年大型生物医药公司的研发投资回报率已从 6.2% 降至 1.2%,这促使大型药企从早期投资者处收购已商业化的药物。作者判断,Syncona 在进入和退出两端均处于有利位置。
长期策略与结构优势公司组合
Hosking Partners 利用长期、不受约束的投资方法,在其投资组合中配置了一批同样追求结构性优势的公司。 文章指出,这种方法基于类似理念的客户支持、资本周期方法的使用以及多元化投资组合创造的能力。作者强调,组合中包含了伯克希尔·哈撒韦(Berkshire Hathaway)、3i 集团(3i)和 Syncona 等公司,它们只是组合中众多此类公司的一部分。作者原话说 "the Hosking Partners portfolio features a number of companies which likewise pursue a structural advantage, allowing them to exploit long-term opportunities neglected by others",意即:"Hosking Partners 的投资组合中包含了许多同样追求结构性优势的公司,使它们能够利用被他人忽视的长期机会。"
时间验证与延迟回报
成功的投资需要等待他人最终认同,时间越长,回报越好。 文章引用 Joe Robillard 的话说 "successful investing is about having everyone agree with you … later",意即:"成功的投资在于让所有人同意你的观点……但要在以后。" 作者以此呼应前文关于延迟满足和长期投资的主题,强调耐心等待市场最终认可的价值。
投资含义
文章通过列举组合中的具体公司(伯克希尔·哈撒韦、3i、Syncona),展示了其长期策略的实际应用。机构视角偏差:Hosking Partners 用自身组合案例论证其方法的有效性,读者应注意这是持仓方视角,且文中未披露这些公司的具体持仓比例和业绩表现。
全文标的动向表
| 标的 | 方向 | 作者态度一句话 | 关键数据 |
|---|---|---|---|
| 伯克希尔·哈撒韦 | 持有观察 | 前20大持仓,与长期所有者共同投资以抵御被私募溢价收购的风险 | 前20大持仓;BNSF铁路案例显示其长期视角与行业PSR策略不同 |
| 3i 集团 | 持有观察 | 前十大持仓,从代理人转向委托人后投资期限显著拉长,类似伯克希尔 | 前十大持仓;2011年1.06亿英镑投资Action,现估值120亿英镑,已返还超17亿英镑 |
| Syncona | 持有观察 | 永久资本在生物医药早期投资中具备结构性优势,折价提供安全边际 | 股价较NAV折价约30%,调整现金后折价近60%;大型药企研发回报率从6.2%降至1.2% |