Taking on the ‘blob’
Hosking Partners 是 Jeremy Hosking(在 Marathon 任基金经理逾 25 年)于 2013 年在伦敦创立的精品资产管理公司,奉行资本周期与供给端逆向投资,多决策人模式、全球持有 350 余只股票、长期重仓,管理约 55 亿美元,发布研究文章、主动所有权报告与 Capital Cyclists 播客。
一句话导读
这篇讲的是,上市公司被各种合规要求拖累,管理层没空管业务,私募基金趁机低价收购这些公司。作者所在的基金Hosking认为,股东应该联合起来施压,逼公司回归主业。他们拿伦敦房产中介Foxtons举例:这家公司市值从10亿英镑跌到1亿,Hosking已经买了约13%的股份,还成功逼走了董事长。新董事长上任后买了50万股,还任命了老将。如果公司能削减成本、恢复交易,利润可能涨到6000万,按8倍市盈率算,投资回报接近5倍。
一眼要点
一句话概括:作者认为上市公司正被合规成本拖垮,私募趁机“抄底”,而积极股东干预(如Foxtons案例)可释放被低估的价值。【谨慎乐观】
- Hosking 指出上市公司董事会花在合规上的时间已超过管理核心业务,导致价值被私募“合规套利”。
- Foxtons 企业价值从10亿英镑缩水至约1亿英镑,Hosking 已累计收购约13%股份,并在新冠增发中加倍持股。
- 通过联合股东施压,Hosking 成功推动 Foxtons 董事长 Ian Barlow 辞职,由资深地产高管 Nigel Rich 接任。
- 新任董事长 Rich 已买入50万股,并任命前高管 Peter Rollings 为非执行董事,聚焦重夺市场份额。
- 若成本削减与交易复苏成功,Foxtons 税前利润有望超6000万英镑,按8倍市盈率计算投资回报接近5倍。
上市公司正被合规成本拖垮,私募趁机“抄底”
文章指出,上市公司面临来自代理顾问、机构投资者、环保组织等多方的严苛审查,导致管理层精力从核心业务转向合规应对,形成“迷失的上市公司”现象。 作者原话说“boards of public companies spend more time responding to the ever longer compliance agenda than in stewarding the core business”,意即“上市公司董事会花在应对日益冗长的合规议程上的时间,比花在管理核心业务上的时间还要多”。这种“合规套利”让私募股权(PE)有机可乘——它们将迷失的上市公司私有化,重新聚焦核心业务后,再以更高估值重新上市卖给公众投资者。Hosking 认为,公共股权投资者应通过积极股东联合行动来抵抗这种“被当冤大头”的局面。
Foxtons:从10亿英镑品牌到1亿英镑残值
Foxtons 是 Hosking 积极干预策略的典型案例。 这家由 Jon Hunt 于1981年创立的伦敦房产经纪公司,曾凭借以卖方为中心的商业模式实现同行约2倍的盈利能力和高出8%的平均售价。但上市8年后,原有企业目标逐渐模糊。2013年IPO后股价峰值达376便士,对应企业价值10亿英镑(约20倍税前利润),而如今税前利润仅1500-2000万英镑,企业价值缩水至约1亿英镑。Hosking 认为这9000万英镑的价值蒸发是机会,过去两年已累计收购约13%的股份,并在2020年5月以40便士的价格在新冠相关增发中加倍持股。
推动董事会变革:CEO薪酬与业绩严重脱钩
Hosking 指出,Foxtons 董事会不仅未对业绩下滑负责,反而在2014年上任的CEO Nic Budden 薪酬上持续加码。 2020年 Budden 总薪酬达160万英镑,而董事会集体持股不足1%。作者原话说“no private equity firm would have permissioned such rewards for failure”,意即“没有哪家私募股权公司会允许这种为失败买单的奖励机制”。Hosking 从2021年初开始发起董事会游说,包括三次致信全体董事、联合其他大股东(合计约三分之一股本)施压。最终在2021年7月,董事长 Ian Barlow 宣布辞职,两个月后资深地产高管 Nigel Rich 接任。
投资含义
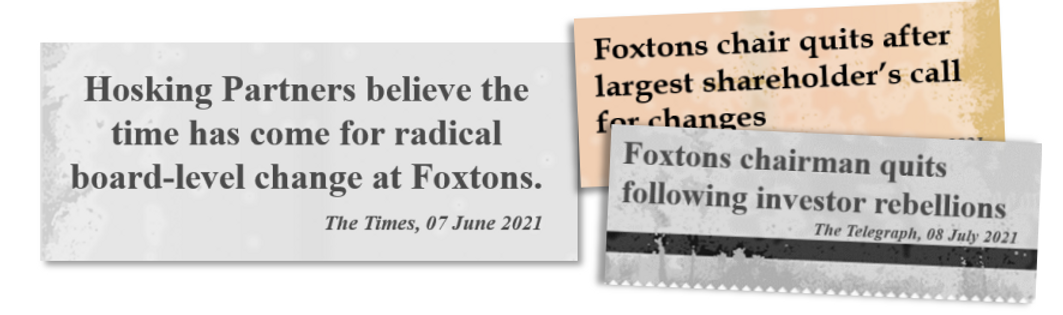
Hosking 通过 Foxtons 案例展示其“积极股东主义”策略:通过联合股东力量穿透“Blob”(外部压力形成的迷雾),恢复公司核心价值。 读者应注意,这是持仓方视角——Hosking 已持有 Foxtons 约13%股份,其分析天然带有推动变革的叙事动机。
新任董事长带来价值创造与市场聚焦
文章指出,前香港置地CEO、Hamptons International及Segro PLC主席Rich先生被任命为Foxtons董事长,其丰富的经验与价值创造思维将推动公司重回核心业务。 他已于12月1日任命了Jon Hunt时代的前Foxtons高管Peter Rollings为非执行董事。作者原话说 "This appointment should lead to an aggressive focus on regaining market share." 意即:"这一任命应会带来对重夺市场份额的积极聚焦。" Rich本人已通过实际行动表达信心——过去6周内买入50万股,Rollings近期也增持了股份。若Rich成功重振Foxtons,其投资回报可能相当可观。
削减成本与交易复苏可驱动近5倍回报
文章认为,通过削减过度中央成本("Blob"的主要特征)并恢复历史交易水平,Foxtons的税前利润有望超过6000万英镑。 当前企业价值仅1亿英镑,且公司拥有净现金资产负债表。作者强调,仅客户基础的嵌入式价值就超过当前股权价值——原话说 "conservatively we believe the embedded value of the customer base alone accounts for more than the current equity value." 意即:"保守估计,我们认为仅客户基础的嵌入式价值就超过了当前股权价值。" 这一客户群(超过70万MyFoxtons门户用户)被视为英国住宅房地产领域最佳数字足迹之一,潜在收购方不会忽视其价值。虽然公司不太可能回到20倍的历史峰值市盈率,但以8倍市盈率计算恢复后的盈利,投资回报将接近5倍。
投资含义
文章以Foxtons为例,论证积极股东参与可以对抗"Blob"(合规与代理成本膨胀),为中小型上市公司释放价值。 作者认为,若缺乏这种积极干预,此类价值将持续流向私募股权领域。读者应注意,Hosking Partners持有Foxtons仓位,其分析带有持仓方视角——对回报潜力的乐观估计(近5倍)建立在一系列假设(成本削减、交易复苏、8倍市盈率)之上,且明确承认"胜利并非确定无疑"。
全文标的动向表
| 标的 | 方向 | 作者态度一句话 | 关键数据 |
|---|---|---|---|
| Foxtons | 加仓 | 积极股东干预可释放被低估的价值,回报潜力接近5倍 | 累计持股约13%;2020年5月以40便士增持;当前企业价值约1亿英镑;税前利润目标超6000万英镑 |