The End of the Beginning or the Beginning of the End?
Hosking Partners 是 Jeremy Hosking(在 Marathon 任基金经理逾 25 年)于 2013 年在伦敦创立的精品资产管理公司,奉行资本周期与供给端逆向投资,多决策人模式、全球持有 350 余只股票、长期重仓,管理约 55 亿美元,发布研究文章、主动所有权报告与 Capital Cyclists 播客。
一句话导读
这篇报告认为,现在追捧优步这类独角兽公司就像当年追捧铁路股票一样危险,它们烧钱太多、估值太高,而真正赚钱的机会反而藏在被忽视的传统行业里。作者看空独角兽,看好航空和银行。比如优步2019年一季度就亏了8亿美元,而美国航空业十年赚了772亿美元并返还股东390亿美元;大型银行通过数字技术把客户服务成本从1000美元降到了800美元以下。
一眼要点
一句话概括:作者对当前创新周期持【谨慎/看空】立场,认为独角兽行业的高估值是“合取谬误”的产物,而传统行业(航空、银行)的单位经济性被系统性低估,下一批赢家正藏身其中。
- 作者引用约翰·坦普顿爵士“技术改变世界但未改变人性”的观点,指出创新周期中晚期投资者常亏损,当前独角兽IPO热潮是投机性释放。
- 以亚马逊为例,作者认为当前赢家(FAANG等)面临大数定律,未来增长需进入资本密集型领域,增量资本回报率将下降。
- 作者警告优步等独角兽公司“合取谬误”陷阱:优步2019年Q1亏损8亿美元,而亚马逊从起步到自给自足仅烧掉8亿美元,两者不可类比。
- 作者看多航空业和银行业:美国航空业十年间净利润772亿美元并返还股东390亿美元,而网约车公司累计烧掉150亿美元;大型银行通过数字技术将客户服务成本从1000美元降至800美元以下。
- 作者预测,随着创新周期成熟,市场将对当前赢家与输家之间的估值错位进行剧烈修正,价值股反弹将非常剧烈。
创新周期中投资回报集中在早期,社会最终受益但晚期投资者常亏损
作者引用已故的约翰·坦普顿爵士(Sir John Templeton)2000年8月的观点指出,技术改变了世界,但“没有改变人性”(原文:"not changed human nature")。 作者认为这一判断极具先见之明。颠覆性技术创新的推进遵循一条固定路径,即“创新周期”:投资回报集中在周期早期,在技术成熟期到来之前,社会成为最终受益者——颠覆性创新获胜,但晚期投资者常亏损。核心观察是:人类心理天生倾向于线性外推当前趋势,因此常高估新颠覆性技术采用的影响。而一批“颠覆性超人”有意强化这种前瞻性偏差,利用一种称为“合取谬误”(conjunctive fallacy)的心理现象,明确援引亚马逊“今日亏损、明日市场主导”的商业模板,在私募市场或通过IPO高价出售新股。
独角兽行业依赖增长叙事和主观估值,规避公开市场审视
“独角兽行业”(Unicorn Industry)指估值约7000亿美元、快速增长(但并非年轻)的科技公司,估值均超10亿美元。 其选择指标是增长,叙事是“闪电扩张”(Blitzscaling)。在这一世界里,“快速行动,打破常规”("moving fast and breaking things")是通往赢家通吃经济应许之地的路径。由于这些公司亏损而非盈利,其估值不基于传统的收益或现金流倍数,而是基于一套主观且自我参照的假设。这些估值由日益壮大的私募股权/风险投资经理人群体操控,他们收取高昂费用,在“只涨不跌”的轮次中相互转手公司——没有人愿意估值被下调。
本报告提出四个核心论点
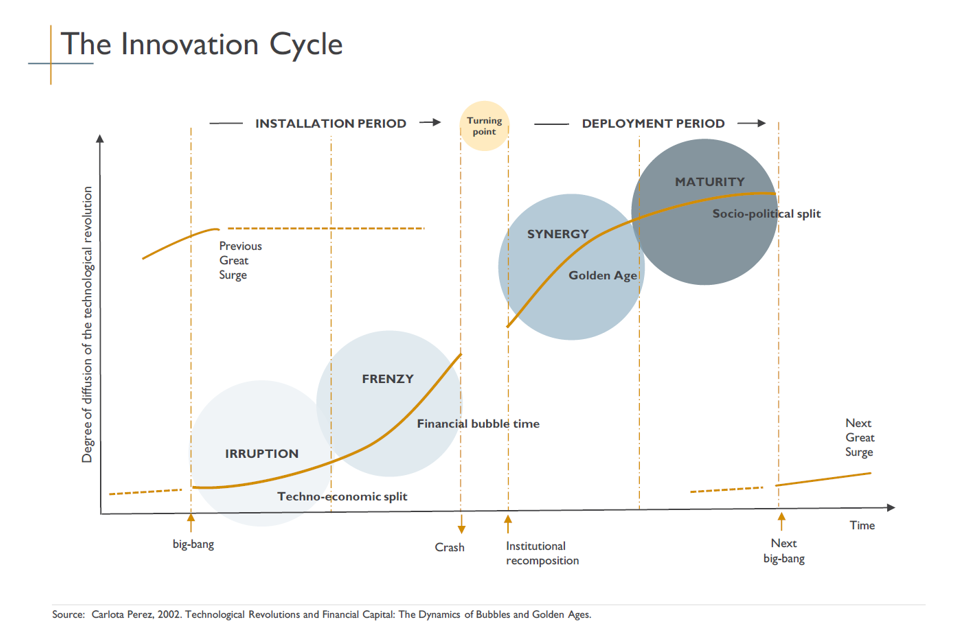
作者认为,审视当前创新周期的位置及独角兽行业的行为,对公开股票市场投资者具有指导意义。 报告提出四个论点:
1. “过去即是序幕”:人性注定我们重复过去的行为,这一创新周期及由此产生的投资者行为与以往并无不同。
2. 创新周期创造赢家:但在当前规模和估值下,当代赢家可能已成为自身成功的数学受害者。
3. 独角兽行业竞相IPO是投机性释放的证据:合取谬误扭曲了私募和公开市场的估值。
4. 下一批股市赢家正在隐藏:围绕创新周期先驱的狂热,掩盖了一批估值低、单位经济性强、采用新技术的成熟公司。
铁路大王乔治·哈德森案例:创新周期中英雄变反派,资本涌入导致回报恶化
作者以19世纪英国铁路大王乔治·哈德森(George Hudson)为例,说明创新周期中早期成功引发竞争资本涌入,最终导致过度建设和欺诈。 哈德森在鼎盛时期被称为“铁路之王”,是闪电扩张式商业策略的早期实践者,比LinkedIn创始人雷德·霍夫曼(Reid Hoffman)提出该术语早了一百多年。他的米德兰铁路(Midland Railway)迅速扩张,囊括了伦敦与东米德兰工业中心之间高利润且(短期内)垄断的线路。但这一早期财务成功引发了一波竞争资本涌入,导致铁路建设扩展到越来越边缘、利润更低的线路。哈德森最终因需要发行更多股票来支持高资本密集型项目而垮台,甚至开始用资本支付股息——即证券欺诈。
创新周期模式在历史上反复出现,技术进步并非平滑
作者指出,美国在照明、电话、石油以及20世纪末的PC和互联网革命中,都出现了类似模式。 核心观察是技术进步并非平滑。正如熊彼特(Schumpeter)所言,企业家精神释放的创造性破坏及随之而来的投资狂潮是“块状”的。尽管如此,对未来的承诺始终是资本的最大诱惑。作者借用经济学家卡洛塔·佩雷斯(Carlota Perez)的框架,用图表说明这些周期。如果该框架在当前成立,则对公开股票市场投资者提出关键问题:我们处于当前创新周期的哪个阶段?股市在多大程度上低估或高估了这一周期的影响?颠覆性公司是否存在可能逆转的估值扭曲?最后,是否存在未被认识到的周期受益者?
当前赢家面临大数定律与增长瓶颈
作者认为,FAANG 与 BATS 等当前赢家虽拥有深厚护城河和高资产回报率,但市值和市场份额已使其面临大数定律的数学挑战,未来增长需进入资本密集型领域,增量资本回报率将下降。
- 业绩对照: 本章未直接对比本期收益与基准,而是聚焦于对当前赢家未来增长潜力的定性分析。
- 重点个股: 作者以亚马逊为例,指出其进军生鲜零售(需数十亿美元冷链供应链)是“从互联网经济进入实体经济”的缩影。作者原话说 “Not only will huge amounts of capital be required to grow from this point, but lower returns will be expected on this incremental capital as compared to prior capital allocation decisions.” 意即:“不仅需要巨额资本才能从这一点继续增长,而且与之前的资本配置决策相比,这部分增量资本的预期回报率会更低。”
- 估值分析: 作者通过假设性计算指出,若当前赢家维持历史增速,其终端市值总和将超过2022年美国预测GDP的三分之一。作者引用巴菲特偏好的“股市总市值/GDP”指标,指出整个股市在75%左右为合理估值,低于50%为显著低估(通常对应熊市底部),暗示当前估值已处于极端区域。
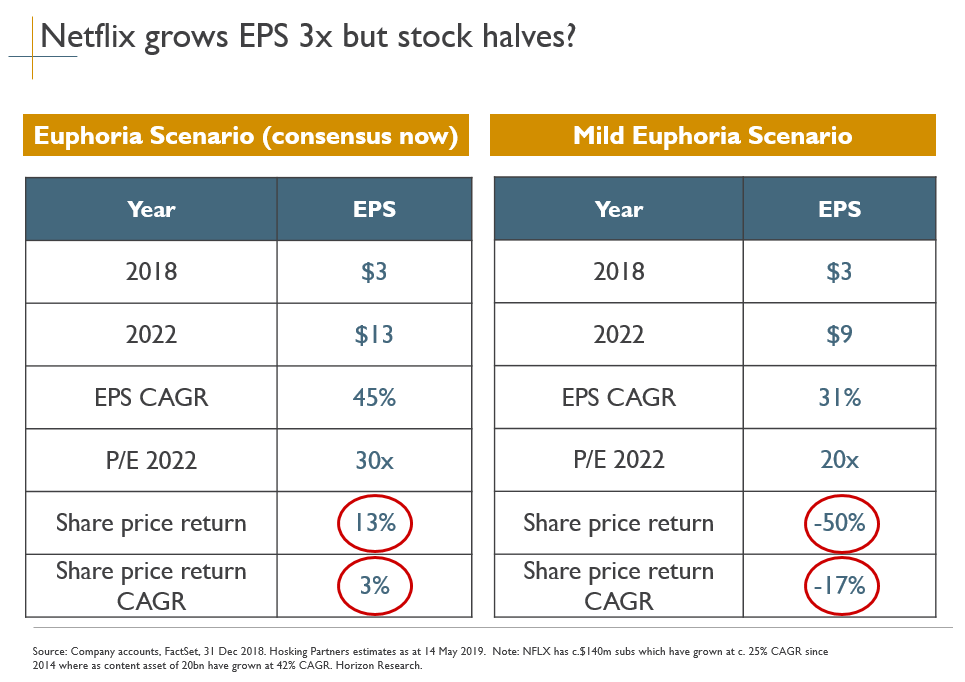
- 风险提示: 作者以奈飞为例,假设其盈利仅增长至三倍(而非Bloomberg共识预期的四倍),且估值回落至20倍市盈率(Facebook当前水平),股价将腰斩。这直接点出“增长预期落空”的风险。
独角兽IPO热潮是投机性释放,合取谬误是陷阱
作者警告,独角兽行业IPO热潮是投机性释放的证据,投资者极易陷入合取谬误(conjunctive fallacy),即高估复杂叙事(如“运输界的亚马逊”)的概率,而低估简单基础概率。
- 市场/宏观判断: 立场【看空】。作者认为,当前赢家未来成为优秀投资的概率很低,而许多独角兽IPO成为糟糕投资的概率很高。
- 重点个股: 作者以优步为例,对比其与亚马逊的发展路径。作者原话说 “We question the extent to which Amazon is a relevant template here: between 1995 and 2002 Amazon burned through $0.8bn before turning free cash flow positive and becoming self-funding. In contrast, Uber lost $0.8bn in the first quarter of 2019 alone.” 意即:“我们质疑亚马逊在此处作为模板的适用性:1995年至2002年间,亚马逊烧掉8亿美元后实现自由现金流为正并自给自足。相比之下,优步仅在2019年第一季度就亏损了8亿美元。” 作者强调,亚马逊从书籍等低资本、低难度品类起步,逐步扩展;而优步一开始就进攻最资本和劳动密集的运输业,且没有员工或自有资产等护城河。作者预测优步可能被迫像亚马逊一样转向重资产模式,但届时现金流状况将远不如亚马逊。
- 持仓动作: 本章未提及具体持仓变动,但通过对比分析,暗示对优步等独角兽持回避或看空态度。
- 风险提示: 作者指出,私募市场通过不透明的估值方法和复杂的金融结构(如“只涨不跌”的轮次)维持独角兽高估值,但公开市场不会如此宽容。作者以WeWork为例,指出其“社区调整后EBITDA”指标将14亿美元GAAP亏损转为7.25亿美元利润,是创造性会计的典型。
下一批赢家正藏身于传统行业
作者认为,当前创新周期中,市场错误地奖励了追求亏损驱动型市场主导战略的独角兽公司,而真正具有可持续盈利能力和技术整合潜力的传统行业(如航空、银行)却被忽视,这为耐心投资者创造了机会。
- 业绩对照: 本章未直接给出基金业绩,而是通过对比行业数据来论证观点。
- 持仓动作: 本章未提及具体持仓动作,但明确指出了作者看好的行业方向。
航空业:单位经济性远优于网约车公司
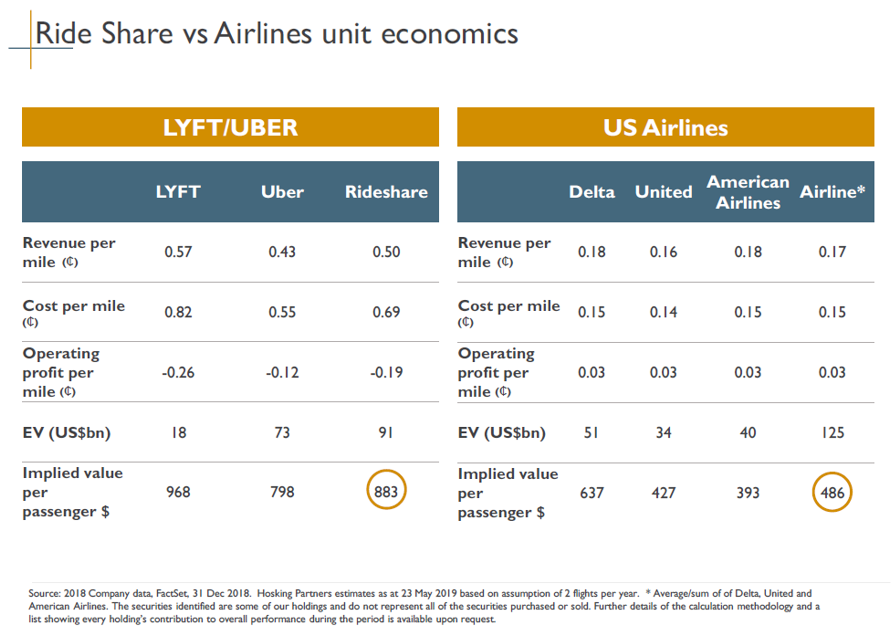
作者通过对比航空业与网约车公司的财务数据,论证传统行业在单位经济性上的显著优势。
- 论点(看多航空业): 尽管估值方法不同,美国航空网络的当前单位经济性远优于网约车公司。
- 证据:
- 网约车公司(Uber & Lyft): 运营十年间,累计融资300亿美元,累计烧掉约150亿美元资本。
- 美国航空业: 同期实现净利润772亿美元,并通过回购和分红向股东返还390亿美元,同时还投资了数十亿美元用于机队更新。
- 市场估值矛盾: 市场对拥有更大客户群的航空业,仅赋予7-9倍盈利的低隐含终值倍数。
- 被忽视的价值: 上述分析尚未计入航空公司忠诚度计划和信用卡业务中蕴含的实质性收购价值。
- 技术整合: 航空业正经历一场“无声的技术与生产力创新周期”。自2000年以来,美国航空业全职员工从约52万减少至44万,但收入客英里(RPMs)却从5250亿增长至超过1万亿。
- 作者原话: "the current unit economics of the US airline networks appear to be vastly superior to that of the ride share companies." 意即:“美国航空网络的当前单位经济性似乎远优于网约车公司。”
银行业:数字技术提升效率,成本持续下降
作者认为,美国大型银行通过采纳数字和移动银行技术,显著提升了生产力并降低了服务成本。
- 论点(看多大型银行): 传统银行正通过“快速跟随者”策略,吸收创新周期赢家的技术,修复行业盈利能力。
- 证据:
- 网点精简: 自金融危机以来,美国银行关闭了近2000家分行。
- 存款增长: 同期,其存款基础平均每年增加430亿美元。
- 成本下降: 以非利息收入除以客户数量衡量的客户服务成本,已从2009年的1000美元降至如今的800美元以下。
- 作者判断: 航空和银行业的盈利能力修复,很大程度上归功于对当前创新周期赢家所开创的新技术的整合,这是一种“快速跟随者”策略。
市场判断:估值错位将迎来剧烈修正
作者对当前市场结构持【谨慎/看空】态度,认为独角兽行业的高估值是“合取谬误”的产物,而传统行业的价值被系统性低估。
- 与共识的差异: 市场追捧亏损的独角兽公司,而作者认为这些公司是“现代版的乔治·哈德森”,其战略充其量是过度乐观。
- 核心逻辑: 创新周期中最赚钱的路线(搜索和社交)已被垄断,剩余路线需要巨额资本。独角兽行业试图利用亚马逊的“合取谬误”来证明其亏损的合理性,但这是错误的。
- 机会所在: 所有泡沫正在将注意力从那些盈利能力强、单位经济性持久且正在整合新技术的行业(如食品零售、航空业、大型银行)上转移开。这些行业仍受制于传统的估值范式,而传统估值指标恰好无法应用于独角兽行业。
- 前瞻与风险提示: 价值股相对于成长股的表现不佳已创下历史最长记录。随着创新周期成熟,技术将进一步扩散,届时市场将对当前赢家与输家之间的估值错位进行重新评估。作者警告:“如果历史重演,这根橡皮筋的反弹将会非常剧烈。”
全文标的动向表
| 标的 | 方向 | 作者态度一句话 | 关键数据 |
|---|---|---|---|
| 亚马逊 | 持有观察 | 当前赢家代表,但面临大数定律,进军生鲜零售等重资产领域将拉低增量资本回报率 | 1995-2002年烧掉8亿美元后自给自足;假设性计算显示其终端市值总和或超美国GDP三分之一 |
| 奈飞 | 持有观察 | 增长预期落空风险大,若盈利仅增长至三倍且估值回落至20倍市盈率,股价将腰斩 | 共识预期盈利增长四倍,作者假设三倍 |
| 优步 | 未明示(回避/看空) | 亚马逊模板不适用,起步即进攻资本密集运输业,缺乏护城河,现金流远不如亚马逊 | 2019年Q1亏损8亿美元;运营十年累计融资300亿美元、烧掉150亿美元 |
| WeWork | 未明示(回避/看空) | 创造性会计典型,“社区调整后EBITDA”将14亿美元GAAP亏损转为7.25亿美元利润 | 14亿美元GAAP亏损 vs 7.25亿美元调整后利润 |
| 美国航空业 | 未明示(看多) | 单位经济性远优于网约车公司,市场仅赋予7-9倍盈利的低隐含终值倍数,且未计入忠诚度计划价值 | 十年净利润772亿美元,返还股东390亿美元;员工从52万减至44万,RPMs从5250亿增至超1万亿 |
| 美国大型银行 | 未明示(看多) | 通过“快速跟随者”策略整合数字技术,成本持续下降,盈利能力修复 | 关闭近2000家分行;存款年均增430亿美元;客户服务成本从1000美元降至800美元以下 |