Tandem
Hosking Partners 是 Jeremy Hosking(在 Marathon 任基金经理逾 25 年)于 2013 年在伦敦创立的精品资产管理公司,奉行资本周期与供给端逆向投资,多决策人模式、全球持有 350 余只股票、长期重仓,管理约 55 亿美元,发布研究文章、主动所有权报告与 Capital Cyclists 播客。
一句话导读
这篇报告讲的是,作者用“资本周期”理论(就是看一个行业有没有太多人砸钱进去,钱太多就会把利润压垮)来赚钱。作者现在很乐观,认为像航运、矿业、石油这些“重资产”行业,因为过去十年大家都不愿意投资,导致现在供给很紧张,利润会比市场想的更持久。重点提了三个公司:Pacific Basin(一家航运公司,股价很低,内部人还在自己掏钱买,说明他们看好自己公司)、Alcoa(一家铝业公司,因为中国能源危机导致出口减少,它反而受益)、ConocoPhillips(一家石油公司,因为新油田很难获批,供给受限,利润能维持更久)。
一眼要点
一句话概括:作者基于资本周期框架,判断资本密集型行业(航运、矿业、石油、银行)的回报复苏将比市场预期的更持久,立场【乐观】。
- 投资组合中一批资本密集型公司(如Pacific Basin、Alcoa、ConocoPhillips等)本季表现强劲,归因于长期投资不足后的资本周期反转。
- 作者强调,供给约束(资产寿命长、ESG限制、融资枯竭)延长了盈利周期,当前低PE(如Pacific Basin远期PE仅3.2倍)是逆向买入机会。
- 最大持仓仍为高稳定回报公司(Amazon、Alphabet、Costco、TSMC),体现“狐狸而非刺猬”的灵活多元策略。
- 中国能源危机和ESG政策共同压制传统能源与矿业供给,利好Alcoa等幸存于中国竞争的发达市场产能。
- 作者明确回避“仅靠遥远未来预期回报”的公司,专注资本周期可验证的供给端改善机会。
资本密集型股票本季领涨,归因于资本周期反转
本季业绩亮点: 投资组合中一批资本密集型公司(航运、矿业、石油、银行)表现强劲,包括 Pacific Basin、Diana Shipping、Teck、Freeport、First Quantum、Alcoa、ConocoPhillips、Apache、Canadian Natural Resources、Avis Budget(甚至在其"meme股"爆发前)、Ferroglobe、Bank of America 和 Wells Fargo。作者认为,这些股票的共同特征是长期资本回报率低导致投资不足,如今回报率意外回升——这可通过资本周期分析预见,而非简单归因于通胀或供应链新闻。
资本周期框架:低回报行业复苏是核心机会
资本周期逻辑: 高回报行业吸引新进入者→竞争加剧→回报下降(有时低于资本成本)→投资减少、资本存量老化、企业整合/退出→供给改善→回报回升。同时,股市情绪同步波动:回报高时乐观,竞争加剧时股价下跌,回报触底时股价见底,随后在预期回升中上涨。作者指出,资本周期投资者的机会来自两大领域:一是市场高估某些高回报公司回报下滑的速度;二是市场低估低迷行业回报复苏的可能性(当供给端已改善时)。
作者原话说 "What makes the capital cycle so versatile as a tool is that as well as providing a framework for investing in companies with low but volatile returns which are likely to recover sooner than the market credits, it also highlights the opportunity in companies with high and stable returns which enjoy barriers to the supply of new capacity which will mean that those returns will resist the gravity of mean reversion for longer than their share price suggests." 意即:资本周期工具的通用性在于,它不仅为投资于低但波动回报、可能比市场预期更快复苏的公司提供了框架,也凸显了那些拥有高且稳定回报、且因新产能供给壁垒而使其回报比股价所暗示的更长时间抵抗均值回归引力公司的机会。
持仓结构:资本密集型与高稳定回报公司并存
持仓动作(未明示具体买卖,仅描述构成): 投资组合中资本密集型股票占比高于多数同行,但最大持仓包括 Amazon、Alphabet、Tinkoff Credit、Costco 和 TSMC——这些公司回报更高且更稳定。作者自评:"我们是狐狸而非刺猬"(意指灵活多元而非单一策略)。作者明确回避的是:过去无正回报、仅靠遥远未来预期回报的公司("我们留给更聪明的投资者")。
历史过度投资导致长期产能过剩,近期供给端改善
资本密集型股票的历史背景: 许多公司低回报可追溯至全球金融危机前——廉价充裕资本、中国驱动的商品"超级周期"、管理层浪费性资本配置,导致大规模过度扩张和产能过剩。资产寿命长:矿山需十年审批和资本开支才能投产,船舶订单到交付需至少两年、使用寿命20年。航运业为例:全球新船订单占现有船队比例已从50%峰值下降十年,但绝对船队规模持续增长,直到近年新船增速才与需求增速持平或更低。
中国因素与ESG共同压制供给,利好现有产能
中国铝业与能源危机: 中国因经济自给自足战略优先投资铝业,利用西部搁浅煤资产发电生产铝,既内销又出口,过去二十年摧毁了国际竞争对手的资本回报。中国承诺2030年碳达峰、同期碳强度降低65%,可能预示转折点。近期中国能源危机为 Alcoa 带来短期利好(中国铝出口减少)。作者认为,中国电力紧张根源是全球传统能源长期投资不足,错误认为可再生能源能快速、清洁、低价替代。资本周期与ESG协同: 行业因历史投资表现差受惩罚,同时因排放超标被限制——结果相同:更长期的高回报。受限的可靠电力供给遇上疫后需求复苏,推高LNG、煤炭及幸存于中国竞争的发达市场铝冶炼回报。类似动态也体现在硅市场(通过 Ferroglobe 投资)。
资本流向轻资产行业,本质是对资本浪费的惩罚
市场叙事辨析: 过去十年资本被吸引至轻资产行业(无形资产难以复制、需求增长足以抵消产能过剩担忧)。投资评论家可能将此描述为"成长"战胜"价值"或"质量"战胜"周期",但作者认为,这本质上是市场惩罚某些行业及其管理层浪费资本,而奖励那些通过谨慎资本管理获得更高估值(或至少承诺如此)的行业。
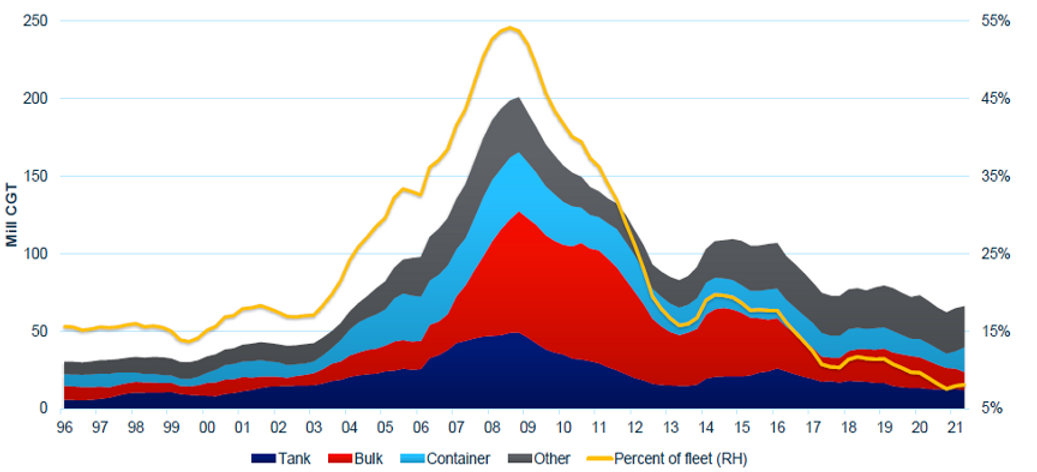
附录:标的动向表
| 标的 | 动作 | 关键逻辑与数据 |
|---|---|---|
| Pacific Basin | 持有观察 | 干散货航运,受益于资本周期反转,长期低回报后回报回升 |
| Diana Shipping | 持有观察 | 同上 |
| Teck | 持有观察 | 矿业,受益于历史投资不足后回报复苏 |
| Freeport | 持有观察 | 同上 |
| First Quantum | 持有观察 | 同上 |
| Alcoa | 持有观察 | 铝业,受益于中国能源危机减少出口,全球传统能源投资不足 |
| ConocoPhillips | 持有观察 | 石油,受益于供给受限与疫后需求复苏 |
| Apache | 持有观察 | 同上 |
| Canadian Natural Resources | 持有观察 | 同上 |
| Avis Budget | 持有观察 | 租车,表现强劲(甚至在meme股爆发前) |
| Ferroglobe | 持有观察 | 硅,受益于类似供给受限动态 |
| Bank of America | 持有观察 | 银行,受益于资本密集型行业回报复苏 |
| Wells Fargo | 持有观察 | 同上 |
| Amazon | 持有观察 | 高稳定回报公司,最大持仓之一 |
| Alphabet | 持有观察 | 同上 |
| Tinkoff Credit | 持有观察 | 同上 |
| Costco | 持有观察 | 同上 |
| TSMC | 持有观察 | 同上 |
资本周期决定回报持续时间,资产寿命是关键变量
资本密集型行业的回报低迷期长度取决于资产寿命、供给约束和外部冲击。 作者指出,低回报的“解药”是低回报本身——长期投资不足最终会推高剩余资本的回报率。但不同行业的资本周期波长不同,主要受资产寿命影响(需要时间折旧旧产能),此外还有三个延长因素:1) 私募股权过早抄底(如2010年代中期航运业涌入新运力,使下行周期延长数年);2) 供给约束反而能加速回报回升(如美国伐木设备仅剩两家制造商导致新产能交付周期漫长,欧洲造纸商UPM-Kymmene主动提前关厂);3) 融资渠道枯竭(航运业北欧专业银行倒闭或关闭航运部门)、政府监管(北美油气管道被取消、新钻探受限)以及地缘政治(供应链区域化降低全球产能)均构成供给壁垒。
资本周期框架让逆向投资有据可依,而非盲目抄底
资本周期分析的核心价值在于:在行业回报触底时提供积累仓位的信心,使逆向投资区别于价值陷阱。 作者强调,仅凭逆向思维容易陷入价值陷阱,但结合自下而上的资本周期分析,就能在“赔率最有利、局势即将反转”的时刻下注。作者原话说:“to be right too early is to be wrong, we say that you will never own a stock at the bottom unless you are prepared to be early”(意即:“那些说‘正确但太早就是错误’的评论者,我们认为——除非你准备好提前进场,否则永远不可能在底部买到股票”)。分散化组合和长期业绩费结构为这种耐心提供了空间。
当前高回报并非昙花一现,供给约束延长了盈利周期
市场将周期股当前盈利视为一次性脉冲,但供给约束意味着高回报可能比估值反映的更持久。 作者指出,短期业绩导向的参与者倾向于将当前盈利归因于通胀、能源价格、港口拥堵等“报纸头条因素”,而Hosking关注的是更根本的问题:新资本进入的约束条件是什么?产能扩张的前景如何?分析师们试图精确预测未来需求到小数点后,但作者更愿意基于资本市场活动、资本开支项目和招聘公告等可观察现象,对供给做出粗略估计——这些信号能提前预示新供给的到来或缺失。
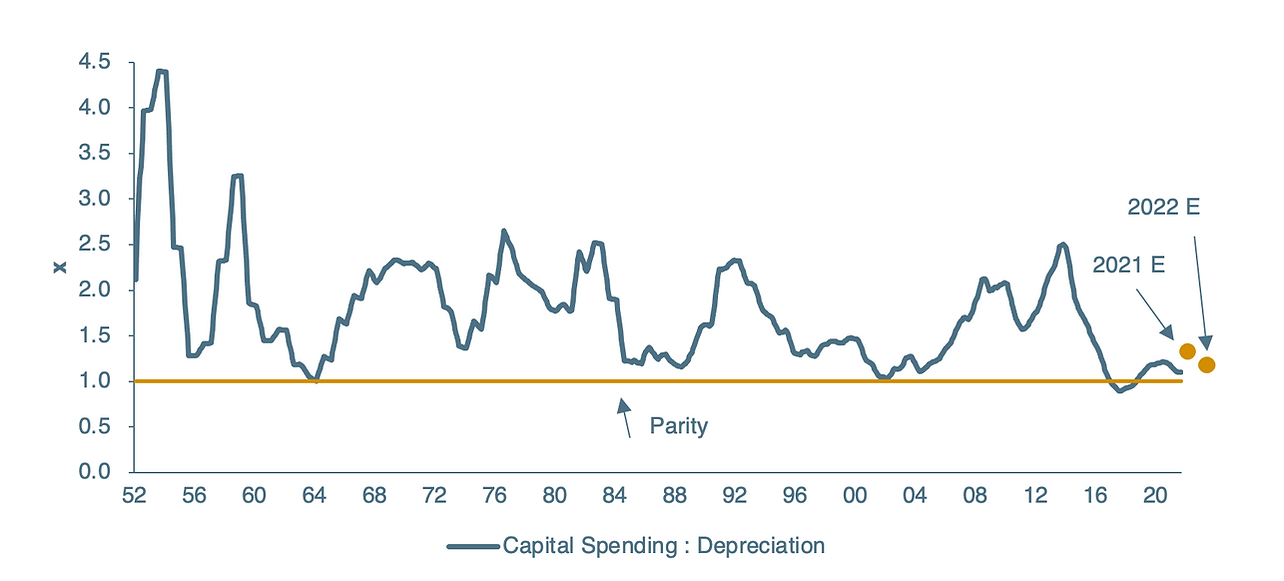
业绩对照: 作者用图表4展示发达市场矿业股资本开支/折旧比率处于历史低位,印证供给端持续投资不足。
供给约束创造估值异常:低PE时买入,等待均值回归
如果供给约束(即进入壁垒)意味着高回报将持续更久,那么当前的低估值就是机会。 作者解释周期股估值悖论:利润峰值时PE极低(市场认为盈利不可持续),利润低谷时PE极高甚至亏损。但如果供给约束使回报在回归均值前持续更久(之后必然超调下行),就存在估值异常可供利用。
重点个股: Pacific Basin(干散货航运)
- 论点: 看多,作者明确将其作为“生动的组合案例”。
- 证据: 远期PE仅3.2倍;董事长刚花50万美元增持9%股份。作者原话说:“This kind of insider behaviour should be catnip to the patient outside investor”(意即:“这种内部人行为对耐心的外部投资者来说应该像猫薄荷一样诱人”)。
- 风险: 未明示,但航运业资本周期历史显示回报回升可能被新运力提前终结。
全文标的动向表
| 标的 | 方向 | 作者态度一句话 | 关键数据 |
|---|---|---|---|
| Pacific Basin | 持有观察 | 干散货航运,资本周期反转核心案例,内部人增持信号强烈 | 远期PE 3.2倍;董事长增持9%股份 |
| Alcoa | 持有观察 | 铝业受益于中国能源危机减少出口,全球传统能源投资不足 | 中国碳达峰承诺可能限制铝出口 |
| ConocoPhillips | 持有观察 | 石油,供给受限(管道取消、钻探限制)叠加疫后需求复苏 | 发达市场矿业资本开支/折旧比率处历史低位 |
| Ferroglobe | 持有观察 | 硅市场,类似供给受限动态 | 未明示具体数据 |
| Amazon | 持有观察 | 高稳定回报公司,最大持仓之一,受益于供给壁垒 | 未明示具体数据 |
| Alphabet | 持有观察 | 同上 | 未明示具体数据 |
| Costco | 持有观察 | 同上 | 未明示具体数据 |
| TSMC | 持有观察 | 同上 | 未明示具体数据 |
| Tinkoff Credit | 持有观察 | 同上 | 未明示具体数据 |
| Bank of America | 持有观察 | 银行,受益于资本密集型行业回报复苏 | 未明示具体数据 |
| Wells Fargo | 持有观察 | 同上 | 未明示具体数据 |
| Avis Budget | 持有观察 | 租车,表现强劲(甚至在meme股爆发前) | 未明示具体数据 |