A Part of the Main
Hosking Partners 是 Jeremy Hosking(在 Marathon 任基金经理逾 25 年)于 2013 年在伦敦创立的精品资产管理公司,奉行资本周期与供给端逆向投资,多决策人模式、全球持有 350 余只股票、长期重仓,管理约 55 亿美元,发布研究文章、主动所有权报告与 Capital Cyclists 播客。
一句话导读
这篇报告说,传统ESG投资太看重环保和公司治理,却忽略了“社会因素”——比如社区关系、AI安全这些,而这些正越来越影响公司赚钱。作者觉得市场对能源转型和科技巨头太乐观了,其实它们都面临被低估的社会风险。重点提了三个:Cobra Panama铜矿因为社区反对陷入僵局,项目停摆;Sibanye-Stillwater这家矿业公司靠搞好社区关系才能继续挖矿;英伟达股价因为AI安全争议一天跌掉6000亿美元,风险很大。
一眼要点
一句话概括作者本期的市场判断:能源转型与科技巨头正面临被传统ESG框架系统性低估的“社会因素”风险,逆向投资者应通过资本周期与社会议题结合来发现价值。(立场:【谨慎】)
- 传统ESG框架中的“S”(社会因素)因难以量化而被边缘化,但社区关系、AI安全等社会议题正成为运营稳定性和股东回报的核心驱动力。
- 能源转型本质上是本地化社会博弈,Cobra Panama铜矿僵局等案例显示“社会许可”是矿业公司运营稳定性的关键,其成本被主流讨论低估。
- 科技巨头虽在ESG评级中得分高,但面临劳动纠纷、数据隐私、反垄断及AI安全等社会风险,CEO“涌向华盛顿”是防御性行动而非信心信号。
- AI领域资本周期显示回报率堪忧:2024年约6000亿美元投资追逐仅60亿美元LLM市场,资本回报率可能到2030年代才达10%,市场集中度放大股价非线性风险。
- 煤炭与太阳能同时超预期增长的反直觉现象,说明自上而下的叙事与自下而上的现实(经济、技术、地缘政治、社会政治动态)存在脱节。
传统ESG框架中的“S”被系统性低估,因其难以量化且缺乏标准化
文章开篇即指出,过去几年ESG讨论中“E”和“G”主导,而“S”因难以衡量和定义而被边缘化。 作者引用约翰·多恩的诗句“没有人是一座孤岛”来强调社会因素的相互关联性。文章认为,环境与治理议题之所以占据中心,是因为它们“media-friendly, (until recently) generally uncontroversial, and importantly easy-to-quantify”(对媒体友好、直到最近通常无争议、且重要的是易于量化)。意即:这些议题容易获得关注、争议小且数据好找。相比之下,社会议题“have hovered on the sidelines, overlooked and unloved”(徘徊在边缘,被忽视且不受待见)。意即:它们始终处于次要位置,不受重视。
作者进一步批评ESG框架本身的结构缺陷:“‘ESG’ has always been a group of awkward bedfellows: some things which should be there are missing (geopolitics), others which are there arguably don’t belong (governance)”(ESG从来都是一群别扭的伙伴:一些本该在里面的东西缺失了(地缘政治),另一些在里面的东西可以说本不属于(治理))。意即:这个分类框架本身就不合理。作者的核心论点是,正是治理和环境政策的社会影响最终决定了价值创造。
量化驱动的DEI等指标虽推动改革,但僵化应用可能适得其反
文章承认,以DEI(多元、公平与包容)统计数据为代表的量化社会指标确实回应了真实问题并推动了方向性改革。 例如,许多董事会比十年前更多元化,薪酬差距在部分案例中有所缩小。然而,作者警告,僵化的“一刀切”方法可能导致反常结果。作者原话指出:“rejecting a well-conceived pay plan that incentivises strategic risk-taking at precisely the moment a company may need it most could harm returns”(在某个公司最需要激励战略冒险的时刻,否决一个精心设计的薪酬计划可能会损害回报)。意即:否决一个设计合理的激励方案,可能恰恰在公司最需要的时候伤害业绩。
同样,作者认为,仅因多样性指标不足就剔除一位优秀董事会成员,而不考虑其独特贡献,可能使公司失去关键专长。该机构的立场是“approach these issues on a case-by-case basis”(逐案处理这些问题),并保留在具体情境下与代理投票机构意见不一致的权利。文章将近期对“ESG 1.0”的反弹部分归因于这种脱离个案尽职调查的标准化应用。
投资含义
文章暗示,投资者若仅关注易量化的E和G指标,将错失社区关系、AI安全等新兴社会议题带来的深层风险与机会。 作者认为,未来这些被忽视的“S”因素将越来越成为辩论焦点。读者需注意,这是持仓方视角——该机构可能正以此差异化定位来寻找被市场低估的标的。
能源转型本质上是本地化的社会博弈
文章指出,全球脱碳目标与地方社区利益之间的张力,是能源转型中最被低估的风险来源。 作者强调,虽然大气中的分子不认国界,但能源转型的效应分布是“分散、不均、自下而上”的("disparate, uneven, and bottom up"),因此它本质上是一场“本地化且高度社会性的事务”("a local, and therefore intensely social, affair")。这种张力在采矿和自然资源开采行业最为明显——这些行业的“运营许可”(licence to operate)完全取决于能否维持与附近社区的善意。作者以 Cobra Panama 铜矿的持续僵局为例,说明社区反抗足以让一个资金充足的项目陷入“代价高昂的僵局”("costly stalemate")。
清洁能源的“社会成本”被系统性低估
关键矿产的开采不仅能源密集,更充满社会冲突,但这一面在主流ESG讨论中常被忽略。 文章列出太阳能板、电池和电动汽车所需的 铜、镍、锂、钴、铂族金属(PGMs),指出跨国矿业公司往往在远离股东基地的地区运营,导致“本地与全球优先级的错配”("a mismatch between local and global priorities")。作者认为,在治理框架薄弱或社会政治历史复杂的司法管辖区,平衡股东回报与社区福祉“绝非易事”("no small feat")。
现实世界的“自下而上”力量正在重塑转型路径
文章用“煤炭和太阳能同时超预期增长”这一反直觉现象,说明叙事与现实的脱节。 作者指出,五年前专家们会嘲笑“煤炭和太阳能到2030年都超预期”的想法,但这正是正在发生的事(见图2)。原因在于:可再生能源需要稳定的基荷电源,以及建设基础设施所需的重型设备和物流——这些“自下而上的现实”正在塑造自上而下的能源转型。作者原话说:"Such results seem shocking compared to ‘the narrative’, but inevitable once you consider the real-world interaction of economics, technology, geopolitics, and socio-political dynamics."(意即:“与‘叙事’相比,这样的结果看似令人震惊,但一旦你考虑到经济、技术、地缘政治和社会政治动态在现实世界中的相互作用,它就是不可避免的。”)
社交媒体放大“期望落差”,加剧转型政治阻力
作者认为,缺乏民众支持是能源转型最大的政治风险,而社交媒体算法正在系统性地放大这种风险。 文章指出,当“清洁能源天生便宜(甚至‘免费’)”的简化叙事在加速转型和糟糕执行带来的现实成本压力下崩溃时,低收入社区首当其冲。西方“转型怀疑派”政府的崛起部分源于这种简单的经济冲动。而社交媒体算法以“厌恶和愤怒”等情绪驱动参与度(engagement),从而加剧两极分化——这对大科技公司短期有利,但对实现能源转型所需的社会共识“非常糟糕”("terrible")。
投资含义:适应力与“社会许可”将成为核心主题
文章明确将“气候适应”定义为社会性事业,并指出其投资含义正在从物理资本延伸到人力资本。 作者认为,随着全球排放目标可能被错过或延迟,供应链需要“硬化关键基础设施以应对气候波动”("harden critical infrastructure against climate volatility")。更重要的是,这种适应要求不仅适用于工厂和电力基础设施等物理资本,也适用于公司依赖的人力资本。作者判断:“能源转型主要是技术壮举……但气候适应首先是社会性努力”("climate adaptation is first and foremost a social endeavour"),需要当地利益相关者的认同、稳健的协商和公平的利益分配。
在组合层面,文章以 Sibanye-Stillwater(南非)为例,说明矿业公司开发当地矿产资源的权利取决于与社区建立牢固关系。作者指出,这一逻辑同样适用于能源、金属和航运:“社会许可不是边缘问题,而是运营稳定性的核心驱动力,进而也是长期股东回报的核心驱动力”("social licence is not a peripheral concern but a core driver of operational stability and, by extension, long-term shareholder returns")。
机构视角偏差提示:作为重仓矿业和自然资源股的深度价值基金,Hosking Partners 有动机强调“社会许可”和“社区关系”作为其持仓合理性的论据。读者应注意,该机构将“本地阻力”视为投资机会而非系统性风险,这一立场与其持仓结构高度一致。
科技巨头正面临社会风险与监管转向,而非“黄金时代”
文章认为,大型科技公司虽在传统ESG评级中得分较高,但掩盖了劳动纠纷、数据隐私、垄断指控及AI安全等一系列社会争议,这些才是投资者应关注的核心风险。 作者指出,评级机构难以衡量这些“社会”因素,而AI安全正迅速成为关键优先事项。作者原话说:“AI safety, in particular, is fast emerging as a critical priority.” 意即:“尤其是AI安全,正迅速成为一个关键优先事项。” 文章强调,AI工具在提升效率的同时,也引入了偏见、削弱自主性、放大虚假信息等风险,而传统责任投资框架尚未将其纳入考量。
CEO“涌向华盛顿”是防御性行动,而非信心信号
作者质疑“AI与特朗普放松监管将开启科技寡头黄金时代”的叙事,认为CEO们的示好行为更像是防御性后撤。 文章列举了特朗普第一任期对大型科技公司的打压:公开批评亚马逊(避税)、谷歌和Meta(搜索与内容偏见),并主导了自1990年代以来最重大的反垄断调查。作者指出,特朗普已表示将在第二任期重新处理并扩大这些事项。此外,AI的快速迭代正催生新的监管关注。文章分析,AI驱动的搜索可能改变广告生态系统,导致“围墙花园”模式或更严格的广告监管,这些社会影响无法仅通过调整财务模型来理解。
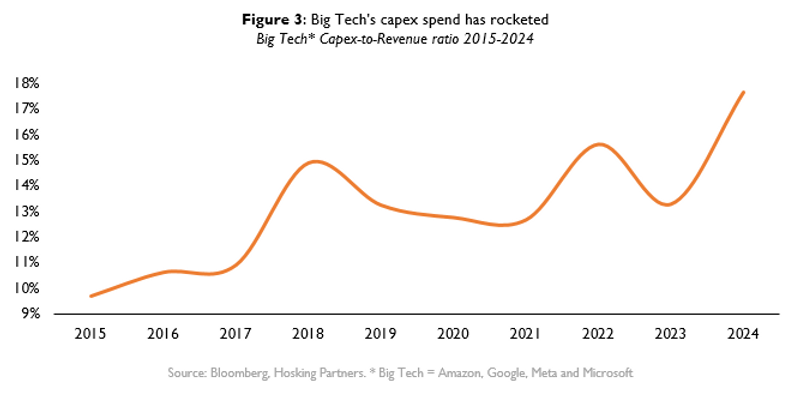
资本周期显示AI投资回报率堪忧,市场集中度放大风险
文章运用资本周期逻辑,指出AI领域的巨额资本涌入将压低平均回报,而市场高度集中使股价对预期变化极为敏感。 作者估算,2024年大型科技公司约有6000亿美元AI相关投资资本,追逐当前仅60亿美元的LLM市场。即使假设激进的营收与利润率增长,资本回报率可能要到2030年代才能达到10%。作者原话说:“When a company is priced to perfection, the marginal effects of underperforming expectations can prove non-linear…” 意即:“当一家公司被定价至完美时,业绩不及预期的边际效应可能呈现非线性……” 文章以英伟达为例,指出在DeepSeek消息引发的单日市值蒸发约6000亿美元(相当于瑞典GDP)。作者认为,DeepSeek事件展示了社会政治议题(如开源、中美地缘政治)如何放大财务影响,并可能催生新一代竞争者,导致市场从集中走向分散。
投资含义
文章隐含的操作含义是:投资者应警惕当前高度集中的科技股持仓,关注社会与监管风险对估值的非线性冲击。 作者认为,Hosking Partners的逆向、多元化全球策略在分散化市场中更具优势。需注意,这是持仓方视角,文章对自身策略的定位存在营销成分。
结论:社会因素与资本周期结合,才能识别真正的价值与风险
作者强调,将“被遗忘的S”纳入资本周期分析框架,是识别长期价值创造的关键。 文章指出,传统ESG评分过于依赖简化指标,而忽略了当地背景、供应链复杂性和长期社会影响。作者认为,通过逆向投资的视角审视社会议题,可以更准确地判断市场情绪和监管变化的转折点,从而发现被低估的机会或未被认识的风险。
作者原话说:“By looking at social issues through the same contrarian lens that we apply to industries and companies, we aim to identify where sentiment and regulation may be poised to shift, and where undervalued opportunities or unrecognised risks lie.” 意即:“通过将我们应用于行业和公司的同一逆向投资视角来审视社会议题,我们旨在识别情绪和监管可能即将发生转变的地方,以及被低估的机会或未被认识的风险所在。”
文章进一步解释,这种方法的优势在于“see the wood for the trees”(见树又见林)。当许多观察者被短期头条新闻或统一的评分框架所困扰时,作者选择深入挖掘真正驱动长期价值创造的模式。作者认为,将资本周期原则与社会因素的全面考量相结合,可以更准确地评估企业的上行潜力和实际可行性。
投资含义
本章节是全文的总结,没有引入新的具体公司或数据,而是重申了方法论的核心逻辑。机构视角偏差:作者将自身定位为“逆向投资者”,强调其方法论能发现市场共识之外的机遇与风险。读者应注意,这种“拥抱复杂性”的立场,可能使该机构的投资决策过程难以被外部简单复制或验证,且其判断的准确性高度依赖于对特定社会议题的深度研究能力。
全文标的动向表
| 标的 | 方向 | 作者态度一句话 | 关键数据 |
|---|---|---|---|
| Cobra Panama(铜矿) | 持有观察 | 作为社区反抗导致“代价高昂僵局”的案例,说明社会许可风险 | 项目陷入持续僵局,资金充足但无法推进 |
| Sibanye-Stillwater | 持有观察 | 作为矿业公司依赖社区关系获取运营许可的正面案例 | 开发矿产资源的权利取决于与社区建立牢固关系 |
| 英伟达 | 未明示 | 作为市场集中度风险与AI社会政治影响放大的典型例子 | DeepSeek消息引发单日市值蒸发约6000亿美元(相当于瑞典GDP) |