The Opportunity in Japan
Hosking Partners 是 Jeremy Hosking(在 Marathon 任基金经理逾 25 年)于 2013 年在伦敦创立的精品资产管理公司,奉行资本周期与供给端逆向投资,多决策人模式、全球持有 350 余只股票、长期重仓,管理约 55 亿美元,发布研究文章、主动所有权报告与 Capital Cyclists 播客。
一句话导读
这篇说的是日本股市改革正在见效,但长期机会更大。作者hosking_partners对日本市场【乐观】,认为东京证交所要求企业提升市净率(股价相对净资产的倍数)已推动很多公司改善资本效率,但仍有大量公司现金过多、行业太分散。他们重点提了:①日本造纸包装企业——隐藏着世界级技术部门,改革能释放价值;②日本炼油厂——行业整合后定价权变强;③一家拥有全球知名IP的媒体公司——企业价值为负(市值低于净现金),改革可释放IP价值。
一眼要点
一句话概括:作者认为日本股市改革已从政策转向执行,短期效果显著但长期空间更大,立场【乐观】。
- 东京证券交易所要求企业将市净率(PBR)提升至1倍以上,目前超50%日本股票PBR低于1倍,40%的Prime市场成分股已公布“资本改善计划”。
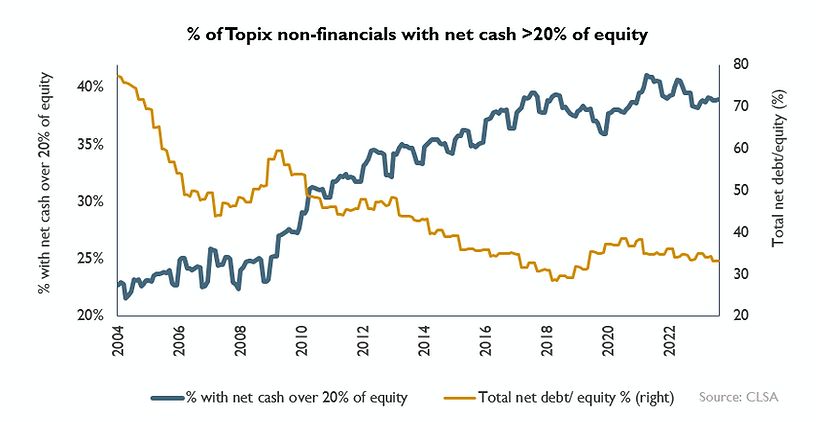
- 股东总回报(股息+回购)连续第三年创历史新高,但仍有46%日本公司拥有净现金资产负债表(美国不足20%)。
- 代理投票机构ISS/Glass Lewis建议机构投资者在非营运资产过高时投票反对管理层,日本企业约25%净资产为非营运资产。
- 日本行业碎片化严重(如超10家上市药妆连锁、数百家地区性银行),叠加93万家私营公司所有者年龄超70岁,M&A驱动的行业整合有结构性机会。
- Hosking Partners采用分散化策略,组合含50多只股票,市值低于50亿美元的公司占比超50%,避免集中押注。
日本股市改革已从政策转向执行,短期效果显著但长期空间更大
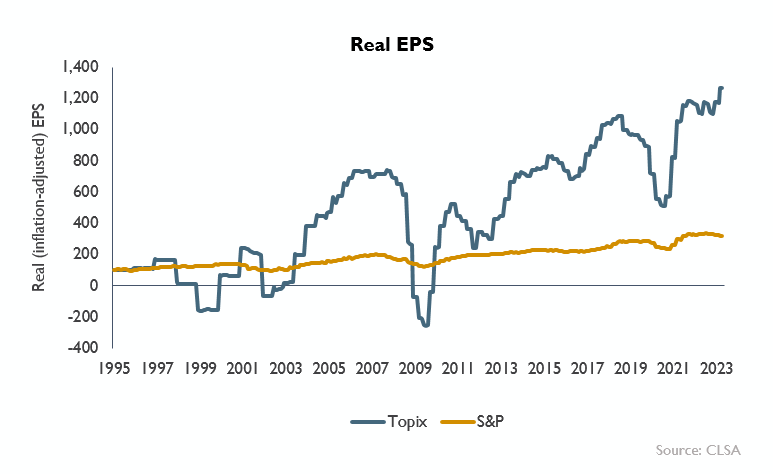
文章认为,东京证券交易所(TSE)推动的资本效率改革正在改变日本股市的"价值陷阱"标签,但进程仍处于早期阶段。 作者指出,TSE 改革可追溯至安倍"三支箭"(2012 年),关键节点包括 2015 年《公司治理准则》和 2021 年《投资者与公司参与指南》。目前超过 50% 的日本股票市净率(PBR)低于 1 倍,TSE 要求企业将 PBR 提升至 1 倍以上。短期成果是:40% 的 Prime 市场成分股(约 1600 家)已公布"资本改善计划",股东总回报(股息+回购)连续第三年创历史新高。但作者强调,仍有 46% 的日本公司拥有净现金资产负债表(泡沫经济后遗症),而美国这一比例不足 20%。作者原话是 "But there is still a long way to go"——意即:"但仍有很长的路要走。"
多方力量协同推动改革,代理投票机构与激进投资者形成合力
文章认为,TSE 并非孤军奋战,METI(经济产业省)、ISS/Glass Lewis 等代理投票机构以及海外激进投资者正在形成改革合力。 具体包括:
- METI 的 M&A 改革:旨在减少并购和行业整合中的障碍。
- ISS 和 Glass Lewis 的投票建议:作者原话是 "recommendation that institutional investors vote against Japanese executive teams and their boards if non-operating assets are excessive"——意即:"建议机构投资者在非营运资产过高时,投票反对日本公司管理层及其董事会。"日本企业平均约 25% 的净资产为国内外股票等非营运资产;同时,2022 年日本董事会独立董事平均占比仅 35%,而美国超过 85%。
- 激进投资者活动:接近历史高位的海外激进投资者活动,瞄准那些拥有大量非营运资产(包括按历史成本计价的土地)、净现金过多或可通过分拆/剥离释放价值的公司。
行业整合与通胀回归为资本回报率改善提供额外杠杆
文章指出,日本行业碎片化程度高,叠加中小企业主老龄化,为 M&A 驱动的行业整合创造了结构性机会。 例如,日本有超过 10 家上市药妆连锁、超过 9 家大型制药公司以及数百家地区性银行。同时,企业财务公司 Nihon M&A 估计,日本有 93 万家私营公司的所有者年龄在 70 岁以上。作者认为,行业整合将释放资本并改善回报率,且整合后的行业更容易推动涨价——这在过去 18 个月通胀回归前已缺席多年。作者原话是 "Companies in consolidated industries can find it easier to push through price increases – a further lever to improve returns on capital"——意即:"整合行业中的公司更容易推动涨价——这是改善资本回报率的又一个杠杆。"
投资含义
Hosking Partners 采用分散化策略捕捉日本机会,组合包含 50 多只股票,市值低于 50 亿美元的公司占比超过 50%。 作者强调避免集中押注,因为改革进程非线性,且价格与价值最大背离存在于流动性较低的小盘股。组合中包括:隐藏世界级技术部门的臃肿造纸包装企业、寡头垄断的炼油厂、有激进投资者施压的 niche 医疗技术公司、以及拥有全球知名 IP 但企业价值为负的媒体公司。机构视角偏差:作者用"价值陷阱"标签已过时、"这次不同"等叙事为其持仓合理性辩护,读者应注意这是持仓方视角,改革实际执行效果和通胀持续性仍需验证。
全文标的动向表
| 标的 | 方向 | 作者态度一句话 | 关键数据 |
|---|---|---|---|
| 日本臃肿造纸包装企业 | 持有观察 | 隐藏世界级技术部门,改革可释放价值 | 未明示具体数据 |
| 日本寡头垄断炼油厂 | 持有观察 | 行业整合后定价权增强,改善资本回报率 | 未明示具体数据 |
| 日本niche医疗技术公司 | 持有观察 | 有激进投资者施压,推动资产剥离或分拆 | 未明示具体数据 |
| 日本拥有全球知名IP的媒体公司 | 持有观察 | 企业价值为负,改革可释放IP价值 | 企业价值为负 |