Q2 2023 – Quarterly Report Commentary
Hosking Partners 是 Jeremy Hosking(在 Marathon 任基金经理逾 25 年)于 2013 年在伦敦创立的精品资产管理公司,奉行资本周期与供给端逆向投资,多决策人模式、全球持有 350 余只股票、长期重仓,管理约 55 亿美元,发布研究文章、主动所有权报告与 Capital Cyclists 播客。
一句话导读
这篇报告讲的是Hosking Partners基金在2023年第二季度的表现和看法。基金经理认为市场正从科技股(虚拟世界)转向传统行业(物质世界),但短期阵痛明显,态度谨慎乐观。他们重点提到了:低配微软、英伟达、苹果、Meta、特斯拉这五只科技股,导致本季业绩跑输大盘;加仓海上钻探公司,因为行业供应受限(比如60%的浮式钻机已报废,近十年没有新订单),看好其盈利前景;持有日本价值型公司,受益于政府推动公司提高资本效率,外资大量流入。
一眼要点
作者判断市场正从“虚拟世界”向“物质世界”轮动,但短期阵痛明显,立场【谨慎乐观】。
- 本季组合跑输大盘,约一半归因于低配 Microsoft、Nvidia、Apple、Meta、Tesla 这五只“虚拟世界”股票(合计占 MSCI ACWI 约 11.3%,本季涨幅 18-52%)。
- 组合约 75% 仓位偏向“物质世界”(银行、矿业、能源等),短期经济敏感性拖累表现。
- 日本仓位(约 10%)受益于资本效率改革,本季外资净流入 700 亿美元,为 2012 年以来最快速度。
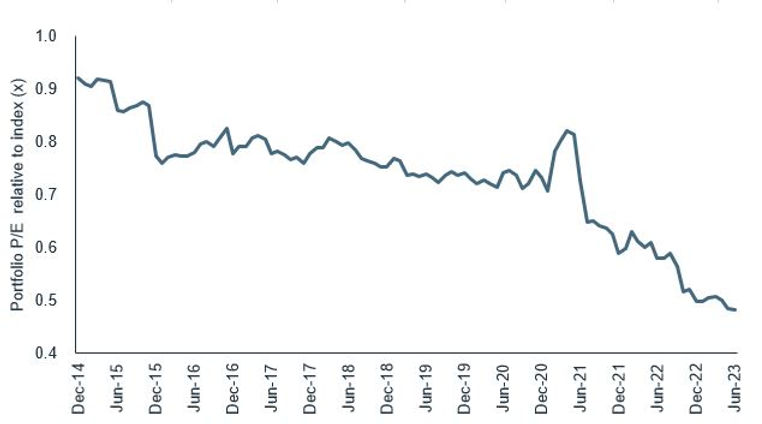
- 组合 P/E 相对市场从 0.95 倍降至 0.5 倍,持续增持海上钻探仓位(行业供应受限:60% 浮式钻机报废、近十年无新订单)。
本季跑输大盘,低配“虚拟世界”五股是主因
业绩对照: 本季组合相对落后,约一半归因于低配 Microsoft、Nvidia、Apple、Meta、Tesla 这五只“虚拟世界”股票(合计占 MSCI ACWI 约 11.3%,本季涨幅 18-52%)。纳斯达克本季美元计上涨 15.2%,上半年累计 38.7%;美国贡献 MSCI ACWI 约 85% 回报,大型科技股领涨。组合约 75% 仓位偏向“物质世界”(银行、矿业、能源等),短期经济敏感性拖累表现。
美国银行危机加速趋势,大型银行受益
作者认为 3 月底的美国银行危机是“加速趋势而非改变方向”的事件。大型银行受益于存款份额从小银行流入,资本充足的“赢家”本季表现强劲。风险提示: 硅谷银行倒闭是孤立事件还是更大行业问题的先兆,取决于预测中的衰退深度。与全球金融危机不同,当前隐患在于表外项目和非传统贷款/私募股权,这些信贷如何回流银行体系是关键关注点。
日本仓位受益于资本效率改革,外资流入创纪录
组合约 10% 日本仓位以价值型公司为主。日经 225 本季涨 18.4%(上半年 27.2%),Topix 同期涨 21.0%。东京证券交易所要求上市公司“紧急”评估资本成本并解决破净问题,本季 AGM 提案同比增 18%。作者原话说 “Cajoled by the government and regulators, minority shareholders are finding their voice.” 意即:“在政府和监管机构的督促下,少数股东正在发出自己的声音。” 本季外资净流入 700 亿美元,为 2012 年安倍二次当选以来最快速度。作者认为这是“长期游戏”,但并非孤军奋战。
组合估值折价扩大,持续增持海上钻探
过去十年组合 P/E 相对市场从 0.95 倍降至 0.5 倍,反映持续卖出昂贵美股、买入更便宜公司的策略。本季继续增持海上钻探仓位。该行业经历十年投资缩减:60% 浮式钻机报废、整合至仅 7 家主要上市玩家、几乎全部 Chapter 11 重组,2014-2019 年摧毁 500 亿美元企业价值后近十年无新订单。作者认为供应受限是日费率和盈利的强劲顺风。
上半年艰难,但坚持价值与资本周期纪律
前瞻: 作者承认上半年对许多主动管理基金(包括 Hosking)是艰难时期,组合低估值、分散化、偏离美国大盘股。但强调“frustrations are tempered by opportunities”(挫折被机会所平衡),将继续通过资本周期视角在不受青睐的中小盘股中寻找机会。
标的动向表(本章提及)
| 标的 | 动作 | 逻辑与数据 |
|---|---|---|
| Microsoft | 低配(未明示) | 本季涨 18-52%,低配贡献约一半相对落后 |
| Nvidia | 低配(未明示) | 同上 |
| Apple | 低配(未明示) | 同上 |
| Meta | 低配(未明示) | 同上 |
| Tesla | 低配(未明示) | 同上 |
| 大型美国银行 | 持有观察 | 受益于存款份额从小银行流入,本季表现强劲 |
| 日本价值型公司 | 持有观察 | 组合约 10% 仓位,受益于资本效率改革,多家提高资本回报目标 |
| 海上钻探公司 | 加仓 | 行业供应受限(60% 浮式钻机报废、近十年无新订单),日费率受益 |
全文标的动向表
| 标的 | 方向 | 作者态度一句话 | 关键数据 |
|---|---|---|---|
| 海上钻探公司 | 加仓 | 行业供应受限是日费率和盈利的强劲顺风 | 60% 浮式钻机报废、近十年无新订单 |
| Microsoft | 未明示 | 低配导致本季相对落后 | 本季涨幅 18-52% |
| Nvidia | 未明示 | 低配导致本季相对落后 | 本季涨幅 18-52% |
| Apple | 未明示 | 低配导致本季相对落后 | 本季涨幅 18-52% |
| Meta | 未明示 | 低配导致本季相对落后 | 本季涨幅 18-52% |
| Tesla | 未明示 | 低配导致本季相对落后 | 本季涨幅 18-52% |
| 大型美国银行 | 持有观察 | 受益于存款份额从小银行流入,本季表现强劲 | 硅谷银行危机加速趋势 |
| 日本价值型公司 | 持有观察 | 受益于资本效率改革,少数股东正在发出自己的声音 | 组合约 10% 仓位,外资净流入 700 亿美元 |