A diverse world
Hosking Partners 是 Jeremy Hosking(在 Marathon 任基金经理逾 25 年)于 2013 年在伦敦创立的精品资产管理公司,奉行资本周期与供给端逆向投资,多决策人模式、全球持有 350 余只股票、长期重仓,管理约 55 亿美元,发布研究文章、主动所有权报告与 Capital Cyclists 播客。
一句话导读
这篇报告讲的是全球能源转型对不同国家的影响差别很大。作者认为北美是最大赢家,因为美国有便宜的页岩气,能吸引制造业回流;欧洲因为政策失误,前景不确定;中国和印度消耗了全球大量能源,它们的增长方式决定了转型成败。报告提到几个重点投资标的:Permian Basin Trust(美国油气权益公司,被增持)、Flex LNG(液化天然气航运公司,被看好)、PrairieSky Royalty(加拿大油气权益公司,被增持)。
一眼要点
一句话概括:能源转型正重塑全球地缘与产业格局,作者【谨慎乐观】,认为北美是最大赢家,欧洲前景不确定,中印路径决定成败,并已增持北美油气权益与LNG航运。
- 中国和印度合计消耗全球35%有用能源、排放40% CO2,其增长模式将决定全球脱碳成败。
- 北美凭借廉价页岩气(长期价格低于3美元/千立方英尺)有望驱动再工业化与供应链回流。
- 欧洲因早期过度押注可再生能源、过早退役核电,能源进口依赖度从2010年56%升至2022年超60%,短期处于劣势。
- 组合已增持北美油气权益(如Permian Basin Trust、PrairieSky Royalty)和LNG航运(Flex LNG、Golar LNG),低配欧洲材料股。
- 能源转型伴随地缘冲突加剧,中东产油国承压,中美竞争因供应链回流升温。
能源转型对不同经济体是机遇也是威胁
文章开篇即点明核心矛盾:能源转型对不同地区的影响截然不同,竞争哪种转型模式将决定地球与人口的长期结果。 作者指出,全球能源转型是系统性的,大气中的分子成分不关心国界,因此“欧洲独自脱碳毫无意义,如果中国和印度的排放仍在上升”(it is no use for Europe to decarbonise if China and India’s emissions are rising)。随着能源供应结构多元化,历史上受益于油气地质的国家优势可能减弱,而拥有关键材料新地质的国家将获得战略重要性。同时,碳定价、可持续融资等监管需要国际协调以避免跨境套利,而气候变化物理风险的不均等分布进一步复杂化了局面——发展中国家既最易受长期气候影响,又难以承受脱碳的高转型成本。
中国与印度:增长与能源强度的互动将决定全球转型路径
作者认为,中国和印度合计消耗全球35%有用能源、排放40%CO2,其增长模式与能源强度的关系是塑造全球转型路径的关键。 中国年消耗约20,000 TWh有用能源、排放12 Gt CO2;印度消耗5,000 TWh、排放近3 Gt。文章指出,这些国家的增长与能源强度的互动将决定全球转型路径。作者用“front-footed China offers both promise and peril”来形容中国——既带来希望(如可再生能源领先地位),也带来风险(如排放体量巨大)。印度则被视为增长型机会,但同样面临转型成本高的挑战。
北美:廉价脱碳天然气驱动再工业化
文章认为北美凭借廉价脱碳天然气有望重振制造业,成为能源转型的赢家之一。 作者写道:“In North America we see the potential for a revitalised manufacturing sector fueled by cheap, decarbonised natural gas”(在北美,我们看到廉价脱碳天然气推动制造业复兴的潜力)。这一判断基于北美能源独立性强、天然气成本低且碳排放较煤炭大幅下降的特点。作者将北美与“re-industrialising and largely energy independent”直接挂钩,暗示其制造业回流趋势将受益于能源优势。
欧洲:政策失误导致前景充满不确定性
作者对欧洲前景持悲观态度,认为多年能源政策管理失误使该地区前景“充满不确定性”(fraught with uncertainty)。 文章批评欧洲过去二十年的政策失误可能削弱其成为可再生能源世界领导者的潜力:“we fear the continuation of two decades of poor policy could dent the region’s potential to become a world-leader in renewables”(我们担心二十年糟糕政策的延续可能削弱该地区成为可再生能源世界领导者的潜力)。作者还指出,欧洲的净零政策若与世界脱节,短期内可能加剧通胀,尤其是在政策实施不均的情况下。
投资含义
文章隐含的投资方向是:关注北美再工业化与能源独立主题(受益于廉价天然气),印度增长主题(受益于人口红利与能源需求增长),以及中国可再生能源产业链的双刃剑效应(领先但面临排放压力)。 同时需警惕欧洲可再生能源政策风险,以及20世纪主要产油国(如中东国家)可能面临的挑战性未来。作者强调,能源转型已对全球资本配置产生显著影响,但读者应注意这是持仓方视角——Hosking Partners可能已在这些区域有相应布局。
中印两国定义了全球能源转型的成败
文章开篇即指出,中国和印度合计消耗全球35%的有用能源、排放40%的CO2,其增长路径将决定全球脱碳目标的命运。 全球每年消耗约70,000 TWh有用能源(扣除效率损失后的实际消耗),平均能效约45%,意味着需供应两倍以上的能源,同时释放350亿吨CO2。中国一国消耗20,000 TWh有用能源,排放12 Gt CO2,约占全球总量的三分之一;印度作为第三大能源消费国,消耗5,000 TWh,排放近3 Gt CO2。作者强调,发达经济体(欧盟、北美)已将大量能源使用和排放随工业供应链“外包”至中印,但更关键的是增长率而非静态对比。
若中印人均GDP继续向西方水平追赶,能源需求将同步陡增。高收入后工业国家的能源强度已接近零甚至负增长,但中印的“脱钩”才刚刚开始——每增加1,000美元人均GDP,中国需额外消耗约0.7 MWh/人/年,印度约0.6 MWh/人/年。当前中国人均能源消费比西方低2-3倍,印度低约12倍。作者用极端假设说明印度潜在需求:若印度人均能源需求达到高收入国家水平,每年需35,000 TWh有用能源——相当于全球总量的一半。2021年中国仅电力需求增量就相当于整个非洲大陆的电网规模。作者原话指出:“Depending on the energy mix employed to feed this growth, emissions will rise somewhere between 25% to 300%.”(意即:“取决于用于满足这一增长的能源结构,排放量将上升25%至300%不等。”)美欧合计需实现“净零”两次才能抵消中印中等增长(100%)的年度排放增量。作者判断,西方净零努力本质上是“配角”,能源转型的成败取决于新兴世界,尤其是中印的人口、经济增长与排放强度的互动。
煤炭的战略价值与转型困境
中印高度依赖煤炭这一最脏的化石燃料,但煤炭的低成本与国内储量优势使其难以被快速替代。 2022年,煤炭满足中国58%、印度45%的能源消费,而美国仅11%、欧盟10%。煤炭成本约1-3美分/kWh,且中国94%、印度80%的煤炭消费由国内生产,这构成了重要的战略优势——与两国依赖进口的石油和天然气形成鲜明对比。作者指出,中国将进口能源依赖视为重大战略弱点,因为绝大部分进口能源必须通过霍尔木兹海峡和马六甲海峡这两个狭窄且相对脆弱的海上通道;印度则因俄罗斯石油和天然气供应保障而影响了其对乌克兰战争的外交立场。
煤炭的代价是严重的空气污染和气候风险。数百万人每年死于煤炭燃烧产生的颗粒物毒性,城市雾霾抑制旅游业;高人口密度使两国更易受洪水、作物产量波动和干旱等物理气候风险影响。可再生能源因此成为有吸引力的选择,提供清洁、国产的能源。 但作者强调,经济增长所需的巨大能源体量意味着化石燃料在21世纪下半叶仍将保持重要地位。煤转气是主要路径之一,两国均有大量未开发的国内天然气储量,未来几年开采这些战略资产的努力可能加强。
中国增长放缓与结构转型的不确定性
中国自2000年代初以来的高速增长正在放缓,其核心驱动力——工业出口——面临多重压力。 中国60%的能源需求来自工业,是美国的三倍、比全球平均水平高30%,且工业能源脱碳难度远高于住宅、商业或交通领域。工业占中国经济40%,加上对煤炭的依赖,使中国成为全球单位GDP排放强度最高的国家。但新冠疫情和俄乌战争催化了西方与中国经济关系的破裂:出口增长率从2000年代年均约25%降至2021-22年的7%。西方开始“回流”关键供应链,部分原因是意识到中国对光伏硅、铜、锂、铝、钢等能源转型关键大宗商品的垄断。同时,中国人口老龄化推高工资,环境压力削弱了廉价供应链的吸引力。
作者认为,中国的未来路径取决于经济能否从出口驱动转向国内消费驱动。 短期内,增长放缓、房地产系统性风险,叠加习近平的倒退政治姿态、强化威权统治和令人担忧的军事姿态,将使前景更加复杂。作者总结:“For investors, the outlook is highly uncertain.”(意即:“对投资者而言,前景高度不确定。”)
印度:人口红利与贫困驱动的能源转型
印度的增长故事可能仍在未来,其能源转型的核心目标是脱贫,而非脱碳。 本十年后半段,印度将超越中国成为全球人口最多国家,中位年龄仅28岁(比中国年轻整整10岁),超过三分之一人口在20岁以下,联合国预计人口将在2060-70年达到16亿峰值后开始下降。尽管是第五大经济体,但人均GDP仅2,500美元,低于刚果或巴布亚新几内亚;超过3亿印度人每日生活费不足1.25美元。这种大规模贫困意味着印度能源结构仍类似最贫穷国家——20%的需求由生物质满足。作者引述印度政府表述:“energy is the mainstay of the development process of any economy”(意即:“能源是任何经济发展进程的支柱”),并已制定“以自身方式推进转型”的战略。
印度明确将脱贫置于脱碳之前,成本与供应安全将决定能源结构。 生物质转天然气是转型核心,即所谓的“蓝色火焰革命”。预计未来几年印度对管道和液化天然气的需求将增加,并可能回归长期合同以确保供应安全。关键障碍是破除多层官僚的“许可证制度”,简化过度复杂的补贴体系(该体系鼓励生产低质高污染煤炭),并放松政府干预以让市场力量塑造能源供应。印度还利用日益高学历的劳动力推动技术创新:识字率持续上升,高等教育入学率预计到2030年加速增长。作者判断,与中国的工业出口革命不同,印度21世纪增长的驱动力可能是高学历的服务业——这对全球排放有利,因为服务业碳强度远低于工业。 目前印度可再生能源渗透率仅2%,转型尚处初期。但西方在回流工业供应链的同时,将更高复杂度的白领岗位外包至印度,使这个年轻、创业精神强、教育水平提升且经济逐步放松管制的国家前景诱人。
投资含义
文章指向的投资主题包括:印度天然气基础设施与服务需求增长(管道、液化天然气长期合同)、中国工业脱碳相关技术(但需警惕政策与地缘风险)、北美再工业化受益者(作为中印增长放缓的替代供应链)。机构视角偏差:Hosking Partners 作为多资产价值型基金,倾向于强调新兴市场结构性机会与化石燃料的长期角色,读者应注意其持仓可能包含能源与资源类公司。
美国工业的第二次崛起?
美国页岩气革命将重塑全球能源格局与地缘政治
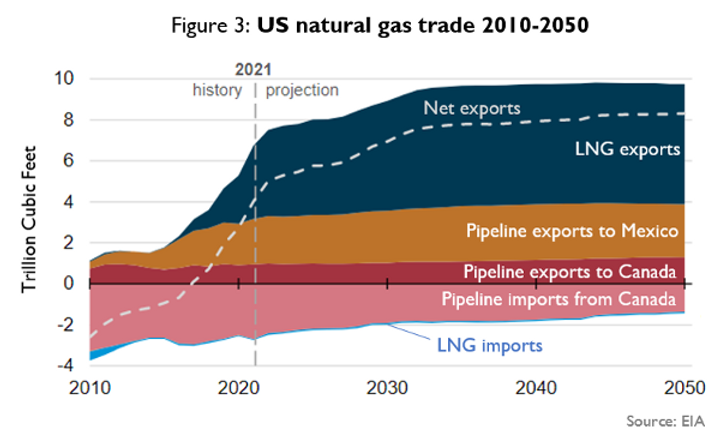
美国页岩油气凭借其丰富储量和短钻井周期,不仅有望实现能源独立,更将扮演全球边际供应的价格制定者角色。 作者原话是“Shale oil and gas, thanks to its abundance and short-run drilling cycle not only grants the US the prospect of energy independence but also the critical role of price setter for marginal global supply”,意即:“页岩油气,凭借其丰富储量和短钻井周期,不仅赋予美国能源独立的前景,还赋予其在全球边际供应中价格制定者的关键角色。” 在一个石油占整体能源供应份额从25%缩减至约17%的市场中,到2050年仍将存在的约8000-8500万桶/日核心产量基础,主要由运营成本决定,其次由储备深度决定。这有利于沙特、卡塔尔等低成本产油国,也利好能快速调节产量以满足边际需求的美国页岩油。美国页岩气尤其如此,因为随着全球可再生能源装机容量扩张,逐年加剧的间歇性可能增加天然气需求波动。此外,页岩井建设快、增产快、衰减快、资本回收快,其成本基础对利率上升尤其具有韧性。在务实的监管支持下,随着世界其他地区试图淘汰煤炭,美国LNG出口行业未来几年可能大幅增长。现有项目已使产能从110亿立方英尺/日翻倍至2030年的超过200亿立方英尺/日。EIA假设这一产能增长在2030年后趋于平稳,但该假设基于2050年全球天然气消费量200万亿立方英尺的预测,这偏保守。如果全球消费量超过300万亿立方英尺的更高预测成为现实(主要由中国和印度推动),美国很可能是这一转型路径的主要受益者。
廉价页岩气将驱动供应链回流与工业繁荣
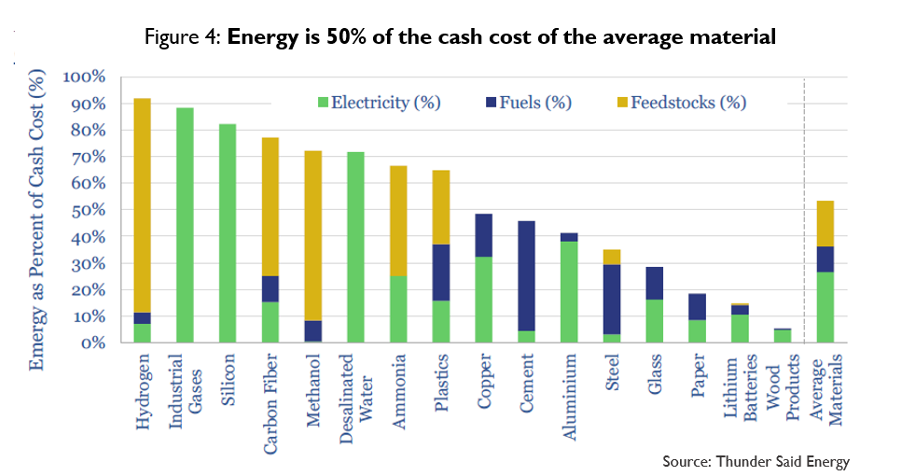
美国廉价页岩气的易得性可能引发工业繁荣,推动供应链从中国回流。 通过《通胀削减法案》,与能源转型最关键材料生产相关的产业回流已成为美国的头条政策。目前,能源转型最关键大宗商品约90%的市场位于中国。中国生产了全球50%的金属、60%的风力涡轮机、70%的太阳能电池板和80%的锂离子电池。对潜在不可靠战略对手的过度依赖已在华盛顿敲响警钟,俄罗斯入侵乌克兰放大了这一效应。这种集中的市场理由在于极其廉价的能源价格,因为能源约占大宗商品生产平均现金成本的50%(见图4)。中国大宗商品由补贴支撑,确保管理煤价为1美分/千瓦时。世界上唯一能在能源成本上与之竞争并提供稳定地缘政治和监管环境的地区,可能是美国南部——假设长期国内天然气价格低于3美元/千立方英尺,那里的天然气也能支撑低至1美分/千瓦时的能源价格。美国与欧洲天然气价差不断扩大,强化了美国的吸引力,因为欧洲能源密集型工业部门正承受高气价压力。即使在温和的地缘政治情景下,俄罗斯天然气长期价格为8美元/千立方英尺,进口美国LNG为7-10美元/千立方英尺,是美国国内消费者预期支付价格的两到三倍。如果世界正走向日益两极甚至多极的区域势力范围模式,那么美国有望在能源转型所需的关键材料和技术上夺回工业市场份额。然而,政策制定者需要接受美国天然气在推动更广泛转型中的关键作用,因为它是唯一成本上可与中国煤竞争的替代品。由于劳动力、能源和未来碳成本在价值链中的传导方式,能源转型和从东向西的回流在中期内总体仍是通胀趋势。最大化美国页岩气的机遇可以降低这种通胀影响,并引发21世纪的美国工业繁荣。
加拿大与墨西哥将受益于美国工业复兴
美国的北美邻国也能从美国增长和工业复兴中显著受益。 加拿大和墨西哥在进入2020年代中后期时都处于有趣的位置。长期被诟病为碳密集和环境破坏的加拿大油砂行业,正经历某种可持续性复兴。阿尔伯塔油砂供应约350万桶/日(全球3%),且运营成本极低。巨大的储量、成熟且维护成本低的资产基础,使加拿大石油的盈亏平衡成本从约75美元/桶降至约45美元。同时,加拿大政府正谨慎监管该行业以确保脱碳优先,主要通过逐步提高碳价——从目前的50美元/吨升至2030年的170美元/吨。加拿大油砂行业并未将此视为威胁,而是迎难而上。占产量95%的六大公司成立了“油砂净零路径”组织,致力于到2050年实现全行业净零排放。加拿大油砂每桶的CO2强度已降至全球平均水平附近,并持续改善。低运营成本、高现金流、资本纪律和监管良好的可持续目标相结合,构成了有吸引力的投资标的。
与此同时,在美国南部边境,墨西哥可能受益于美国的回流趋势。由于劳动力成本远低于美国,且靠近得克萨斯页岩盆地,一些制造商可能选择跨境进入墨西哥。对这种现象的保护主义解读助长了特朗普对墨西哥的激进外交政策,但更务实的方法可能揭示更多上行空间而非下行风险。以廉价天然气南流换取廉价制成品北流的更紧密贸易关系,将使两国经济受益,并部分抵消减少接触中国劳动力带来的成本影响。与美国邻国和政治盟友合作,难道不比继续依赖长期战略对手更可取吗?监管不确定性和禁毒战争的持续影响压制了墨西哥的估值,但作者认为中期到长期存在上行空间。
欧洲能源转型:超前布局反陷被动
文章指出,欧洲因早期过度押注低效可再生能源、过早退役核电,导致能源进口依赖度从2010年的56%升至2022年的60%以上,短期处于显著劣势。 作者原话说 "Europe’s enthusiasm for renewables in the early 2000s was driven by a belief that ‘peak oil’ would lead to ever-higher fossil fuel prices, and that early investment would pay-off down the line in cheaper energy prices and reduced import dependency." 意即:"欧洲在21世纪初对可再生能源的热情,源于一种信念——'石油峰值论'将导致化石燃料价格不断走高,早期投资最终会以更低的能源价格和更低的进口依赖度获得回报。" 然而美国页岩气的崛起打破了这一逻辑,暴露欧洲"超前于时代"(woefully ahead of the curve)。
| 关键数据对比 | 2010年 | 2022年 |
|---|---|---|
| 欧洲油气上游投资 | >500亿美元 | <200亿美元 |
| 能源进口依赖度 | 56% | >60% |
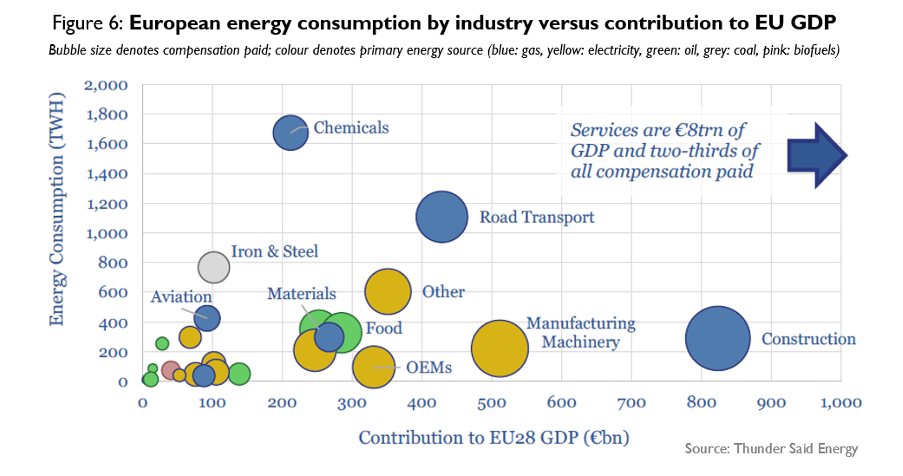
欧洲上游油气投资从2014年的超500亿美元骤降至2022年的不足200亿美元,而可再生能源投资增速远不足以弥补缺口——作者重申"每从上游传统能源撤资1美元,需在可再生能源投入25美元才能获得等量能源"。结果反而加剧了对进口化石能源的依赖,特别是俄罗斯管道气,而LNG进口基础设施发展滞后,导致2021-22年价格冲击中缺乏备用选项,只能重启煤电。高能源价格若持续数年,将对高能源强度行业(单位GDP能耗高的行业,见图6)造成严重冲击,使欧洲在再工业化趋势中远不如美国受益。
俄乌战争催化政策务实转向,但前景仍不确定
文章认为,俄乌战争虽短期拖慢能源转型,但正催化欧洲长期战略反思,有望转向更务实的路线。 具体积极信号包括:欧盟将天然气和核能纳入绿色分类法(green taxonomy),加速淘汰煤电;LNG进口基础设施加速建设,长期合同出现复苏迹象——这既保障能源安全,也为美国等地的生产和出口项目融资去风险。作者判断 "Assuming consumers are willing (and able) to accept higher bills in the near term, Europe could build out a world-leading integrated renewables network." 意即:"假设消费者愿意(且有能力)在短期内接受更高的账单,欧洲可以建设出世界领先的综合可再生能源网络。"
利率上升应促使市场更关注性价比,抑制对投机性清洁能源技术的过度投资,转向效率提升、替代方案、跨区域可再生能源发电与传输等务实脱碳方案。但高杠杆、长周期的可再生能源项目面临估值重估风险——那些基于低资金成本定价的项目可能承压。若欧洲能吸取教训并调整方向,仍有可能率先向消费者提供低成本边际可再生能源。
欧洲可持续技术领先,但石油巨头转型是高风险赌注
文章指出,欧洲在自然碳捕获、可持续燃料、下一代核能与可再生能源领域仍是全球领导者。 同时,欧洲石油巨头正率先推行"转型模式"(pivot model),将越来越多资本从上游油气生产转向后转型世界的技术与服务。作者评价 "This is a gamble that deserves detailed evaluation to parse the probability of success." 意即:"这是一场值得详细评估以解析成功概率的赌博。" 整体而言,早期能源转型管理失误使欧洲短期处于显著劣势。引用经济学家Dieter Helm 2018年的判断:"欧洲在其三大[能源]目标上均告失败。其能源昂贵、缺乏安全、且不再引领气候变化。" 俄乌战争虽促使严肃反思并可能带来未来上行空间,但政治内斗与经济不确定性仍令人担忧。
投资含义
文章对欧洲整体持谨慎态度:短期高能源成本将冲击工业竞争力(尤其高能耗行业),但政策转向(天然气/核能纳入绿色分类法、LNG基建加速)可能创造结构性机会。需关注:欧洲石油巨头(如壳牌、道达尔等)的转型策略成败、欧洲可持续技术龙头(自然碳捕获、可持续燃料领域)的领先地位,以及利率上升对长周期可再生能源项目的估值压力。机构视角偏差:Hosking Partners作为全球多空股票基金,对欧洲"超前布局反受其害"的叙事可能隐含对欧洲政策一贯的批判立场,读者需注意其强调"务实"(即更依赖天然气等过渡能源)的倾向。
能源转型将加剧地缘冲突,北美受益、中东承压
文章判断能源转型伴随价格冲击、地缘动荡与冲突,乌克兰局势已是前兆,未来国家间摩擦将加剧。 作者引用普利策奖得主丹·耶金(Dan Yergin)的原话——"the clash among nations will become sharper, international collaboration more difficult, and borders higher"(意即:"国家间的冲突将更加尖锐,国际合作更加困难,边界将更高")。文章指出,随着原油需求在2030年代末至2040年代见顶下降,部分产油国将衰落,中东尤其脆弱;OPEC内部凝聚力可能瓦解,而美国长期酝酿的"NOPEC"法案(反石油生产与出口卡特尔法案)将因此受益。同时,中美竞争因供应链回流和保护主义加剧,南海冲突被作者视为"when, not if"(时间问题,而非是否发生)。
组合已加仓北美油气权益与LNG航运,欧洲材料业等待洗牌机会
Hosking Partners 基于自下而上的资本周期分析,已调整持仓以捕捉能源转型中的结构性机会。 具体动作包括:
- 北美油气权益公司:增持二叠纪盆地和加拿大的油气权益公司,例如 Permian Basin Trust 和 PrairieSky Royalty。作者指出这些企业"have very low overheads and so are minimally impacted by cost inflation"(意即:"管理费极低,因此受成本通胀影响极小"),能充分享受商品价格上涨和产量扩张的杠杆效应。
- LNG航运与加工:全球天然气价格飙升、航运结构性供应不足及管道网络中断,使 Flex LNG 和 Golar LNG 等公司处于有利位置——作者称其"well placed as to exploit the bottleneck in supply of this essential clean fuel"(意即:"非常适合利用这种关键清洁燃料的供应瓶颈")。
- 欧洲材料业:该机构已低配欧洲材料股,但认为洗牌后竞争格局将更良性,更看好水电等高效能源依赖型企业(如 Alcoa)及核能相关公司(如 Cameco)。
- 中国:保持谨慎,但认为中国可再生能源建设将持续,利好规模最大、技术最高效的太阳能公司。
资本错配导致能源结构性短缺,市场低效带来投资机会
文章核心判断:能源转型早期资本从传统能源过快撤出、涌入可再生能源,但后者资本密集度更高,导致总能源产出下降,形成结构性供应不足与价格上涨。 作者指出:"overall energy output has fallen as the capital intensity of renewables is higher than that of hydrocarbons"(意即:"由于可再生能源的资本密集度高于碳氢化合物,整体能源产出已经下降")。这种错配叠加各国监管、货币、地缘政策差异及企业风险管理策略分化,造成广泛的市场低效。作者认为,二十年低利率和廉价资本时代正面临均值回归压力,这为资本周期分析提供了肥沃土壤。
投资含义
文章明确表达了持仓方视角:作者用北美油气权益和LNG航运的增持案例论证其判断,但读者应注意这些仓位本身受益于能源价格高企和供应瓶颈,存在价格回落风险。文章未给出具体买卖建议,但指向北美能源独立、LNG基础设施、欧洲高效工业及中国太阳能龙头等主题。
全文标的动向表
| 标的 | 方向 | 作者态度一句话 | 关键数据 |
|---|---|---|---|
| Permian Basin Trust | 加仓 | 管理费极低,受成本通胀影响极小,充分享受商品价格上涨杠杆 | 二叠纪盆地油气权益公司 |
| PrairieSky Royalty | 加仓 | 同上,加拿大油气权益公司,受益于北美能源独立 | 加拿大油砂盈亏平衡成本从约75美元/桶降至约45美元 |
| Flex LNG | 加仓 | 非常适合利用LNG供应瓶颈,受益于全球天然气价格飙升与航运结构性供应不足 | 全球LNG产能预计从110亿立方英尺/日翻倍至2030年超200亿立方英尺/日 |
| Golar LNG | 加仓 | 同上,LNG航运与加工公司,处于有利位置 | 同上 |
| Alcoa | 持有观察 | 看好水电等高效能源依赖型企业,等待欧洲材料业洗牌后更良性竞争格局 | 欧洲高能源价格冲击高能耗行业 |
| Cameco | 持有观察 | 看好核能相关公司,受益于欧洲将核能纳入绿色分类法 | 欧洲政策转向务实,加速淘汰煤电 |
| 中国太阳能龙头(未点名) | 持有观察 | 中国可再生能源建设将持续,利好规模最大、技术最高效的太阳能公司 | 中国生产全球70%太阳能电池板、80%锂离子电池 |