Rolling in the Deep: The Capital Cycle in PGMs
Hosking Partners 是 Jeremy Hosking(在 Marathon 任基金经理逾 25 年)于 2013 年在伦敦创立的精品资产管理公司,奉行资本周期与供给端逆向投资,多决策人模式、全球持有 350 余只股票、长期重仓,管理约 55 亿美元,发布研究文章、主动所有权报告与 Capital Cyclists 播客。
一句话导读
这篇报告说,铂族金属(PGM)行业因为过去十年投资太少,加上电动车(EV)普及速度比想象中慢,现在供应短缺,股价被压得很低,属于“深度价值”机会。作者Hosking Partners很乐观,认为市场太悲观了。他们重点买了五家公司:Impala Platinum(它的冶炼厂重置成本是市值两倍,很划算)、Anglo American Platinum(因为母公司被迫卖它,股价打折)、Northam Platinum(产量十年翻四倍,还没增发股票)。简单说,就是赌供应短缺会推高价格,股价可能涨好几倍。
一眼要点
一句话概括作者本期的市场判断:铂族金属(PGM)行业因十年投资不足和电动车叙事压制,已处于供应短缺与深度价值并存的逆向投资机会,股价存在多倍上涨空间。【乐观】
- 作者通过实地调研南非PGM矿企,确认行业已投资不足十年,初级供应短缺将持续至2030年代。
- 当前PGM股价已计入不可持续的低价和短资产寿命,属于深度价值,例如Impala Platinum的冶炼资产重置成本($80-100亿)是其企业价值($45亿)的近两倍。
- 电动车叙事正在被现实修正:2024年9月全球(除中国外)纯电动车渗透率同比持平,欧洲EV销量同比下降44%,而混合动力车PGM装载量比传统ICE高15%。
- 作者通过分散化篮子投资五家PGM生产商(Impala Platinum、Anglo American Platinum、Northam Platinum、Sibanye Stillwater、Sylvania Platinum),以分散个体风险,捕捉供应短缺带来的多倍回报。
- 行业终点是进一步整合,预计南非上市PGM矿企将从5家缩减至2-3家,作者将游说管理层推动此事。
资本回报率驱动长期收益,而非未来叙事
文章开篇即点明核心框架:资本周期理论认为,决定投资者长期回报的是公司的资本回报率,而非围绕未来盈利的故事。 作者引用 Adele 歌词 "There’s a fire starting in my heart / Reaching a fever pitch and it’s bringing me out the dark" 隐喻市场情绪升温,但 Hosking Partners 团队对“新范式”叙事保持警惕。作者原话说:"The capital cycle complements this contrarianism and is built upon the observation that, over the long run, a company’s return on capital, not a story around future profitability, determines investor returns." 意即:“资本周期补充了这种逆向思维,它基于一个观察:长期来看,决定投资者回报的是公司的资本回报率,而不是围绕未来盈利的故事。” 作者强调,关注可衡量的行业产能或供应,而非对需求的预测(后者本质上是关于未来的故事),是理解资本流动的关键。
实地调研确认PGM行业十年投资不足,供应短缺持续至2030年代
作者通过实地调研南非铂族金属(PGM)矿企,确认行业已投资不足十年,初级供应结构性短缺将持续至2030年代。 团队前往南非 Rustenberg 铂金带,与四大生产商——Northam Platinum、Impala Platinum、Sibanye Stillwater 和 Anglo American Platinum 的管理层会面,并深入 Sibanye Stillwater 的 K4 Marikana 矿井超过1公里。作者原话说:"From an investment perspective, we came away with a clear picture: the industry has under-invested for a decade. Primary supply deficits are structural and run into the 2030s." 意即:“从投资角度看,我们得出了清晰的图景:该行业已投资不足十年。初级供应缺口是结构性的,并将延续至2030年代。” 地下体验也颠覆了作者对深井非机械化采矿的刻板印象——K4 矿井约40%员工为女性,工作环境通风明亮,并展现了后 Marikana 悲剧时代南非采矿业的利益相关者资本主义实践。
股价已计入不可持续的低价和短资产寿命,属于深度价值
尽管PGM价格因电动车叙事承压,但作者判断,当前股价已贴现了持续低价和不符合实际的短资产寿命,属于深度价值。 文章指出,65%的PGM用于内燃机汽车催化剂,市场因电动车叙事压低价格。但作者认为,地上冶炼和精炼资产的重置成本提供了显著的安全边际,若PGM价格恢复历史常态(相对于贵金属),存在多倍上涨空间(multi-bagger upside)。作者写道:"Equity prices, however, discount continued low prices, unfeasibly short asset lives of PGM mines and are firmly in the ‘deep value’ category." 意即:“然而,股价已贴现了持续的低价、不切实际的短矿山寿命,并牢牢处于‘深度价值’类别。” 作者提醒,这是持仓方视角,读者需注意叙事与基本面之间的潜在背离。
投资含义
文章隐含的操作含义是:当前PGM矿企股价已过度反映悲观预期,若供应短缺推动价格回归历史常态,存在显著上行空间。 但需注意,这是 Hosking Partners 作为持仓方的观点,其资本周期框架天然偏好供应受限的行业,且电动车长期替代风险并未被完全否定。
需求叙事压价,但电动车渗透已现疲态
PGM 当前低价主要由电动车(EV)快速替代内燃机(ICE)的叙事驱动,但实际数据已显示该叙事存在裂痕。 据世界铂金投资协会(WPIC),约 65% 的 PGM 用于 ICE 汽车的催化剂。作者指出,市场普遍预期 EV 会遵循 S 曲线快速取代 ICE,从而将 PGM 需求窗口压缩至仅十年左右。然而,文章引用 CLSA 分析师数据称:“as of September 2024, YoY global battery electric vehicle penetration is flat ex-China”——意即:“截至 2024 年 9 月,全球(除中国外)纯电动车渗透率同比持平”。作者认为,所有需求预测本质上都不可靠,而负面的 PGM 需求叙事,叠加 OEM 供应链问题、回收材料过剩及对俄罗斯“库存”的担忧,已将 PGM 价格篮子压至世代低位,为逆向投资者创造了机会。
铂金相对黄金处于历史低位,资本开支十年不足
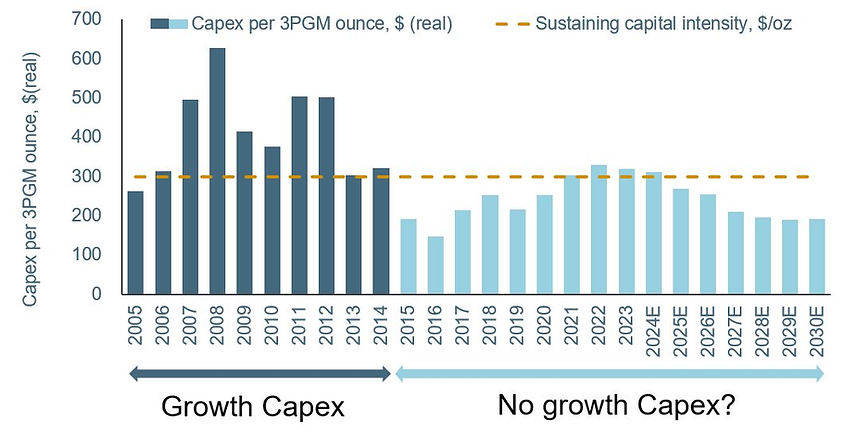
铂金价格已跌至与黄金 1:1 历史比价的极端低位,而行业资本开支的长期不足为供应短缺埋下伏笔。 作者指出,铂金年产量约为黄金的 1/15,但当前铂金价格仅为 $1,003/盎司,黄金则为 $2,720/盎司,价差提供了显著的安全边际。自 2014 年以来,PGM 行业增长资本开支持续下滑,过去十年平均约 $240/盎司,比前十年低约 $175/盎司。作者计算,行业在维持性资本上累计少花了约 $180 亿,而南非上市 PGM 公司的总市值仅为 $210 亿。作者强调:“the $18bn cumulative capex underspend is a Mount Everest of an obstacle to overcome”——意即:“这 180 亿美元的累计资本开支不足,是一座需要翻越的珠穆朗玛峰”。这体现了资本周期分析的核心教训:在周期低谷,低估值本身就会制约行业扩张。
供应缺口已现,当前价格不可持续
PGM 市场已出现高达 15% 的供需缺口,但低价正迫使高成本产能退出。 文章指出,原生 PGM 供应在 2007 年见顶后持续下降,而需求在 2019 年才达峰。2024 年,原生铂金供应(550 万盎司)加回收(150 万盎司)仍短缺约 100 万盎司;钯金在 Sibanye Stillwater 关闭 Stillwater West 矿(减少 20 万盎司,约占年产量 3%)后,缺口接近 150 万盎司。作者判断:“the PGM market is in deficit of up to 15% of primary and recycled material in the short and medium term”——意即:“短期至中期内,PGM 市场原生及回收材料的缺口高达 15%”。在当前价格下,约三分之一的 PGM 矿企处于亏损状态,尽管退出壁垒高,但供应收缩已在发生。南非、津巴布韦和俄罗斯的地缘政治与基础设施障碍,使得新增产能极为困难。作者预计,PGM 价格需上涨 50% 才能刺激实质性新产能投入。
深度价值:资产重置成本远高于市值
PGM 矿企的估值已低于其核心资产的重置成本,提供显著安全边际。 作者以 Impala Platinum 为例:管理层表示,仅复制其冶炼和精炼资产就需要 $80-100 亿,而公司当前企业价值仅为 $45 亿。作者指出,投资者以 50 美分兑 1 美元的价格买入了行业两大冶炼资产之一(具有重大战略价值),并免费获得了 5500 万盎司的已探明 PGM 储量(约 20 年产量)以及一个过去 5 年每年产生 $11 亿自由现金流的运营业务。文章还提及了 Northam Platinum、Sibanye Stillwater 和 Anglo American Platinum,但未对它们给出类似的具体估值分析。作者认为,该行业因资本密集、暴露于 ICE 且位于南非,被全球投资者轻易忽视,但估值已压缩至远低于重置成本的水平,属于深度价值。
投资含义
作者通过资本周期框架,论证了 PGM 行业因长期投资不足和需求叙事压制,已处于供应短缺与低估值并存的深度价值区间。核心判断是:当前股价已计入不可持续的低价和短资产寿命,若 PGM 价格恢复历史常态,存在多倍上涨空间。 但需注意,这是持仓方视角,作者对 EV 渗透率放缓的乐观解读可能低估了技术替代的长期趋势,且南非运营风险(电力、政治、劳工)是持续存在的折价因素。
电动车叙事正在被现实修正,PGM需求可能比市场预期更持久
文章认为,电动车(EV)普及速度远慢于市场共识,内燃机(ICE)的消亡被严重夸大,这为PGM需求提供了支撑。 作者引用Thunder Said Energy的Rob West对2024年美国最畅销的50款ICE和EV车型的数据分析,指出“EVs are 50% more expensive than comparable ICEs with an average sticker price of $47k, or equal to approximately one year, post tax average household income”(意即:“电动车比同类内燃机车贵50%,平均标价4.7万美元,约等于美国家庭税后年收入”)。此外,包含折旧和电池寿命在内的全周期运行成本,EV比ICE高出约40%。因此,EV渗透率最高的群体是年收入超25万美元的美国家庭,且多作为第二辆车;收入越低,EV接受度急剧下降。作者认为,EV要实现全车队普及,必须被低收入群体大规模接受。
作者进一步指出,西方世界EV销售大幅放缓——2024年8月欧洲EV销量同比下降44%——是重大警示信号,表明EV的普及曲线不太可能复制1960年代美国冰箱或电视的10年从0到100%的路径。那些技术提供了“day and night improvements”(意即“天壤之别的改进”),而EV的续航焦虑和昂贵充电(尤其对没有家用充电条件的人)限制了其优势。作者提出一个假设:“Perhaps we should entertain the idea of a world in which EVs end up penetrating the higher income segments of two thirds of the developed world population?”(意即:“或许我们应该考虑这样一个世界:电动车最终只渗透到发达国家三分之二人口的高收入阶层?”)——若如此,对PGM需求将是利好。
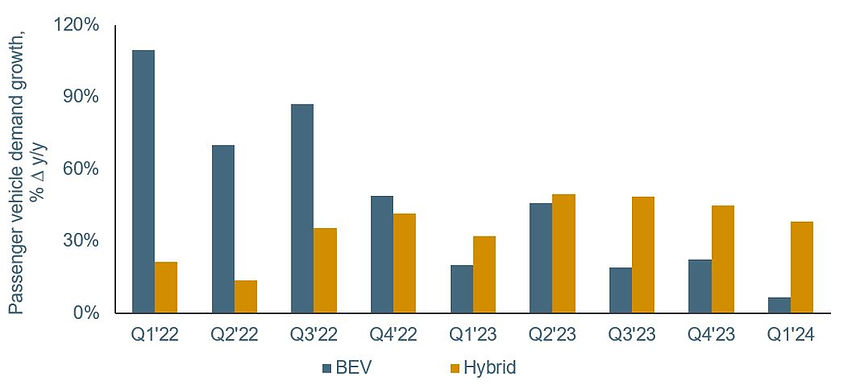
此外,混合动力车(Hybrid)的PGM装载量比传统ICE还高出15%,且正成为无补贴消费者的选择。即使在EV定价和基础设施最优的中国,过去两年EV的全部增长都来自插电式混合动力(PHEV),其仍配备ICE发动机。作者质疑:“If EV demand is plateauing in China, could it have peaked in the rest of the world?”(意即:“如果EV需求在中国已见顶,它在世界其他地区是否也已见顶?”)——若如此,短期内PGM需求可能上升。
通过分散化篮子投资PGM生产商,捕捉供应短缺带来的多倍回报
Hosking Partners利用其分散化投资组合的优势,构建了一个包含五家PGM生产商的篮子,以分散单个矿山的特有风险,同时保留对行业供应前景的敞口。 作者指出,小型和中型矿业股在更集中的组合中难以持有,因为单个矿山的地质、政治或劳工风险高且特殊;而分散化是风险缓释手段,允许投资于“less popular but no less compelling areas”(意即“不那么受欢迎但同样有吸引力的领域”)。他们的方法是“approximately right”(意即“大致正确”),通过一个五家PGM生产商的篮子来实现。
这五家公司中,四家是南非初级生产商,其储量足以维持至少20年生产——但前提是PGM篮子价格从当前约1000美元水平大幅上涨。当前价格下,该篮子投入资本回报率为中个位数(以兰特计低于资本成本),一年远期EV/EBITDA倍数约4倍。作者指出,若铂金恢复与黄金1:1的历史比价关系,这些公司的潜在盈利倍数将低于1倍。
篮子中每家公司各有特点,共同构成一个风险分散、上行潜力巨大的组合:
| 公司 | 作者描述的关键特征 |
|---|---|
| Impala Platinum | 最大持仓,代表约50%的重置成本折价机会 |
| Anglo American Platinum | 拥有矿品质最佳的“黄金地段”,且因母公司英美资源集团被迫出售其75%股权而“打折出售” |
| Northam Platinum | 行业中最强资产负债表之一,过去10年产量从25万盎司增至100万盎司,且未增发股份 |
| Sibanye Stillwater | 负债较重(因一些可疑的电池金属并购),但对篮子价格回升的杠杆最强 |
| Sylvania Platinum | 伦敦上市,铬尾矿处理运营商,低成本回收PGM,市值仅1.65亿美元,净现金1亿美元,正常化盈利能力2500-3000万美元 |
作者总结:“All in, we feel the substantial individual risks associated with each company are dispersed within the basket and believe that these stocks offer multi-bagger potential in a recovering basket price scenario.”(意即:“总体而言,我们认为每家公司各自巨大的个体风险已在篮子中分散,并相信这些股票在篮子价格回升情景下具有多倍上涨潜力。”)
投资含义
文章提供了一个明确的逆向投资逻辑:市场因电动车叙事而低估PGM需求前景,但现实数据(EV昂贵、普及放缓、混动崛起)正在挑战这一共识。Hosking Partners通过分散化篮子押注PGM供应短缺和价格回归,其核心安全边际来自地上冶炼资产的重置成本。机构视角偏差提示:作者是持仓方,其论证有意淡化电动车长期颠覆风险,并强调自身分散化策略的优越性;读者需注意,若EV技术突破或政策加速,该逻辑可能被打破。
行业终点是进一步整合,30%矿企亏损倒逼产能出清
作者在南非实地调研一周后判断,铂族金属(PGM)行业无论价格走向如何,最终都将走向更集中的格局。 目前30%的矿企在单矿基础上亏损,短期优先任务是靠进一步关停产能和取消增长项目来求生。长期看,矿区大面积重叠以及冶炼加工环节的巨大协同效应不可忽视。2016年南非有8家上市PGM矿企,如今只剩5家,作者认为这并非终点,预计未来几年将缩减至2-3家,并将游说管理层推动此事。行业龙头Anglo American Platinum脱离伦敦上市母公司的决策将是关键。作者以Sibanye Stillwater 2018年收购Lonmin为例,指出合并不仅惠及股东,还带来业务稳定、工资改善和更稳固的税基。作者原话说:"We expect to see that number move toward two to three in the coming years and will be lobbying management to make this happen." 意即:"我们预计未来几年这个数字将向2到3家移动,并将游说管理层实现这一目标。"
地下实地体验强化危机感,供应短缺为整合创造窗口
作者亲身下井与矿工交流后,深刻意识到行业不能浪费这场危机。 即便在价格快速上涨的情景下,初级供应短缺也将持续到2030年。未来一年左右,管理层有机会在PGM篮子价格上涨之外创造持久的经济价值。作者总结道:"We have come for the supply deficits, but we will stay around if the industry consolidates. We are, for now, in deep!" 意即:"我们因供应短缺而来,但如果行业整合,我们会留下来。目前,我们深陷其中!" 这暗示作者已重仓布局,并期待整合带来的额外回报。
投资含义
作者明确看好南非PGM矿企的整合前景,认为当前行业困境(30%亏损、供应短缺)为管理层提供了创造价值的窗口。机构视角偏差:作者作为持仓方,其"深陷其中"的表述暗示已重仓,读者需注意其乐观判断可能包含自我强化倾向。整合预期能否兑现,取决于Anglo American Platinum分拆后的决策以及南非政府与工会的支持。
全文标的动向表
| 标的 | 方向 | 作者态度一句话 | 关键数据 |
|---|---|---|---|
| Impala Platinum | 持有观察 | 最大持仓,代表约50%的重置成本折价机会 | 冶炼资产重置成本$80-100亿,企业价值仅$45亿;拥有5500万盎司已探明储量(约20年产量) |
| Anglo American Platinum | 持有观察 | 拥有矿品质最佳的“黄金地段”,且因母公司被迫出售75%股权而“打折出售” | 未给出具体估值数据 |
| Northam Platinum | 持有观察 | 行业中最强资产负债表之一,过去10年产量从25万盎司增至100万盎司,且未增发股份 | 未给出具体估值数据 |
| Sibanye Stillwater | 持有观察 | 负债较重(因电池金属并购),但对篮子价格回升的杠杆最强 | 已关闭Stillwater West矿,减少20万盎司产量(约占年产量3%) |
| Sylvania Platinum | 持有观察 | 伦敦上市,低成本铬尾矿回收PGM,净现金充裕 | 市值仅1.65亿美元,净现金1亿美元,正常化盈利能力2500-3000万美元 |