Where’s a copper when you need one
Hosking Partners 是 Jeremy Hosking(在 Marathon 任基金经理逾 25 年)于 2013 年在伦敦创立的精品资产管理公司,奉行资本周期与供给端逆向投资,多决策人模式、全球持有 350 余只股票、长期重仓,管理约 55 亿美元,发布研究文章、主动所有权报告与 Capital Cyclists 播客。
一句话导读
这篇报告说,铜矿行业未来可能很赚钱,因为新矿越来越难找,老矿的铜含量也在下降,而全球搞电动车和新能源又需要大量铜。作者所在的基金看好铜价上涨,认为现在买铜矿公司股票很划算,建议不要只押注一家公司,而是买一篮子铜矿股来分散风险。报告重点提了智利国家铜业公司(产量停滞,反映行业投资不足)和Hudbay(预测未来铜缺口很大)。
一眼要点
一句话概括:作者认为铜矿行业因供应端结构性约束(品位下降、投资不足、地理集中)将长期受益于能源转型需求,看好铜价上行空间,并建议以分散化篮子策略投资铜矿股。【乐观】
- 全球铜矿供应面临多重压力:矿石品位已低于1%,主要矿企资本支出从2012年约1650亿美元降至2021年仅1000亿美元,新矿从发现到产出平均时间延长至近14年。
- 预计到2035年精炼铜市场缺口达20%(约600-700万吨),而1994-2022年间最大历史缺口仅为2.5%,当时铜价上涨5倍。
- 铜矿股当前估值相对现货铜价(每磅4美元)和长期铜价共识存在折价,若供需失衡持续,折价可能消失,铜价或在本十年末前升至每磅10美元。
- Hosking Partners以约6%的组合仓位配置一篮子铜矿股,核心矿企2021年合计产铜440万吨(约占全球20%),年EBITDA约240亿美元。
供应端分析比需求预测更可靠
资本周期分析的核心是聚焦供应端,因为供应比需求更容易量化,且供应驱动的行业投资周期往往以十年计。 文章指出,尽管需求预测充满不确定性,但供应端的产能扩张通常有迹可循。作者原话说 “the supply of ‘stuff’ is demonstrably easier to quantify than future demand for it: most industrial and service capacity is entirely tangible, or measurable in some other way, thus the range of outcomes over a given time period is narrower for supply than demand”,意即:“‘东西’的供应显然比未来需求更容易量化:大多数工业和服务产能是完全有形的,或以其他方式可衡量,因此在给定时间段内,供应的结果范围比需求更窄。” 文章强调,资本流入越多的行业,剩余资本的回报越低,反之亦然;而铜矿行业的供应周期长达数十年,需要真正的长期投资视角。
铜矿供应面临结构性约束:品位下降、投资不足、地理集中
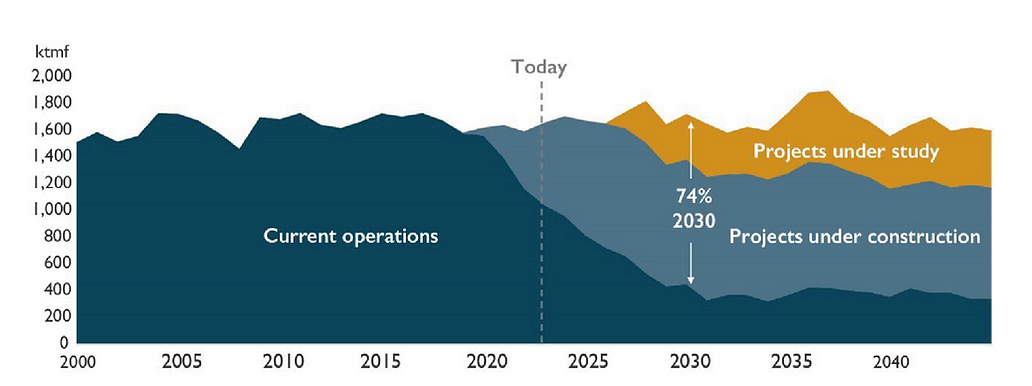
全球铜矿供应正面临多重结构性压力,包括矿石品位持续下降、主要生产国投资不足以及供应链高度集中。 文章提供了一系列数据:
- 品位下降:当前铜矿石平均纯度(品位)已低于1%,即每吨矿石含铜不足1公斤。现有老矿山的品位随着矿体开采而持续下降。
- 地理集中:全球前两大生产国智利和秘鲁合计占全球2100万吨产量的近40%。中国则占据全球近50%的冶炼产能和40%的精炼产能,反映出中国对战略产业的长期规划,而西方供应链未能复制这一点。
- 投资不足:全球主要上市矿业公司持续削减资本开支。总矿业资本支出从2012年的约1650亿美元降至2021年的仅1000亿美元。同时,勘探回报率显著下降:1990-2008年间铜勘探预算平均约10亿美元,2008年后预算翻倍,但仅发现少数新铜矿(位于蒙古和刚果民主共和国等地理条件恶劣地区)。根据彭博行业研究,从首次发现到首次产出的平均时间已从以往周期的约10年延长至2021年的近14年。
智利国家铜业公司(Codelco)的产量停滞是供应受限的缩影
作为全球最大铜生产商,Codelco的产量在过去二十年中基本持平,反映了持续投资不足和日益增长的政治阻力。 文章指出,Codelco的矿山产量长期维持在每年约160万吨的水平。其拥有世界第二深的露天矿(深度达850米),而智利矿业扩张带来的环境问题已成为高度政治化的议题。文章认为,这种供应约束并非特例,而是为未来多年的供应受限行业奠定了基础。加拿大铜生产商Hudbay预测,到2030年代中期,全球铜市场将出现每年高达1200万吨的缺口。
投资含义
文章通过资本周期分析,明确指向铜矿行业因供应受限而具有投资价值。 作者认为,在需求端充满不确定性的背景下(如全球GDP增长、电动车普及率、可再生能源电网比例等变量),供应端的约束(品位下降、投资不足、新矿发现困难)更为确定,这将推高现有资本回报率。读者应注意,这是持仓方视角,文章本身带有为矿业投资辩护的叙事成分。
铜需求增长确定性强,但预测路径充满不确定性
文章强调,尽管避免精确预测需求,但铜的需求方向性判断是明确的。 作者指出,能源转型相关的需求预测因政治化而变得“加倍不可信”。Hosking Partners ESG主管Roman Cassini直言:“如果你在沙地上画一条线说‘为了让世界在某个时间点实现净零,X、Y和Z必须发生’,然后基于此预测需求,你就把预测变成了宿命论。净零之旅不是一条路,而是一座迷宫。在这种情况下准确预测长期需求,就像蒙着眼睛试图找出迷宫的最快出口。”尽管如此,文章认为铜的需求前景强劲且相对缺乏价格弹性,主要驱动力来自两方面:一是与GDP增长挂钩的基础需求(预计到2050年复合年增长率为2-3%),二是能源转型带来的额外需求。
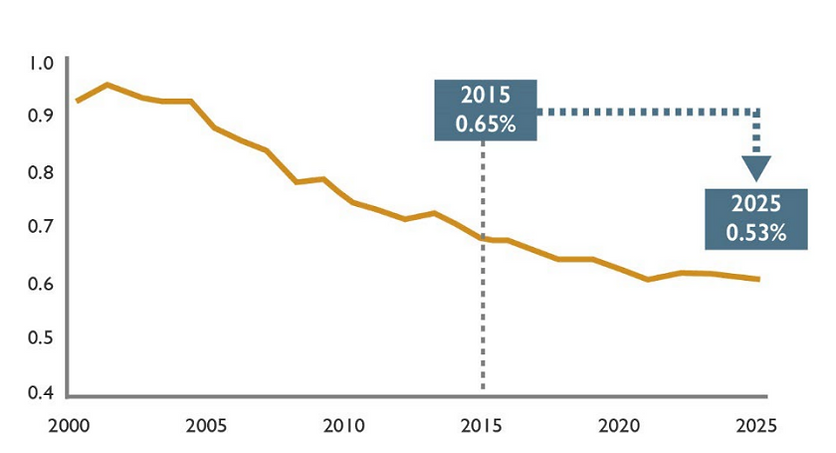
能源转型三大趋势将大幅拉动铜需求,中期可能更为极端
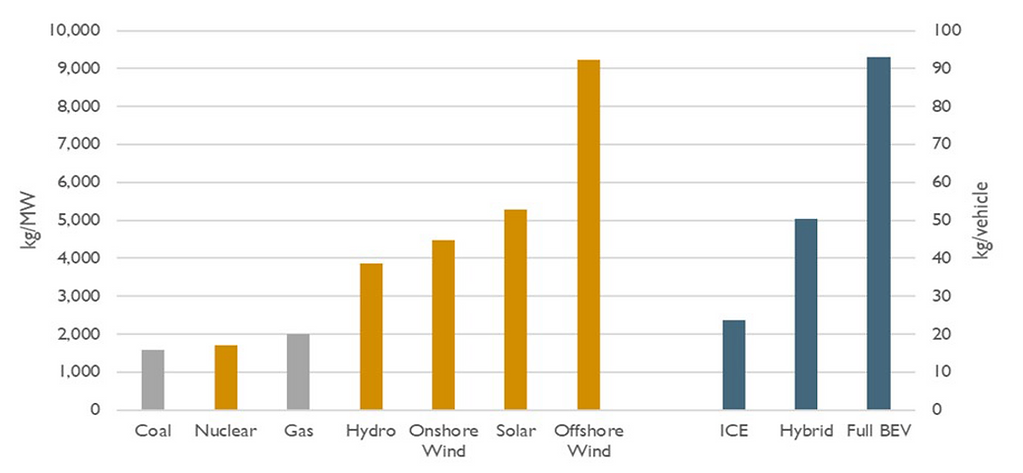
文章指出,电动汽车、可再生能源和电网扩建三大趋势将显著增加铜的消费量。 具体数据如下:
- 电动汽车:所需铜是内燃机汽车的2-3倍。
- 可再生能源:每兆瓦装机容量所需铜是天然气或煤炭的2-5倍。
- 电网输电:全球近三分之一的铜需求与电线相关。
能源策略机构Thunder Said Energy预测,到2050年,这三大趋势带来的铜需求年增长率分别为9%、5.2%和5.6%。文章进一步指出,如果各国政府切实履行脱碳目标,中期需求增长将更为“前置”。例如,若所有宣布电动汽车普及目标的国家都实现目标,到2035年,电动汽车相关铜需求的复合年增长率将高达26%,年消费量将从2022年的30万吨激增至600万吨。
供应端瓶颈与历史性短缺预期,铜价存在大幅上行空间
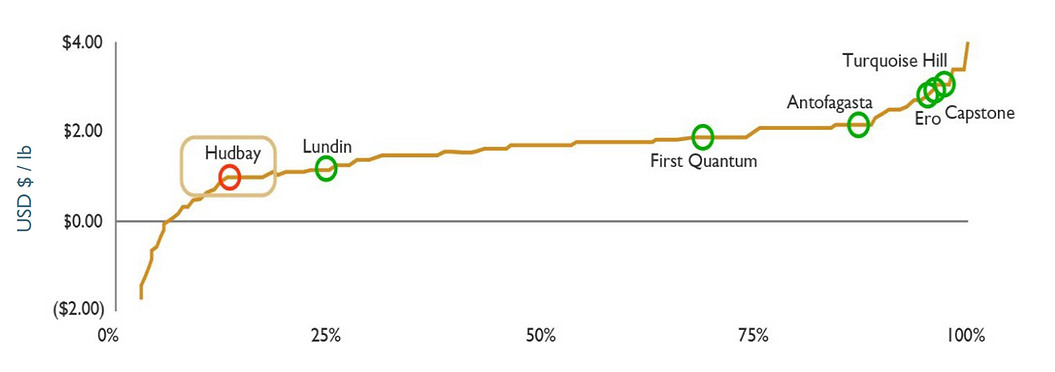
文章认为,供应端的长周期和低资本支出将导致铜市场出现严重短缺。 一份近期专家研究模型显示,在快速电气化情景下,到2035年精炼铜市场缺口预计为20%(约600-700万吨)。作为对比,1994年至2022年间最大的历史缺口仅为2.5%,而当时铜价从每磅0.7美元上涨了5倍至每磅3.8美元。文章引用一家被投公司的观点,认为供应紧张可能使铜价在本十年末前升至每磅10美元,而当前价格为每磅4美元,行业成本中位数约为每磅2.3美元。作者认为,高铜价最终会刺激供应(包括回收和替代),但“这次有充分理由相信回报将在更长时间内保持较高水平”,原因包括:管理层更注重资产负债表、ESG监管导致新矿审批周期延长、气候变化带来用水法规、以及运营碳强度推高了资本成本。
铜矿股估值存在折价,供需失衡或带来上行机会
文章指出,铜矿公司股价目前相对于现货铜价和长期铜价共识均存在折价。 作者认为,如果铜资源稀缺性、需求增长和矿企资本支出三者能保持平衡,铜矿股有望抹平这一折价。若铜价出现超出预期的“挤压”,则对矿企股价构成明确的上行机会。文章强调,当前矿企的低估值倍数“意味着市场认为今天的回报很快会逆转”,但作者判断情况可能相反。
| 对比项 | 当前水平 | 潜在情景 |
|---|---|---|
| 铜价 | 每磅4美元 | 本十年末前可能升至每磅10美元 |
| 行业成本(50%分位) | 每磅2.3美元 | - |
| 历史最大缺口(1994-2022) | 2.5% | 预计到2035年缺口达20% |
| 铜矿股估值 | 相对现货铜价和长期铜价共识存在折价 | 若供需失衡持续,折价可能消失 |
投资含义
文章通过供应受限与需求增长的双重逻辑,为铜矿投资提供了看多依据。但需注意,作者作为持仓方,其乐观预测(如铜价升至每磅10美元)带有明显的叙事倾向,且对需求预测的“不确定性”做了大量铺垫,读者应警惕需求不及预期或供应响应超预期的风险。
铜矿投资应选篮子而非单押个股
Hosking Partners 用一篮子铜矿股(占组合约6%)来分散单一股票风险,同时保留对少数能逆势增产公司的敞口。 作者指出,其篮子中最核心的几家矿企在2021年合计产铜440万吨(约占全球产量的20%),当前每年产生约240亿美元EBITDA。按此推算,整个铜矿行业EBITDA约1250亿美元,与苹果公司2022年的EBITDA相当。作者原话说:“This high-level comparison does not suggest to us an industry that is over-earning, particularly given the critical nature of copper to the climate transition process.”——意即:“这种粗略对比并不表明该行业赚得过多,尤其考虑到铜在气候转型过程中的关键作用。”
集中押注单一矿业股忽视政治与地质风险
作者批评市场对集中持仓的追捧,认为在周期性行业里这会给资产所有者带来风险。 铜矿是巨大的、不可移动的资产,沉没成本动辄数十亿美元,极易受政府与当地居民行为影响。征收、惩罚性税收、关停及其他形式的财政骚扰相对常见。作者强调:“A concentrated, one-stock approach to the copper cycle – or indeed any commodity investment – ignores this reality.”——意即:“对铜周期(乃至任何大宗商品投资)采取集中、单押个股的方法,都忽视了这一现实。”因此,篮子策略是应对这类非市场风险的理性选择。
供应受限叠加ESG与脱碳,铜矿长期回报将双重受益
作者的核心判断是:供应端产能受限,而需求端持续增长,将共同推高铜矿的长期回报。 全球范围内,地方层面对铜矿开采的反对声音反而随着脱碳呼声高涨而加剧。作者认为,长期铜矿回报既是ESG的受益者,也是气候转型议程的受益者。加上资本周期分析的核心洞察——该行业长期缺乏资本投入,应有利于未来回报方向——耐心股东的回报将在未来十年相当可观。作者以一句比喻收尾:“The net zero movie has only just begun…”——意即:“净零排放这场大戏才刚刚开始……”
投资含义
文章明确传递了Hosking Partners对铜矿板块的看多立场,并推荐以分散化篮子方式参与。读者应注意,该机构本身已持有相关仓位(附录列出19只铜矿投资标的及权重),其论述带有持仓方视角,但供应端逻辑与数据支撑较为扎实。
全文标的动向表
| 标的 | 方向 | 作者态度一句话 | 关键数据 |
|---|---|---|---|
| 铜矿行业(一篮子) | 加仓 | 供应受限+需求增长,长期回报可观,建议分散化篮子策略 | 组合占比约6%;核心矿企年产铜440万吨,EBITDA约240亿美元 |
| 智利国家铜业公司(Codelco) | 持有观察 | 产量停滞(约160万吨/年)是供应受限的缩影,反映投资不足与政治阻力 | 拥有世界第二深露天矿(深度850米) |
| Hudbay | 持有观察 | 预测到2030年代中期全球铜市场年缺口达1200万吨 | 引用其预测数据 |