Shipping: A bigger splash?
Hosking Partners 是 Jeremy Hosking(在 Marathon 任基金经理逾 25 年)于 2013 年在伦敦创立的精品资产管理公司,奉行资本周期与供给端逆向投资,多决策人模式、全球持有 350 余只股票、长期重仓,管理约 55 亿美元,发布研究文章、主动所有权报告与 Capital Cyclists 播客。
一句话导读
这篇报告说,航运业因为新船订单少、环保法规淘汰旧船,加上全球贸易路线变长,正处在一个长期上涨周期。作者Hosking Partners很看好这个行业,认为市场忽视了它的机会。他们重点提了三个标的:Pacific Basin Shipping Ltd(承诺不买新船,供给控制好)、Hafnia(成品油轮,已适度减持)、以及整个航运组合(占组合6%,远超基准0.1%,过去四年涨了274%)。
一眼要点
一句话概括:作者认为航运业因供给受限(新船订单历史低位、环保法规加速淘汰)和需求结构性支撑(去全球化拉长航线、能源转型加剧波动),正处于结构性上行周期,立场【乐观】。
- 航运组合自2017年以来累计跑赢基准约25%,近四年回报达274%(美元计)。
- 组合中航运占比6%,基准仅0.1%,为显著主动押注。
- 去全球化(中美摩擦、影子船队)推高吨海里需求,实际减少有效供给。
- 能源转型导致能源价格波动加剧,老旧船队供给受限,新船订单降至数十年低位。
- 简单ESG碳强度指标(WACI)扭曲航运效率,导致板块被长期投资者回避,形成逆向机会。
航运业“难以持有”的标签,恰恰是机会的入口
文章开篇即点明核心判断:航运业虽承载全球80%贸易量,却被长期投资者视为“难以持有”的板块,而Hosking Partners的资本周期视角恰恰能从中发现隐藏的上行空间。 作者回顾了2017年首次聚焦航运的旧文,并指出此后七年中,其组合的航运持仓显著跑赢ACWI基准。作者原话说:“Seven years later – over which period the portfolio’s shipping holdings have outperformed our ACWI benchmark by a considerable margin – we return to the high seas once again to discuss this fascinating but often overlooked area of the equity market.” 意即:“七年后——在此期间,组合的航运持仓以相当大的幅度跑赢了我们的ACWI基准——我们再次回到公海,讨论这个迷人但常被忽视的股票市场领域。”
文章将航运业作为案例,串联起其此前在“净零迷宫”“多元世界”“拥抱复杂性”等报告中反复论述的论点:能源转型不会如多数人预期那样展开,简化的ESG方法可能导致资本错配。作者认为,航运业恰好能“brings this to life, and demonstrates how our capital cycle approach allows us to see the world from a differentiated perspective, unlocking opportunities others find difficult to access”——意即:“将这一点生动呈现,并展示我们的资本周期方法如何让我们以差异化的视角看待世界,解锁他人难以触及的机会。”
去全球化不是威胁,而是吨海里需求的推手
作者认为,去全球化趋势(中美摩擦、俄罗斯能源制裁催生的“影子船队”)非但不会压制航运,反而可能通过拉长航线、降低效率来推高吨海里需求,从而利好供给受限的行业。 文章指出,全球贸易占GDP比重自2010年起在20-25%区间徘徊,结束了此前数十年的持续增长。作者原话说:“Since 2010, it has stopped growing and been range-bound between 20-25%.” 意即:“自2010年以来,它已停止增长,并在20-25%之间区间波动。”
作者承认地缘政治不稳定可能引发贸易长期收缩,但强调供给视角下的不同结论:“a supply-focused lens shows that it is not necessarily a wholly negative picture for investors”——意即:“供给聚焦的视角表明,对投资者而言,这未必是一幅全然负面的图景。” 关键逻辑在于:去全球化(或更准确地说是“再本地化”)可能导致航运路线效率降低、船队利用率下降,从而实际减少有效供给;同时,能源转型带来的大宗商品价格波动,反而会刺激跨区域套利运输需求。
能源转型加剧波动,老旧船队供给受限支撑运价
文章判断,能源转型将显著增加能源价格波动,而航运业作为跨区域套利的载体将从中受益;同时,环保法规加速老旧船舶淘汰,新船订单处于历史低位,供给受限将支撑运价。 作者指出,风能和太阳能等间歇性能源的输出每年波动幅度达±3.5%,当其占有用能源比例从5%提升至30%时,全球能源平衡的标准误差可能翻倍。这意味着,因异常天气导致的±2%能源平衡波动,到2050年发生的可能性可能比今天高出250倍。
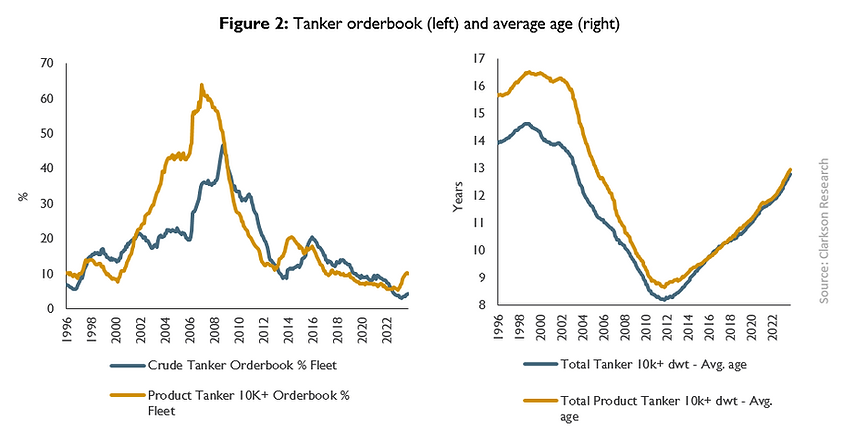
在这种不确定性下,航运业的新船订单已降至数十年低位,平均船龄持续上升(原文图2)。作者总结:“The dual trends of deglobalisation and the energy transition are likely to constrain future supply as uncertainty across several fronts suppresses new vessel orders into the 2030s.” 意即:“去全球化和能源转型的双重趋势可能限制未来供给,因为多个方面的不确定性将抑制直至2030年代的新船订单。” 供给受限+需求波动加剧,构成了作者看多航运的核心逻辑。
投资含义
文章为投资者提供了一个清晰的逆向框架:当市场因“难以持有”而回避航运时,资本周期视角反而看到了供给收缩带来的结构性机会。读者应注意,这是持仓方视角——作者用其组合的优异表现论证其判断,但航运的周期性风险(如运价暴跌、地缘政治黑天鹅)并未被充分展开。 文章后续将具体讨论Hosking Partners的持仓方向(油轮、干散货、LNG船等),以及这些细分领域近年如何跑赢基准。
航运业碳排放占比虽小,但“难减排”属性使其成为ESG投资者的靶心
航运业贡献全球约3%的CO₂排放,在货运领域仅次于卡车(5%),高于航空(2.5%)和铁路(0.5%)。 作者指出,航运是“hard-to-abate”(难减排)行业:船舶体积大、重量大,需要高能量密度燃料,目前99%以上的能源需求由石油基燃料满足。替代方案(生物燃料、LNG、甲醇等)或碳捕集技术要么不成熟,要么成本过高。由于全球经济持续增长,航运总排放量不降反升。同时,未来哪种技术会胜出尚不确定,船东因此推迟新船投资——作者原话是:“who wants to commit $250 million on a hard asset with a lifespan of 20+ years if it is unclear whether it will be able to operate in a few years’ time?”(意即:“如果一艘寿命超过20年的硬资产几年后能否运营都不清楚,谁会愿意投入2.5亿美元?”)
简单ESG碳强度指标扭曲了航运业的真实效率,导致其“难以持有”
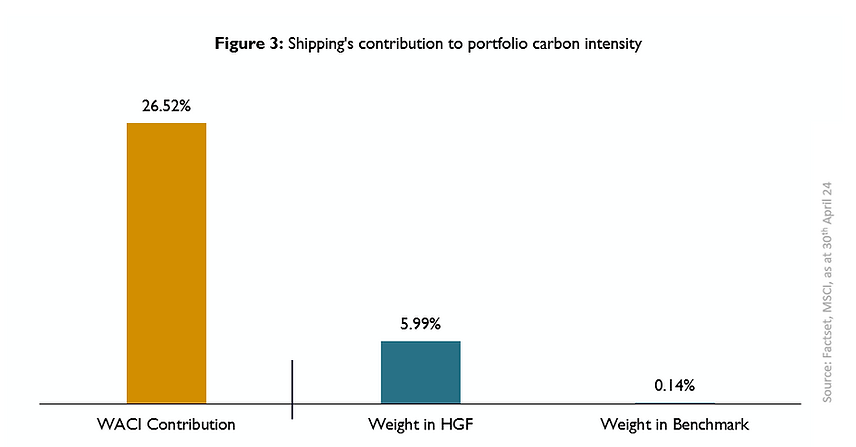
在Hosking Partners的无约束组合中,航运资产仅占6%,却贡献了超过25%的加权平均碳强度(WACI)。 作者认为,常用的WACI指标(排放量除以收入)因航运业规模经济效应(每吨公里收入低)而结构性不利。更合理的衡量标准是每吨公里排放量:按此计算,一艘超大型集装箱船比卡车高效约26倍,比飞机高效145倍。此外,尽管总排放因需求增长而上升,每吨公里排放却在稳步下降——这得益于国际海事组织(IMO)等机构的主动监管,包括加速淘汰老旧船舶和限速规定。限速措施会永久性降低航速,从而减少全球船队应对短期需求激增的弹性,实际效果是压缩了有效运力供给。
低进入壁垒与高不确定性共同抑制新船供给,形成“更紧更久”的供应格局
行业碎片化、进入壁垒低曾导致船东纪律差,但当前燃料技术不确定性与ESG惩罚性资本成本延缓了供给响应。 作者指出,许多运营商(如组合持仓中的Pacific Basin Shipping Ltd)已承诺在零碳或近零碳船舶可用且可负担之前不订购新船。这限制了“真实”新增运力。同时,评估管理层质量、持股比例和激励机制仍是避免“海盗式”船东的关键。作者认为,技术不确定性、低资本投入、简化ESG方法、不完善的排放法规以及资本配置者的不良声誉,共同对短期边际供给形成了自然约束。过去七年,Hosking Partners组合中的一篮子航运股因此实现了更高的资本回报率和股价。
投资含义:需理解各细分航运子行业的周期差异,动态调整仓位
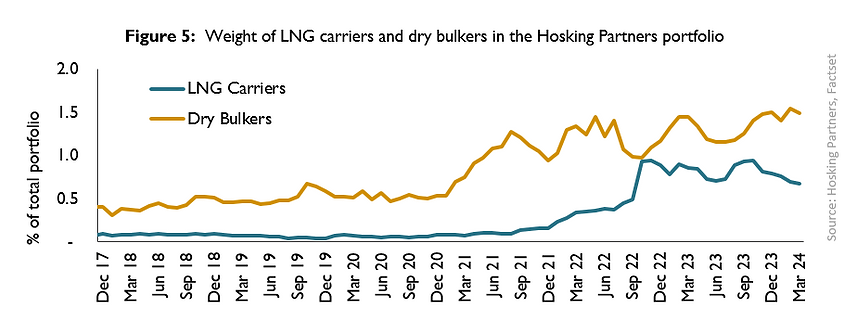
作者强调这不是“一刀切”策略,需理解各航运子行业的周期及其互动。 例如,LNG运输船订单簿近期在中国膨胀,因此过去一年该机构已削减LNG运输船敞口,转投干散货(其供给前景比2017年更具吸引力)。同时,成品油轮供给有回升迹象,因此适度减持了Hafnia(自2019年首次建仓以来美元回报率达349%)。机构视角偏差:作者作为持仓方,倾向于强调供给约束带来的上行机会,读者需注意其对ESG指标的批评可能带有自我辩护色彩。
航运持仓跑赢指数25%,作者认为供给约束与长期视角是核心优势
Hosking Partners 的航运组合自2017年以来累计跑赢基准约25%,近四年尤为强劲,累计回报达274%(美元计)。 截至报告发布日,航运公司占该组合约6%,而基准权重仅为0.1%,这是一个显著的主动押注。作者原话说 "shipping companies make up about 6% of the Hosking Partners portfolio. This is a significant active bet – the weight in the benchmark is just 0.1%." 意即:"航运公司约占Hosking Partners组合的6%。这是一个显著的主动押注——基准中的权重仅为0.1%。"
| 指标 | 数据 |
|---|---|
| 2017年以来累计超额收益 | 约25% |
| 近四年累计回报(美元) | 274% |
| 组合中航运占比 | 6% |
| 基准中航运占比 | 0.1% |
|---|
作者将成功归因于长期视角、不受约束的投资权限,以及自下而上分析与全球趋势判断的结合。 作者强调,评估管理层行为有助于避免委托-代理冲突,而聚焦供给端能帮助从噪音中识别信号。作者以航海比喻收尾:"our approach thus far has caught favourable winds, and with due caution and an eye on the horizon, we sense some life remains in this old sea dog yet." 意即:"我们的方法迄今已捕捉到顺风,在适当谨慎并放眼地平线之际,我们感觉这头老海狗仍有些生命力。"
涉及的公司/标的: 文中未点名具体航运公司,但整体持仓方向为航运细分领域(油轮、干散货、LNG船等),作者态度为持续看好,理由包括供给受限(新船订单低位、环保法规加速淘汰老旧船舶)和需求结构性支撑(去全球化推高吨海里需求、能源转型带来LNG运输增量)。
投资含义
该机构认为航运板块仍有上行空间,但投资者需注意其持仓方视角。 作者承认投资航运"never likely to be plain sailing"(绝不可能一帆风顺),但供给端约束(新船订单历史低位、环保法规加速淘汰)和长期趋势(去全球化、能源转型)为其提供了结构性支撑。机构偏差提示:Hosking Partners 持有6%的超配仓位,其乐观判断部分源于持仓方立场,读者需独立评估运价周期下行风险。
全文标的动向表
| 标的 | 方向 | 作者态度一句话 | 关键数据 |
|---|---|---|---|
| Pacific Basin Shipping Ltd | 持有观察 | 已承诺在零碳船舶可用前不订购新船,供给纪律良好 | 未披露具体持仓比例 |
| Hafnia | 减仓 | 成品油轮供给有回升迹象,适度减持 | 自2019年建仓以来美元回报率达349% |
| 航运组合(油轮/干散货/LNG船等) | 加仓 | 整体持续看好,供给受限+需求结构性支撑 | 组合占比6%,基准0.1%;2017年以来累计超额收益约25% |
| LNG运输船 | 减仓 | 订单簿在中国膨胀,过去一年已削减敞口 | 未披露具体减持比例 |