The Gambler
Hosking Partners 是 Jeremy Hosking(在 Marathon 任基金经理逾 25 年)于 2013 年在伦敦创立的精品资产管理公司,奉行资本周期与供给端逆向投资,多决策人模式、全球持有 350 余只股票、长期重仓,管理约 55 亿美元,发布研究文章、主动所有权报告与 Capital Cyclists 播客。
一句话导读
这篇报告认为,俄乌战争本质是俄罗斯为了拖慢全球能源转型、保住自己化石燃料出口地位而发动的。作者对市场持谨慎乐观态度,认为战争会长期推高油价。重点提到了三个标的:俄罗斯石油公司Rosneft,其CEO曾与普京在油价策略上公开争执;英国石油BP,它在战争前持有大量俄罗斯资产;以及荷兰皇家壳牌Shell,同样因俄罗斯资产面临风险。
一眼要点
一句话概括作者本期的市场判断:俄乌战争本质是能源地缘政治博弈,将系统性推高化石燃料价格中枢并延长商品超级周期。【谨慎乐观】
- 俄罗斯入侵乌克兰被定性为“能源转型政治通过其他手段的延续”,核心目的是拖慢全球能源转型、为自身争取时间。
- 俄罗斯政府与油企存在根本利益冲突:高油价(>120美元/桶)使政府税收占比高达80%,而低油价更有利于油企维持产量。
- 俄罗斯正加速将能源出口转向亚洲(中国、印度),预计到2025年可向非欧洲市场出口210 bcm/y天然气,年收入300-500亿美元。
- 俄乌战争将加速“去全球化”,能源转型供应链高度集中(中国占全球90%市场份额),回迁成本将推高转型价格。
- 非OPEC+产油国(尤其是非洲小型生产商)迎来复兴机遇,该机构正在探索相关投资想法。
俄罗斯入侵乌克兰本质是能源地缘政治博弈
文章开篇即点明核心论点:俄罗斯在乌克兰的行动,本质上是能源转型政治的延续。 作者引用普鲁士军事理论家克劳塞维茨的框架,指出“the war in Ukraine is a continuation of the politics of the energy transition by other means”——意即:“乌克兰战争是能源转型政治通过其他手段的延续”。文章认为,理解俄罗斯行为的关键在于能源供应地缘政治视角:油气出口占俄罗斯出口收入的60%、联邦预算的40%,且绝大部分流向欧洲。随着能源转型迫使石油市场整合,俄罗斯的边际生产成本上升,其出口竞争力将下降。俄罗斯的战略是:一方面鼓励能源转型减速,另一方面将其出口经济转向转型最慢的地区。
能源转型的“输家”比“赢家”更清晰
作者判断,在能源转型早期阶段,“输家”比“赢家”更容易识别,而俄罗斯正是最直接的暴露者。 文章指出,与以往能源转型不同,当前转型不是“towards a more efficient substitute”(“朝向更高效的替代品”),而是“away from an unwanted incumbent”(“远离不受欢迎的现有能源”)。这意味着未来能源组合不确定,赢家难辨,但输家明确——那些经济高度依赖出口我们正在远离的东西(尤其是石油)的国家。作者原话是:“It is therefore in the geopolitical interest of exposed economies to slow the speed of the transition as much as possible in order to buy time to reposition.”——意即:“因此,暴露经济体的地缘政治利益在于尽可能减缓转型速度,以争取时间重新定位。”俄罗斯正是这类经济体的典型代表。
俄德能源关系始于苏伊士危机,持续削弱北约战略统一
文章追溯了俄罗斯作为能源大国的历史根源,强调俄德能源关系自1963年起就持续削弱北约的战略统一。 关键历史节点包括:
| 时间 | 事件 | 地缘影响 |
|---|---|---|
| 1956年 | 苏伊士危机 | 暴露中东石油受阿拉伯民族主义威胁,美国不愿无条件援救欧洲 |
| 1963年 | 德鲁日巴(“友谊”)管道通至德国 | 俄德能源关系诞生,持续削弱北约和欧盟的战略统一 |
| 1970年 | 美国常规石油产量见顶 | 美国国内产量直到2018年页岩革命后才超越此高点 |
| 1986年 | 沙特压低油价引发石油危机 | 苏联因经济脆弱、技术落后、预算赤字严重,石油产量崩溃,随后苏联解体 |
文章强调,苏联的“地质优势”被“经济劣势”致命削弱。 作者指出:“The Soviet command economy was unable to deploy the required technologies or generate the human capital required to maintain such a productive hydrocarbon industry.”——意即:“苏联指令经济无法部署所需技术,也无法培养维持高产碳氢化合物产业所需的人力资本。”当1986年沙特压低油价时,苏联因预算赤字严重、政府收入对油价高度敏感,且缺乏技术支撑,石油产量崩溃,随后苏联解体。这一历史教训是理解当前俄罗斯行为的关键背景。
普京的能源体系:国家控制与私人效率的混合体
普京在2000年代初将俄罗斯石油工业重新纳入国家控制,形成了一种混合体制——既允许私人资本存在以吸引外资和技术,又通过许可证、勘探权和管道基础设施确保国家对能源资产的实际控制。 作者指出,普京的系统并非苏联式的低效指令经济,而是“a hybrid system”(混合系统)。一方面,“a handful of domestic and foreign private interests are permitted to exist to attract foreign capital and Western technologies”(允许少数国内外私人利益存在,以吸引外国资本和西方技术);另一方面,“their operations remain reliant on the government”(它们的运营仍然依赖政府)。这种依赖不仅通过许可证等无形资产保障,还通过实际物理基础设施(尤其是管道)来确保。同时,普京系统性地用忠诚的盟友(许多来自情报圈)取代了早期的能源寡头。
这一体系在2000年至2019年间取得了显著成效:石油产量增长200%,出口收入增长230%,人均GDP增长230%。与沙特、伊朗、委内瑞拉等国不同,俄罗斯培育了更复杂的自由企业假象——2005年至2021年间,流入俄罗斯的外国直接投资(FDI)翻倍以上,而同期流入沙特的FDI减半。西方石油巨头(BP、Shell、Total)以及ESG基金在2022年2月前仍持有大量俄罗斯资产。作者强调,这种“Western-facing corporate landscape”(面向西方的企业格局)曾被认为会制约国家权力的过度扩张,但这一幻觉在2022年2月被无情打破。
政府与油企的利益冲突:高油价 vs 高产量
俄罗斯联邦政府与石油公司之间存在根本性的利益冲突:政府在高油价时获益最大(即使产量下降),而油企则倾向于维持高产量以换取较低油价。 作者指出,这种冲突“is partly ideological, but it is primarily financial”(部分出于意识形态,但主要是财务上的)。当油价高于120美元/桶时,政府税收占比高达约80%;当油价较低时,公司保留更大比例的收入以确保持续生产。2022年5月,平均油价为113美元/桶时,尽管有西方制裁,俄罗斯石油政府收入仍达200亿美元,较2016年5月(油价43美元/桶)增长400%。这使俄罗斯政府得以在2022年国防预算上额外支出100亿美元(增长20%),很大程度上抵消了制裁影响——而整个欧盟对乌克兰的军事援助仅为20亿美元。
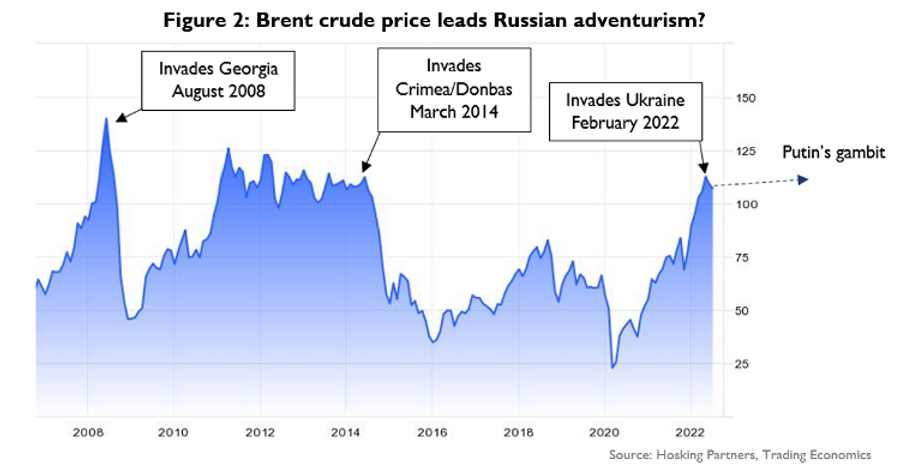
这一冲突在2020年4月公开上演:普京与Rosneft CEO Igor Sechin在OPEC+协议上发生争执。冲突基于三个问题:第一,油价越低,税收比例越低;第二,西西伯利亚石油的运营成本历来低于全球同行,使公司在低价时仍能保持利润;第三,低油价使俄罗斯石油相对于竞争对手(尤其是平均盈亏平衡点更高的美国页岩油)更具吸引力。作者总结道:“high oil prices are more directly advantageous for the Russian government than – as may be assumed – the Russian oil majors”(高油价对俄罗斯政府比人们可能认为的对俄罗斯石油巨头更直接有利)。反之,低油价时政府收入遭受重创。这正是普京的军事冒险主义与全球能源价格上涨同步的原因。入侵乌克兰后,俄罗斯石油行业多位重要人物辞职,包括直言不讳的Lukoil CEO Vagit Alekperov。
投资含义
文章揭示了俄罗斯能源体系的内在脆弱性:政府与企业的利益冲突、对高油价的依赖,以及能源转型对俄罗斯的长期结构性挑战。 作者暗示,这种内部张力(政府与油企之间、以及围绕气候变化和能源转型的压力)正在普京的俄罗斯体系中不断扩大裂缝。投资者应注意,这是持仓方视角的分析——作者用大量数据论证俄罗斯能源体系的矛盾,但并未给出具体的投资建议或方向。核心风险在于:俄罗斯能源战略服务于地缘政治目标,而非商业效率,这使其在能源转型时代面临更大的结构性不确定性。
俄罗斯石油需求将在2030年前后见顶
文章指出,俄罗斯官方已承认石油需求将在2030年前后见顶,这打破了二十年来对能源转型的否认态度。 目前全球石油需求约1亿桶/日,俄罗斯供应约1100万桶(占12%)。作者原话说:"There is general agreement that oil demand is likely to peak in the late 2020s to early 2030s at around 105-110mbpd, before commencing a gradual decline." 意即:"各方普遍认为,石油需求可能在2020年代末至2030年代初见顶,达到约1.05-1.1亿桶/日,随后开始逐步下降。" 国际能源署的"净零2050"路径要求需求降至2400万桶/日,而更现实的估计是8500万-1亿桶/日。石油占整体能源消费的比例将从25%降至约17%。
俄罗斯在能源转型中结构性承压
作者认为,俄罗斯因财政过度依赖石油出口收入,且面临持续的竞争压力,在能源转型中处于结构性不利地位。 2019年油气出口占俄罗斯出口收入的60%、联邦预算的40%。俄罗斯2020年发布的《2035年能源战略》承认,若无大幅税收减免,其已探明但未开发的TRIZ油田中三分之一在油价低于70-75美元/桶时将无法盈利——这比历史盈亏平衡点高出300%。若不开发这些油田,随着老油田产量下降,俄罗斯石油产量可能下滑多达40%。西伯利亚西部盆地占俄罗斯原油产量的50-70%,但已连续十多年产量下降,出油减少、出水增多。
市场整合中俄罗斯面临双重劣势
文章判断,在石油市场整合过程中,俄罗斯不仅面临绿地投资不足,还过度依赖西方技术和人力资本。 俄罗斯进口的制成品和机械是出口的两倍,在计算机等先进技术领域差距更大。作者引用牛津大学能源政策教授Dieter Helm的严厉评价:"as far as new technologies are concerned, Russia is nowhere. Nowhere in robots, 3D printing, solar, or even mainstream software and data." 意即:"就新技术而言,俄罗斯毫无建树。在机器人、3D打印、太阳能,甚至主流软件和数据领域都毫无建树。" 这导致普京与能源公司之间的紧张关系——公司渴望西方合资,而普京不愿放弃反西方立场。
投资含义
文章指向的投资主题是:能源转型将导致石油市场长期整合,俄罗斯因成本高、技术依赖、财政脆弱而处于结构性劣势。读者应注意这是持仓方视角——Hosking Partners作为资本周期研究者,可能倾向于做空或规避俄罗斯相关资产,其分析带有对俄罗斯前景的悲观预设。
俄罗斯的“豪赌”:用战争拖慢能源转型
文章认为,普京入侵乌克兰并非“非理性”,而是基于“主动防御”战略的精心算计,核心目的是通过制造动荡来拖慢能源转型,为俄罗斯争取时间。
- 作者指出,俄罗斯约50-55%的出口流向欧洲,包括超过50%的石油和几乎全部天然气。这种物理管道网络(图1)既巩固了普京对石油公司的控制,也将俄罗斯经济与欧洲能源需求捆绑。2019年,俄罗斯进口约占欧洲总能源需求的30%。
- 自1956年苏伊士危机以来,这一供应网络一直是俄罗斯的地缘政治“王牌”,为欧盟关键国家提供了强大杠杆。但普京意识到,能源转型的杠杆正逐渐脱离俄罗斯掌控。
- 作者原话:“Putin has realised that the levers driving the energy transition are increasingly out of Russia’s grasp.” 意即:“普京已经意识到,推动能源转型的杠杆正越来越超出俄罗斯的掌控范围。”
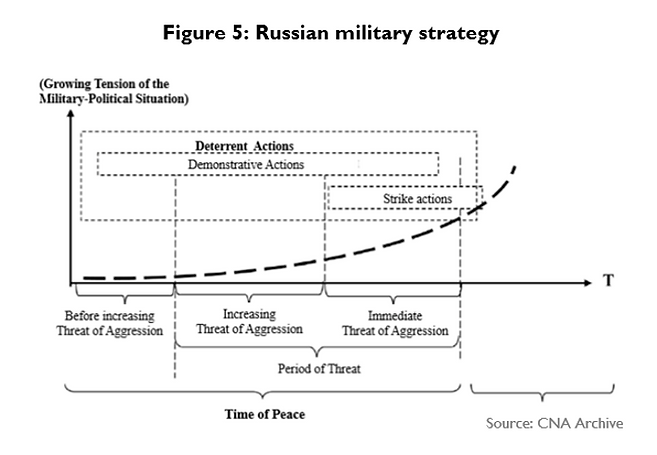
- 俄罗斯的“主动防御”战略包括:强大的威慑力(“造成不可接受损失的威胁”)、持续破坏对手优势、以及在对手弱点面前的机会主义。过去10年的行动——从索契投毒、干预西方选举、制造叙利亚难民危机、到吞并克里米亚和入侵乌克兰——都应通过这一视角看待。
- 作者强调:“The fundamental aim is to internally weaken the Western alliances (NATO and the EU) that Putin considers the primary threat to Russian power projection.” 意即:“根本目的是从内部削弱西方联盟(北约和欧盟),普京认为这些联盟是对俄罗斯力量投射的主要威胁。”
通胀与战争:抬高油价下限的“普京看跌期权”
文章认为,普京利用疫情后的供应链紧张和通胀趋势,通过战争进一步推高能源价格,为俄罗斯创造有利的财政条件。
- 疫情后,油价大幅反弹,俄罗斯出口收入飙升。普京似乎认识到疫情对供应链和大宗商品价格的影响,并可能欢迎美联储的扩张性反应。
- 随着2021年底通胀加剧、油价接近100美元,俄罗斯在乌克兰边境集结军队“火上浇油”。普京的豪赌是:欧洲战争将加速通胀趋势,而通胀和高利率会抑制欧盟追求快速、可再生能源主导的转型模式。
- 作者引用伯恩斯坦研究公司分析师鲍勃·布拉克特(Bob Brackett)的观点,称此为“普京看跌期权”(the Putin put):“The invasion of Ukraine, combined with the weaponisation of hydrocarbon supply to Europe, has raised the upper floor price for oil in the medium term.” 意即:“入侵乌克兰,加上将碳氢化合物供应武器化,提高了中期内油价的上限下限。”
- 关键的是,由于图4所示的系统性投资不足,俄罗斯对这些条件的持续时间获得了一定控制权。
转向亚洲:中国和印度是俄罗斯能源出口的长期出路
文章认为,俄罗斯的战略核心是将能源出口转向亚洲,尤其是中国和印度,这两个全球最慢脱碳的市场,以对冲欧洲需求的下降。
- 中国每年消耗约20,000 TWH有用能源(占全球30%),其中65%来自煤炭。中国对煤炭的依赖是“特征而非缺陷”,因为中国共产党设定内部煤价,使其能继续低于可再生能源成本。到2060年,中国能源使用量可能翻倍甚至三倍,每年产生5-20亿吨未减排的CO₂排放(全球目前约50亿吨/年)。
- 印度情况类似,每年消耗约5,000 TWH有用能源,约50%来自煤炭。两国最快、最经济的减排途径是“大规模煤转气”(massive coal-to-gas switching)。
- 仅中国,天然气需求预计将从每年3000亿立方米(bcm/y)增长到2060年的1,000-3,500 bcm/y。即使在最激进的脱碳情景下,天然气需求也增长三倍以上。到2030年,中国每年需要增加的LNG供应量将超过目前全球预测的总增量。
- 俄罗斯的天然气供应潜力足以吸引亚洲长期战略伙伴关系。2021年俄罗斯生产762 bcm天然气,出口约三分之一。目前75%输往欧洲(收入占比近90%),仅6%出口到中国。
- 正在推进的管道项目包括:西伯利亚力量1号(2025年目标产能38 bcm/y)和西伯利亚力量2号(计划产能50 bcm/y)。政府还设定了2025年LNG出口目标110-190 bcm/y(当前5年均值27 bcm)。
- 作者估算,到2025年,若75%的LNG流向中国等非欧洲市场,加上两条管道,俄罗斯可向非欧洲市场出口210 bcm/y天然气。而西欧目前进口约185 bcm/y,这一增长足以抵消因制裁和供应多元化导致的欧洲需求下降。
- 按每千立方米4-6美元价格计算,仅此出口市场每年可为俄罗斯带来300-500亿美元收入,相当于目前欧洲油气出口总收入的18-30%。
投资含义
文章的核心投资逻辑是:俄罗斯通过战争和能源武器化,在中期内抬高了全球油气价格下限,同时加速了全球能源供应链向亚洲(尤其是中国和印度)的重组。 投资者应关注:
- 油气价格中枢上移:系统性投资不足叠加地缘风险,可能使油价在更长时间内维持高位。
- 亚洲天然气需求爆发:中国和印度的煤转气进程将创造巨大的LNG进口需求,利好全球LNG供应商。
- 机构视角偏差:作者作为长期看好能源转型的基金,其分析带有“能源转型必然发生但速度可控”的叙事框架。读者应注意,俄罗斯的实际执行能力(如管道建设、合同履约、地缘摩擦)存在重大不确定性,作者自己也承认“the odds seem to be against smooth execution”(顺利执行的可能性似乎不大)。
能源转型减速为大宗商品超级周期铺路
文章判断,俄乌战争将在短期内减缓能源转型速度,从而催生一个涵盖能源与金属矿业的长期、自我强化的商品超级周期。 作者指出,尽管欧洲政客高调宣布禁售燃油车,但“they are quietly reopening coal-fired power stations”(他们正悄悄重启燃煤电厂)。同时,印度煤炭需求预计到2024年增长20%,美国最高法院也否决了加强气候监管的法规。俄罗斯在6月将北溪天然气流量削减了60%,能源危机远未结束。作者认为,对化石燃料的务实重置与对某些过渡技术的理想主义相结合,为商品超级周期奠定了基础。虽然经济衰退可能在短期内削弱需求,但这只是“事件”而非“趋势”。作者强调“The ‘Putin put’ described above is a powerful idea”(上述‘普京看跌期权’是一个强有力的概念),平均油价可能持续数年高位,因为尽管供应终将响应,但资本转化为能源需要时间。该机构继续看好传统碳氢化合物,并正在寻找机会增加对估值有吸引力的相关公司的敞口。
非OPEC+产油国迎来复兴机遇
作者认为,随着欧洲寻求从不可靠政权处实现供应多元化,非OPEC+产油国可能迎来复兴。 在“减速更久”的转型情景下,石油需求将持续强劲至2030年代,但供应将不可避免地多元化。除了大型低成本OPEC产油国,非OPEC地区定位良好的小型生产商也将受益。作者举例,在一次与一家非洲石油生产商会面时,CEO提到西非某国总统抱怨其国家正被挤出市场,因为液化天然气(LNG)正转向能支付更高现货价格的欧洲和亚洲消费者。而这家公司过去将天然气视为废品,现在正探索以固定成本向该国供应天然气的长期协议。作者认为这是一个“三重胜利”:为发展中经济体提供能源安全、通过气代油/生物质降低排放、以及减少运营燃烧和相关甲烷排放。随着ESG方法变得更加细致,此类公司可能进一步受益,该机构正在探索几个相关想法。
去全球化加速,能源转型成本将更高
文章判断,俄乌战争将在中长期加速“去全球化”,并进一步推高能源转型的成本。 乌克兰战争为“高度全球化的供应链能最终阻止军事侵略”这一想法提供了强有力的“现实检验”。作者对西方制裁能威慑中国持怀疑态度。数据显示,与能源转型技术相关的供应链高度集中,约90%的市场份额在中国:中国生产了世界50%的金属、60%的风力涡轮机、70%的太阳能电池板和80%的锂铁电池。作者认为,整个西方世界对中国关键大宗商品的过度依赖,赋予了中方比普京大得多的杠杆。将供应链回迁的地缘政治必要性从未如此清晰,但这既不容易也不便宜,此类努力可能进一步推高能源转型的成本。 这一主题因此又回到了第一个结论:能源转型将减速,定价环境可能比预期更久地保持通胀而非通缩。该机构正在探索与此相关的多个想法,包括美国国内天然气(唯一可行的中国煤炭成本竞争者)和多元化的(即非中国的)金属。
投资含义
文章的核心投资逻辑是:俄乌战争导致的能源危机和地缘政治重组,将系统性推高化石燃料和关键金属的价格中枢,并延长其高景气周期。读者应注意,这是持仓方视角——Hosking Partners 此前在俄罗斯资产上判断失误,本章节带有明显的“事后归因”和“寻找新叙事”以证明其投资框架有效性的色彩。其推荐的“非OPEC+小型生产商”和“非中国金属”等主题,本质上是对其原有俄罗斯能源投资逻辑的替代性修正。
全文标的动向表
| 标的 | 方向 | 作者态度一句话 | 关键数据 |
|---|---|---|---|
| BP | 未明示 | 西方石油巨头在2022年2月前仍持有大量俄罗斯资产,但“面向西方的企业格局”幻觉已被打破 | 2022年2月前持有俄罗斯资产 |
| Shell | 未明示 | 同上,西方石油巨头在俄罗斯的资产暴露被作者视为“幻觉” | 2022年2月前持有俄罗斯资产 |
| Total | 未明示 | 同上,西方石油巨头在俄罗斯的资产暴露被作者视为“幻觉” | 2022年2月前持有俄罗斯资产 |
| Rosneft | 未明示 | 俄罗斯国有油企,CEO Igor Sechin与普京在OPEC+协议上公开争执,体现政府与油企利益冲突 | 2020年4月与普京在OPEC+协议上争执 |
| Lukoil | 未明示 | 俄罗斯私营油企,CEO Vagit Alekperov在入侵乌克兰后辞职,体现内部矛盾 | CEO在入侵后辞职 |
| 美国国内天然气 | 探索中 | 作者认为美国国内天然气是“唯一可行的中国煤炭成本竞争者”,正在探索相关想法 | 中国天然气需求预计从3000 bcm/y增长到2060年1,000-3,500 bcm/y |
| 非洲石油生产商(未具名) | 探索中 | 西非某国总统抱怨LNG正转向能支付更高现货价格的欧洲和亚洲消费者,作者认为此类公司是“三重胜利” | 公司过去将天然气视为废品,现探索以固定成本向该国供应天然气的长期协议 |