A focus on Canadian oil sands
Hosking Partners 是 Jeremy Hosking(在 Marathon 任基金经理逾 25 年)于 2013 年在伦敦创立的精品资产管理公司,奉行资本周期与供给端逆向投资,多决策人模式、全球持有 350 余只股票、长期重仓,管理约 55 亿美元,发布研究文章、主动所有权报告与 Capital Cyclists 播客。
一句话导读
这篇报告说,加拿大油砂虽然碳排放高,但在全球石油需求仍高、新项目难融资的背景下,反而可能成为赢家。作者对市场持谨慎乐观态度,认为油砂资产寿命长、维护成本低(每桶仅4-8美元),且无需新勘探。重点提到Suncor、Canadian Natural和Cenovus这三家公司,它们都是加拿大油砂六大运营商,正联合建设全球最大碳捕集管网,成本仅25美元/吨,远低于其他技术。作者认为这些公司财务稳健,且ESG(环境、社会和治理)投资逻辑与长期回报一致。
一眼要点
一句话概括:作者认为加拿大油砂凭借低维持成本、极长资产寿命和无需新勘探的特性,在净零场景下可能成为“反直觉的赢家”,立场【谨慎乐观】。
- 2023年全球石油需求创历史新高,达1.02亿桶/日,约占全球能源消费的30%,而IEA净零路径要求2030年降至7200万桶/日。
- 加拿大油砂年衰减率仅5-10%,远低于美国页岩油的40%,维持成本仅4-8美元/桶,比页岩油低50%以上。
- Pathways Alliance计划建设全球最大碳捕集管网,碳减排成本约25美元/吨,远低于直接空气捕集的400美元/吨。
- 加拿大政府承诺对碳捕集项目提供50%投资税收抵免,联邦最低碳税将从50加元升至2030年的170加元。
- 全球已探明石油储量中80%由非民主政府控制,可供私人投资的32亿桶储量中52%位于加拿大油砂。
油砂高碳排的“坏名声”背后有结构性优势
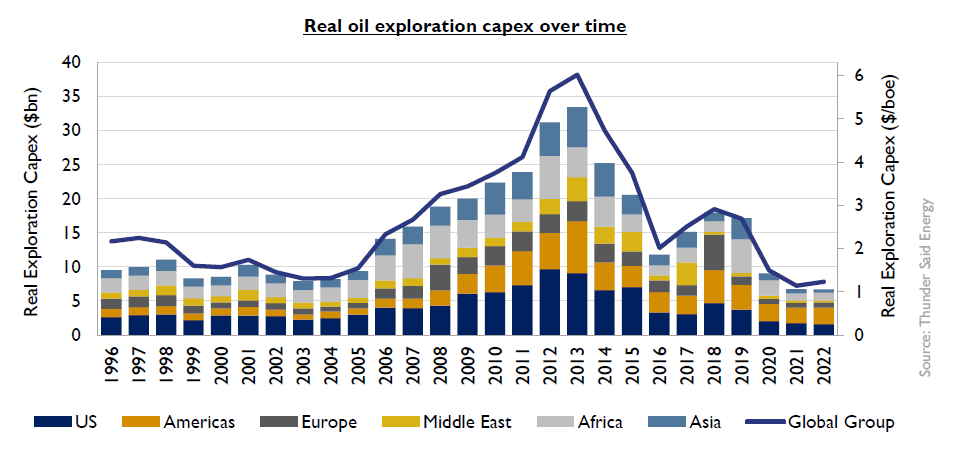
文章认为,尽管加拿大油砂因生产过程中碳强度高而名声不佳,但在全球化石燃料新项目融资日益困难的环境下,其巨大储量和低维持资本成本反而成为意外优势。 作者指出,2023年全球石油需求创历史新高,达1.02亿桶/日,约占全球能源消费的30%。根据IEA净零路径,石油需求需在2030年降至7200万桶/日,2050年降至2400万桶/日。作者原话说:“Whilst we believe the transition will take longer than the IEA expects, the direction of travel is clear and ultimately for the good of the planet.” 意即:“虽然我们认为能源转型会比IEA预期的更慢,但方向是明确的,且最终对地球有利。” 这一前景正在阻止石油公司进行大规模资本投资——自2016年以来持续如此。五大超级巨头(占全球油气产量11%)每桶石油的资本支出仅10美元,而2004-2014年十年间平均为18美元(当时产量每年下降1.5%)。当前勘探资本支出仅1美元/桶,为历史最低实际值。
油砂的低衰减率与极长资产寿命构成核心优势
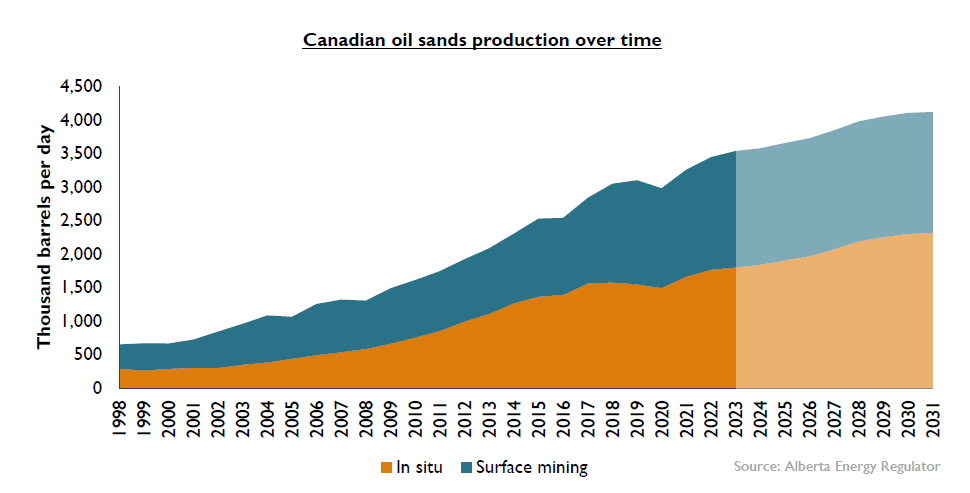
文章强调,加拿大油砂独特的成本结构使其成为极具吸引力的资源。 油砂项目需要大量前期资本投入,但一旦建成,资产能以较低的边际成本维持甚至小幅增产数十年。这源于地质特性和开采方法,年衰减率仅5-10%,远低于美国页岩油每口井高达40%的年衰减率。作者指出:“The outcome an extremely long asset life and zero exploration risk.” 意即:“结果是极长的资产寿命和零勘探风险。” 相比之下,美国页岩油启动成本较低,但资产寿命更短,且更依赖“跑步机式”的勘探活动来维持产量。
文章进一步对比了维持成本:两家最大的加拿大运营商只需每桶每年花费4-8美元即可维持当前产量,比美国页岩油运营商(需花费10-15美元)低50%以上。多数加拿大油砂生产商的现金盈亏平衡点已降至约35美元/桶,与美国最高效的页岩油生产商相当。值得注意的是,这已包括维持当前产量的资本支出和股息覆盖。 由于现有场地的扩建项目边际成本低,预计到2030年加拿大油砂产量将增加约60万桶/日,其中超过80%的增长来自已投入资本项目的投产、优化和完工。
碳排困境下的反直觉机遇:净零场景中的潜在赢家
文章认为,尽管油砂碳强度高于常规石油,但在净零场景下它可能成为反直觉的赢家。 作者承认,油砂生产过程的能源密集性导致其碳排放高于全球平均水平——自2009年以来碳强度已下降21%,但仍高于全球均值。随着世界迈向净零,碳强度最高的石油桶面临减产风险,尤其是当碳定价普及后。然而,作者提出几个理由认为现实可能更复杂:
1. 资产寿命长且前期资本支出高,使加拿大油砂成为全球少数无需进一步开发即可维持当前产量的石油资源之一。作者原话说:“Several major organisations – most significantly the IEA – have stated that no new oil and gas development can be supported in a Net Zero scenario. Perhaps counter-intuitively, in that scenario Canadian oil sands may emerge as a potential winner.” 意即:“几个主要组织——最重要的是IEA——已声明净零场景下不能支持任何新的油气开发。也许反直觉的是,在这种场景下加拿大油砂可能成为潜在赢家。”
2. 更少受制于银行融资收紧——其他地区需要不断融资来维持产量,而油砂生产商可以安静地继续供应石油市场,即使石油在全球能源中的份额逐渐缩小。
3. 减排潜力独特:六大领先油砂生产商已联合成立“Pathways Alliance”,这是全球首个合作性的盆地范围脱碳倡议,目标是到2050年实现范围1和范围2(即生产过程和电力需求产生的排放)的净零排放。作者认为,尽管当前碳强度高,但加拿大油砂在未来几年有能力实现有意义的减排。
投资含义
文章暗示,加拿大油砂运营商在当前环境下具备结构性优势:低维持资本成本、极长资产寿命、以及无需新勘探即可持续生产的特性。 但需注意,这是持仓方视角——Hosking Partners组合持有六大运营商中的三家(按市值和储量深度)。作者用“反直觉的赢家”论证其持仓合理性,读者应意识到油砂的碳排风险和政策不确定性并未消失,只是被作者以“净零场景下无需新开发”的逻辑重新包装。
3. 碳捕集成本仅25美元/吨,远低于直接空气捕集的400美元/吨
Pathways Alliance分三阶段减排,首期建设全球最大碳捕集管网,成本效率极高。 第一阶段:建设全球最大碳捕集与封存网络,从20多个油砂设施捕集CO₂,经400公里管道输送至地下储存中心。作者原话说 "It will reduce CO₂ emissions by a third by 2030 and is expected to cost C$16.5 billion" ——意即:"到2030年将减少三分之一的CO₂排放,预计耗资165亿加元",占联盟2030年前承诺支出241亿加元的大部分。若每年减排约2000万吨,按30年资产寿命计算,碳减排成本约25美元/吨,而当前直接空气捕集项目的成本约400美元/吨。第二、三阶段通过效率提升、碳抵消及新型溶剂和蒸汽减排技术进一步降低排放与运营成本。
4. 六大运营商集中+低衰减率,使碳捕集经济性可行
加拿大油砂生产集中于六家运营商(占产量约95%),CEO每周开会协调项目进展。 所有主要资产集中在阿尔伯塔省,总矿藏仅占14万平方公里,主要加工设施更为紧凑。相比之下,美国二叠纪盆地面积超22万平方公里。油砂资产低衰减率(5-10%)支持大型碳捕集设施的经济性,单条管道即可服务所有六家运营商。这与传统石油公司(运营数千口井、分散在不同盆地、需持续钻新井)形成鲜明对比——后者需不断重新部署排放控制设备,运营成本更高。
5. 加拿大政府提供50%投资税收抵免,政策支持明确
加拿大政府承诺支持该项目以实现自身减排目标。 2022年3月,加拿大政府公布新气候计划:到2030年将温室气体排放较2005年水平降低40%,2050年实现净零排放。其中要求油气行业(占全国排放27%)减排42%。政府已宣布对碳捕集项目成本提供50%的投资税收抵免(至少持续到2030年),以加速投资,企业预期后续还有更多支持。
6. 地缘政治稳定+可问责治理,ESG与财务利益罕见一致
加拿大油砂提供关键地缘政治稳定性,过去20年实现全球最稳定的石油产量增长。 主要替代供应来自俄罗斯、委内瑞拉等政治动荡国家。加拿大油砂生产商透明且监管良好,投资者可通过主动所有权追踪脱碳进展并问责管理层。全球已探明石油储量中80%由非民主政府拥有或控制;在可供私人投资的32亿桶剩余储量中,52%位于加拿大油砂。
作者原话说 "Canadian oil sands therefore represent a relatively unusual example of an industry where financial and ESG considerations are clearly and relatively unambiguously aligned" ——意即:"加拿大油砂因此代表了一个相对罕见的行业案例,其中财务与ESG考量清晰且相对明确地一致。" 因为减排所需的前期投资在30-50年资产寿命下更具吸引力,油砂的脱碳目标与长期运营周期一致,而页岩油井几年后即枯竭,运营商倾向于最大化短期现金流。随着联邦最低碳税从当前50加元升至2030年的170加元,成功脱碳对未来利润率至关重要。作者认为,即使最谨慎的ESG投资者也应重新审视加拿大油砂。
投资含义
文章明确建议关注加拿大油砂六大运营商(Suncor、Canadian Natural、Cenovus、Imperial Oil、MEG Energy、ConocoPhillips Canada),认为其碳捕集成本优势、政策支持、地缘稳定性和可问责治理使ESG与财务回报一致。机构视角偏差:Hosking Partners持有其中三家运营商仓位,其论证存在持仓方自我辩护倾向——碳捕集成本25美元/吨基于30年资产寿命假设,实际执行风险(技术、成本超支、碳价波动)未充分展开。
全文标的动向表
| 标的 | 方向 | 作者态度一句话 | 关键数据 |
|---|---|---|---|
| Suncor | 持有观察 | 作为六大运营商之一,受益于油砂结构性优势与碳捕集经济性 | 六大运营商占加拿大油砂产量约95% |
| Canadian Natural | 持有观察 | 同上,低维持成本与极长资产寿命构成核心优势 | 维持成本4-8美元/桶,现金盈亏平衡点约35美元/桶 |
| Cenovus | 持有观察 | 同上,Pathways Alliance成员,碳捕集成本效率领先 | 碳减排成本约25美元/吨 |
| Imperial Oil | 持有观察 | 同上,资产集中在阿尔伯塔省,受益于政策支持 | 加拿大政府提供50%投资税收抵免 |
| MEG Energy | 持有观察 | 同上,低衰减率支持大型碳捕集设施经济性 | 年衰减率5-10% |
| ConocoPhillips Canada | 持有观察 | 同上,地缘政治稳定与可问责治理优势 | 过去20年实现全球最稳定的石油产量增长 |