Bayou Jubilee (Jun 2026)
一句话导读
Kopernik 最新报告用“派对”比喻华尔街的狂欢,认为大规模债务减免(jubilee)可能是无法避免的结局。作者对市场的看法是谨慎、分化的:长期债券和美股指数缺乏吸引力、估值创纪录、投机盛行;但被错杀的价值股和资源类资产正在形成便宜货。具体动作上,Kopernik在本轮回调中加仓了 Royal Gold(比近期历史水平低28%)和铂金矿股 Impala、Sibanye(均比近期高点便宜约50%)。
Kopernik 报告以歌曲《Bayou Jubilee》为引子,讨论当前市场与“债务 jubilee”主题。报告指出,尽管通胀高企、利率上升、债务庞大、预算赤字惊人、地缘冲突频发,华尔街却仍以“派对”心态狂欢:股市总市值与GDP之比(巴菲特指标)处于历史高位,接近二十年前的四倍,市值相对账面价值、收入、重置价值和CAPE均创纪录。30年期美债收益率自2021年40周年(Ruby Anniversary)以来大幅上行,债券市场“一片红海”。报告认为,市场狂欢与基本面严重脱节,暗示可能迎来大规模债务减免或取消的“债务 jubilee”。
经理人怎么看市场
立场:【谨慎】。本章是引言,不涉及业绩与持仓;Kopernik 借歌曲《Bayou Jubilee》的“派对”意象,将华尔街面对通胀、利率、债务、赤字、地缘冲突和制度信任度下滑时的“狂欢”比作舞会,并抛出本期主题:债务 jubilee(大规模债务减免/取消)可能是无法避免的结局。作者明确表示股市不是讨论主题,不就股市多空表态。
Kopernik 在引言中列出的市场判断与关键数字如下:
| 指标 | 作者给出的数据/判断 |
|---|---|
| 巴菲特指标(总市值/GDP) | 历史最高,接近二十年前水平的四倍 |
| 市场估值 | 市值相对账面价值、收入、重置价值、CAPE 均创历史新高 |
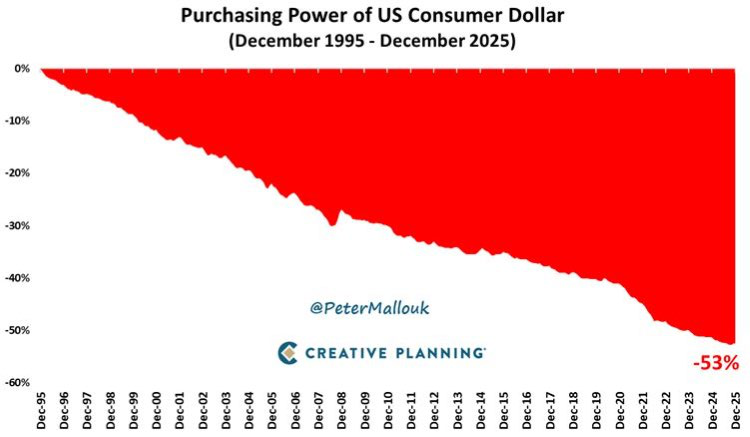
| 美元购买力 | 过去30年缩水超过一半 |
| 美元兑黄金 | 过去一个世纪贬值超过99.5% |
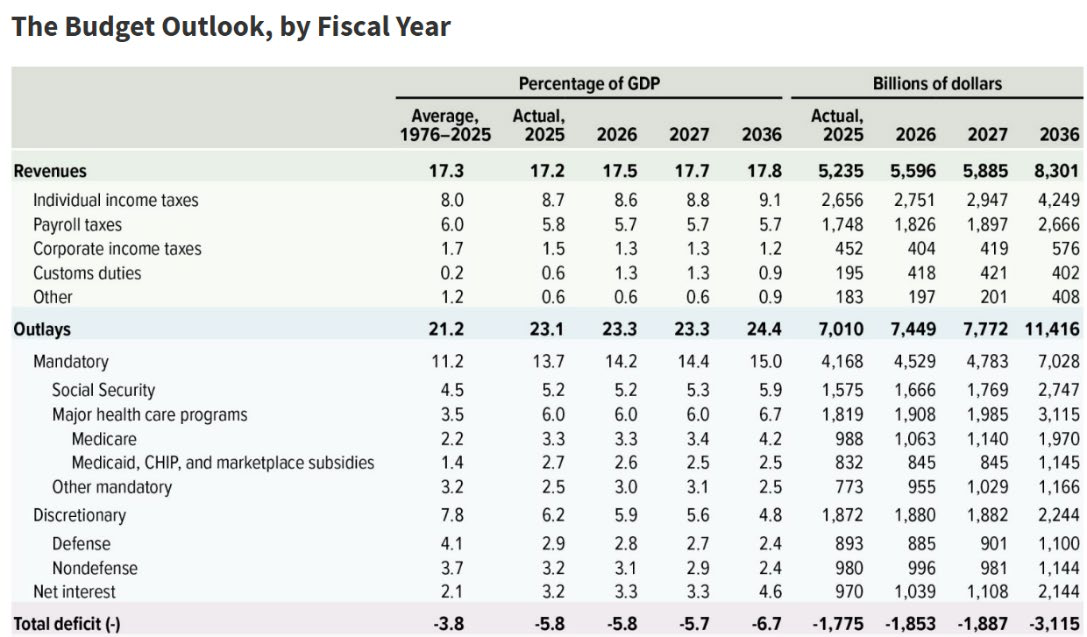
| 财政赤字 | 政府似乎可承受每年约2万亿美元赤字 |
| 30年期美债收益率 | 2021年后大幅上行,所配图纵轴区间约1.5%—5.5% |
| 债务 jubilee 历史 | 至少4,000年,可追溯至苏美尔、巴比伦;古以色列每50年一次;梭伦(公元前6世纪)曾使用部分债务减免 |
主要论点逐条拆解:
1. 市场处于“狂欢与基本面脱节”的状态。 作者形容华尔街的应对方式是“Party. Fais do-do! Jubilation.”,并引用花旗集团前董事长兼CEO Chuck Prince 的话:“当音乐停止时,流动性方面会很复杂。但只要音乐还在播放,你就得起来跳舞。我们仍在跳舞。” 这段话被用来概括市场明知不可持续却继续狂欢的心态。
2. 美债牛市大概率已在2021年终结。 2021年是美债40周年(Ruby Anniversary),作者称债券市场此后“一片红海”(a sea of red),30年期美债收益率明显上行。这为引入“债务 jubilee”概念做了铺垫:即大规模债务减免或取消。
3. 当前债务水平无法以等值经济价值偿还。 作者认为美国及其他多数政府都没有整顿财政的意愿,历史也表明当前债务水平不可持续;“无法偿还的债务,终究不会被偿还”。用2026年的美元偿还2026年的债务,实际会变成用购买力大幅缩水的2056年美元偿还,作者认为两者购买力趋同“不可思议”。
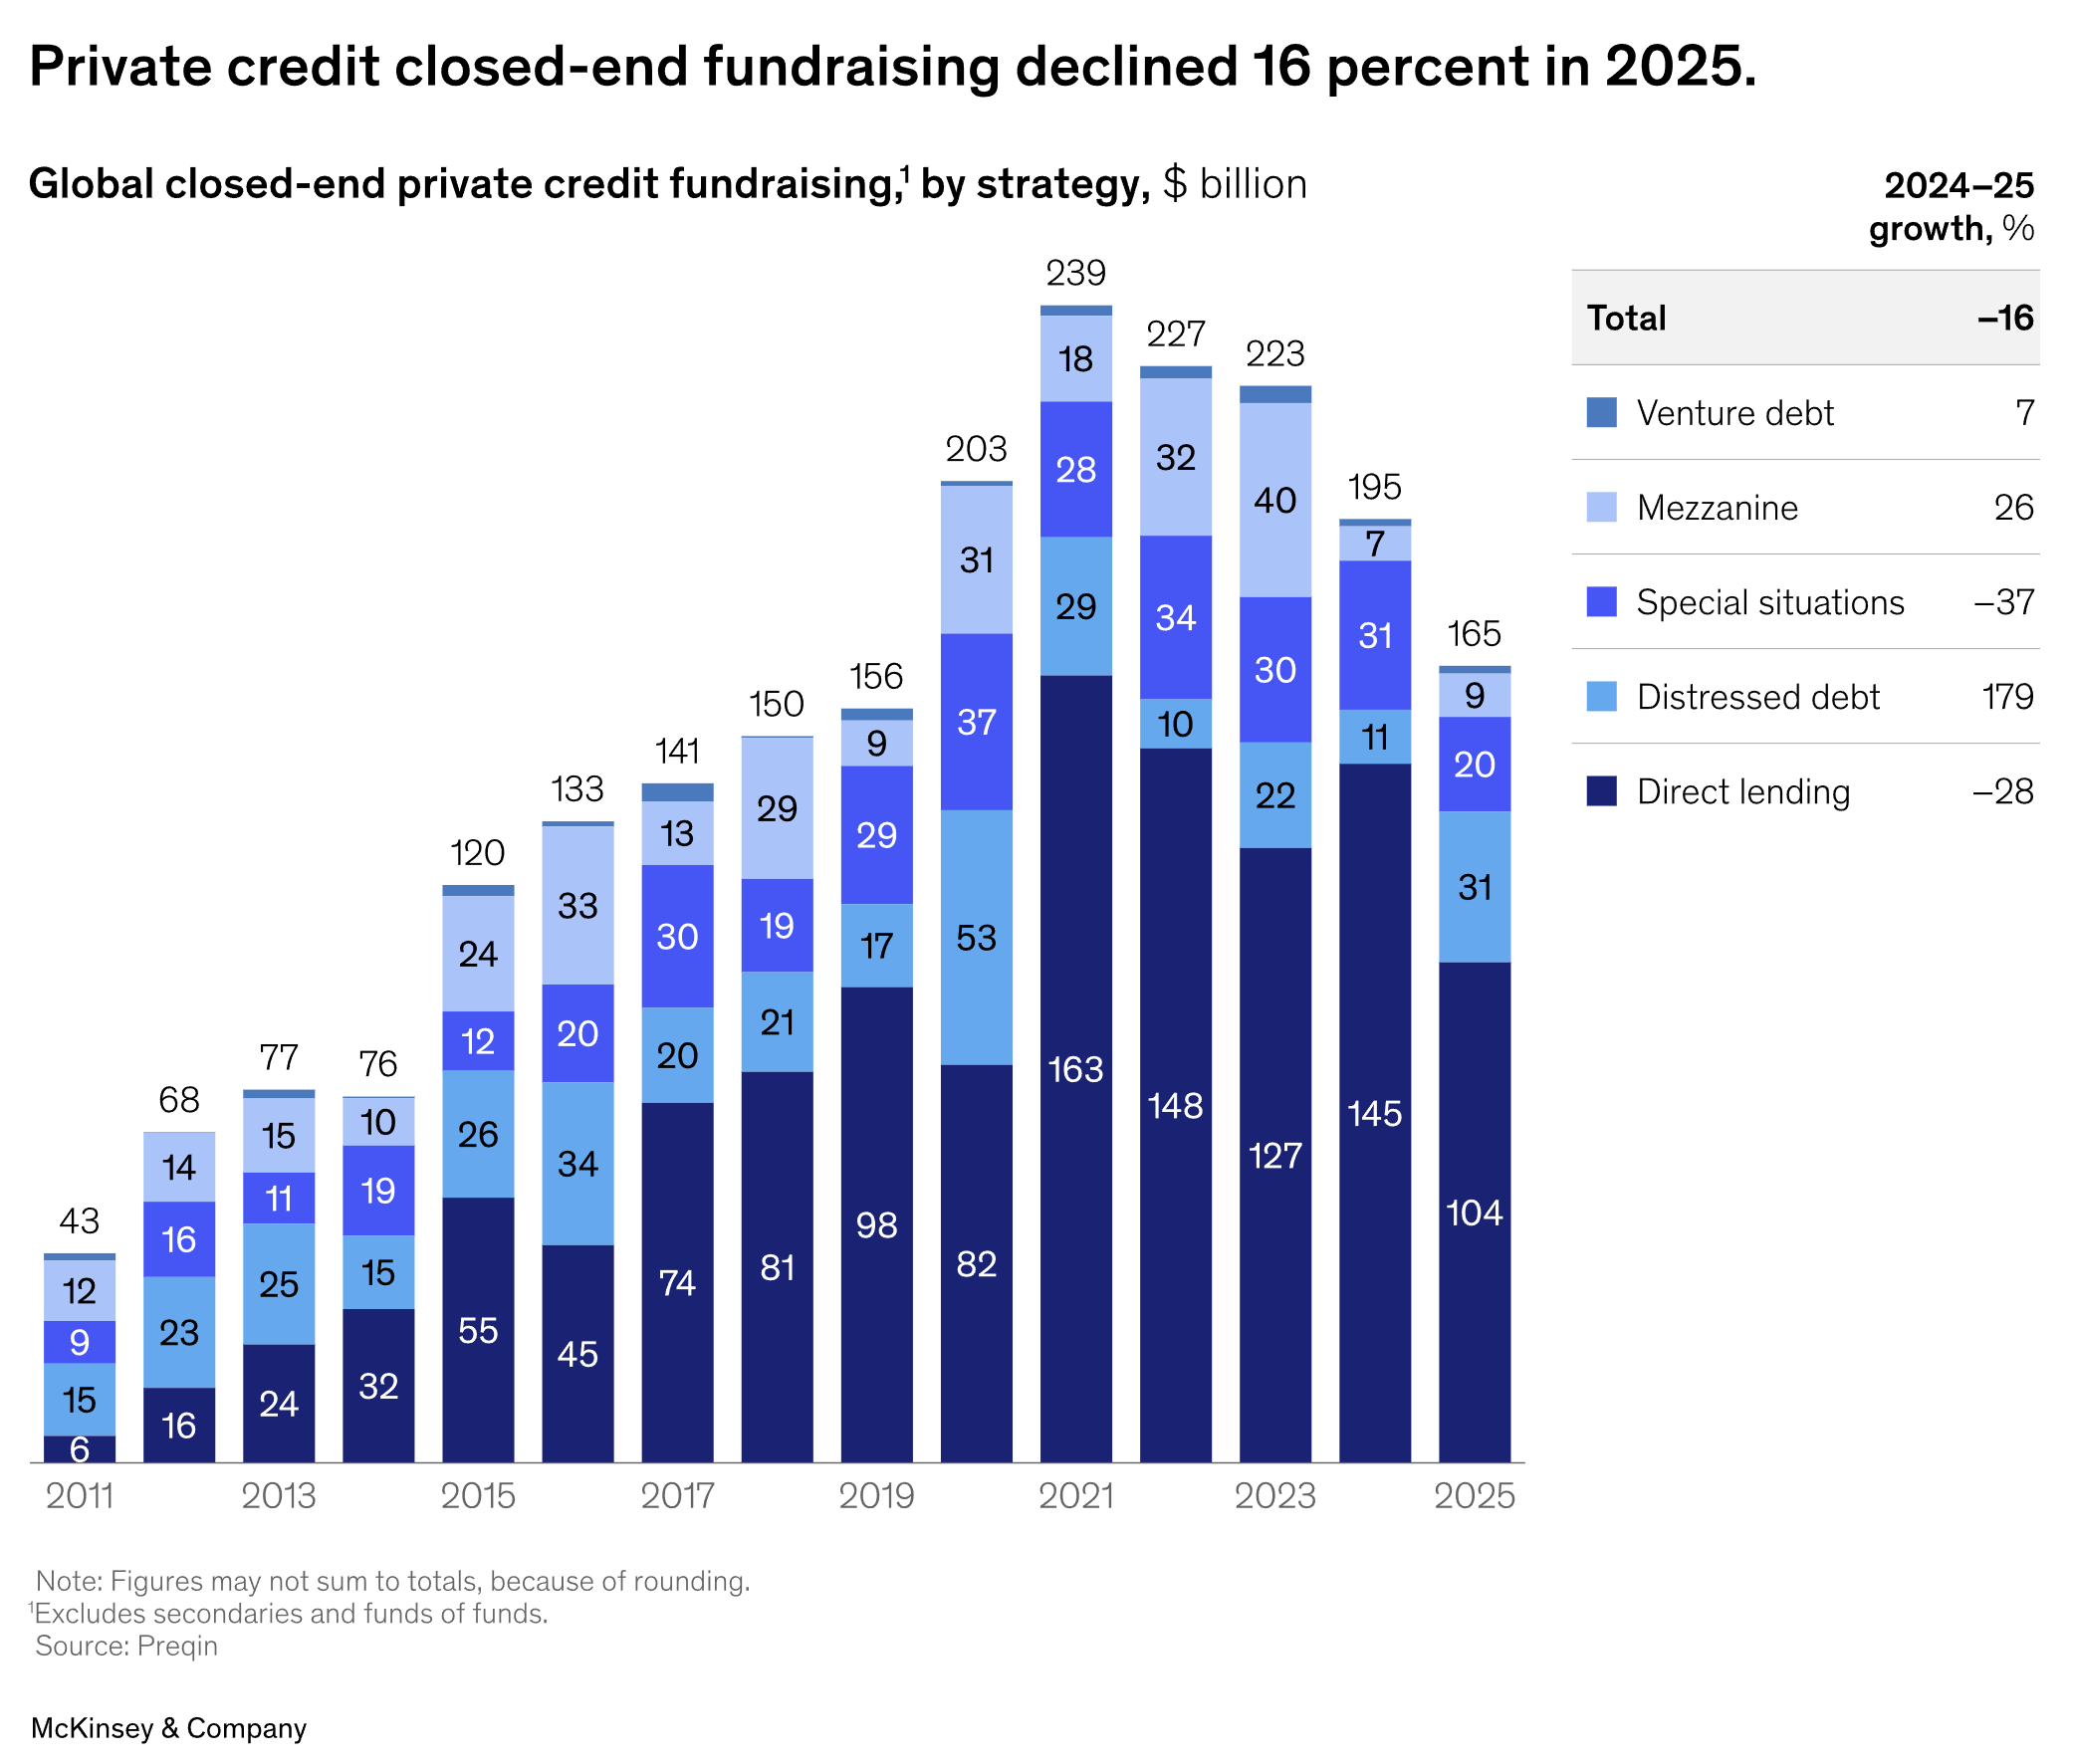
4. 债务持有人面临制度与法律层面的侵蚀。 作者列举:抵押贷款曾被减免、学生贷款和租金曾被延期、LME(liability management exercises)变得普遍;私募信贷领域近期越来越多使用 gate 条款(限制或暂停赎回),暗示“财富再分配正在进行”。作者对债务持有人的告诫是“Caveat Emptor”(买者自负)。
5. 债务 jubilee 有深厚历史先例,也承担“系统重置”功能。 作者引用 Lyn Alden 的叙述:古代统治者免除债务常出于社会稳定,而非仁慈;相当于重启因债务累积而失灵的“社会系统”,否则失衡可能以暴力革命方式自行清算。作者据此暗示,当前债务狂欢无法永远持续,某种形式的债务重置可能成为出路。
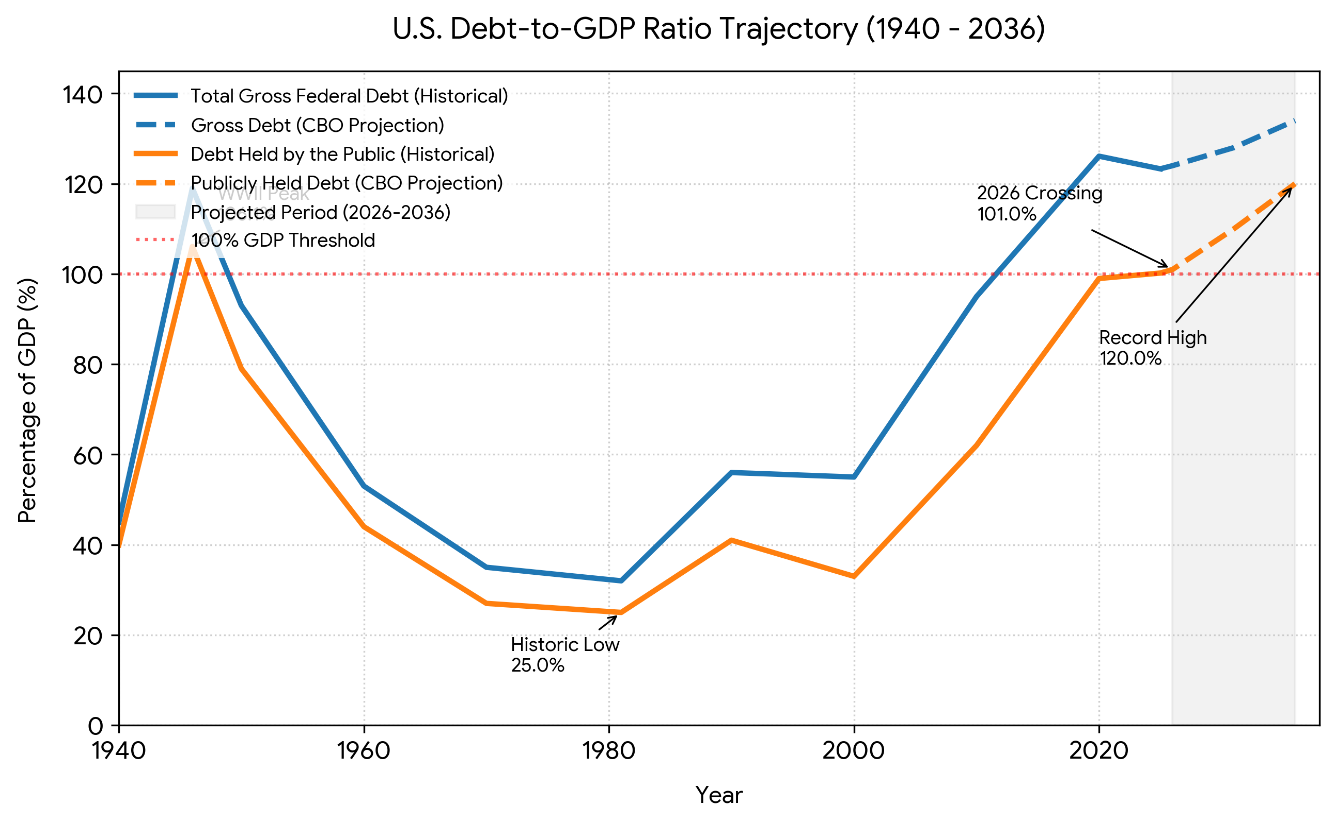
最后,作者强调虽然前景“不是玫瑰色,而是宝石红、猩红色的警示信号”,但不会淡化挑战的严重性,同时也要论证“仍然有一点欢乐值得保留”——为后续章节留下伏笔。本章未涉及具体持仓、个股点评或组合仓位变动。
经理人怎么看市场
作者延续看空债券与美股指数、看多被错杀价值股的立场,整体判断为【谨慎 / 分化】:指数层面无吸引力,个股层面遍地机会。
- 长期债券不具吸引力:作者认为其收益率“可能低于真实通胀”,即使不考虑债务免除(jubilee)也提供不了有吸引力的回报;并回溯1980年代长期利率接近15%、短期利率达22%,但当时经济挑战“远小于今天”。
- 美股指数估值创纪录、投机泛滥:作者称市场“基于几乎所有相关指标都处于创纪录估值”,并用SpaceX以100倍营收上市后单日上涨23%、数万亿美元涌入“价格无关型”基金作为佐证;还引用Jim Grant的话——“你在酒店迷你吧里找到的价值都比标普500指数多”。
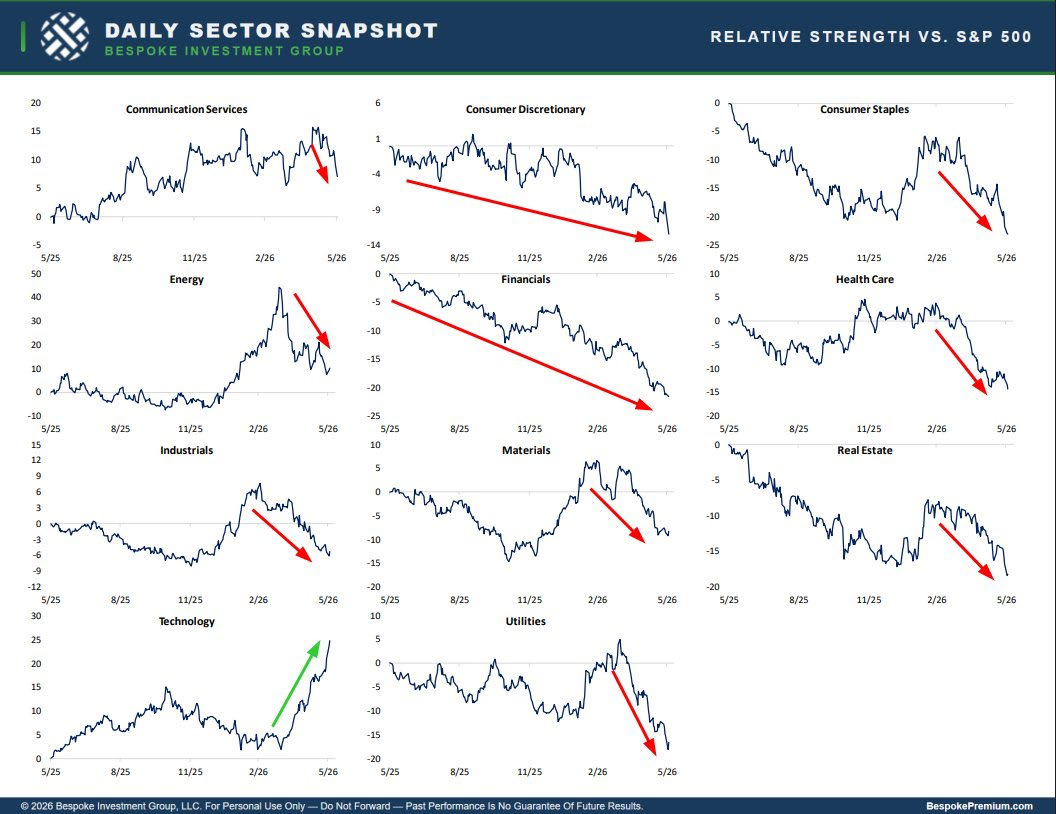
- 市场分化极端:除科技股外,“市场已充分进入修正/熊市区域”,而蜂窝网络、铁路、天然气储备以及金、银、铂、铀等资源资产均较此前水平大幅折价,“便宜货正在形成”。
- 货币贬值与制度信任动摇:作者认为美元及其他货币正在失去价值且“似乎注定继续”,指数中布满“定时炸弹”,社会“安全网”不稳,个人与机构需自行捍卫购买力;并引用2025年盖洛普民调:对国会“very little”信任者占49%,电视新闻48%,大企业43%,而军队(“great deal”34% + “quite a lot”28%)与小企业(32%+38%)信任度最高。
- 科技股的三种结局:可能成真并从现在继续上涨;可能成真但像历史上的运河、铁路、电信和广播、半导体、互联网股票一样最终跌去75%以上;也可能只是被过度炒作。作者明确说“别人可以去玩投机游戏”,真正投资者应做尽职调查、买入低估公司。
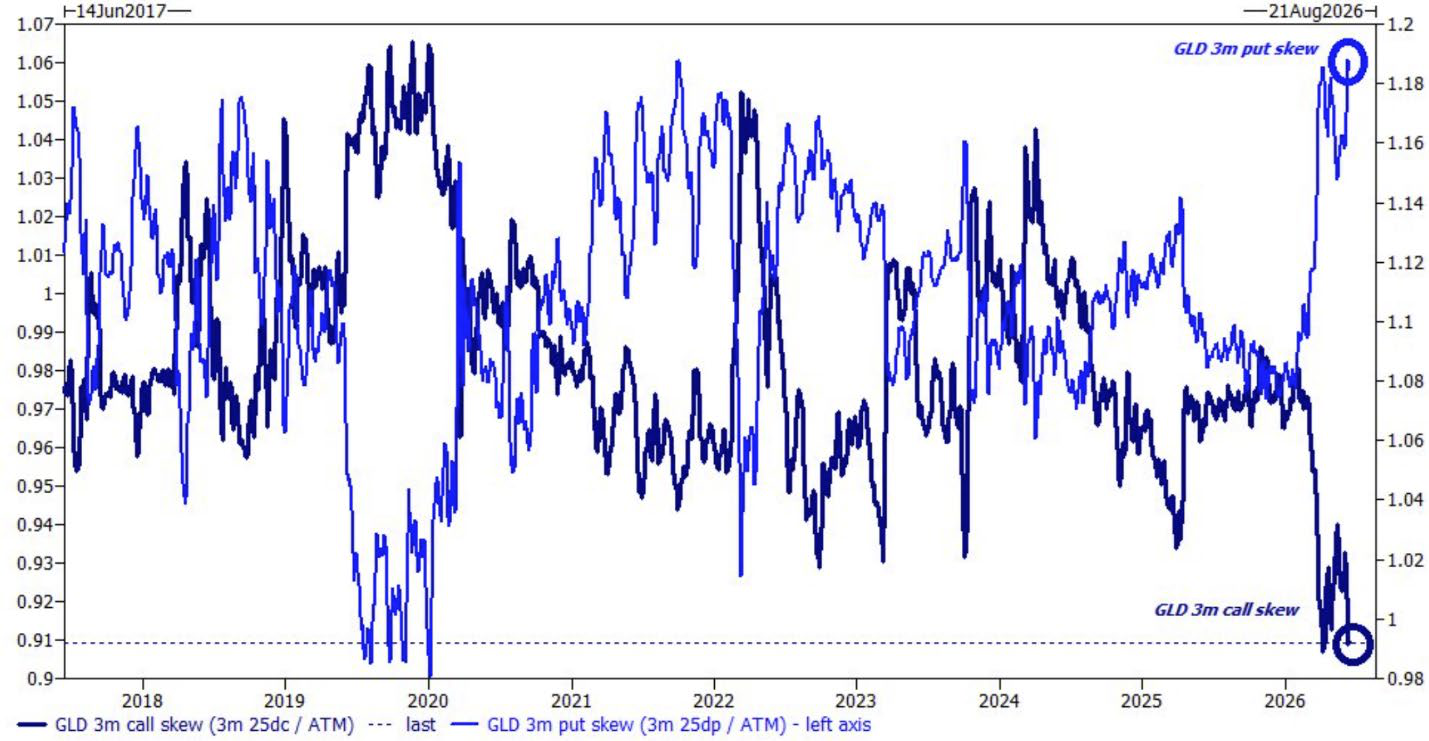
- 期权市场极端信号:以3个月put/call skew衡量,“期权市场对芯片的看多程度、对黄金的看空程度从未如此极端”。
- 永续合约投机案例:CFTC于5月29日批准面向美国散户的永续期货合约(无到期日、不拥有底层资产);Kalshi在仅一周多的beta测试中处理了30亿美元交易量;CME Group CEO Terry Duffy于6月4日称这类合约为“disaster waiting to happen”,并指当月早期部分平台杠杆高达50:1,且“资本市场已被投机市场取代”。
仓位怎么挪:往哪增、往哪减
作者在本轮回调中重新买入今年早些时候卖出的黄金矿股,并加仓铂金矿股;资源类持仓因价格下跌而大幅缩水。
| 标的 | 方向 | 关键数字 |
|---|---|---|
| Royal Gold | 加仓(add) | 较其近期历史水平折价28% |
| International Tower Hill | 未明示(作者称“看起来很好”) | 较2月水平折价近40% |
| Novagold | 未明示(四个月前曾被削减仓位) | 股价较当时减持时下跌45% |
| Valterra | 加仓(adding back) | 较近期高点折价40% |
| Impala | 加仓(adding back) | 较近期高点折价50% |
| Sibanye | 加仓(adding back) | 较近期高点折价50% |
- 价格背景:自2026年1月底以来,黄金下跌22%;同期GDX ETF下跌超过30%,GDXJ下跌35%。
- 仓位变化线索:作者称黄金矿业持仓“大幅下降”(came down substantially);铂金矿商在“大规模卖出”(significant sales)后,持仓仍维持高个位数(约7–9%)。
- 作者未披露净敞口、杠杆或多空比数字。
个股点评
作者列举了一批“有价值、必需、难以复制”的资产和特许经营权,认为它们已跌到有吸引力的估值区间。
- 资源/矿业:作者指出铀、天然气、许多农产品及部分优质股已大幅回调,其中Ivanhoe Mines较今年早些时候下跌55%。
- 铁路:作者称铁路是“急需且极难复制的行业”,并用乘客数证明它们“可能被低估,但显然不是一文不值”。
- Guangshen Rail(香港上市):较约20年前的水平下跌62%,低于10倍市盈率、市净率为0.5;2025年乘客超过6,300万(仅运营广州至深圳段)。
- West Japan Rail:略高于疫情前水平的一半,低于10倍市盈率、约等于账面价值;2025年乘客19亿。
- Tokyo Metro:上市时间不长,但已较去年水平下跌近三分之一;12倍市盈率、较账面价值溢价25%;2025年乘客25亿。
- 电信:作者半开玩笑称“许多人宁愿放弃食物也不愿放弃手机服务”。
- Entel(智利主导电信商):回调35%,低于6倍市盈率、市净率为0.56。
- Korea Telecom:较2月水平低三分之一,8倍市盈率、市净率为0.75。
- 综合企业:作者称过去几年持续关注的CK Hutchison、GS Holdings、LG Corp表现良好,但三者仍都低于账面价值的一半,且作者认为其账面价值“被大幅低估”。
- 反面案例:SpaceX以100倍营收上市并单日上涨23%,被用作市场投机过热的证据;作者对其隐含质疑。
经理人怎么看市场
本段以「永续合约(perps)」为主线,勾勒其对传统交易所的侵蚀、在 SpaceX 上市中的投机角色,以及加密 perps 的激进创新;报告立场【中性偏质疑】——承认 perps 的价格发现功能,但通篇强调波动与投机乱象。
1. 老牌交易所遭 perps 竞争,监管可能出手设限。 报告指出 perps 对拥有 128 年历史的 CME 构成竞争威胁,CME 股价过去一个月下跌 14%。CME 宣布自 6 月 30 日起提供原油期货 24/7 交易合约,但 Bloomberg 次日报道称 CFTC 可能因担忧场外交易在地缘政治紧张背景下加剧市场波动而阻止该计划。作者未对监管干预本身表态,仅以「regulatory snafus and all」(尽管监管上状况百出)一笔带过。
2. Perps 已成为当日最热投机工具,SpaceX 上市成为其最佳舞台。 报告用「punters」(赌徒)称呼参与者,并给出两组数据:
| 平台 | SpaceX 上市日 perps 交易额 |
|---|---|
| Hyperliquid | 超过 12 亿美元 |
| Binance | 56 亿美元 |
| 合计 | 约为 Nasdaq 美元成交额的十分之一 |
报告认为,在 SpaceX 仅发行约 4% 流通股的情况下,permps「arguably contribute to price discovery, though not without growing pains」(可说有助于价格发现,但并非没有成长的阵痛)。SpaceX 股价的剧烈摆动即为注脚:
| 时点 | SPCX 市值 |
|---|---|
| 周一常规交易收盘 | 2.5 万亿美元 |
| 数小时后(Hyperliquid) | 跳升至 3 万亿美元 |
| 周二现金交易收盘 | 2.64 万亿美元 |
Bloomberg 报道称,空头头寸融资利率大幅上升引发「classic short squeeze」(经典空头挤压),据 Coinglass 数据,周一晚间超过 5000 万美元空头仓位被清算。
3. 加密 perps 以极端杠杆加速扩张,远离传统投资框架。 报告描述 Bittam Exchange 宣布推出 crypto perps,以新用户注册奖励 300 美元吸引客户,主打无 KYC(know-your-customer rules)、即时交易(数秒内开户)和最高 200 倍杠杆。作者以「slightly outside the Graham-and-Dodd investing curriculum」(略超脱于 Graham 与 Dodd 的投资大纲之外)冷讽这类产品与价值投资传统几乎无关。报告未披露 Kopernik 是否参与上述任何市场或持有相关头寸,投资者应注意这是持仓方视角的月度评论,而非交易建议。