Baillie Gifford Overseas Growth Funds ICVC Interim Report - October 2025
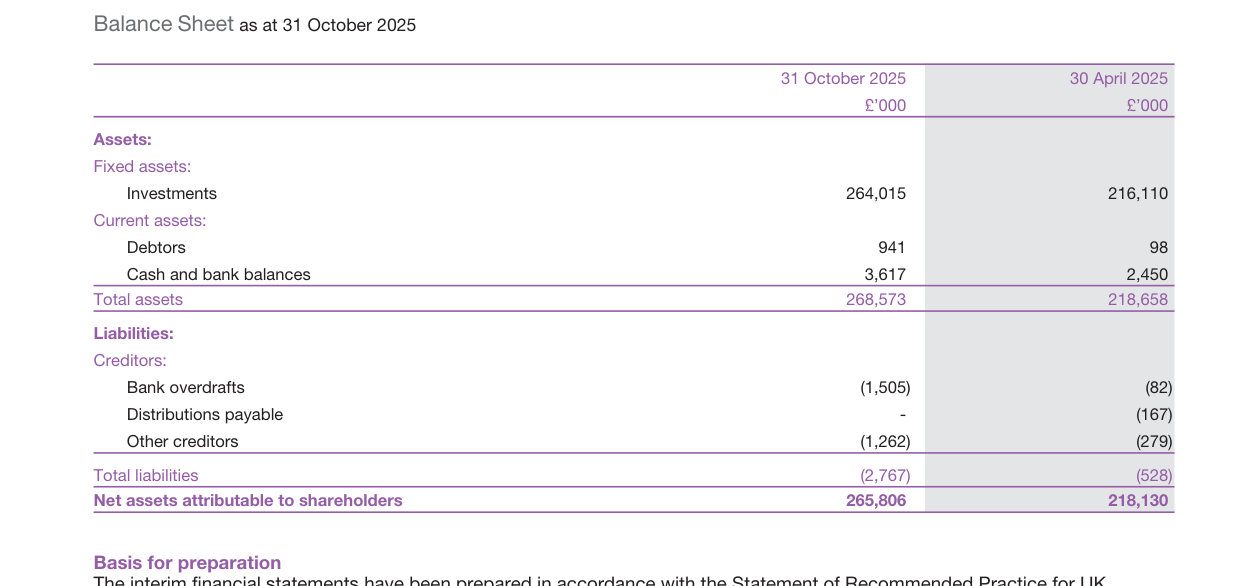
一句话导读
Baillie Gifford 美国基金的半年报显示,目标是长期跑赢标普500,但截至2025年10月的五年里,年化回报只有2.8%,远低于指数的17.2%;最近半年约涨27.5%,略有改善。基金经理认为这波反弹集中在少数科技股,不追热点,仍坚持选好公司长期持有。目前第一大重仓是Cloudflare(云网络与安全公司,刚拿下大合同),NVIDIA(AI芯片龙头,但基金持有比例低于指数)和Shopify(电商软件,靠AI工具吸引商家)也排在前列。
本报告为Baillie Gifford Overseas Growth Funds ICVC(英国可变资本投资公司)截至2025年10月31日的报告。该伞形基金为受FCA监管的英国UCITS零售计划,注册于苏格兰,旗下十个子基金覆盖美国、中国、亚太、新兴市场、欧洲、日本等地区,每日估值、单一价格。重要变动:自2025年8月5日起,Baillie Gifford Japanese Smaller Companies Fund的最大市值限制由固定金额改为可变,并移除换手率限制;2025年11月3日,Baillie Gifford Emerging Markets Leading Companies
基金事项
本章为公司层面概览,不含任何子基金业绩、持仓或经理人观点;实质信息点仅有:一项子基金投资政策修改、一个新份额类别、一组跨基金持股数据,以及例行价值评估节奏。
- 政策修改:自2025年8月5日起,Baillie Gifford Japanese Smaller Companies Fund 的最大市值限制由固定金额改为可变金额,同时移除换手率(turnover)限制,投资政策简化为仅参照市值标准(修改后政策详见该子基金章节)。
- 新份额类别:Baillie Gifford Emerging Markets Leading Companies Fund 于2025年11月3日推出 W6 类份额——该日期晚于本报告截止日(2025年10月31日),属期后事项。
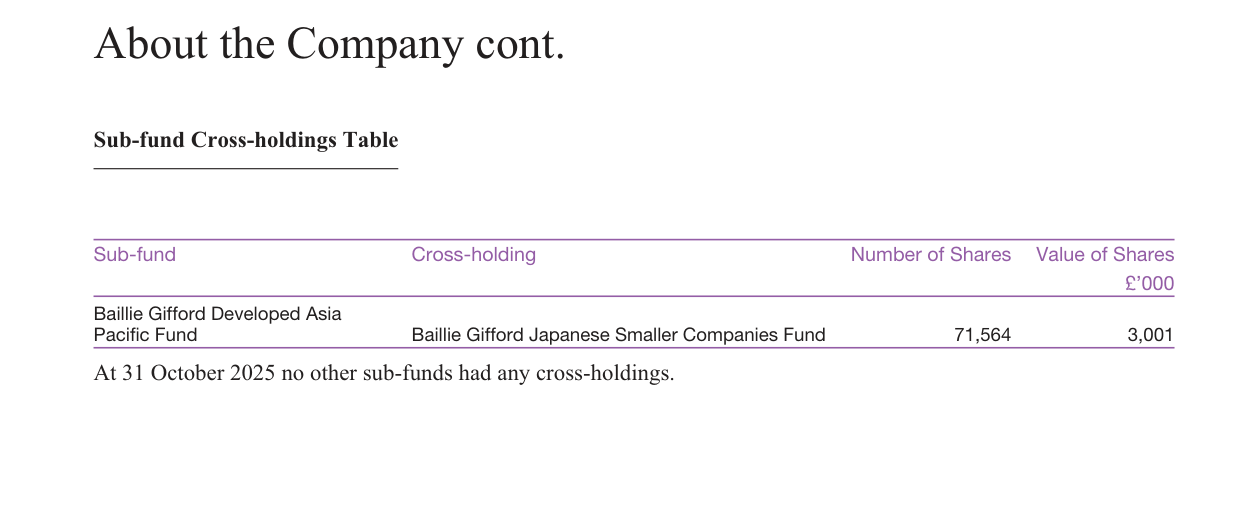
- 跨基金持股:截至2025年10月31日,Baillie Gifford Developed Asia Pacific Fund 持有 Baillie Gifford Japanese Smaller Companies Fund 共 71,564 股,价值 300.1 万英镑(£3,001,000);其余子基金无跨基金持股。
- 价值评估:ACD 按 COLL 规则每年至少一次评估子基金费用是否与股东获得的整体价值匹配,评估涵盖七项标准(服务质量、业绩、管理人成本、规模经济、可比市场费率、可比服务、份额类别);评估参考日为每年3月31日,结论及补救措施于次年7月31日前公布。截至2025年3月31日的最新报告已发布于官网——此为监管例行披露,非投资判断。
American Fund 投资目标与政策
本章中 American Fund 部分仅给出目标与政策框架,无任何业绩或持仓数据;值得注意其目标以「至少1.5%」表述,但作者同时为集中持仓的阶段性跑输预留了空间。
从1970年至2025年,全球权益风险溢价(ERP)分解显示长期均值为-140bp,当前为151bp
- 目标:扣除费用后、以英镑计、滚动五年期每年跑赢 S&P 500 指数至少 1.5%。作者明确提示:集中持仓叠加长期增长目标,可能在特定市场环境下带来长时间相对及绝对跑输,且不保证目标在任何时间段达成——这是基金经理对波动性的预先免责说明,读者应注意这是持仓方视角。
- 政策:至少 90% 资产投资于美国公司(上市地、注册地、总部或主要业务在美国均可),不限公司规模与行业;主动管理、集中持仓。
- 风险提示:不利市场条件下持仓可能难以及时卖出,价值可能大幅下跌,极端情形下基金交易可能暂停。
以下是续篇分析的新增部分:
风险等级分类的盲点
基金在SRRI风险指标上被归为第6类(共7级),这个分类存在明显的结构性缺陷。该指标主要基于历史波动率计算,但无法捕捉以下关键风险:
| 未纳入的风险因素 | 具体表现 |
|---|---|
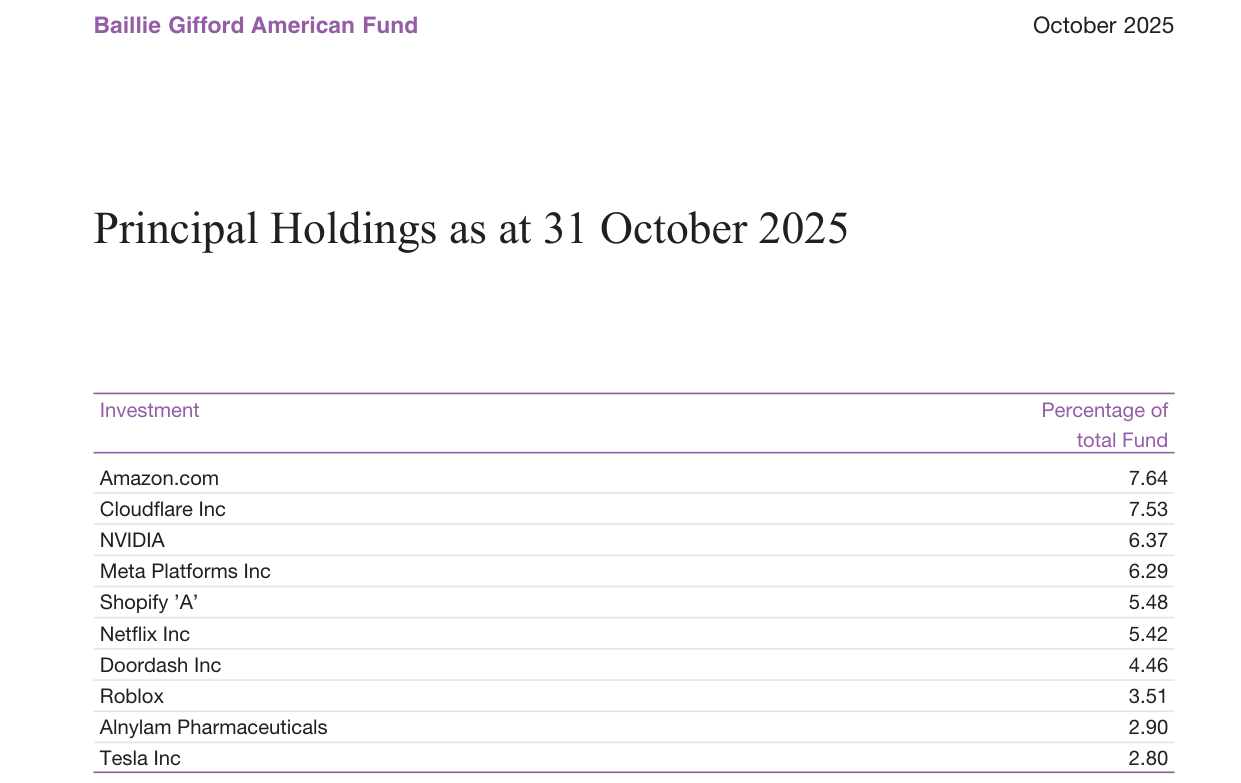
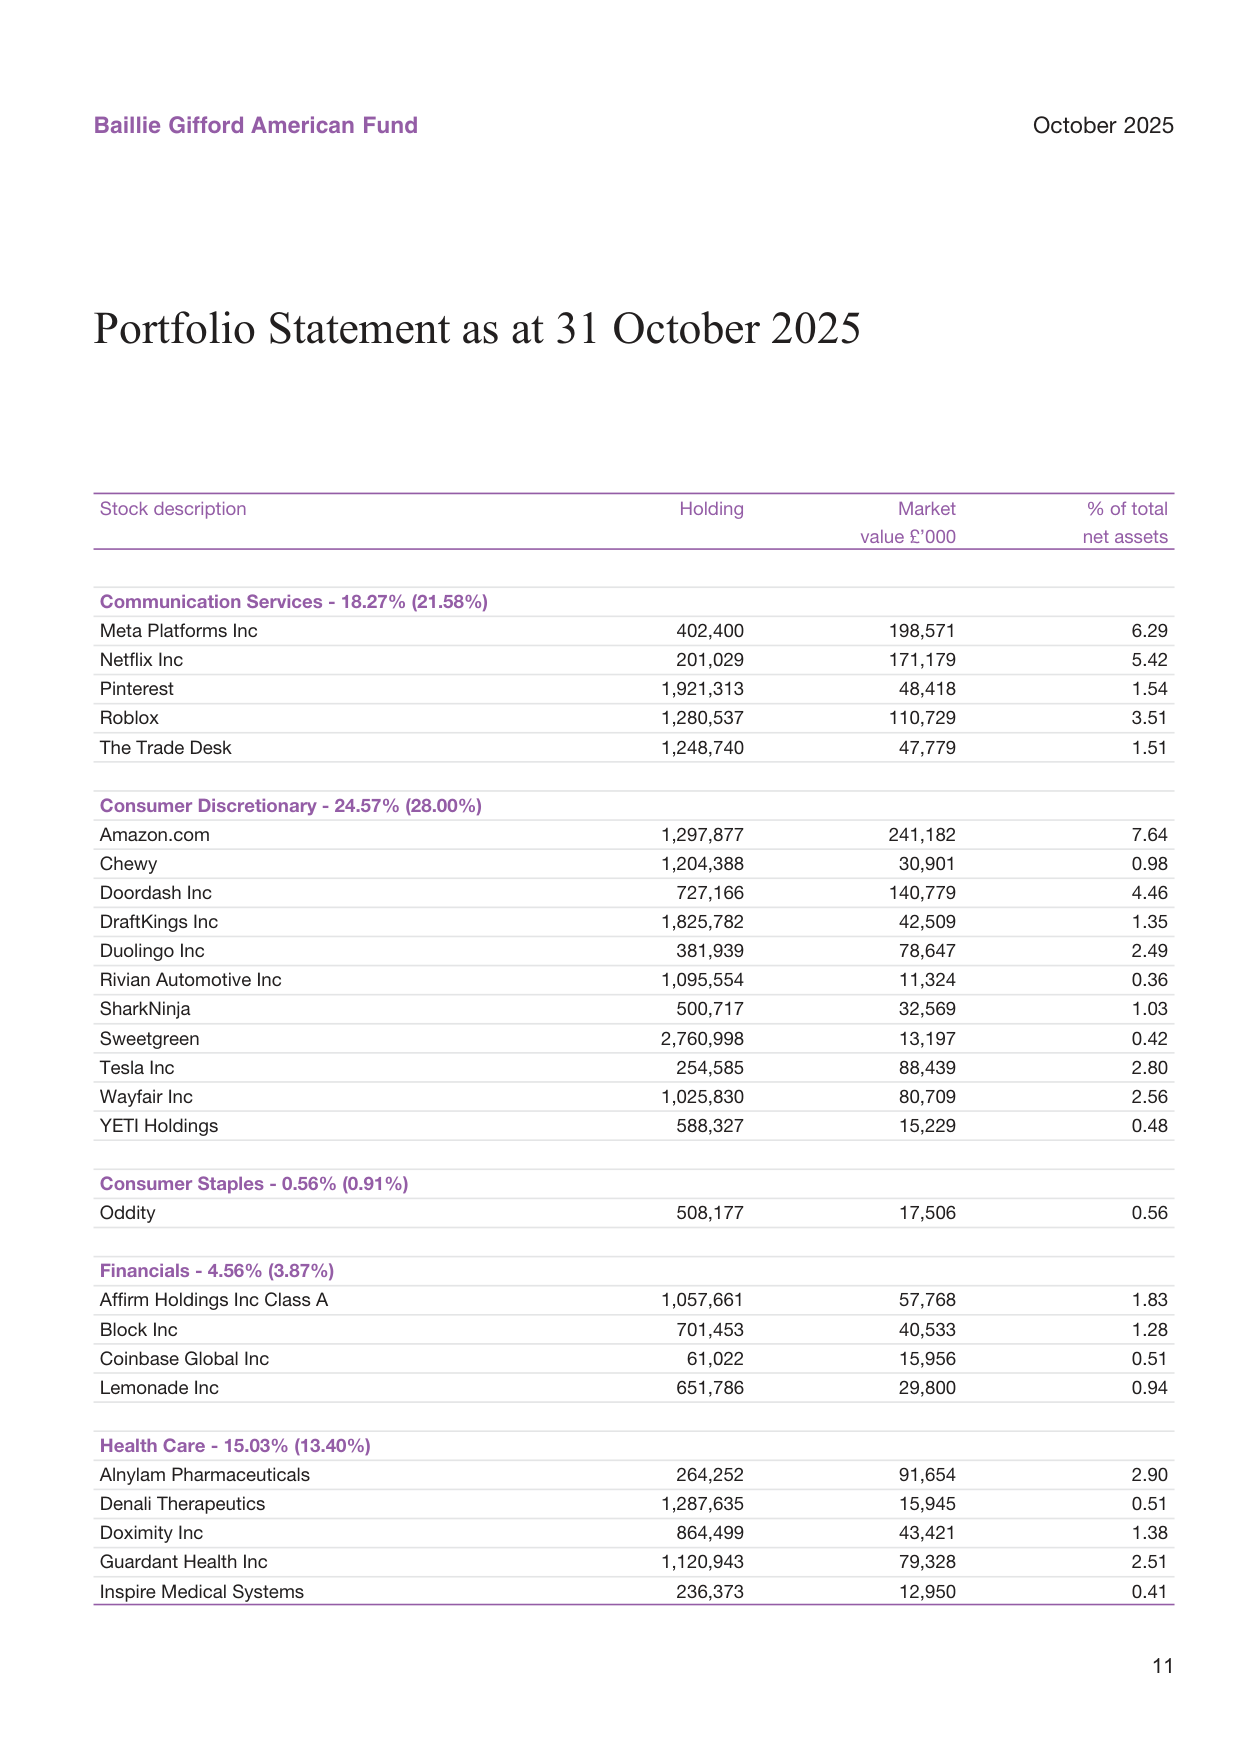
| 集中度风险 | 前十大持仓合计占净资产约52.4%(Amazon 7.64% + Cloudflare 7.53% + NVIDIA 6.37% + Meta 6.29% + Shopify 5.48% + Netflix 5.42% + Doordash 4.46% + Roblox 3.51% + Alnylam 2.90% + Tesla 2.80%) |
| 流动性风险 | 中小市值持股如Sweetgreen(0.42%)、Sana Biotechnology(0.13%)在极端市场下可能难以快速退出 |
| 行业集中 | 仅Communication Services + Consumer Discretionary + Health Care三大板块就占58%以上 |
权益类资产在近一年回报均为负值,短期风险溢价普遍在-1.5至-1.0标准差区间
五年期业绩的严重警示
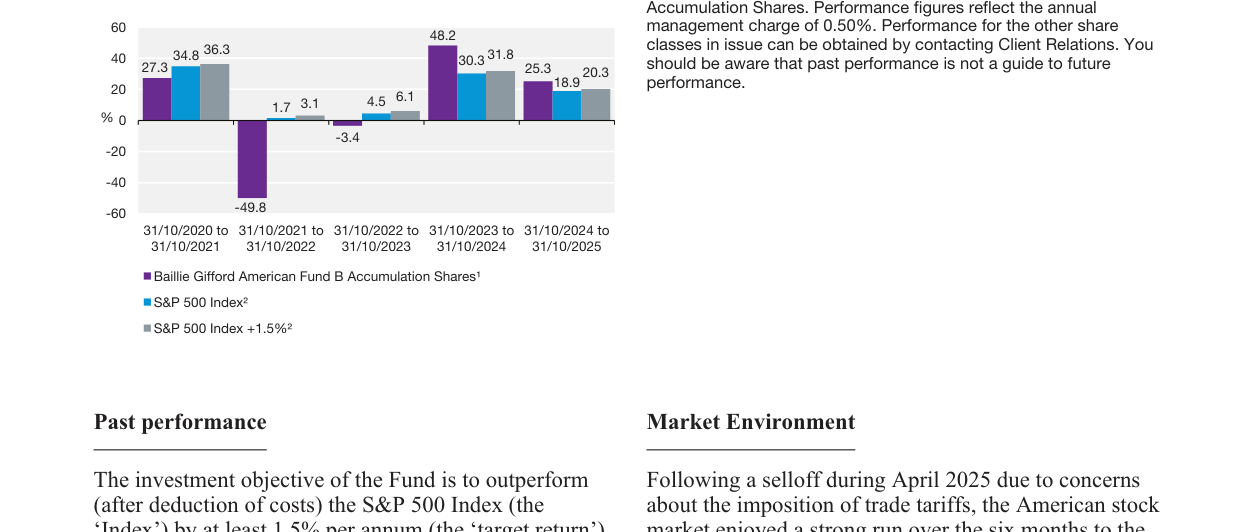
基金在报告中承认五年年化回报仅2.8%,而同期指数回报17.2%,差距达到14.4个百分点。这一数据值得深入解读:
- 基金的业绩目标是在扣除成本后,滚动五年期超越指数1.5%年化——实际结果不仅未达成目标,反而大幅跑输
- 2021-2022年高通胀与加息环境下,基金重仓的成长股遭受估值压缩,这一打击的复合效应至今未能修复
- 即便最近六个月回报27.5%略超指数的25.7%,但five-year base的损伤依然深重
值得注意的是,报告将过去几年的低迷部分归因于外部宏观环境,但同期的S&P 500指数却持续走高,说明风格偏离的代价远超市场整体风险。
展示未来12个月全球各资产类别预期回报与夏普比率,权益类预期回报约4%-5%,夏普比率0.2-0.3
市场环境的“窄幅反弹”本质
报告描述2025年4月关税冲击后的市场反弹,其中暗含一个重要判断:涨幅高度集中于少数科技股。这带来一个悖论:
- 基金持有的NVIDIA虽然受益于AI浪潮,但由于在指数中权重巨大,基金对其低配(underweight),导致相对表现拖累
- 换言之,基金抓住了绝对收益(NVIDIA股价上涨),却输在了相对收益(低配导致跑输指数)
- 报告强调“公司执行力和基本面”,实际上是对当前市场唯估值论、集中交易模式的隐晦批评
个股贡献的分化逻辑
正面贡献者:平台型企业的执行力验证
基于多因子模型计算的各区域股市年化预期回报与波动率,新兴市场预期回报较高(约7%)但波动较大
| 公司 | 催化因素 | 关键数据/事件 |
|---|---|---|
| Cloudflare | 企业与AI访问管理需求 | 获得1.3亿美元标志性合同,成长加速 |
| Shopify | AI工具+代理购物趋势 | 商户采纳率上升,平台增强推动生产力 |
| Wayfair | 物流网络开放+线下店 | Castlegate网络向第三方开放,市占率提升 |
这三家公司的共同特征是“适应性增长”:通过平台延伸和AI赋能扩大可寻址市场。Cloudflare的合同金额占其市值的比例值得关注。
负面贡献者的本质差异
不同宏观经济情景下全球权益指数预期走势图,叠加当前概率分布
- Netflix:基本面扎实(收入+利润双增),但投资者担忧估值和订阅数据不透明导致“信息不对称”。基金认为广告业务和战略合作是长期价值点——这是典型的“耐心资本”思维,但市场在短周期内不买账。
- Duolingo:此前涨幅过大后的自然回调,公司的AI+游戏化扩张路径仍被认可。
- NVIDIA:不是基本面问题,而是组合权重策略问题——基金对AI龙头的配置不足,反映其“高估值回避”风格与当前市场的核心驱动逻辑冲突。
组合调仓的策略信号
从Material Portfolio Changes可以看出几个重要动向:
交易规模揭示的换手率
最大买入NVIDIA达81,966(单位£'000),最大卖出Cloudflare达102,787。卖出Cloudflare的金额大于任何单只买入,说明基金在Cloudflare大涨后进行了部分获利了结,尽管仍将其列为第二大持仓(7.53%)。
新股建仓的行业意图
展示自1970年以来全球股市与债券市场月度回报的相关性变化,目前相关性接近0
| 新买入标的 | 所属赛道 | 布局逻辑 |
|---|---|---|
| Knife River | 建筑材料 | 美国基建周期+州际运输优势 |
| AppLovin | 移动游戏广告 | AI驱动的广告投放效率革命 |
| Circle Internet | 稳定币发行 | 数字支付基础设施的IPO参与 |
这些新增持仓显示基金在从纯科技成长向“实物经济+金融科技”方向拓展。尤其是Knife River,这是典型的价值/周期型标的,与基金一贯的科技成长风格有显著差异,可能是一种“风格再平衡”的尝试。
清仓Roku的决策含义
Roku曾是流媒体硬件/广告平台代表,被完全清仓(卖出33,100)。结合仍持有Netflix、The Trade Desk、Pinterest等流媒体/广告链标的,这更像是集中化操作:放弃中间层,聚焦内容端(Netflix)和需求端(Trade Desk)。
全球主要央行政策利率路径预测,美联储联邦基金利率预期在2025年降至3.5%左右
行业权重的偏移图谱
从Portfolio Statement可以提取行业变化(括号内为对比基期):
| 行业 | 当前权重 | 基期权重 | 变化方向 |
|---|---|---|---|
| Communication Services | 18.27% | 21.58% | ↓ 3.31pct |
| Consumer Discretionary | 24.57% | 28.00% | ↓ 3.43pct |
| Consumer Staples | 0.56% | 0.91% | ↓ 0.35pct |
| Financials | 4.56% | 3.87% | ↑ 0.69pct |
| Health Care | 15.03% | 13.40% | ↑ 1.63pct |
实际利率与信用利差驱动风险溢价的历史走势图,当前股权风险溢价约为240bp
基金降低了零售/通信类权重,增加了医疗和金融。Health Care板块内部有Alnylam(2.90%)、Guardant Health(2.51%)、Tempus AI(2.05%)等重仓,显示基金在加大生命科学和AI医疗的押注。
基金报告中的自我辩护与风险
报告中有句话值得注意:"We believe that short-term performance measurements are of limited relevance"——这是一种标准的长线投资叙事。但客观数据显示:
- 五年年化2.8%意味着初始投资在这五年几乎仅保本
- 同期美国货币市场基金的年化收益率约为4-5%,意味着机会成本巨大
- 基金用“五年的目标”来回应短期失望,但恰恰在五年维度上,它未能达成目标
这种“风格自信”需要历史战绩支撑:Baillie Gifford曾凭借Amazon/Tesla等长期重仓获得超额回报,但当前组合中多数标的(Cloudflare、Shopify、Wayfair)尚未证明能够在完整市场周期中稳定胜出。
下一部分的潜在关注点
全球服务业PMI与ISM服务业指数自2018年以来走势对比,当前均处于扩张区间
报告剩余部分可能包括:完整的投资组合持仓明细、基金费用结构、以及更详细的“Risk Warnings”。目前已知的费率信息仅提及B类份额年管理费0.50%,这在主动型基金中属于较低水平,但也意味着业绩差异主要来源于选股能力而非费用拖累。后续可以关注是否有业绩费或平台费等其他成本项,以及基金对前十大持仓集中度是否设有限制。
基金持仓与财务数据解读(2025年10月31日止六个月)
1. 行业权重:科技板块大幅加仓,工业与房地产降温
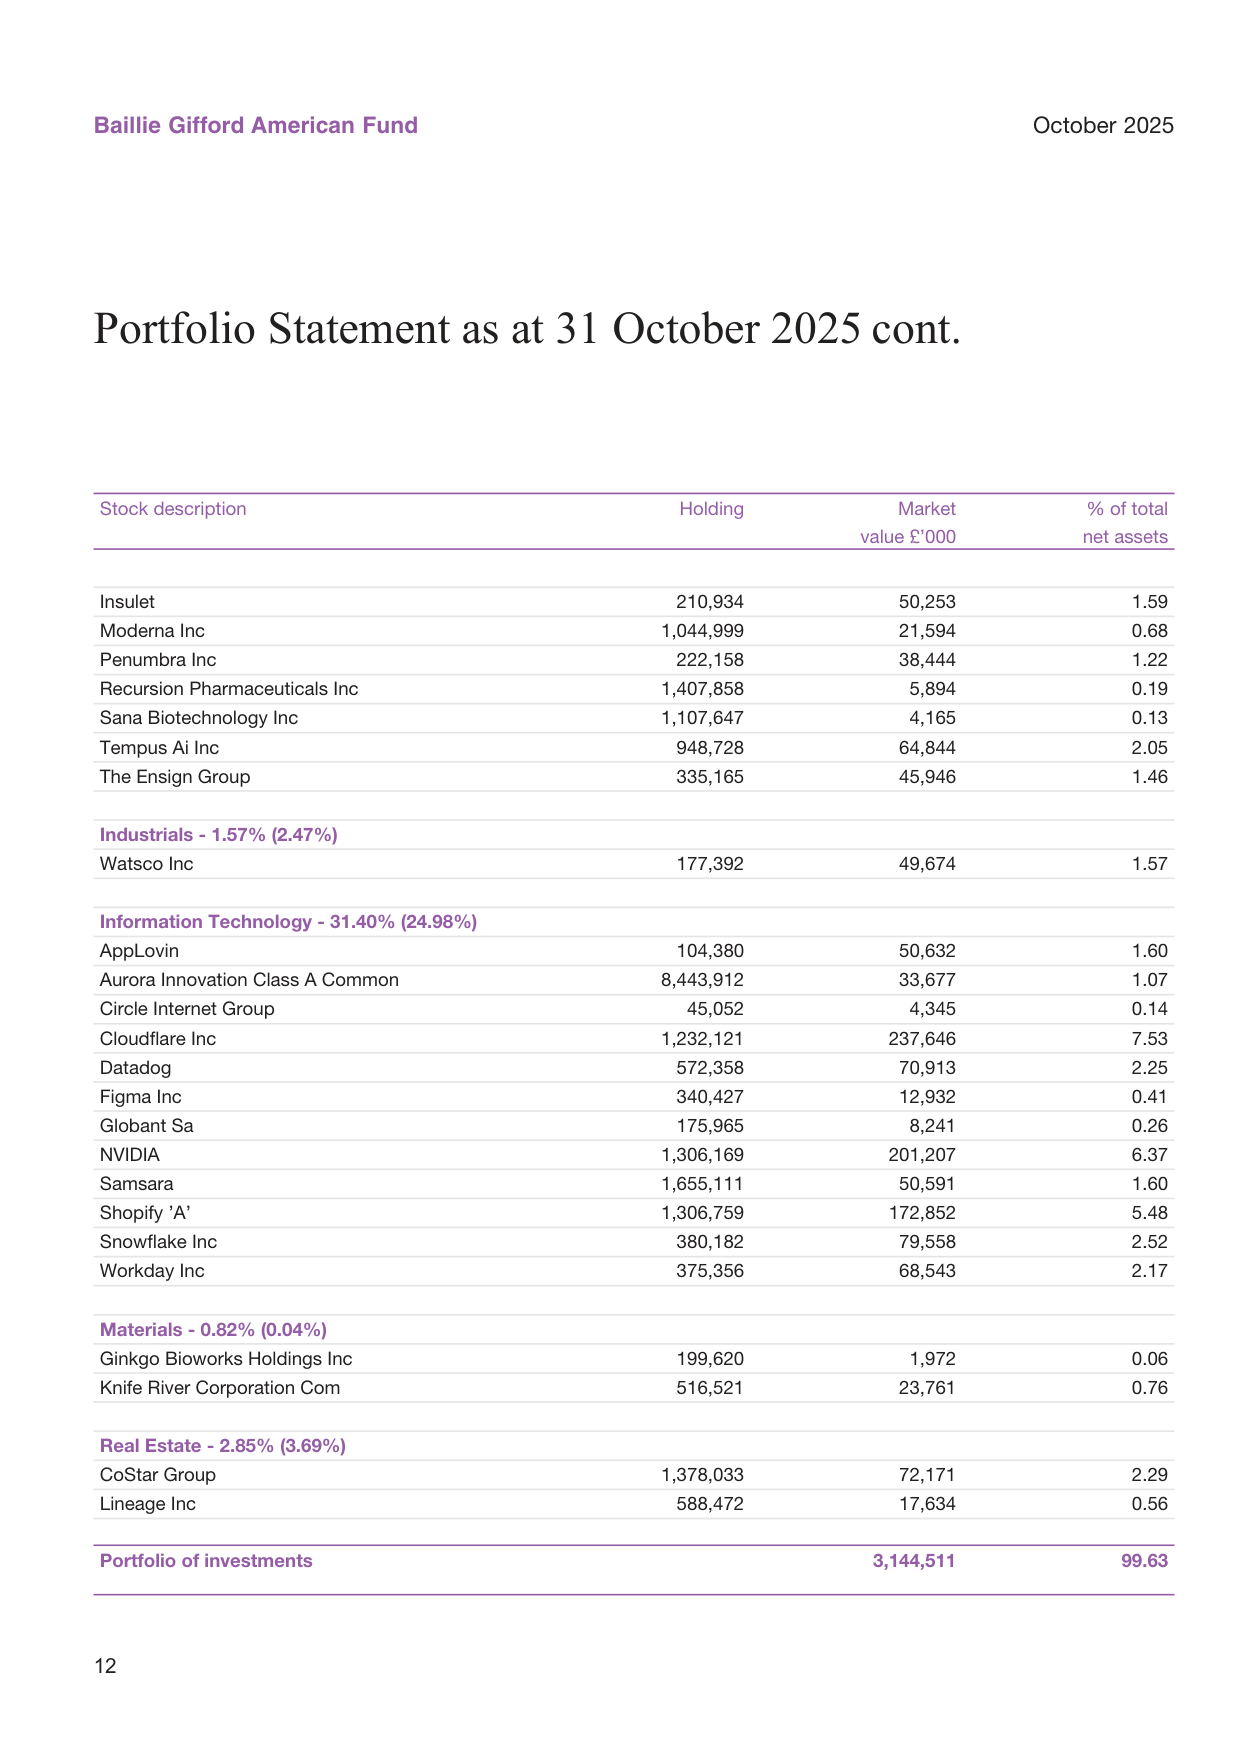
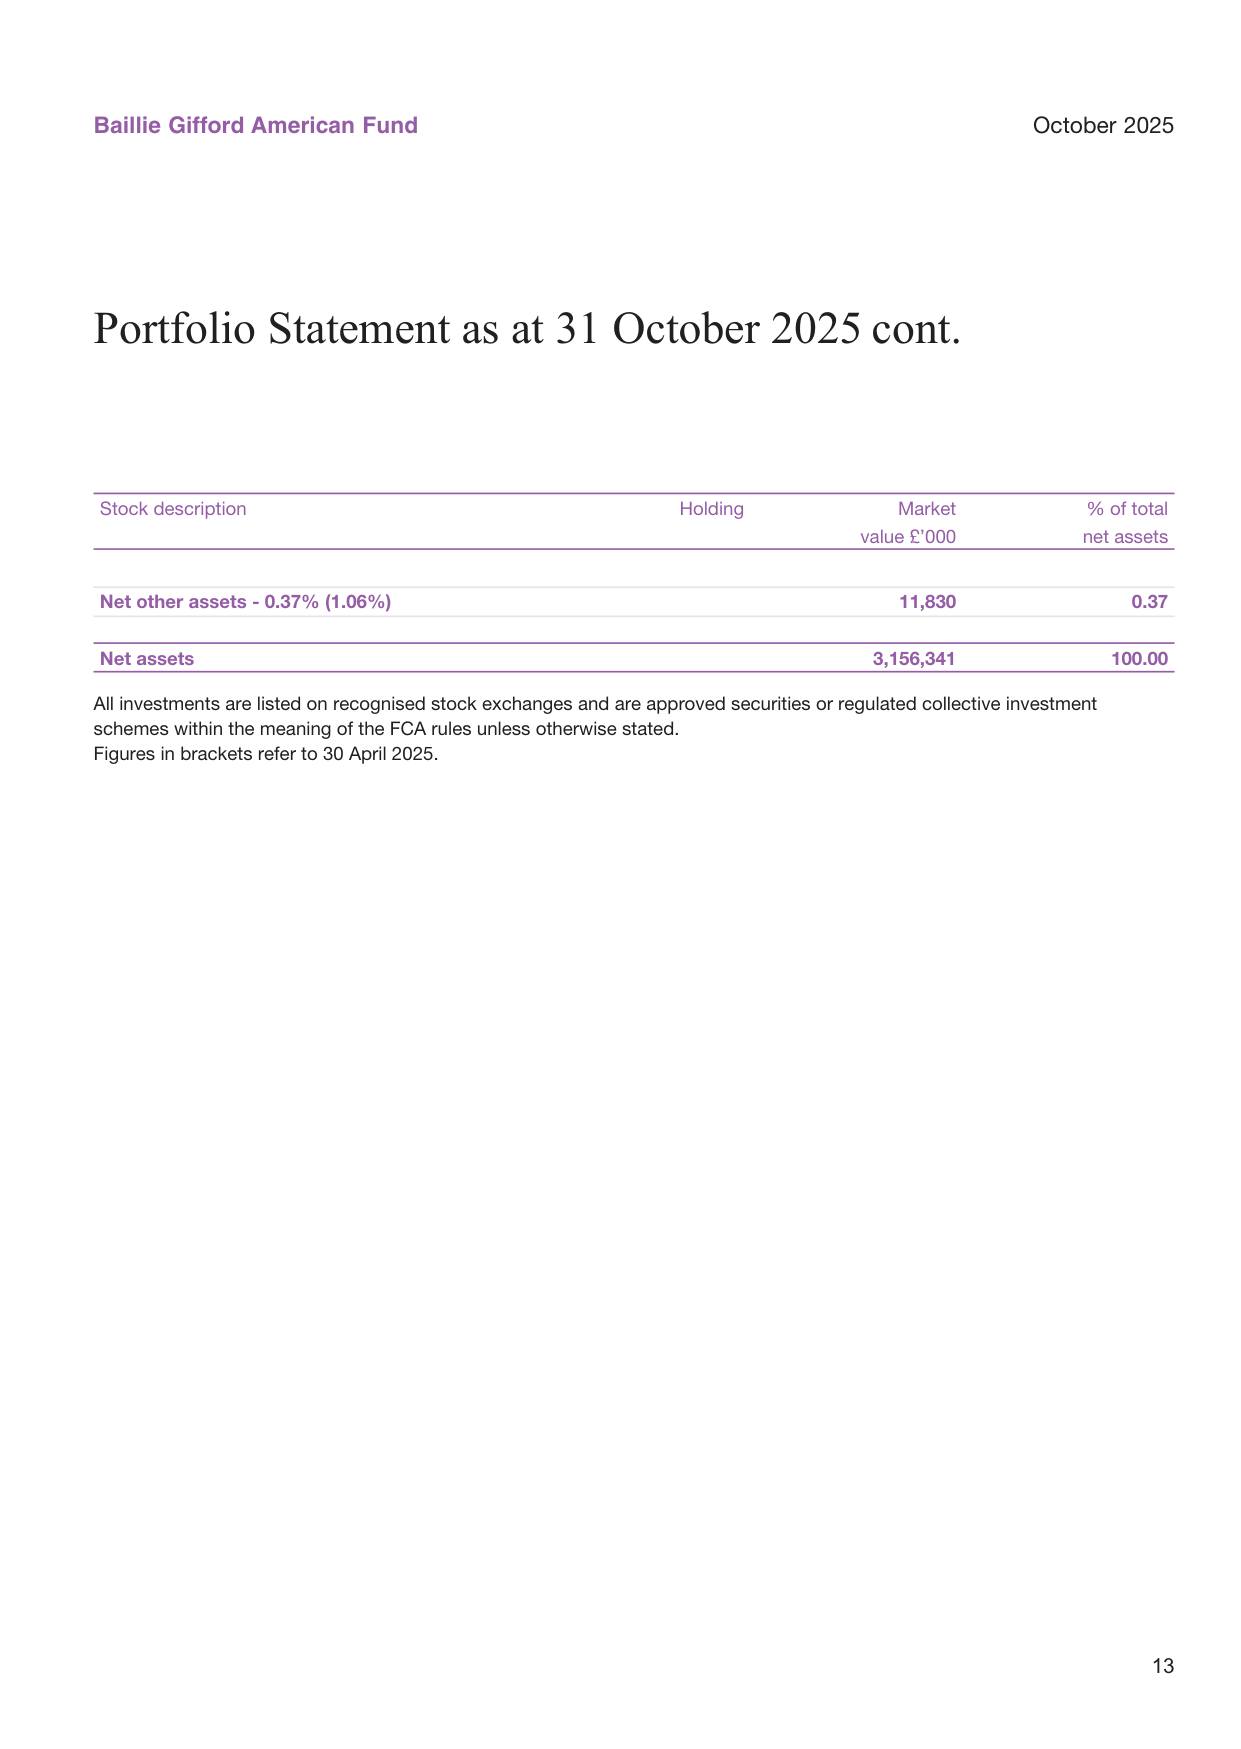
从已披露的持仓数据看,Information Technology 的权重由 24.98% 大幅上升至 31.40%,增加 6.42 个百分点;而 Industrials 和 Real Estate 分别下降 0.90 和 0.84 个百分点。Materials 从近乎可忽略的 0.04% 升至 0.82%。同时,Net other assets 由 1.06% 缩至 0.37%,意味着基金仓位更满,接近全仓运作。
全球制造业PMI与ISM制造业指数自2018年以来走势对比,当前均在50荣枯线附近
| 行业/项目 | 31.10.25 权重 | 30.04.25 权重 | 变动 (pp) |
|---|---|---|---|
| Information Technology | 31.40% | 24.98% | +6.42 |
| Real Estate | 2.85% | 3.69% | -0.84 |
| Industrials | 1.57% | 2.47% | -0.90 |
| Materials | 0.82% | 0.04% | +0.78 |
| Net other assets | 0.37% | 1.06% | -0.69 |
| Portfolio of investments | 99.63% | ~98.94%* | +0.69 |
*推算值:100% − 1.06(Net other assets)。
这种行业轮动反映出基金在主动提高纯科技成长风格的敞口,同时缩减传统工业与地产类持仓,符合其长期成长股投资逻辑。
2. IT 板块内部:Cloudflare 跃升第一重仓,“云+AI+软件”三足鼎立
美国核心PCE同比增速走势图,预计从2024年的2.8%逐步回落至2025年的2.0%
在科技持仓中,Cloudflare 以 7.53% 的净资产占比超越 NVIDIA 的 6.37%,成为基金第一大重仓。Shopify 以 5.48% 紧随其后。三大持仓合计约占净资产的 19.38%,集中度较高。
| 公司 | 市值(£'000) | 占净资产 % |
|---|---|---|
| Cloudflare | 237,646 | 7.53 |
| NVIDIA | 201,207 | 6.37 |
| Shopify 'A' | 172,852 | 5.48 |
| Snowflake | 79,558 | 2.52 |
| Datadog | 70,913 | 2.25 |
| Workday | 68,543 | 2.17 |
| AppLovin | 50,632 | 1.60 |
| Samsara | 50,591 | 1.60 |
| Aurora Innovation | 33,677 | 1.07 |
BIS信贷比率显示全球信贷周期指标接近历史高位,暗示未来12个月有衰退风险
Cloudflare 的登顶意味着基金对边缘网络、网络安全和 AI 基础设施层的配置权重显著放大。NVIDIA 虽仍为核心,但比例已被 Cloudflare 超过,可能反映基金经理在 AI 算力与 AI 应用/基础设施之间进行的再平衡。
3. 资金流与资产增长:资本增值是唯一驱动,赎回压力明显
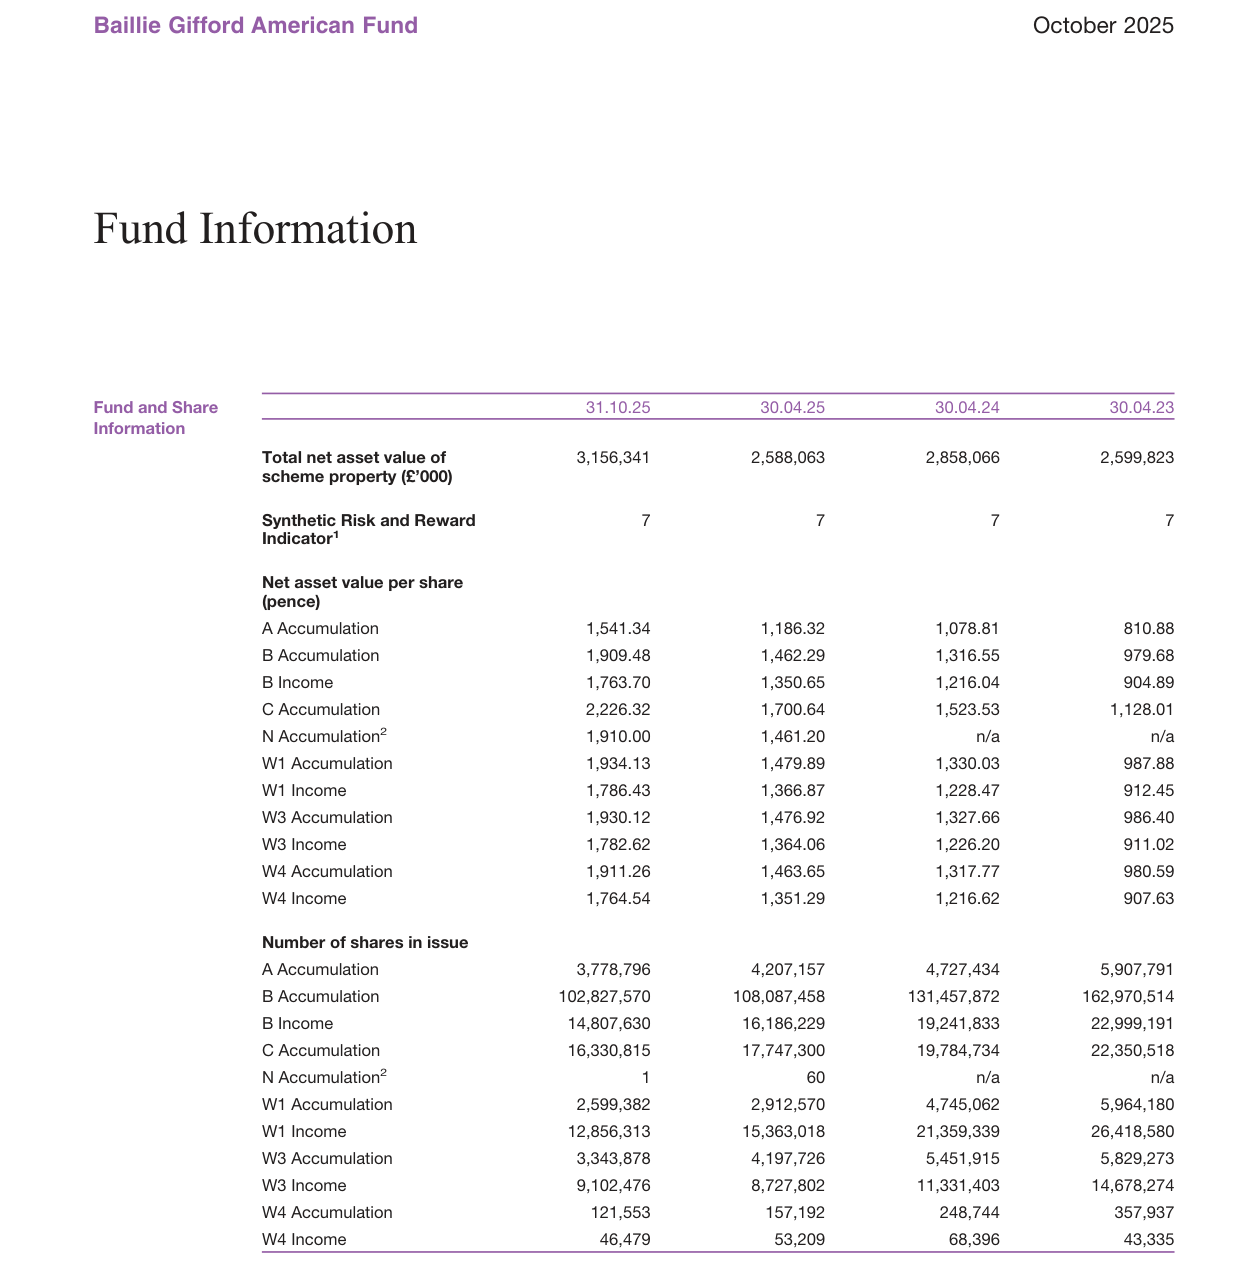
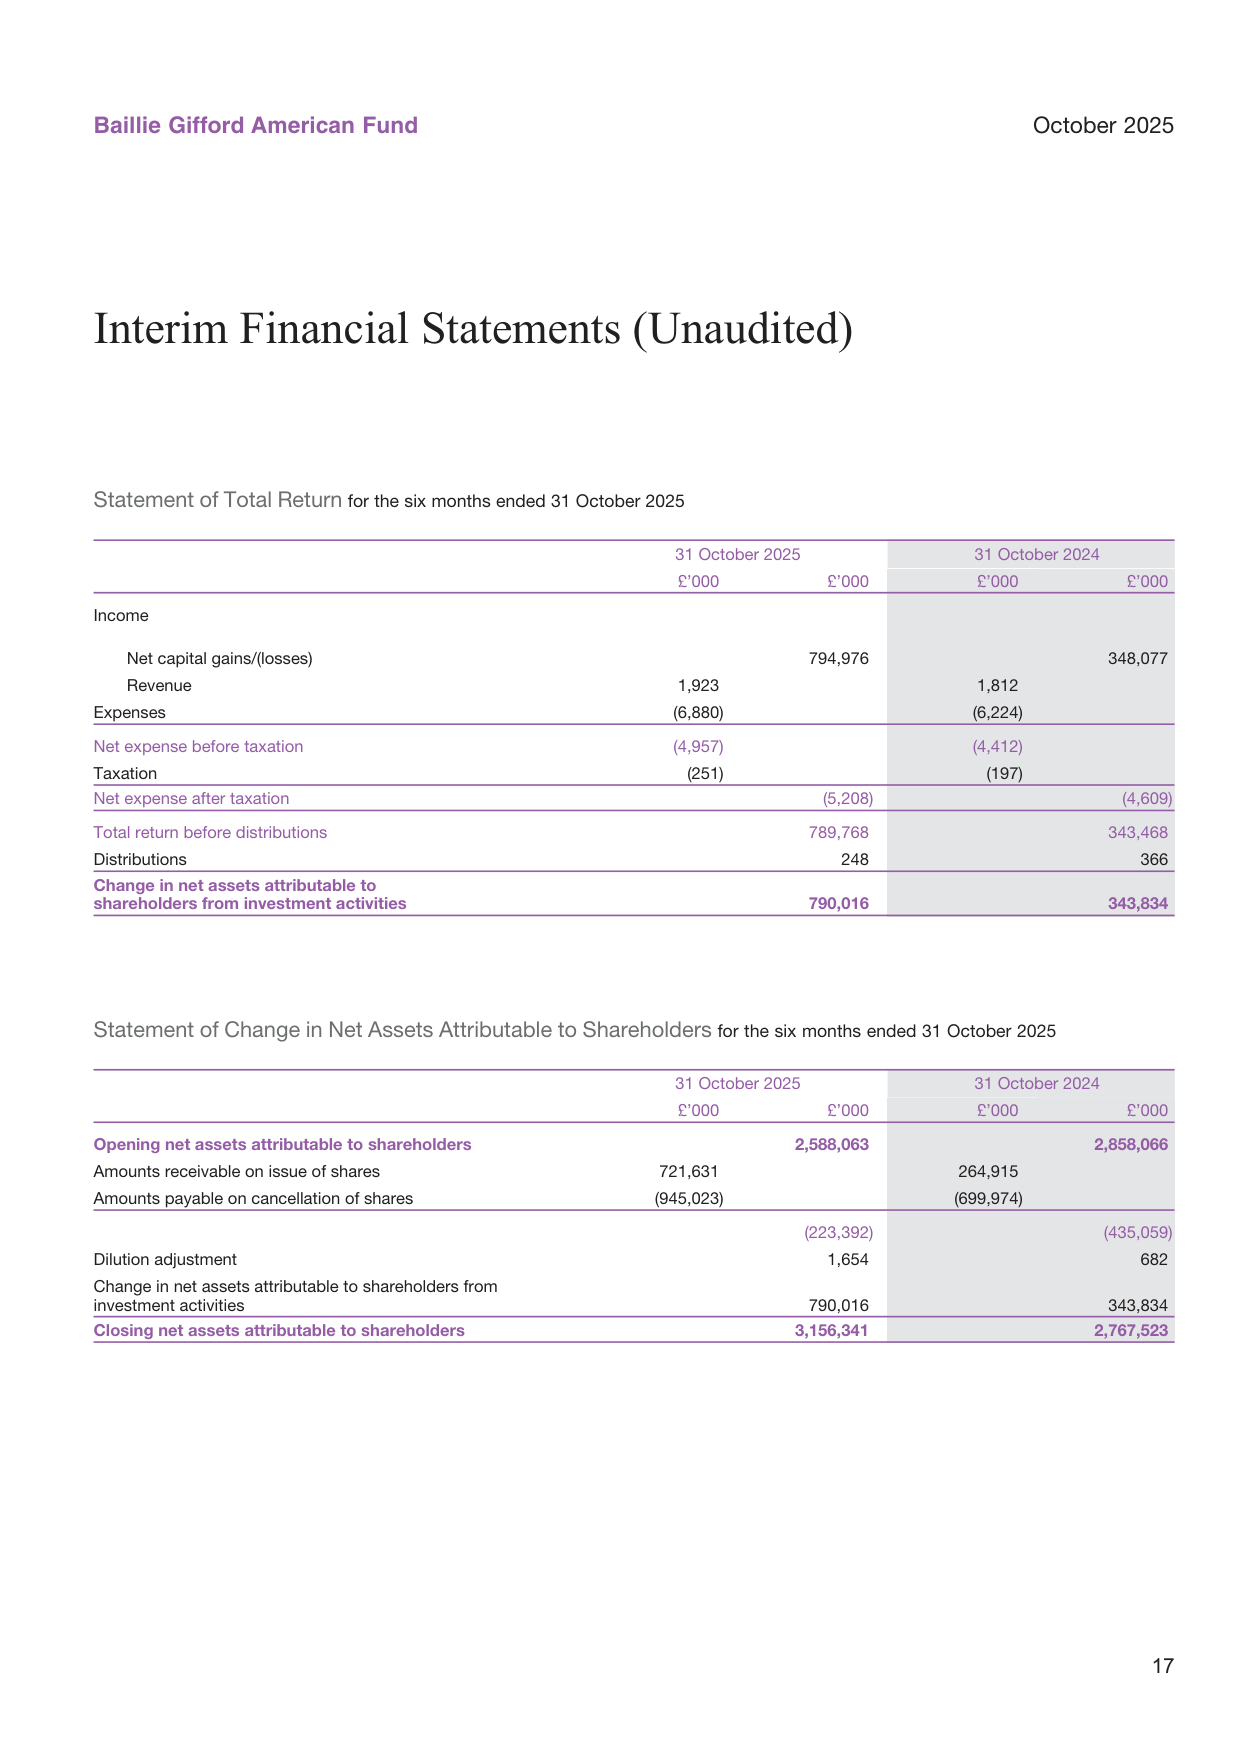
截至 2025 年 10 月 31 日,基金净资产从期初的 £2,588.1m 增至 £3,156.3m,增幅 21.9%。但期间资金净流入为负:申购 £721.6m,赎回 £945.0m,净赎回 £223.4m。换言之,资产增长完全由投资活动产生(£790.0m),而非新资金入场。
全球贸易增速与工业生产增速对比图,贸易增速从2023年-1%回升至2024年2%左右
| 财务指标 | 2025 六个月(£'000) | 2024 同期(£'000) |
|---|---|---|
| 期末净资产 | 3,156,341 | 2,767,523 |
| 投资活动净变化 | 790,016 | 343,834 |
| 净申购/(赎回) | -223,392 | -435,059 |
| 净资本利得 | 794,976 | 348,077 |
| 总收入 | 1,923 | 1,812 |
本报告期总回报约为去年同期的 2.3 倍,显示市场环境对成长股明显回暖。但高额赎回也给基金经理带来“逆风”考验:在净赎回 £223m 的背景下仍能实现净资产增长,核心依靠持仓市值的大幅上升。
4. 各类份额表现:NAV 涨幅接近三成,费用差异影响长期收益
六大类累积份额的 NAV 在六个月内均增长约 30%,反映基金整体表现一致性较强:
美国工业产出指数走势图,AI相关产业指数增长明显,传统制造业增速为2%左右
| 份额类别 | 31.10.25 NAV(便士) | 30.04.25 NAV(便士) | 涨幅 |
|---|---|---|---|
| A Accumulation | 1,541.34 | 1,186.32 | +29.9% |
| B Accumulation | 1,909.48 | 1,462.29 | +30.6% |
| C Accumulation | 2,226.32 | 1,700.64 | +30.9% |
| W1 Accumulation | 1,934.13 | 1,479.89 | +30.7% |
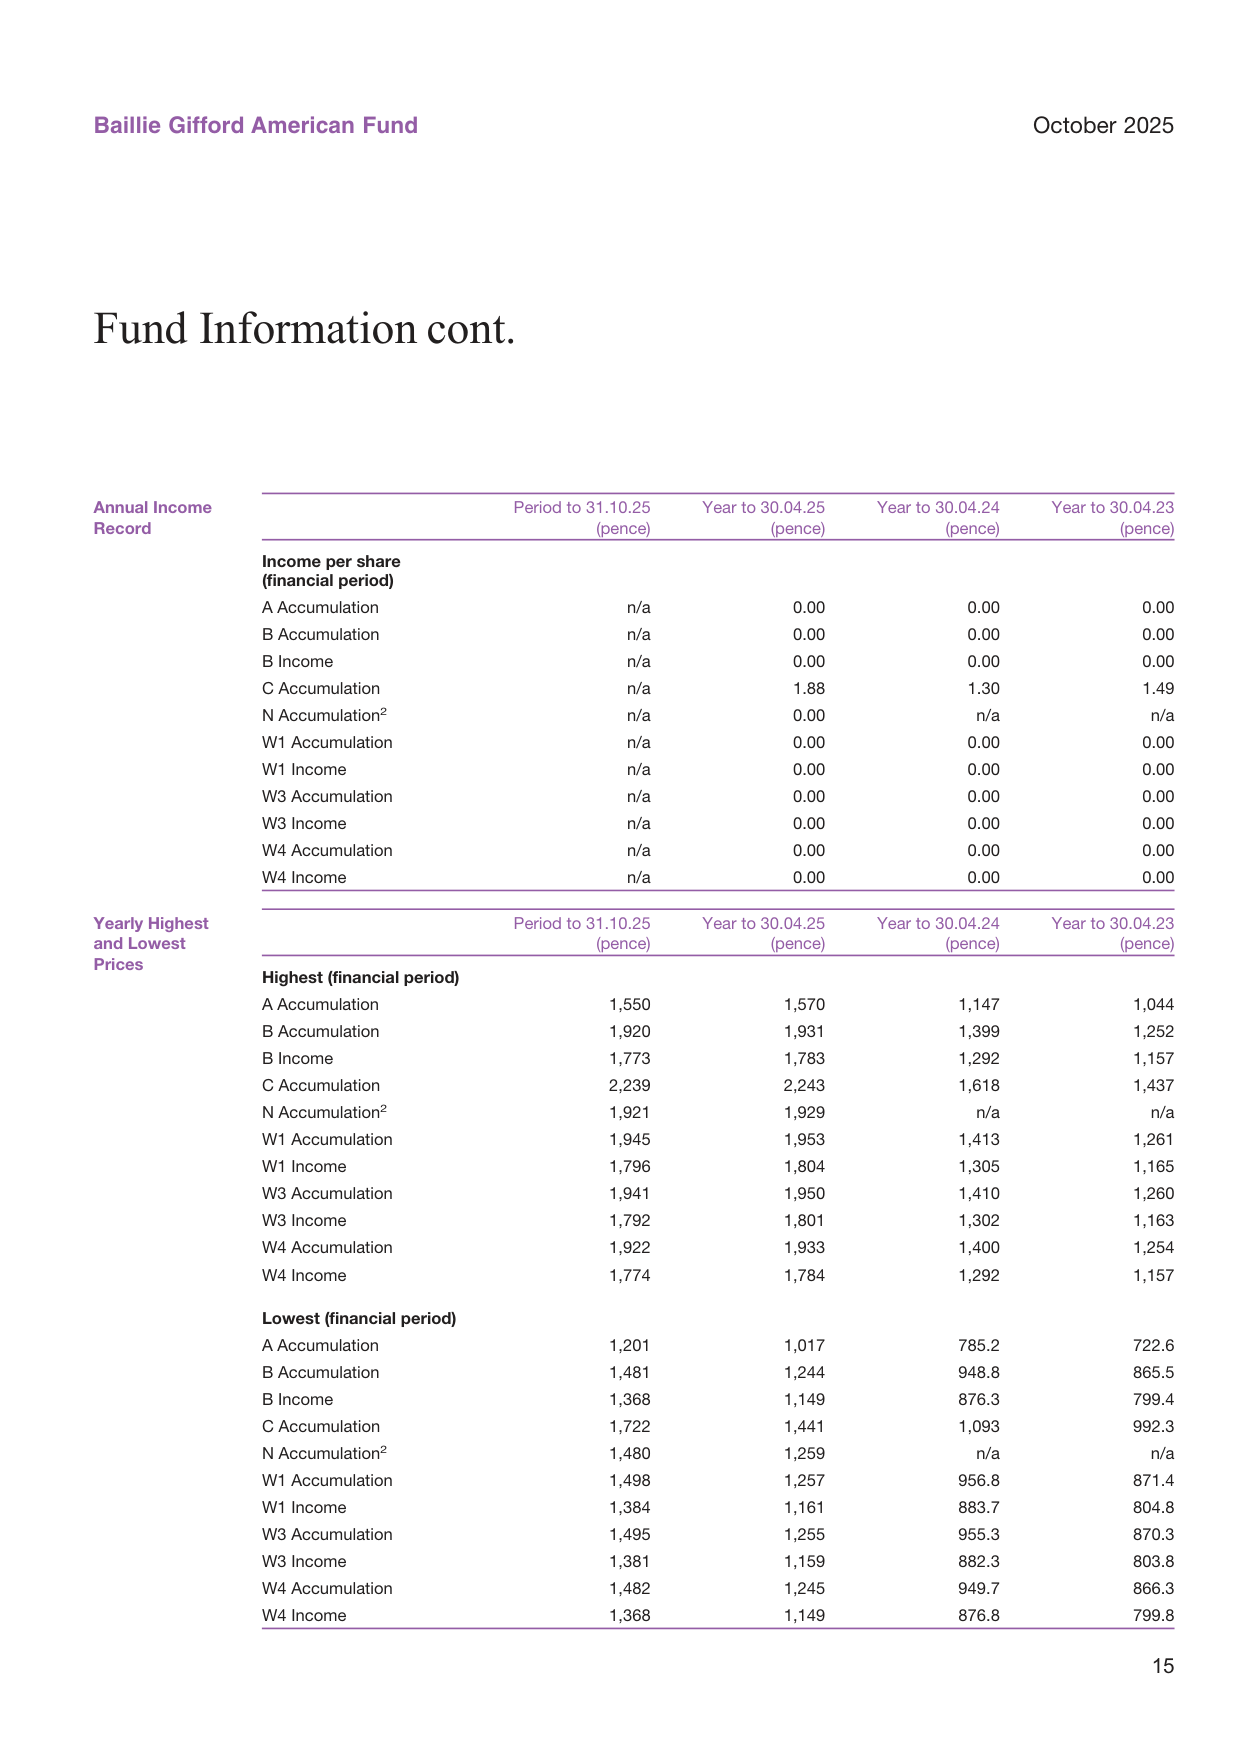
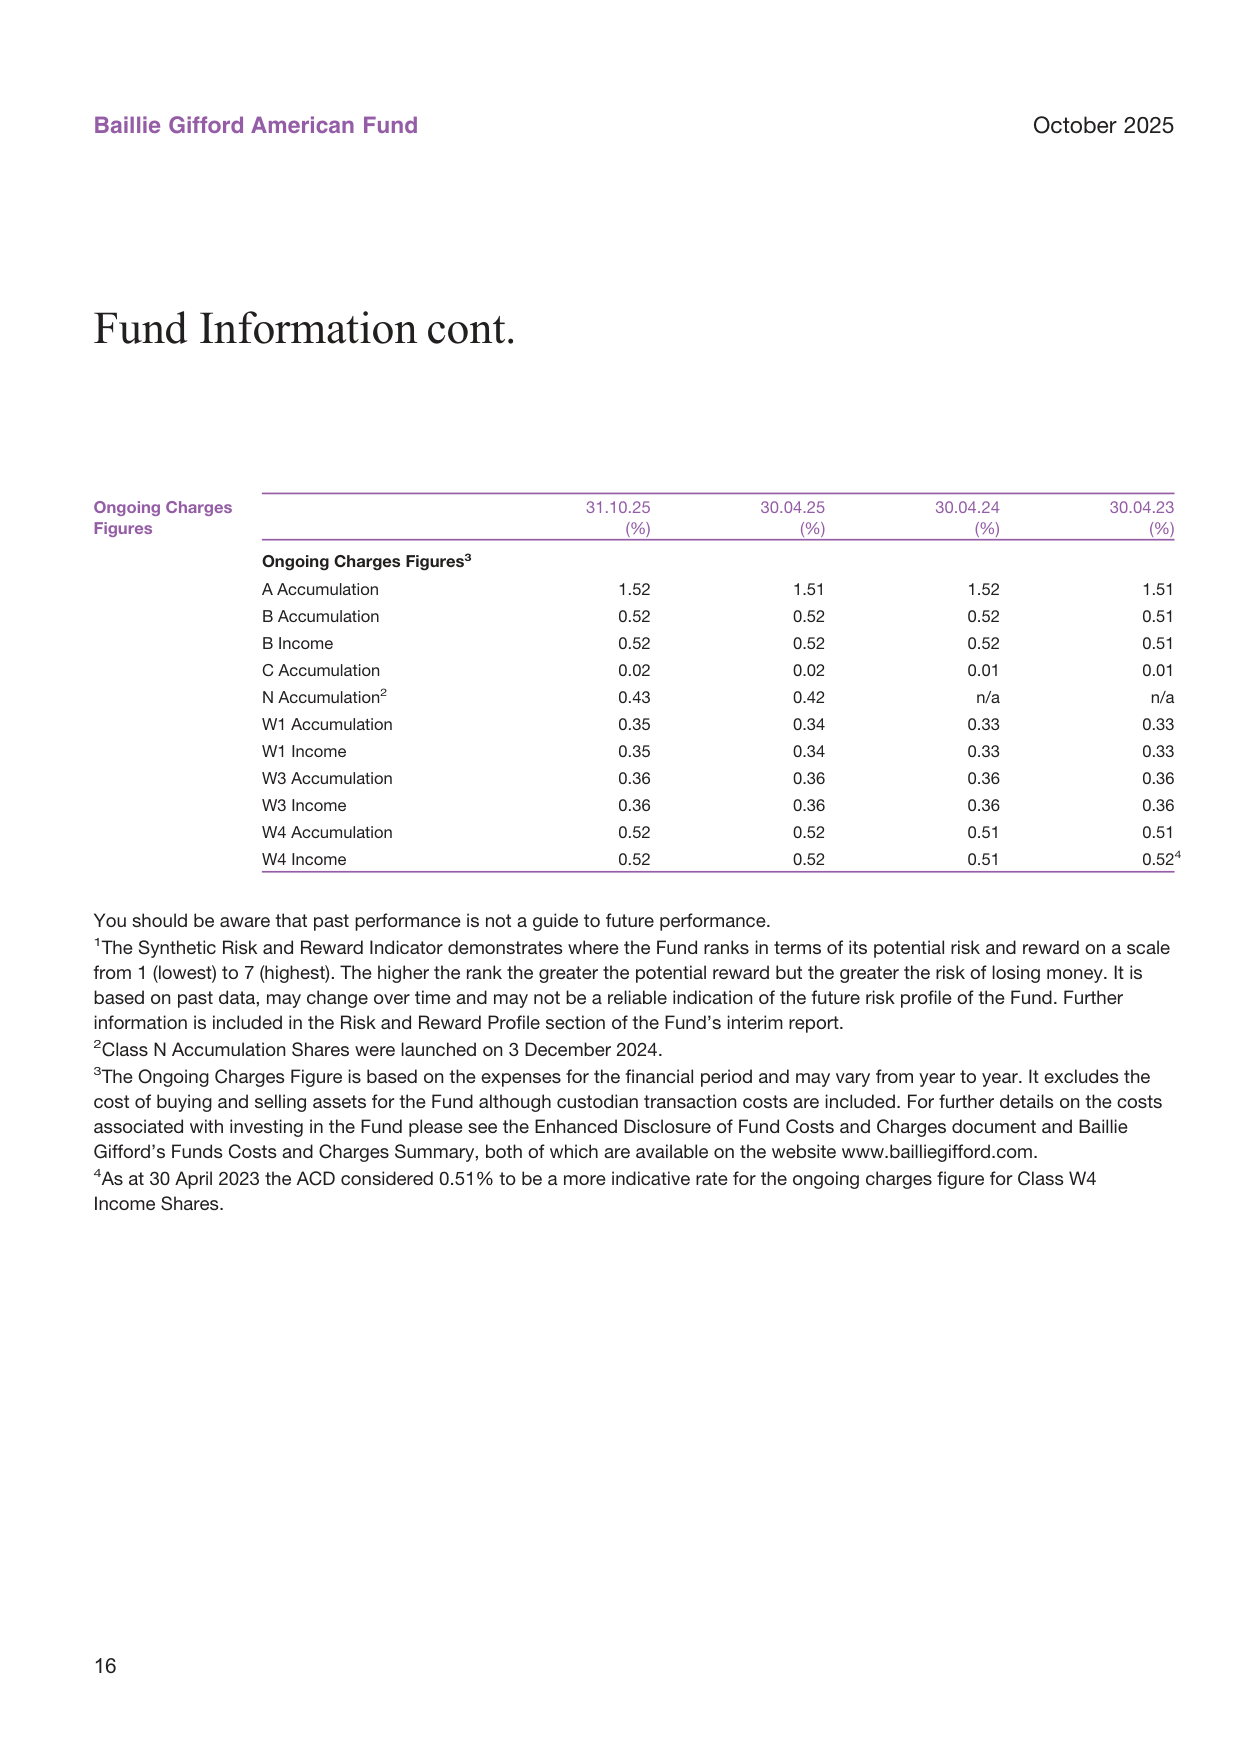
费用率方面,C 类份额以 0.02% 的 Ongoing Charges 处于绝对低位,且本期 NAV 涨幅最高;A 类份额费用率高达 1.52%,但仍录得接近 30% 的回报。可见费用对短期业绩影响看似有限,但长期复利作用下,A 类与 C 类的差距会被显著放大。
| 份额类别 | Ongoing Charges 31.10.25 | 30.04.25 |
|---|---|---|
| A Accumulation | 1.52% | 1.51% |
| B Accumulation | 0.52% | 0.52% |
| C Accumulation | 0.02% | 0.02% |
| W1 Accumulation | 0.35% | 0.34% |
汽车销售(线性)与制造业产出(线性)均呈现周期性波动,近期两者同步回升
5. 资产负债表信号:满仓运作,大额应付款浮现
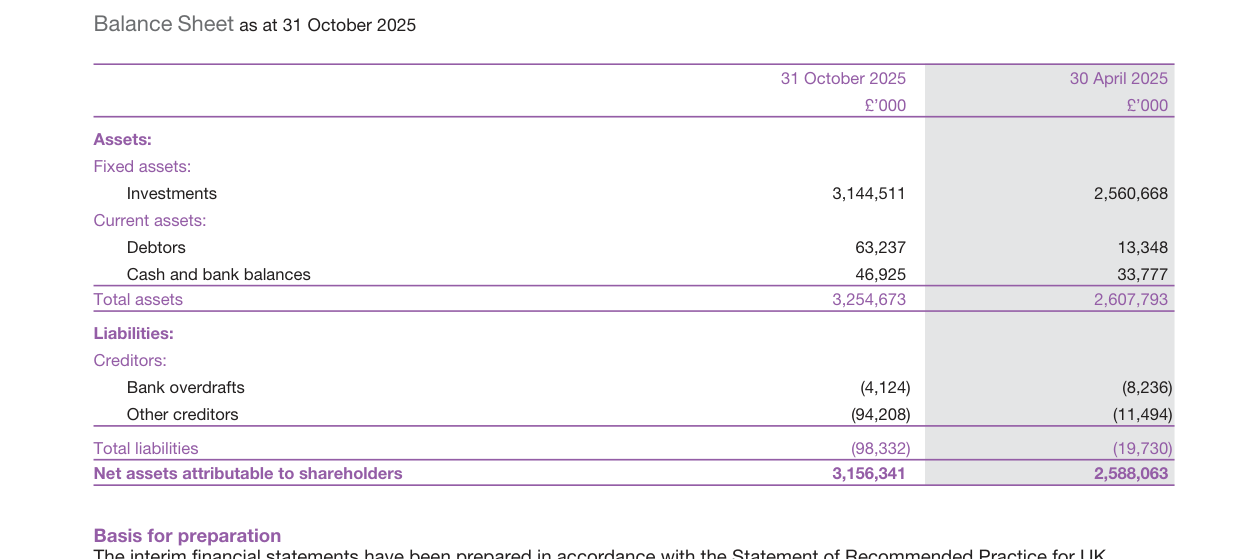
截至 2025 年 10 月 31 日,其他应付款从期初的 £11.5m 大幅增至 £94.2m,同时债务人从 £13.3m 升至 £63.2m。这很可能与期末附近的大额申购/赎回交易尚未结算有关。现金存款为 £46.9m,银行透支 £4.1m,净现金 £42.8m,流动性依然充足。
Net other assets 占比从 1.06% 降到 0.37%,说明基金几乎完全投资于证券,保留现金极低,进一步放大了权益市场波动对净值的影响。
6. 风险与后续章节
基金 Synthetic Risk and Reward Indicator 持续为 7(最高风险等级),过去六个月约 30% 的回报正是高波动组合在牛市环境下的典型表现。报告随后进入 China Fund 章节,其投资目标已明确提示中国市场特有的风险:市场波动、政治经济不稳定、停市风险、流动性/结算/公司治理/监管等。这与 American Fund 的成熟市场持仓形成差异化风险结构,后续应关注 China Fund 的持仓和业绩能否同样受益于成长股反弹。
一、风险揭示的盲区:高评级不等于真实风险
美国家庭金融净资产可支配收入比从2020年的6.5倍回落至2024年的5.8倍
风险与回报评级表将基金列入较高风险档位,但这份风险披露的深层问题在于,评级体系本身存在三个结构性盲区:
1. 「资产类别决定风险」的粗粒度判断。 评级主要基于基金投资于股票而归类,而非针对中国市场的特有风险。对于一只集中持有中国公司的基金而言,评级既无法区分国有大型银行与中小市值成长股之间的风险差异,也无法反映海外上市中概股的监管政策风险。
2. 评级指标不包含主动管理风险。 原文明确指出:“The indicator does not take into account the relevant material risks: The Fund is actively managed.” 这意味着风险评级仅反映市场波动率维度,而主动选股产生的追踪误差、风格偏离、集中持仓等风险完全不在评级框架之内。过去五年的实际表现恰好证明:最严重的损失并非来自市场β,而是来自主动管理的α误判。
3. 流动性风险与费用侵蚀资本的风险被隐性化。 原文仅用一段话提及极端市场条件下可能延迟赎回、托管人破产可能造成损失,但这两项对中国基金而言并非尾部风险——2022年以来中概股流动性骤降和多家海外银行风波已经验证了这类风险的真实性。此外,“charges taken from capital”的条款在亏损年份会进一步压缩本金,等于在市场下跌时加重了投资者的实际负担。
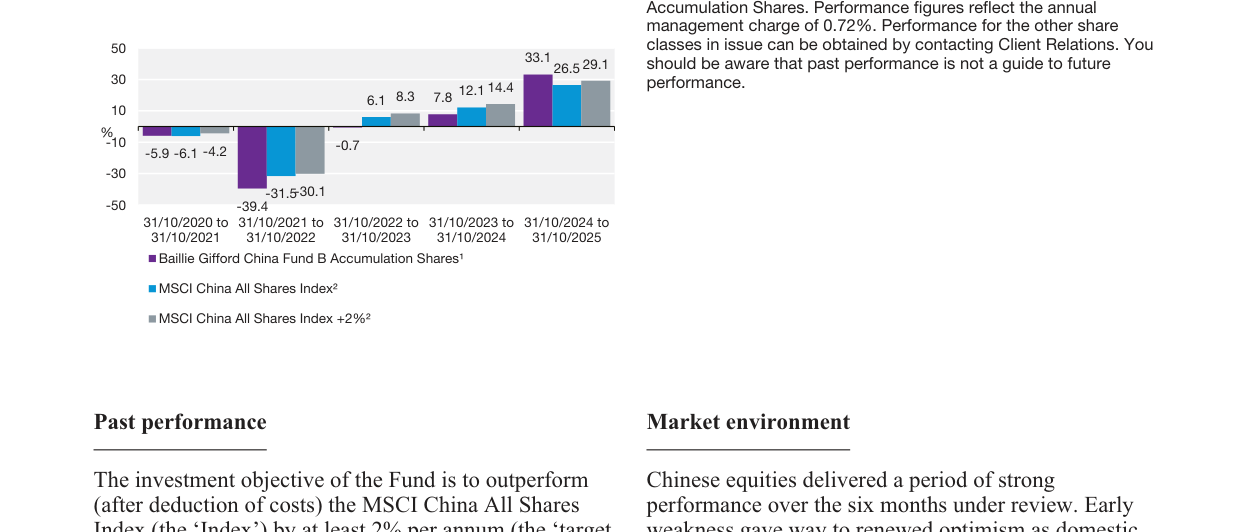
二、五年考卷:目标与现实的量化缺口
全球各央行外汇储备构成图,美元占比从2015年的65%下降至2024年的57%
基金设定的目标是跑赢指数2个百分点,但过去五年交出的成绩单呈现出一条清晰的负斜率。将关键数据转为投资情景:
| 投资情景 | 年化回报率 | 五年累计金额(£1,000初始投资) | 累计盈亏 |
|---|---|---|---|
| B类累积份额 | -4.1% | £810.6 | -£189.4 |
| MSCI中国全指 | -0.7% | £965.5 | -£34.5 |
| 目标回报(指数+2%) | +1.4% | £1,071.9 | +£71.9 |
将指标分拆后一目了然:
- 基金比指数每年平均落后3.4个百分点,五年累计差距约£155;
- 较预设目标每年落后5.5个百分点,五年累计落差约£261;
- 即使叠加最近六个月28.6%的强劲反弹,五年维度仍处于负收益区间,说明前期的净值损耗有多深。
新兴市场 vs 发达市场本币债券收益率利差走势图,利差从2022年的400bp收窄至当前150bp
值得注意的是,2021年10月至2022年10月基金跌幅达-30.1%,接近指数的-31.5%,并未通过主动管理规避系统性下撤。而“高反弹”与“深回撤”并存的形态,正是高波动、高回撤型成长基金最典型的净值创伤模式——反弹速度虽快,但复利基数已被大幅削平。
三、半年反弹的引擎:实物资产与AI算力并进
六个月28.6%的回报相较指数27.4%实现了小幅超额,恰好对上目标。贡献前三名的产业链逻辑具有鲜明的时代特征:
| 公司 | 所属产业 | 上涨驱动 |
|---|---|---|
| 紫金矿业 | 金属矿产 | 铜金价格上行+海外资产扩张+子公司IPO提振 |
| 中际旭创 | 光模块/AI基础设施 | 大模型训练集群对高速光模块的爆发式需求 |
| 阳光电源 | 新能源储能 | 全球储能渗透率加速+向电网服务高价值环节延伸 |
美国10年期国债收益率的分解图,实际利率贡献约2.0%,通胀预期贡献约2.2%
这三个案例揭示了一条清晰的选股线索:基金正在从传统互联网消费叙事(腾讯、阿里、PDD仍是核心底仓但不再是增量引擎),转向“中国实物资产重估”与“AI算力资本开支”双轮驱动。紫金矿业代表资源安全,中际旭创代表AI硬件出口能力,阳光电源代表新能源设备全球竞争力——三者共同指向中国经济产业链中真正具有全球定价权的部门。
四、哑铃型组合:防御与成长的再平衡
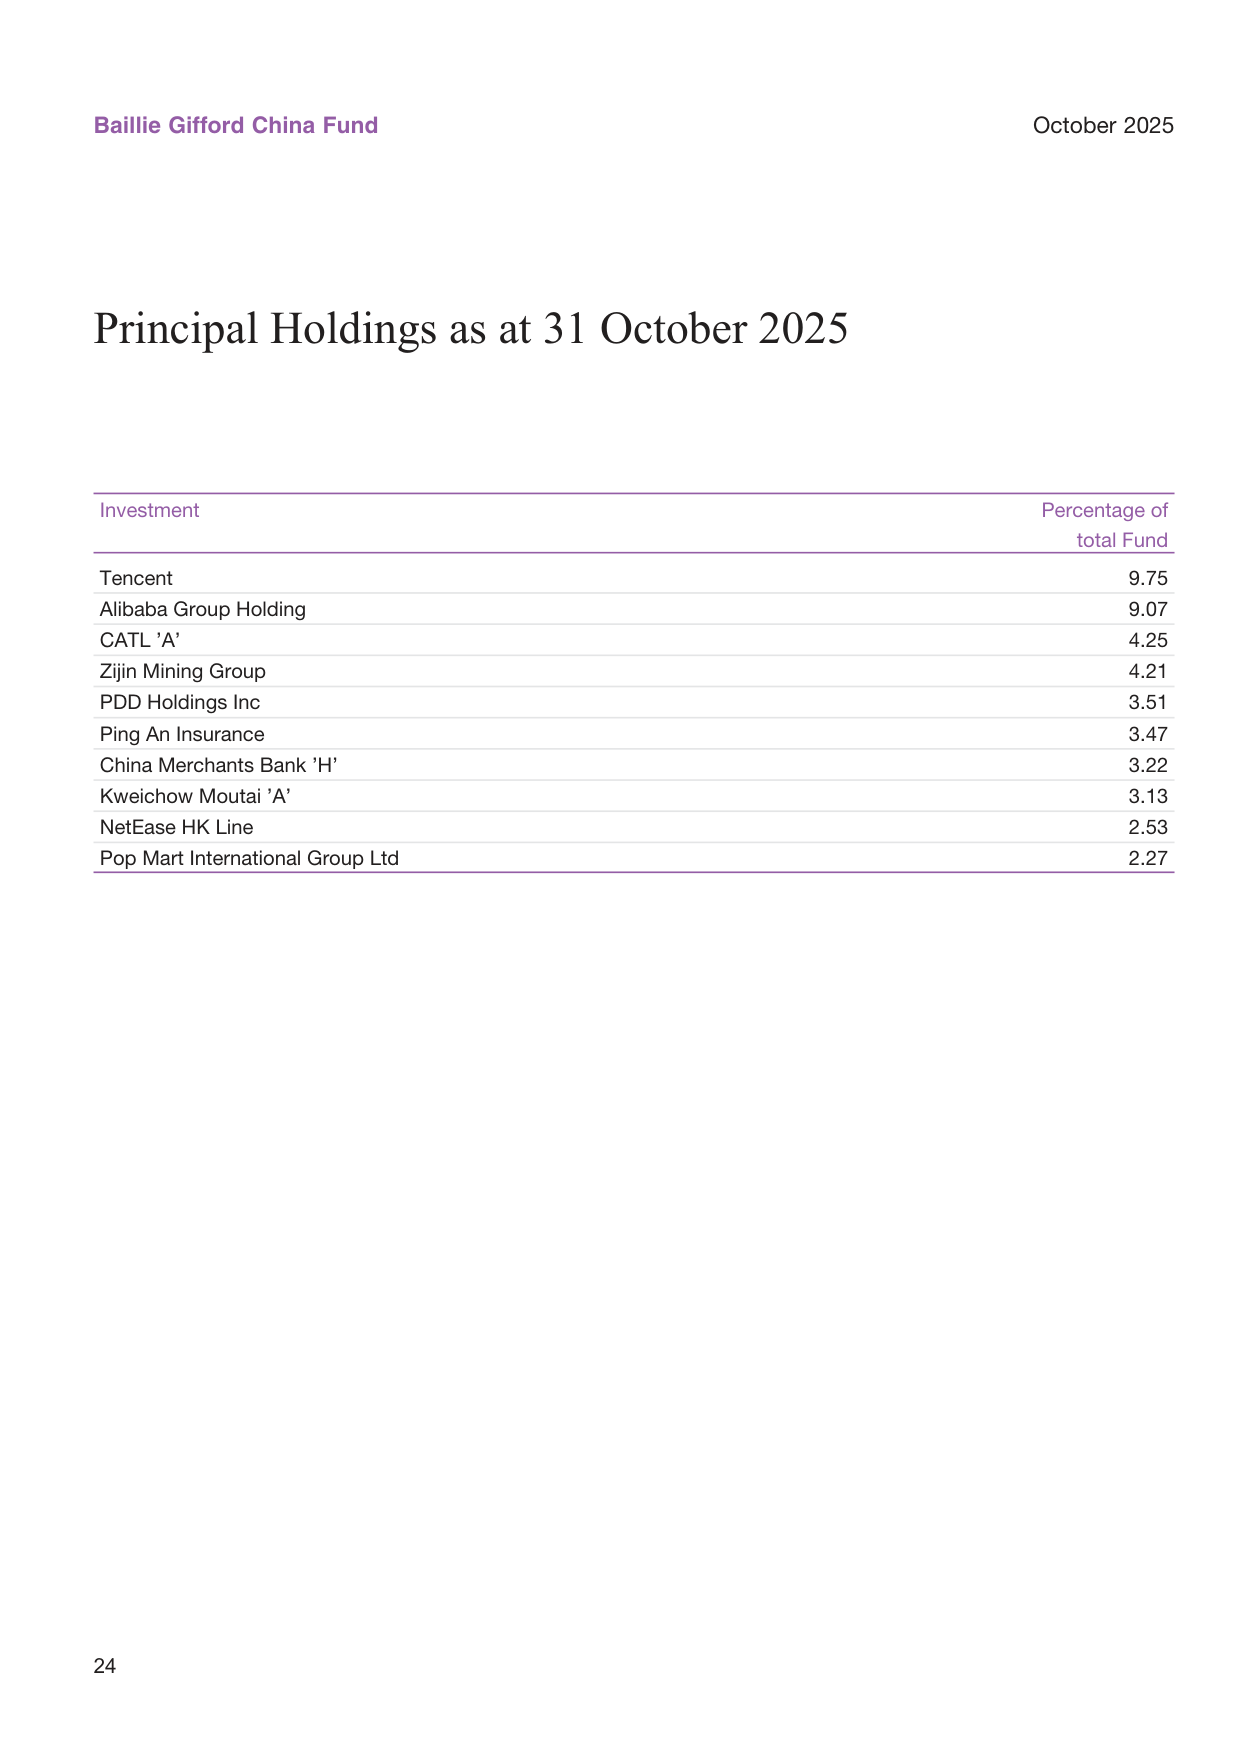
前十大持仓合计占比约45.4%,行业分布呈明显双极分化:
| 类别 | 代表持仓 | 合计占比 |
|---|---|---|
| 互联网平台 | 腾讯(9.75%)、阿里(9.07%)、PDD(3.51%)、网易(2.53%) | 24.86% |
| 新能源与资源 | 宁德时代(4.25%)、紫金矿业(4.21%) | 8.46% |
| 金融 | 平安(3.47%)、招商银行(3.22%) | 6.69% |
| 消费 | 贵州茅台(3.13%)、泡泡玛特(2.27%) | 5.40% |
美国10年期与2年期国债利差走势图,利差从2023年的-100bp转正至当前40bp
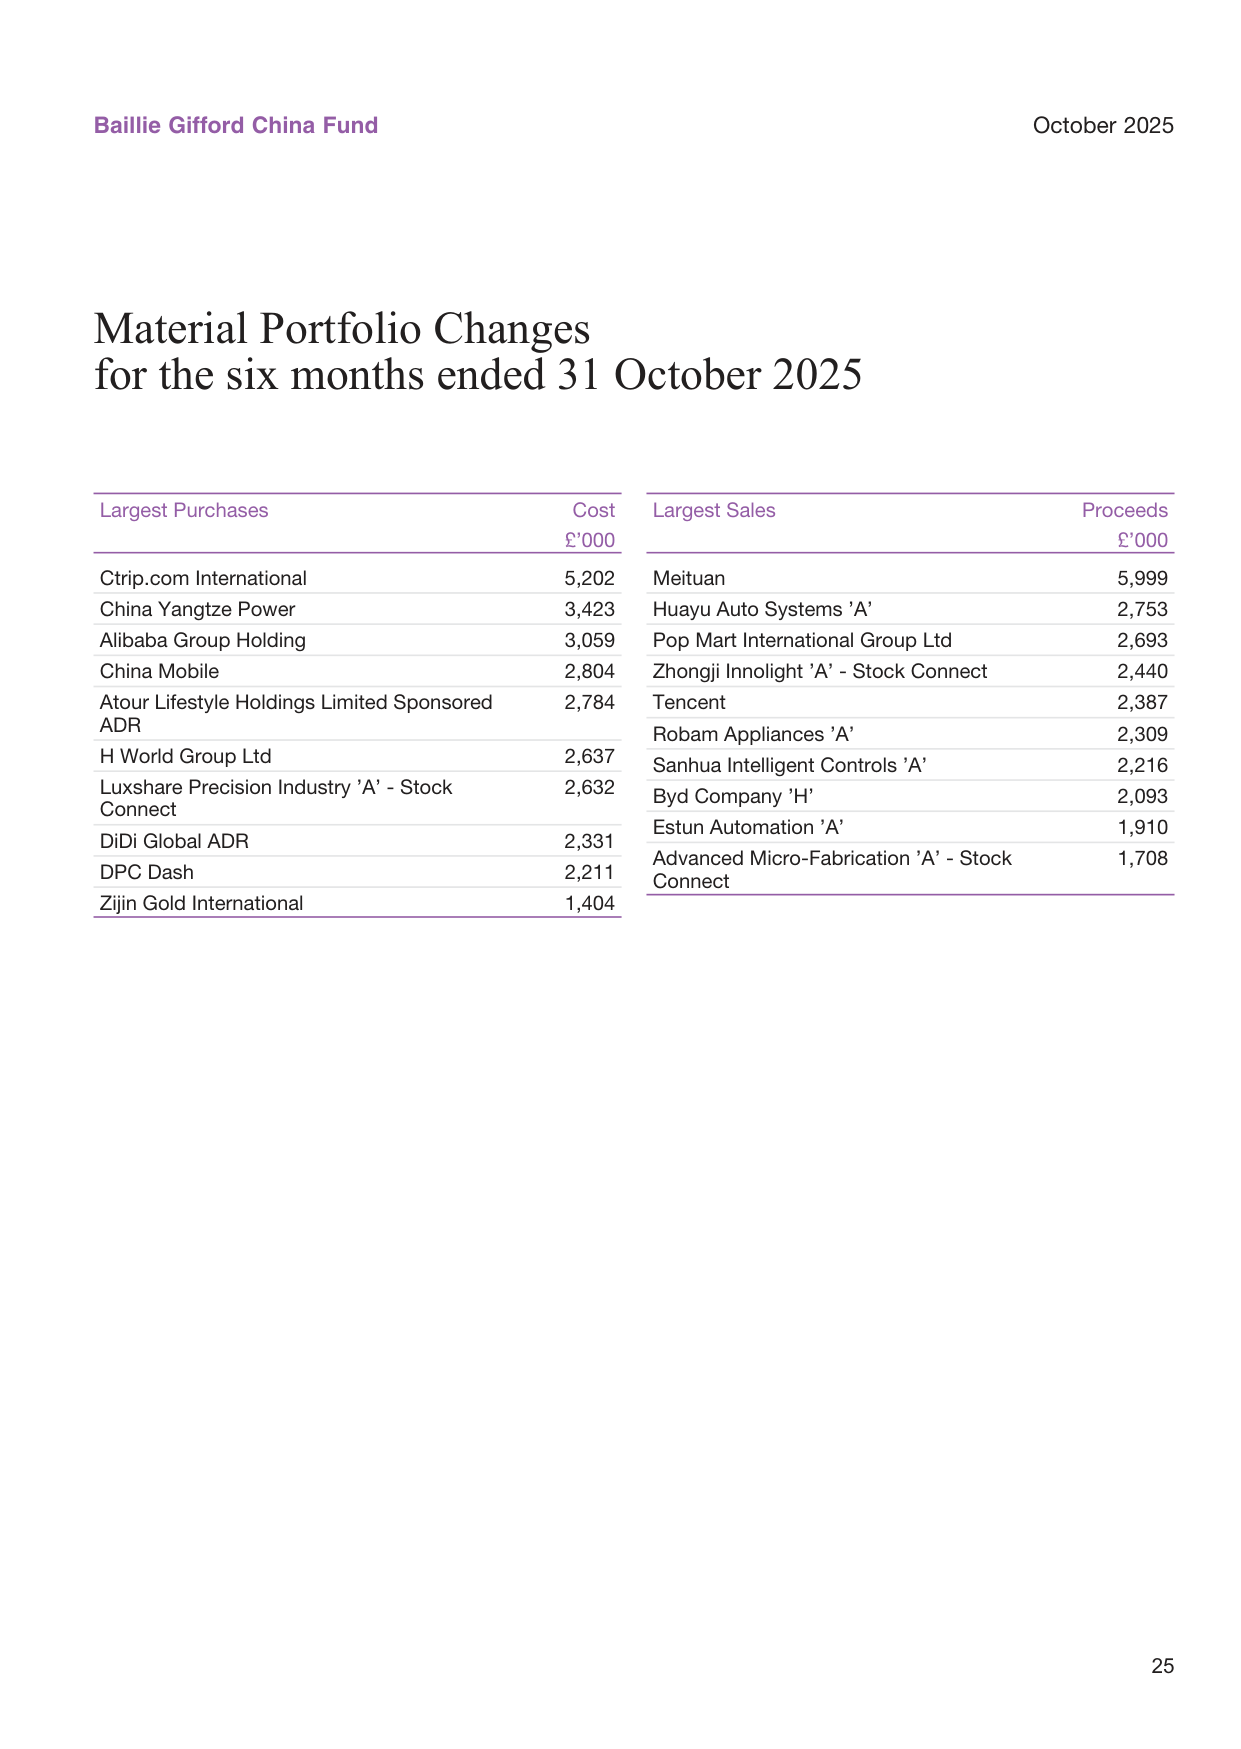
本期新建仓进一步强化了这一哑铃结构:一端是防御型现金流资产——长江电力(水电)、紫金黄金(避险)、天齐锂业(资源);另一端是经济修复敏感型资产——滴滴(出行)、携程与华住(旅游酒店)、DPC Dash(餐饮)、信达生物(创新药)。而减持方向集中在软件(用友)、医疗器械(三诺)、传统汽车零部件(华域汽车)——这些行业都面临增长逻辑弱化或估值天花板。
这种调仓方向暗示管理人对中国经济“温和复苏但结构性分化”的判断:不愿完全踏空政策刺激下的消费修复弹性,又通过公用事业和黄金锁住下行保护,整体思路趋于防守反击。
五、对投资者的启示:区分评级风险与实际风险
综合本部分信息,可以提炼几个关键认知:
第一,风险等级是静态标签,而实际风险是动态过程。 评级表即使给出高位排名,也无法预测中国股市在政策转向、地缘冲突、外资流动等多重变量冲击下的复杂表现。“A fund in any rank can lose you your investment”这句免责声明看似套话,在五年年化-4.1%的现实中却是最准确的注解。
高收益债与投资级债信用利差走势对比,高收益利差从2022年峰值600bp收窄至当前320bp
第二,消费分层是组合调仓的隐形主逻辑。 贵州茅台和海底捞的下跌并非偶然——高端白酒批价走弱与餐饮客单价下行,反映的是同一件事:传统的社交性、炫耀性消费正在收缩。而新增的泡泡玛特、携程、华住对应的是年轻人悦己消费和大众出行需求的韧性。中国消费市场并非整体萎缩,而是正在发生一场深刻的消费分层,基金组合已顺势调整。
第三,五年期评估框架的诚实与局限。 管理人明确指出“short-term performance measurements are of limited relevance”,坚持用五年周期评判自身能力。这种立场在投资逻辑上是自洽的——成长股投资需要时间验证。但现实是,过去五年基金不仅未实现目标,而且落后基准3.4个百分点/年,说明存在策略与市场风格的系统性错配。调仓是否足以扭转这一趋势,仍需更长周期观察。
五、持仓全景:从投资组合明细看资产配置思路
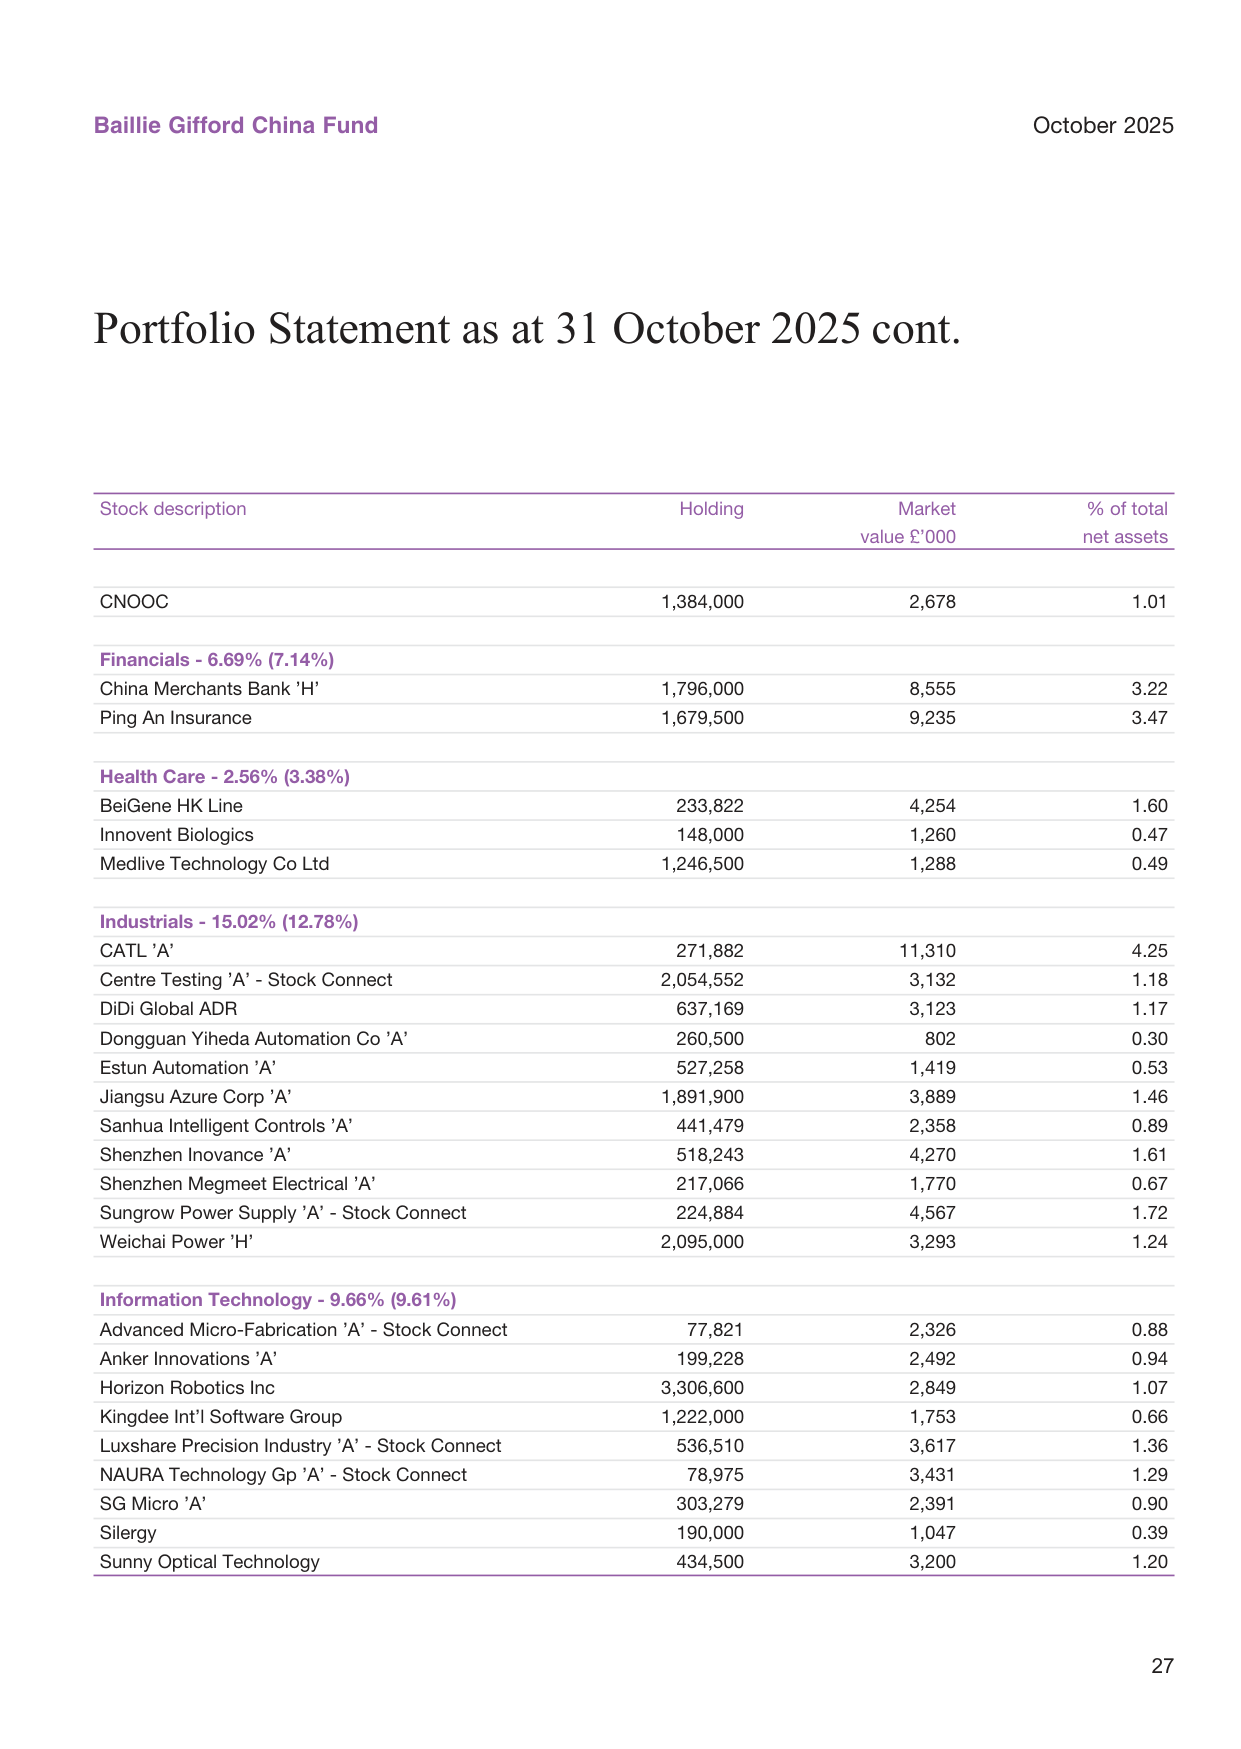
这份截至2025年10月31日的完整持仓明细,揭示了基金在半年内的实质调仓方向。仔细对比板块权重的变化,可以看到一个比"超配新经济"更精细的逻辑。
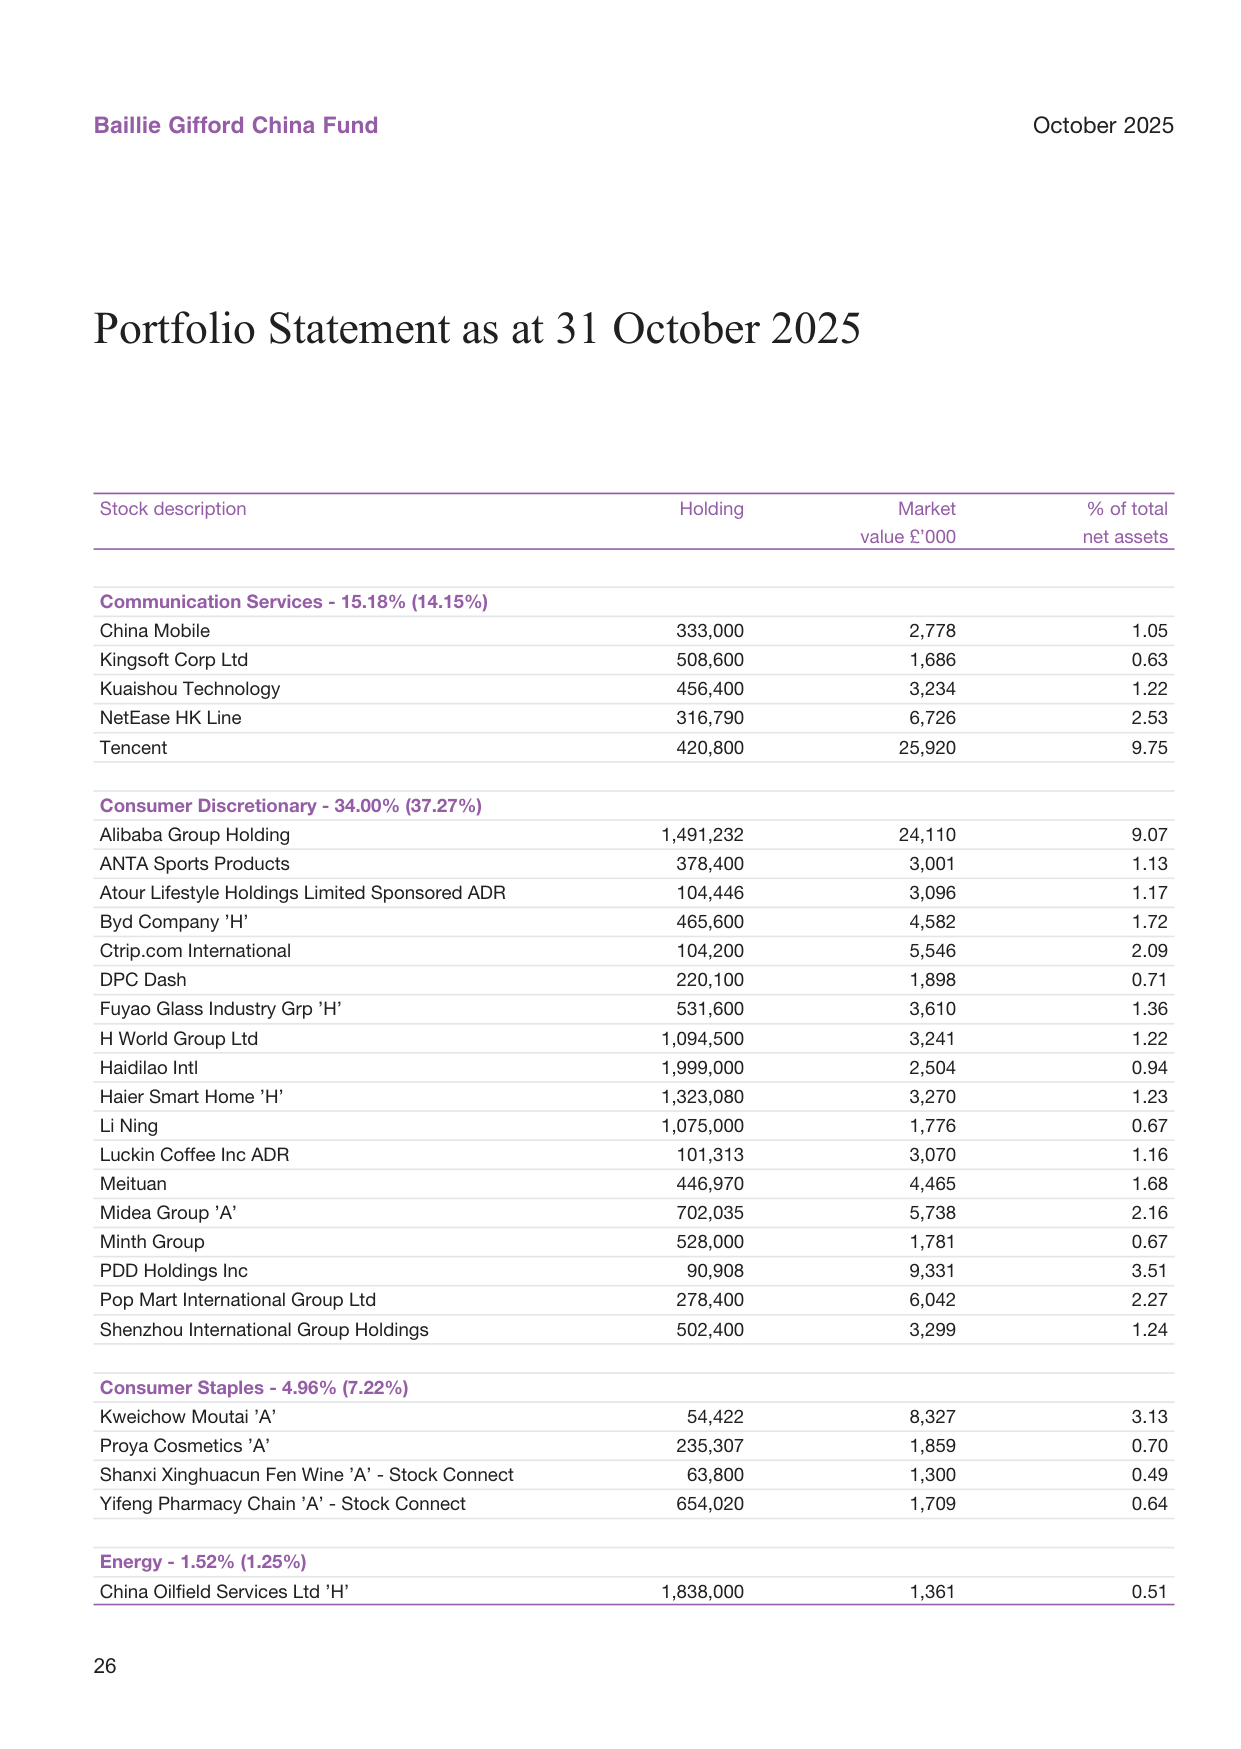
5.1 行业权重:资源与制造上台阶,消费权重明显让位
全球企业债评级迁移矩阵,显示2024年评级上调占上调次数的比例为35%
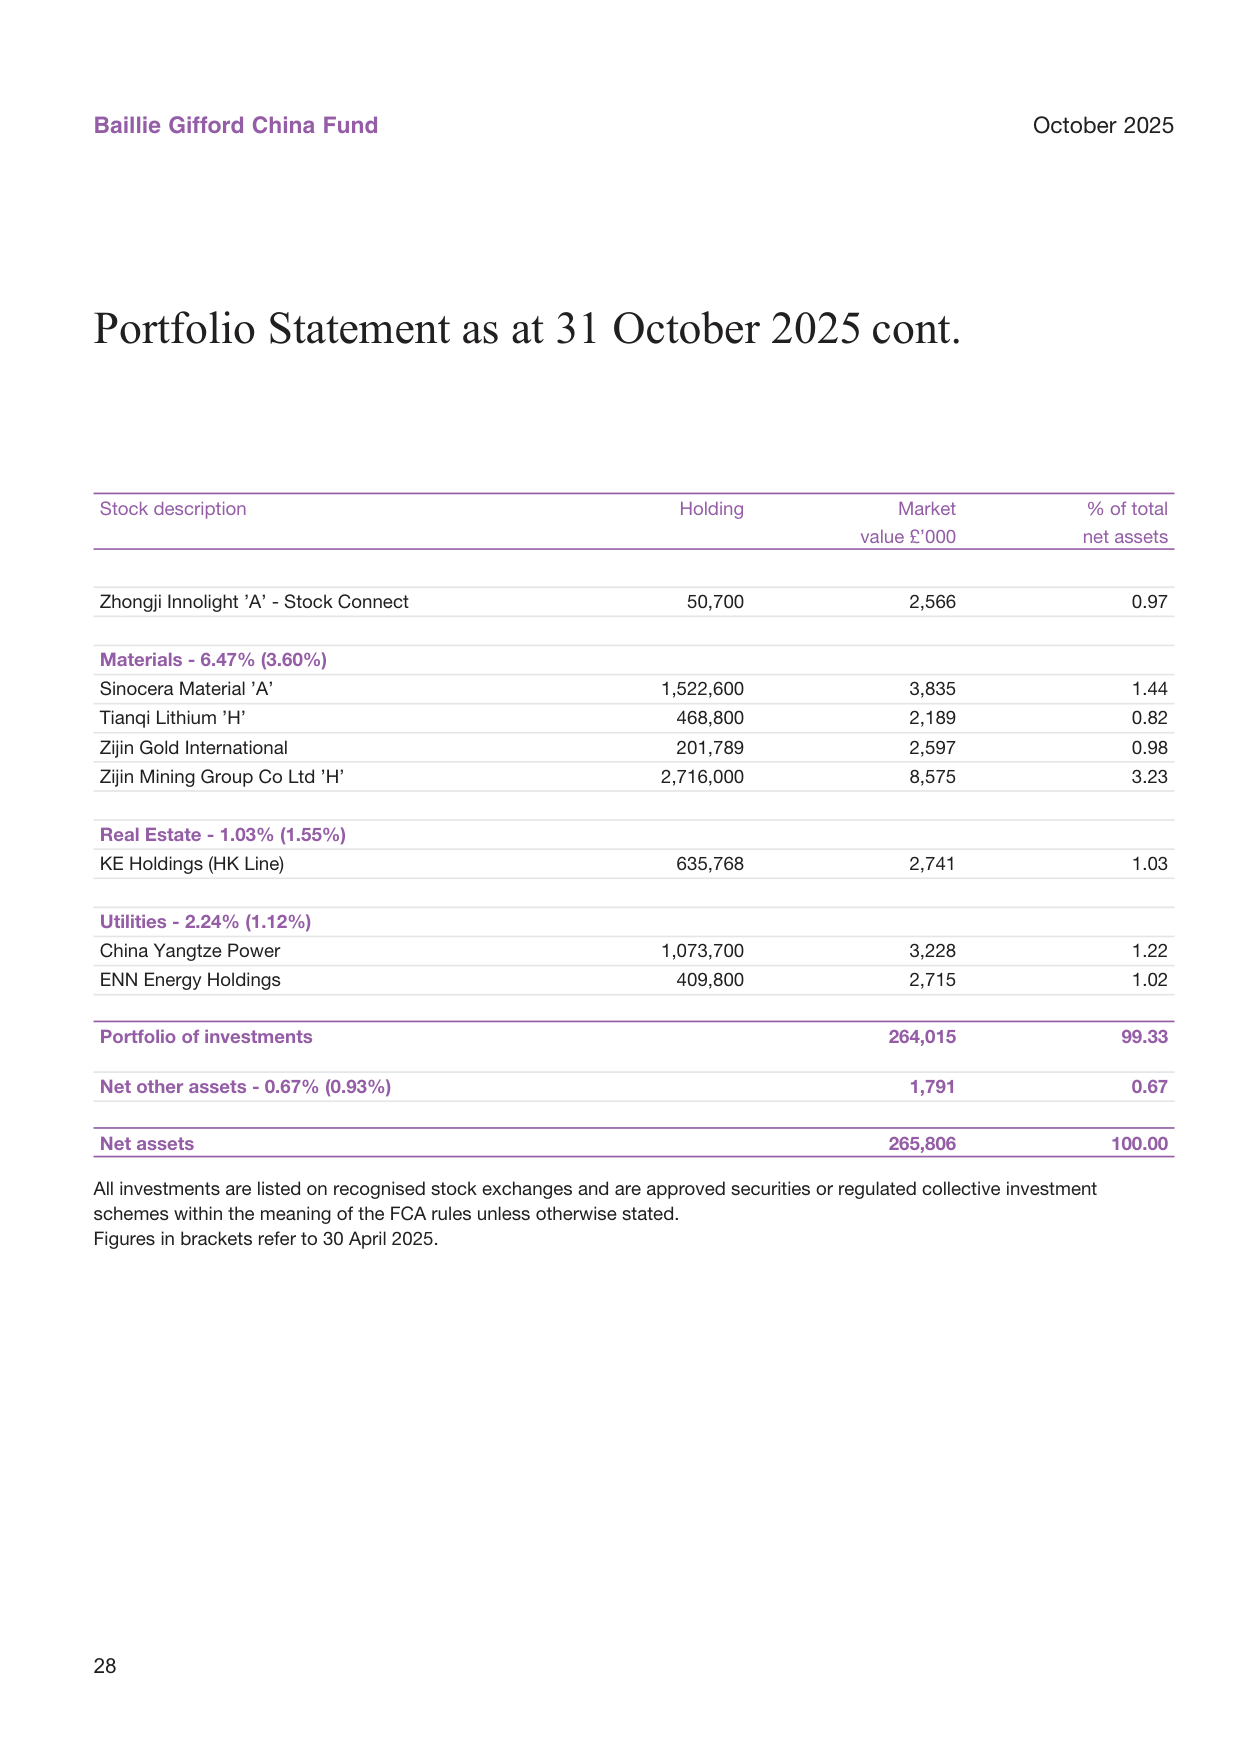
| 板块 | 31.10.25 权重 | 30.04.25 权重 | 变化(pp) |
|---|---|---|---|
| 材料 | 6.47% | 3.60% | +2.87 |
| 工业 | 15.02% | 12.78% | +2.24 |
| 公用事业 | 2.24% | 1.12% | +1.12 |
| 通信服务 | 15.18% | 14.15% | +1.03 |
| 信息技术 | 9.66% | 9.61% | +0.05 |
| 能源 | 1.52% | 1.25% | +0.27 |
| 金融 | 6.69% | 7.14% | -0.45 |
| 房地产 | 1.03% | 1.55% | -0.52 |
| 医疗保健 | 2.56% | 3.38% | -0.82 |
| 必需消费 | 4.96% | 7.22% | -2.26 |
| 非必需消费 | 34.00% | 37.27% | -3.27 |
全球并购交易额与首次公开募股(IPO)金额走势图,2024年并购交易额约3万亿美元
权重变化背后是两种力量的叠加:一是中国资产整体反弹带来的市值上升,二是基金经理主动的结构性调仓。材料板块权重接近翻倍,非必需消费和必需消费合计收缩5.53个百分点,是本轮调整最鲜明的特征。
5.2 材料板块的显著加仓:资源品成为新主线
材料板块从3.60%增至6.47%,在基金总资产同期增长21.9%的背景下,单纯价格上涨不足以解释这一变化,可以推断存在主动加仓。具体持仓结构一目了然:
| 证券 | 市值(£‘000) | 占净资产 |
|---|---|---|
| Zijin Mining Group ’H’ | 8,575 | 3.23% |
| Zijin Gold International | 2,597 | 0.98% |
| Sinocera Material ’A‘ | 3,835 | 1.44% |
| Tianqi Lithium ’H’ | 2,189 | 0.82% |
全球并购与IPO金额柱状图,并购金额从2021年的5.5万亿美元回落至2024年3.5万亿美元
紫金矿业及其分拆上市的紫金黄金国际合计达到4.21%,加上天齐锂业(锂)和三环集团(电子陶瓷材料),资源品从原先的边缘配置升格为核心持仓之一。这反映了基金经理对黄金、铜、锂等上游资源长期需求的判断:全球再工业化、AI算力基础设施的电力消耗、以及新能源产业链的扩张,都指向资源端的持续紧张。
5.3 工业板块:制造业升级的集聚地
工业板块(15.02%)已是仅次于非必需消费的第二大板块,且权重持续上升。持仓构成显示,基金在此板块布局的是中国制造业升级的多个细分环节:
标普500指数未来12个月市盈率(PE)走势图,当前18.5倍略高于25年历史均值17.5倍
| 公司 | 市值(£’000) | 占净资产 | 对应赛道 |
|---|---|---|---|
| CATL ’A’ | 11,310 | 4.25% | 动力电池/储能 |
| Sungrow Power Supply ’A‘ | 4,567 | 1.72% | 光伏逆变器/储能 |
| Shenzhen Inovance ’A’ | 4,270 | 1.61% | 工业自动化/新能源车电控 |
| Jiangsu Azure Corp ’A’ | 3,889 | 1.46% | 智能制造装备 |
| DiDi Global ADR | 3,123 | 1.17% | 出行平台 |
| Weichai Power ’H‘ | 3,293 | 1.24% | 重卡/氢能发动机 |
| Centre Testing ’A‘ | 3,132 | 1.18% | 第三方检测 |
| Sanhua Intelligent Controls ’A’ | 2,358 | 0.89% | 热管理 |
| Shenzhen Megmeet Electrical ’A’ | 1,770 | 0.67% | 电力电子 |
| Estun Automation ’A‘ | 1,419 | 0.53% | 工业机器人 |
| Dongguan Yiheda Automation ’A’ | 802 | 0.30% | 自动化零部件 |
自动化(汇川、埃斯顿、怡合达)、新能源设备(CATL、阳光电源)、高端制造(潍柴、三花)的密度很高。工业板块的含金量不在于单一重仓股,而在于它对"中国制造业升级"这一长期主题的系统性覆盖,且比半导体板块暴露更大、更分散。
5.4 必需消费收缩:白酒之外的再平衡
MSCI世界指数相对回报率与美国10年期国债收益率比较图,股票相对回报率为4.5%
必需消费板块权重从7.22%降至4.96%,是占比跌幅第二大的板块。具体来看:
- Kweichow Moutai仍为第一大必需消费持仓(3.13%),但整个板块比重下降;
- 山西汾酒仅0.49%、珀莱雅0.70%,规模都很小;
- 对比消费升级更直接的Pop Mart(泡泡玛特,2.27%)、华住集团(1.22%)、亚朵(1.17%)、瑞幸(1.16%)等,基金显然在消费内部从"白酒/传统零售"转向"体验型消费/服务消费"。
H World、Atour、DPC Dash、Haidilao这些酒店、餐饮、民宿相关持仓合计约4.26%,是比白酒更贴近中国本地消费复苏的标的。
5.5 前十大持仓:双巨头超配、集中度约44%
美国、欧洲、日本股市盈利修正比率(ERR)走势图,欧洲ERR从-0.3回升至0.1
| 排名 | 证券 | 行业分类 | 市值(£‘000) | 占净资产 |
|---|---|---|---|---|
| 1 | Tencent | 通信服务 | 25,920 | 9.75% |
| 2 | Alibaba Group | 非必需消费 | 24,110 | 9.07% |
| 3 | CATL ’A’ | 工业 | 11,310 | 4.25% |
| 4 | PDD Holdings | 非必需消费 | 9,331 | 3.51% |
| 5 | Ping An Insurance | 金融 | 9,235 | 3.47% |
| 6 | Zijin Mining ’H’ | 材料 | 8,575 | 3.23% |
| 7 | China Merchants Bank ’H’ | 金融 | 8,555 | 3.22% |
| 8 | Kweichow Moutai ’A‘ | 必需消费 | 8,327 | 3.13% |
| 9 | Pop Mart International | 非必需消费 | 6,042 | 2.27% |
| 10 | Midea Group ’A’ | 非必需消费 | 5,738 | 2.16% |
全球股票市场资金流入流出图,2024年累计流入约5000亿美元
前十大持仓合计约44.1%,集中度维持高位。腾讯与阿里两家合计占净资产18.82%,是中国互联网双寡头的超配表达。值得关注的是,前十大门槛已降至2.16%,较过往明显抬升,说明组合在集中度提升的同时,也兼顾了更多细分赛道的布局。
5.6 三条市场路径:A股、港股、ADR并行
基金通过三种市场工具布局中国资产,路径侧重各有不同:
| 路径 | 代表持仓 | 合计占比估算 |
|---|---|---|
| 港股(H股/港股通) | Tencent、Alibaba、Meituan、BYD、Ping An、Zijin、CMB、NetEase | 约55% |
| A股(Stock Connect) | CATL、Midea、Kweichow Moutai、Zhongji Innolight、NAURA、Luxshare | 约20% |
| 美股ADR | PDD、DiDi、Luckin Coffee、Atour | 约6% |
全球太阳能、风能装机容量增长图,2024年新增装机量达500吉瓦
A股路径中,半导体(NAURA 1.29%、Advanced Micro-Fabrication 0.88%、SG Micro 0.90%、Zhongji Innolight 0.97%)和新能源(CATL、阳光电源、汇川)是主要投向。基金善用互联互通机制,同时保留ADR渠道参与中概股。三条路径合计,基金对人民币资产的实际暴露远高于其以英镑计价的账面价值。
5.7 资金流动的背离:业绩涨、赎回仍在
半年度的资金流数据值得细看:
| 指标 | 2025年6个月(£‘000) | 2024年6个月(£’000) | 变化 |
|---|---|---|---|
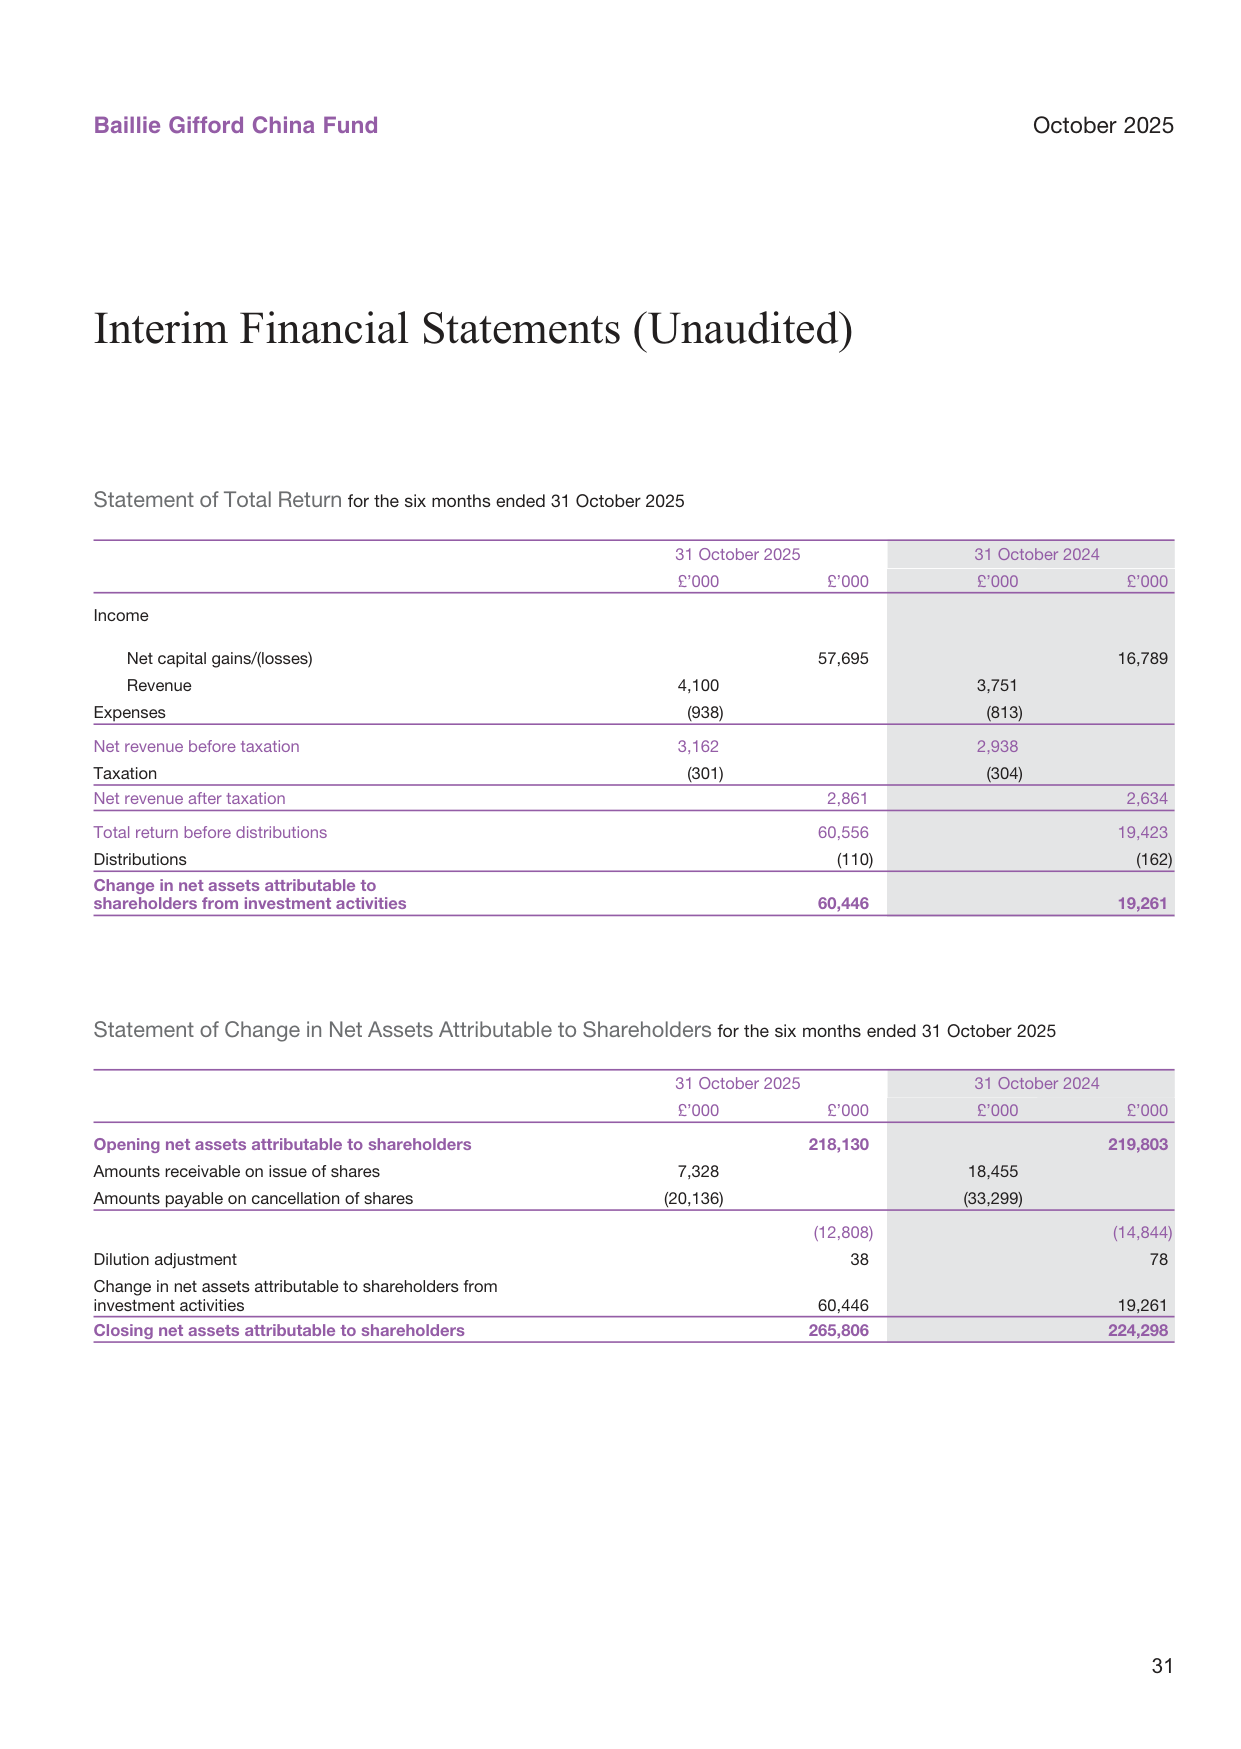
| 申购 | 7,328 | 18,455 | -60.3% |
| 赎回 | -20,136 | -33,299 | -39.5% |
| 净申购/赎回 | -12,808 | -14,844 | 收窄13.7% |
| 投资活动贡献 | +60,446 | +19,261 | +213.8% |
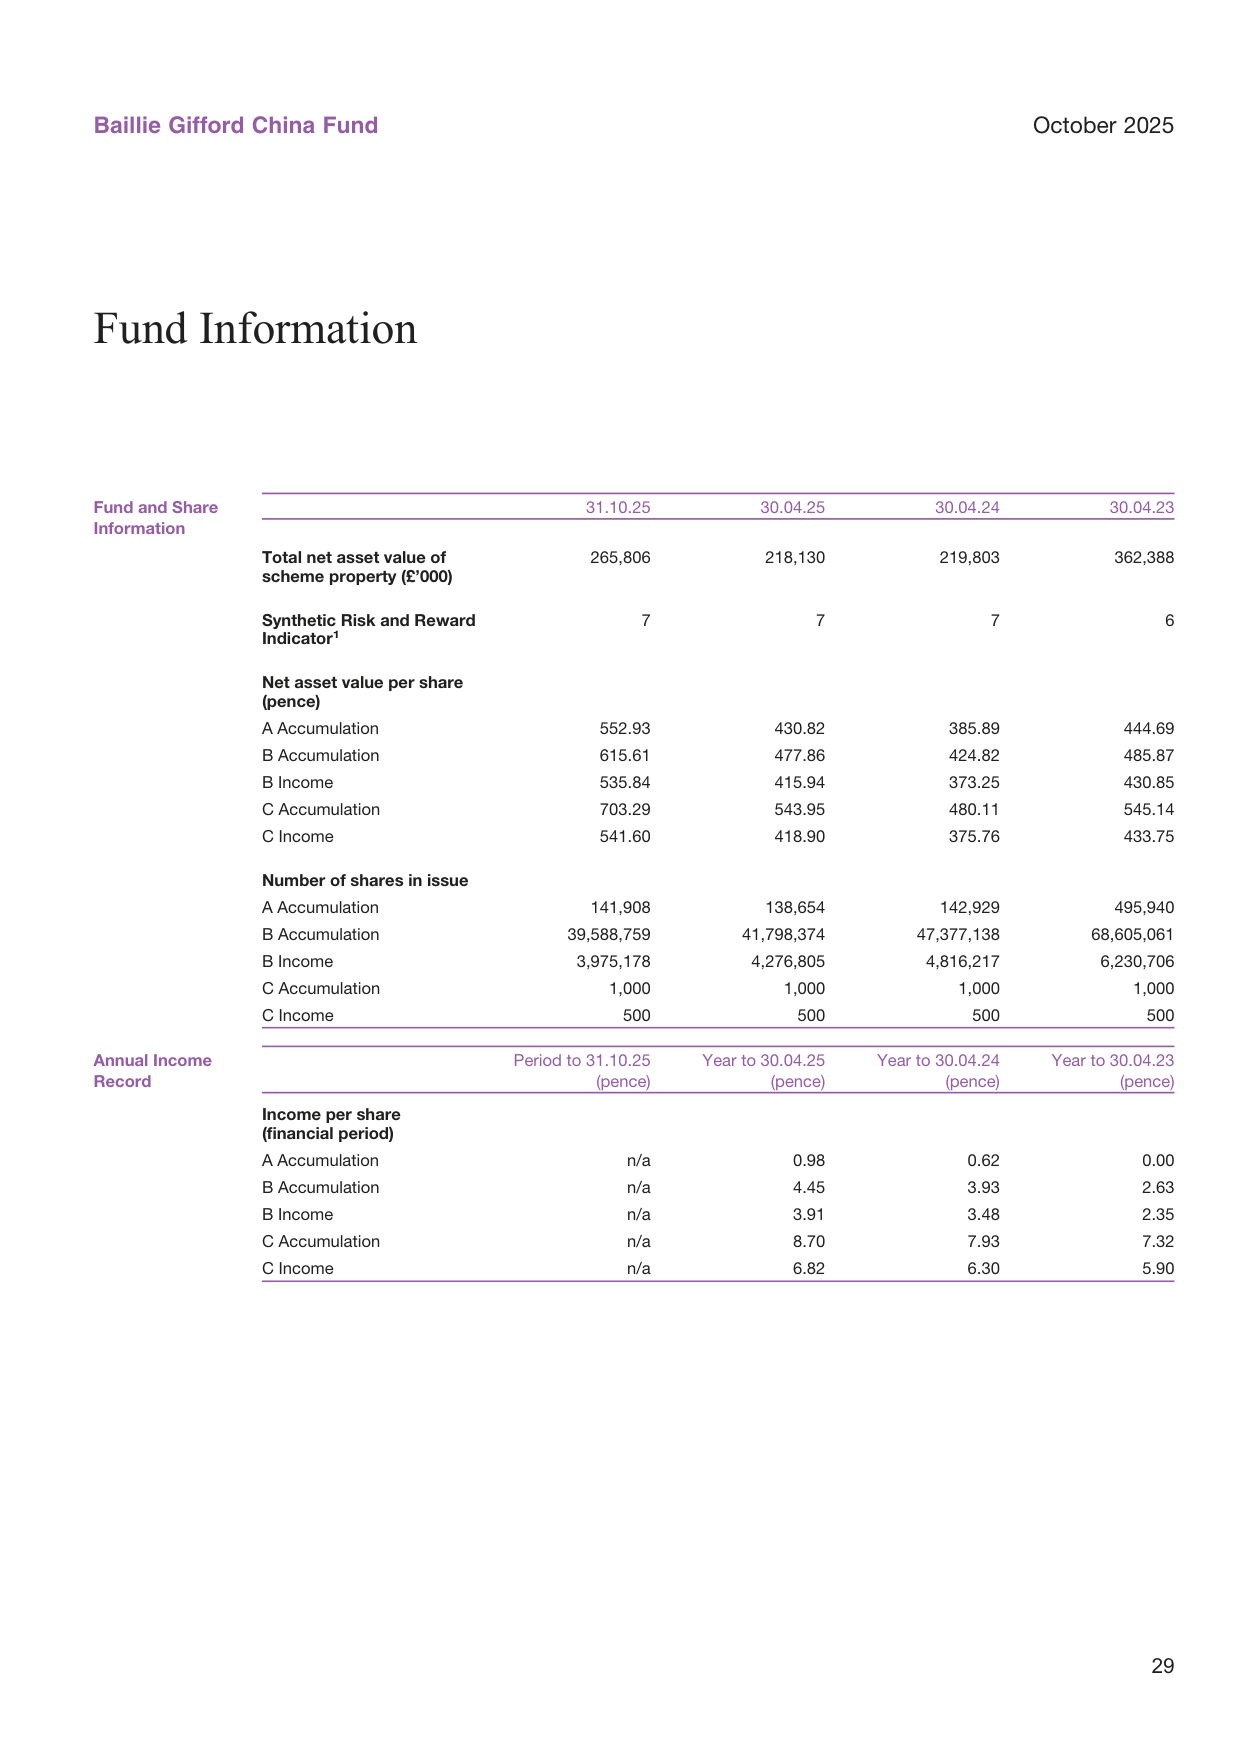
| 期末净资产 | 265,806 | 224,298 | +18.5% |
AI相关行业资本开支逐年增长图,2024年达2500亿美元,预计2025年增至3000亿美元
这里有两个关键信息:
1. 净赎回连续两个半年期存在,但速度放缓:2025年下半年的净流出为1,280万英镑,同比收窄约13.7%。份额数据显示,B类份额减少约251万份,而A类份额增加约3,254份,说明机构/批发渠道的赎回与零售端的申购并存。
2. 基金规模的扩张完全由业绩驱动:期内投资活动贡献6,040万英镑,远超净赎回的1,280万英镑,推动净资产从2.18亿英镑升至2.66亿英镑。这也意味着,市场如果出现调整,净值回撤仍可能触发新一轮赎回潮,规模与净值之间的负反馈风险尚未完全解除。
结合历史数据可以看得更清楚:
全球半导体销售额走势图,从2023年的5000亿美元增至2024年的5800亿美元
| 时点 | 净资产(£mn) | B类累计份额净值(p) |
|---|---|---|
| 2023年4月 | 362.4 | 485.87 |
| 2024年4月 | 219.8 | 424.82 |
| 2025年4月 | 218.1 | 477.86 |
| 2025年10月 | 265.8 | 615.61 |
从2023年4月到2024年4月,净资产缩水39.3%,远超净值跌幅(-12.6%),说明赎回是规模缩水的主因;2024-2025年净值回升12.5%,但规模持平,赎回仍在吞噬涨幅;直到2025年10月,净值大涨28.8%,规模才显著回升。这是一个典型的"净值先行、资金滞后"的周期。
5.8 财务结构:资本利得独大,收入微薄
| 科目 | 2025年6个月(£‘000) | 2024年6个月(£’000) | 同比 |
|---|---|---|---|
| 净资本利得 | 57,695 | 16,789 | +243.6% |
| 投资收入 | 4,100 | 3,751 | +9.3% |
| 费用 | -938 | -813 | +15.4% |
| 税项 | -301 | -304 | -1.0% |
| 净收入 | 2,861 | 2,634 | +8.6% |
| 总回报 | 60,556 | 19,423 | +211.8% |
美元指数(DXY)与新兴市场股市表现对比图,美元走弱时新兴市场上涨
资本利得占总回报的95.3%,收入贡献仅4.7%。期内分配仅11万英镑,几乎全部收益用于再投资。这与基金"长期增长"的定位完全一致,但也意味着基金对估值波动高度敏感。
费用增长15.4%,略快于收入增长9.3%。虽然幅度不大,但在基金规模扩张的基础上,费率杠杆效应值得持续观察。
5.9 份额结构与费率:三档并行的客户分层
FOMC点阵图显示2025年底联邦基金利率中位数预计为3.9%
| 份额类别 | 31.10.25 份额数 | 31.10.25 净值(p) | 半年增幅 | 持续费率 |
|---|---|---|---|---|
| A Accumulation | 141,908 | 552.93 | +28.3% | 1.53% |
| B Accumulation | 39,588,759 | 615.61 | +28.8% | 0.78% |
| B Income | 3,975,178 | 535.84 | +28.8% | 0.78% |
| C Accumulation | 1,000 | 703.29 | +29.3% | 0.06% |
| C Income | 500 | 541.60 | +29.3% | 0.06% |
C类份额费率仅0.06%,且份额极少(A/C类合计1,500份),明显是管理人或特定种子投资者的跟投份额,也侧面印证了基金经理与持有人利益一致。B类份额是最主力的零售/批发份额,净值增幅略低于C类,主要是因为费率差异的复利效应。
SRRI风险等级维持7(最高),叠加该基金过去三年的净值振幅(B类从2023年最高631p到2024年最低370p,波幅超40%),这是典型的"高波动、高弹性、长周期"配置型品种,适合作为组合中的卫星仓位而非底仓。
5.10 小结:组合再平衡的三重逻辑
布伦特原油价格从2022年的100美元/桶回落至当前80美元/桶,天然气价格从6美元/百万英热下降至2.5美元
1. 上游化:增加黄金/铜/锂等资源品对冲,为组合增加抗通胀和地缘风险缓冲;
2. 高端制造化:工业板块加码自动化、新能源设备,押注中国制造业全球竞争力的持续提升;
3. 消费精致化:削减白酒、传统零售,转向新消费体验(泡泡玛特、亚朵、瑞幸),捕捉年轻世代消费主力的结构性机会。
在资金流层面,基金尚处在"业绩驱动修复、资金尚未回流"的阶段。如果2025年下半年的中国资产行情延续,净赎回的收窄趋势有可能转为净流入,届时基金规模与业绩的正反馈将得到强化;反之,高集中度和最高风险等级也意味着回撤时波动会同样剧烈。
六、基准、目标与现实的“不可能三角”
1. 目标回报的复利陷阱:一个被低估的技术细节
报告中有一行容易被投资者忽视的脚注:"The target return outperformance is compounded daily therefore the Index return plus the outperformance will not equal the target return." 这行小字内含着一个苛刻的结构——每日复利意味着基准指数的日内波动会被放大进目标回报的计算中。在数学上,年化超额1.5%的目标,若基准波幅较大,实际累积目标会高于简单的“指数+1.5%”线性相加。
美国失业率在3.5%的低位附近波动,初请失业金人数维持在21万/周
以五年实际数据验证:MSCI Pacific Index 年化9.9%,简单加上1.5%应得11.4%;但基金披露的目标回报为11.5%——这0.1%的差值,正是每日复利对基准波动率的惩罚。反观基金自身,五年年化仅0.2%,距离目标的差距不是9.7个百分点,而是11.3个百分点。这一细节背后,折射的是一个更深层的问题:在波动率很高的亚洲市场中,以“每日复利”方式要求的超额回报,事实上给主动基金经理设定了一个更高的隐含难度,因为基准自身的波动被复利机制转化为额外的负凸性惩罚。
2. 价值压过成长的日本市场:风格错位的机制分析
过去六个月日本市场出现了一个极具符号意义的时刻:TOPIX 突破1989年泡沫峰值。但这一历史性突破的成色,需要用风格与广度来检验。
报告承认,本轮上涨由两大力量驱动——AI相关半导体股和传统价值股。而 TOPIX Value 跑赢 TOPIX Growth,对一向坚持成长风格的 Baillie Gifford 而言,是双重的逆风:
- 第一重:半导体领域的涨幅高度集中于个别AI受益股(如SoftBank),而非半导体整体;传统芯片公司(电脑、手机、汽车用芯片)并未同涨。这意味着即使“科技”这一标签也高度内部分化,无法通过板块配置获取beta。
- 第二重:日本正在经历从“通缩型成长”向“通胀型价值”的范式切换。在通缩时代,稀缺的成长性会得到极致溢价;而当通胀回归、利率正常化后,估值折价的“价值股”获得了盈利上修的顺风。这正是日本市场结构性转折的典型形态。
全球CPI同比通货膨胀率走势图,从2022年的9.5%峰值下降至2024年的4.5%
对成长投资者而言,这构成了一个悖论:日本正从“失去的三十年”走向“正常的三十年”,而正常化恰恰意味着成长股的稀缺性溢价被系统性压缩。基金在这个转折点上选择了坚守成长风格,实际上是选择了逆向周期。
3. AI集中度的双面镜:SoftBank 作为单一风险的量化思考
报告将SoftBank列为贡献最大的持仓,理由高度集中于AI叙事:90%持股的 Arm、以及一笔 significant holding in OpenAI。基金经理9月与CFO的会面强化了对公司战略定位的信念。
但换个角度看,SoftBank 的股价表现已经从“投资组合中的优质标的”异化为“AI主题的杠杆化代理”。其市值变动日益脱离自身运营基本面,转而跟随 Arm 的业绩波动、OpenAI 的融资估值变化以及市场对AI资本开支周期的情绪摆动。Baillie Gifford 持有 SoftBank,本质上等同于以折价方式持有AI基础设施的期权组合——这既是超额收益的来源,也是潜在回撤的放大器。
报告中提到“target return”是五年维度,而AI资本开支的能否维持五年高增长,恰恰是市场分歧的核心。若AI叙事一旦转冷,SoftBank 的估值修复可能比上行更快。基金用一个高beta的AI全权代理去实现一个抗周期的五年目标,在组合构建层面存在内在矛盾。
4. 新增持仓的统一逻辑:逆周期 + 结构性拐点
全球债务占GDP比例从2020年256%的高位下降至2024年的238%
六个月内新增的三笔持仓,看似行业分散(软件、化工材料、国防工业),但本质上是同一个选股模板的变体:
| 新增持仓 | 行业 | 共性特征 | 隐含的周期判断 |
|---|---|---|---|
| Money Forward | 会计软件SaaS | 会计师渠道的粘性壁垒,中小企业数字化渗透率低 | 日本IT投资长周期上行 |
| Shin-Etsu Chemical | 半导体硅片+氯乙烯 | 全球硅片寡头地位稳固,PVC业务提供周期对冲 | 半导体周期见底、AI硅片需求扩张 |
| Kawasaki Heavy Industries | 综合机械+国防 | 日本防卫预算持续扩张的结构性受益者 | 国防开支永续增长的新常态 |
这三笔买入共同传递的信号是:基金并不认为市场会继续单边由价值主导,而是在为“盈利从周期股向结构性成长股扩散”的下一个阶段提前布仓。 Kawasaki Heavy Industries 尤其值得注意——它既非纯正成长股,也非典型价值股;日本的国防工业逻辑是“政策驱动的多年扩张”,与基金持有的消费类、科技类成长股形成互补。这说明投资经理在风格纪律之外,正在策略性地拓宽“成长”的定义边界。
5. 清仓行为的哲学审计:从“失去信念”到“失去机会成本”
全球央行黄金储备逐年增加图,2024年新增储备1000吨
完整的五笔清仓——Technopro、Treasury Wine Estates、LY Corp、James Hardie、Kobe Bussan——可以拆解为两种退出逻辑:
- 事件性退出:Technopro 因私有化要约而退出,属于非自主决策的被动退出。
- 信念性退出:另外四笔均以“loss of conviction”概括,但诱因各异。Treasury Wine Estates 是中国关税与消费疲弱双重冲击下逻辑受损;LY Corp 则是日本互联网广告格局在AI检索冲击下的护城河侵蚀;James Hardie 面临美国地产周期的不确定性;Kobe Bussan 则与 Cosmos Pharmaceutical 形成了同板块内的“优胜劣汰”。
两笔日本折扣零售股——Cosmos 和 Kobe Bussan——同被持有,然结果截然不同:Cosmos 在短期财报走弱后仍被坚定持有,理由是“rollout story intact”;Kobe Bussan 则因失去信念被清仓。这组对比揭示了基金在个股层面的精细化区分:同样是增长放缓,如果长期开店空间与竞争格局依然清晰,短期的三至六个月数据波动可以被容忍;如果门店扩张故事本身已丧失想象空间,则果断止损。 这并非两种互相矛盾的标准,而是同一套长期资本周期框架下对不同成长曲线位置的判断。
6. IDP Education:政策周期底部的逆向下注
IDP Education 是本期报告中处理得最为细致的持仓案例。其股价暴跌并非经营失误,而是核心市场移民政策的集体性收紧——澳大利亚、加拿大、英国同时限制国际学生签证,对IDP的“学生安置+英语测试”双主业形成叠加冲击。
报告中列出的看多逻辑有三:市占率提升空间、成本削减计划、以及重新进入中国IELTS考试市场的期权价值。但更值得玩味的是管理层那句“will take necessary actions to reduce its cost base”——暗示公司正以削减成本应对周期低谷,而非仅仅被动等待政策反转。这种“主动瘦身+等待周期”的组合,正是困境反转投资中最具吸引力的形态。当然,中国的英语考试市场竞争格局早已不是IDP当年退出时的模样,这一“substantial opportunity”的兑现度需要打问号。
美国家庭债务偿付率从2022年的9.8%上升至2024年的10.4%
7. 托管风险之外:一份“零对冲”的真诚披露
风险提示部分坦诚指出了托管人破产、全球性灾难、军事冲突和政策变动等尾部风险,并在Risk and Reward Profile中承认“a fund in any rank can lose you your investment”。这种直白披露,与基金90%股票仓位、无衍生品对冲的绝对多仓结构互为印证。
真正需要注意的,不是这些宏观风险本身,而是组合内部的相关性。基金的前沿持仓集中于日本(SoftBank、SBI Holdings、Cosmos、Money Forward、Kawasaki),且成长风格高度一致。在“日本利率正常化”和“价值持续压制成长”的状态下,组合内部的分散度可能远低于地域表面显示的多样性。五年的0.2%年化回报,不仅是业绩问题,更是对组合韧性的一次警示。
小结:本期的报告文本在承认短期失利的同时,释放了一个更值得玩味的信号——基金并未因五年的相对落后而转向防御或降仓,而是在加大逆周期布局的力度。新增持仓均指向日本国内的结构性扩张方向(软件渗透、国防开支、AI硅片),暗示投资经理对日本市场的长期判断依然乐观。然而,SoftBank 单一持仓的集中度风险、价值/成长风格轮动的不可预测性,以及每日复利目标的技术性惩罚,共同构成了一个无法回避的问题:即便五年期的判断最终正确,投资者是否有足够的耐心和资本等到那一刻? 这或许是这份文本留给读者最深层的追问。
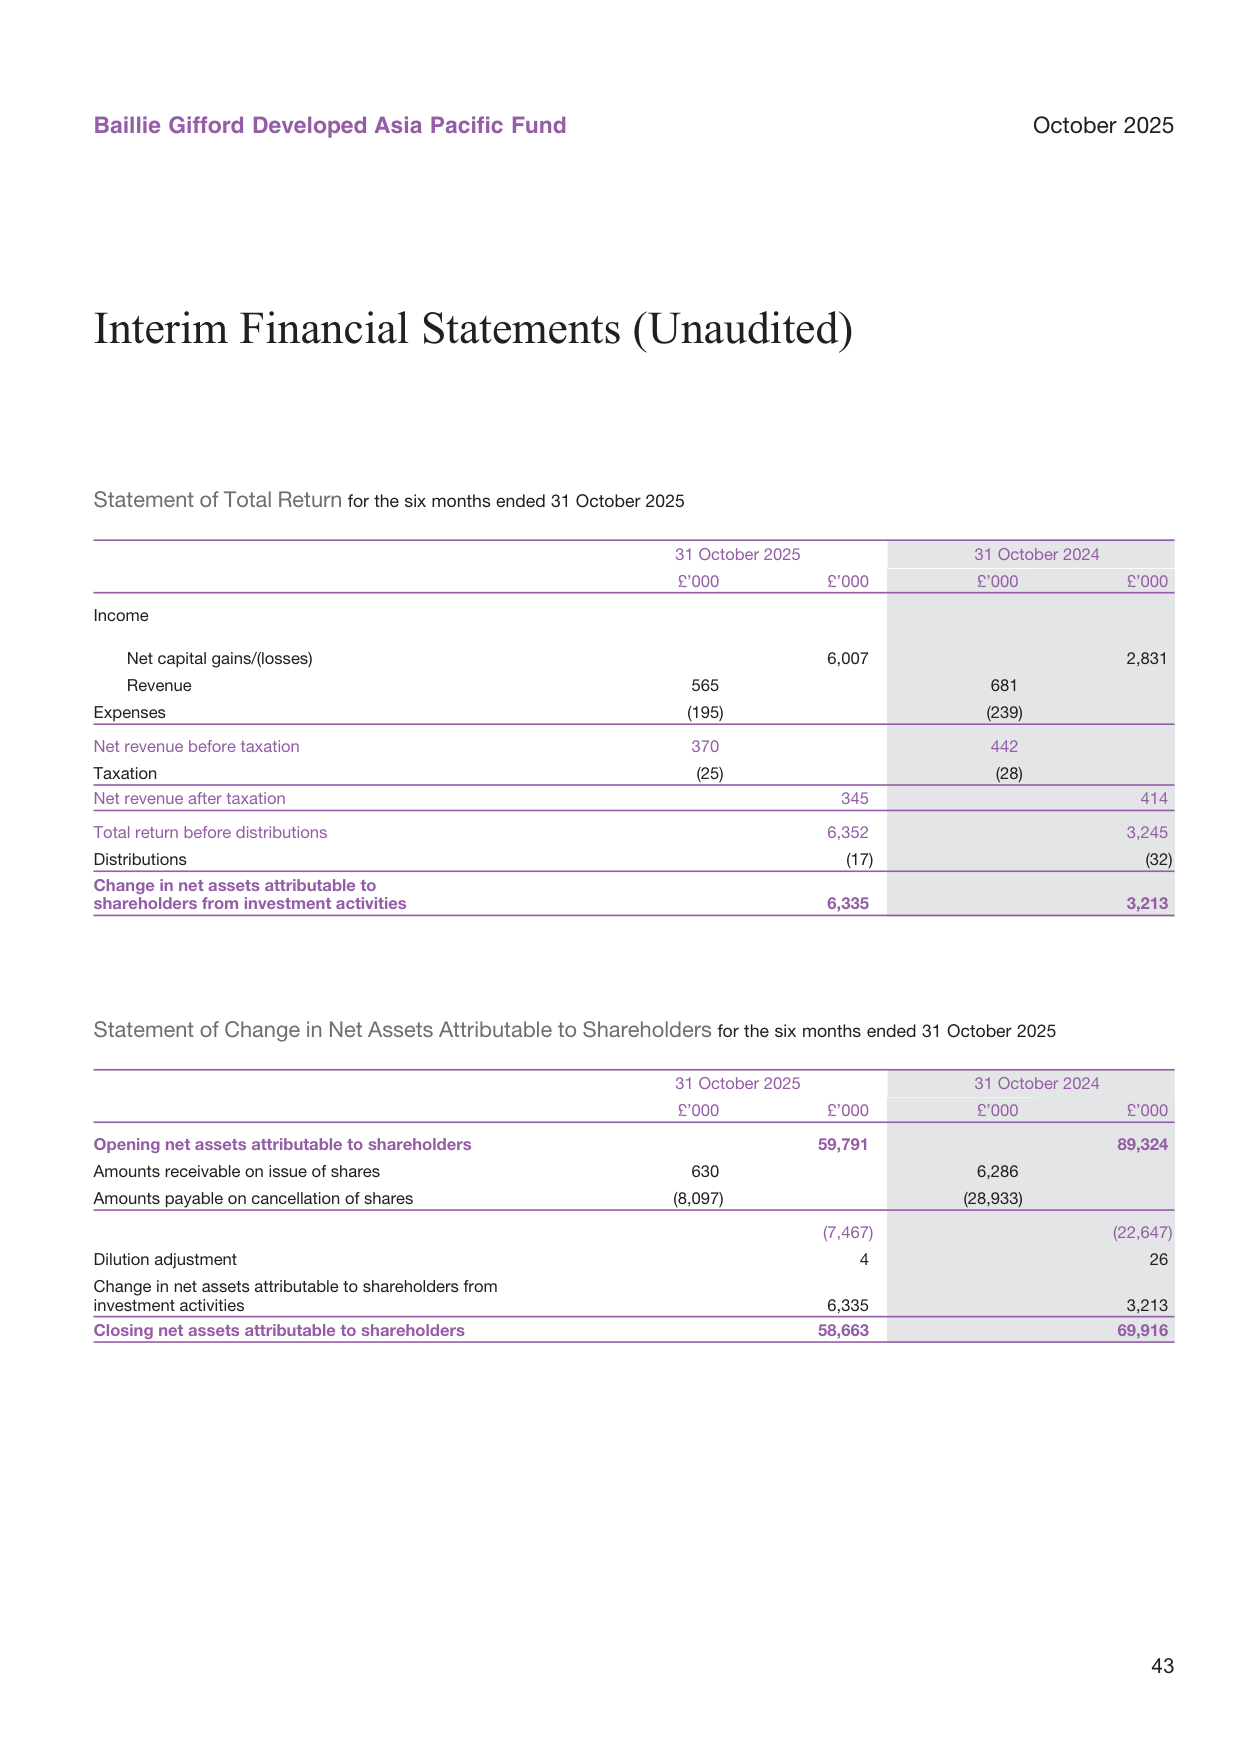
本期新増分析:持仓结构、资金流向与成本效率的深层信号
一、前十大持仓的“双重背离”特征
美国企业利润占GDP比例从2022年的12.0%下降至2024年的11.5%
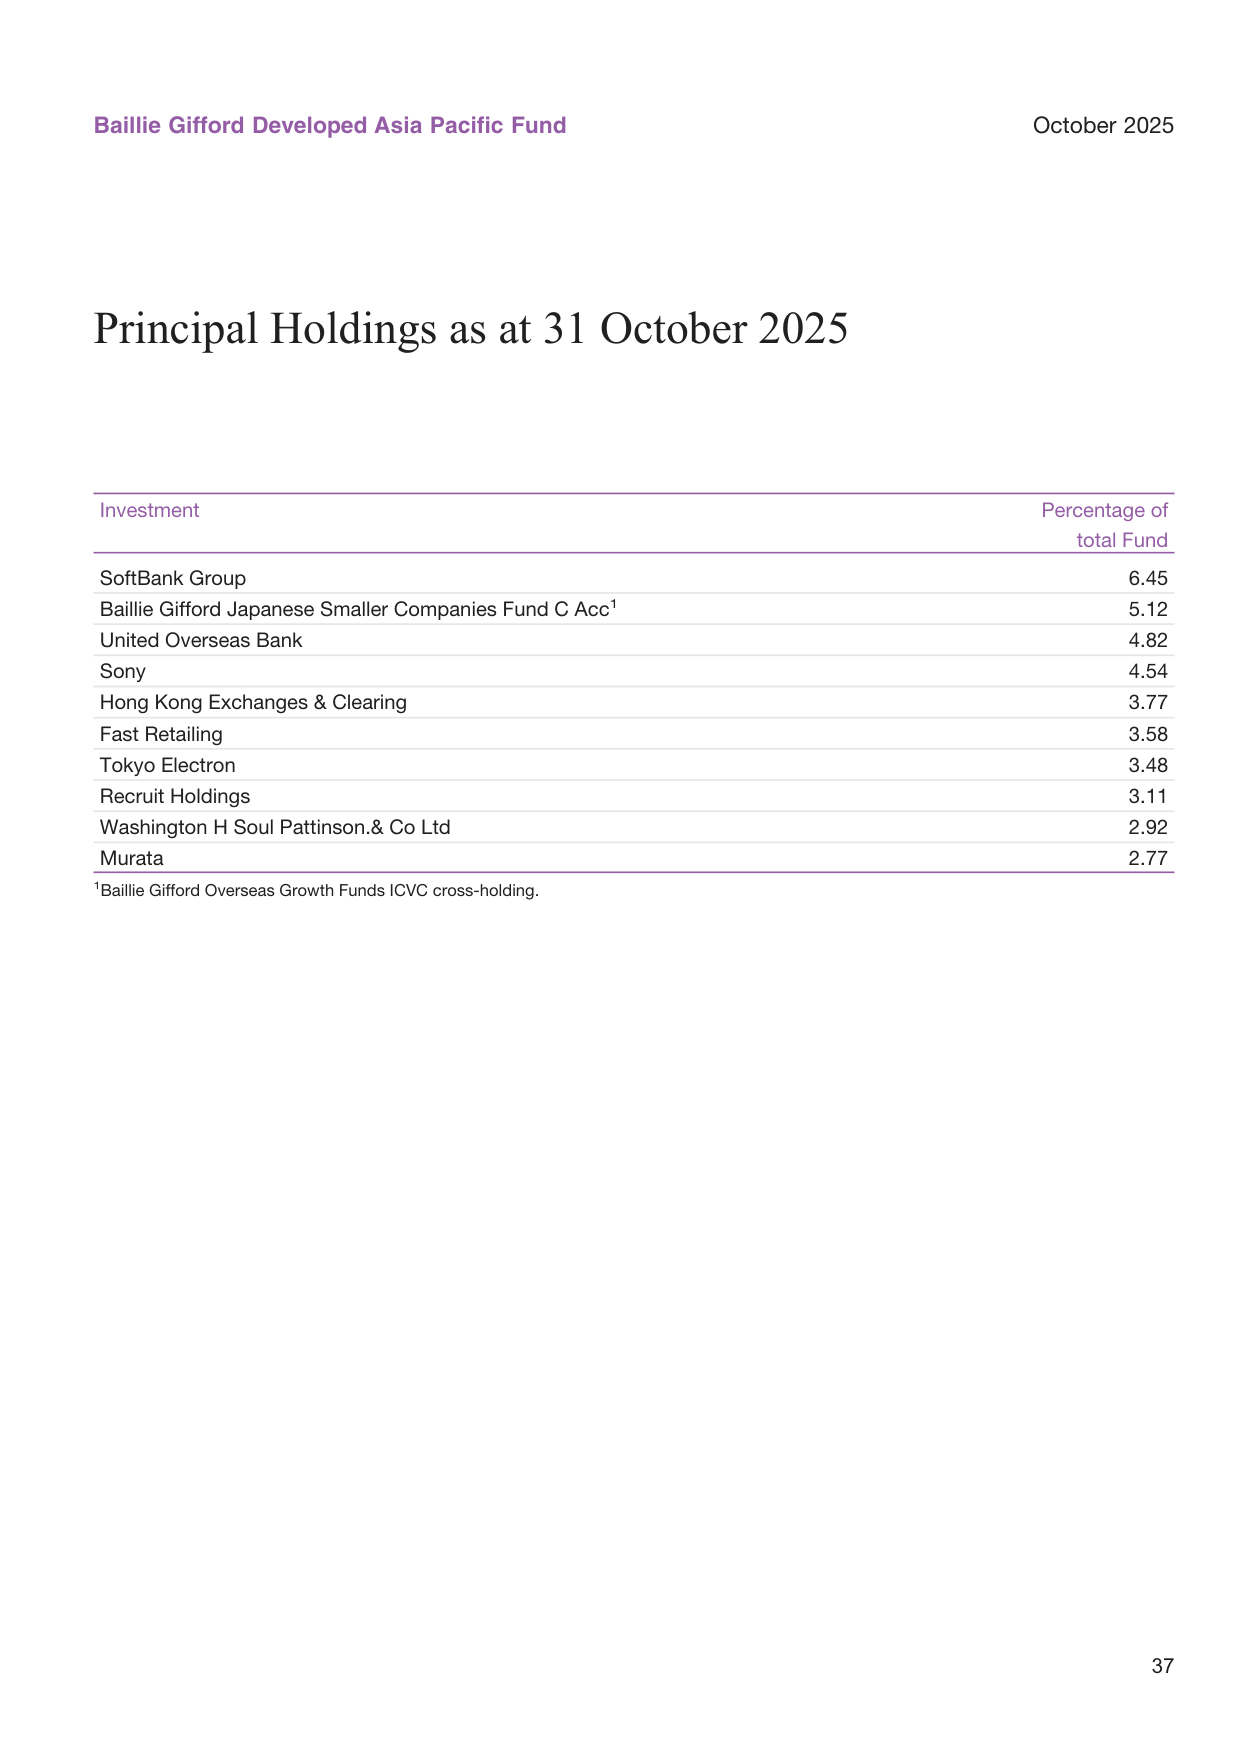
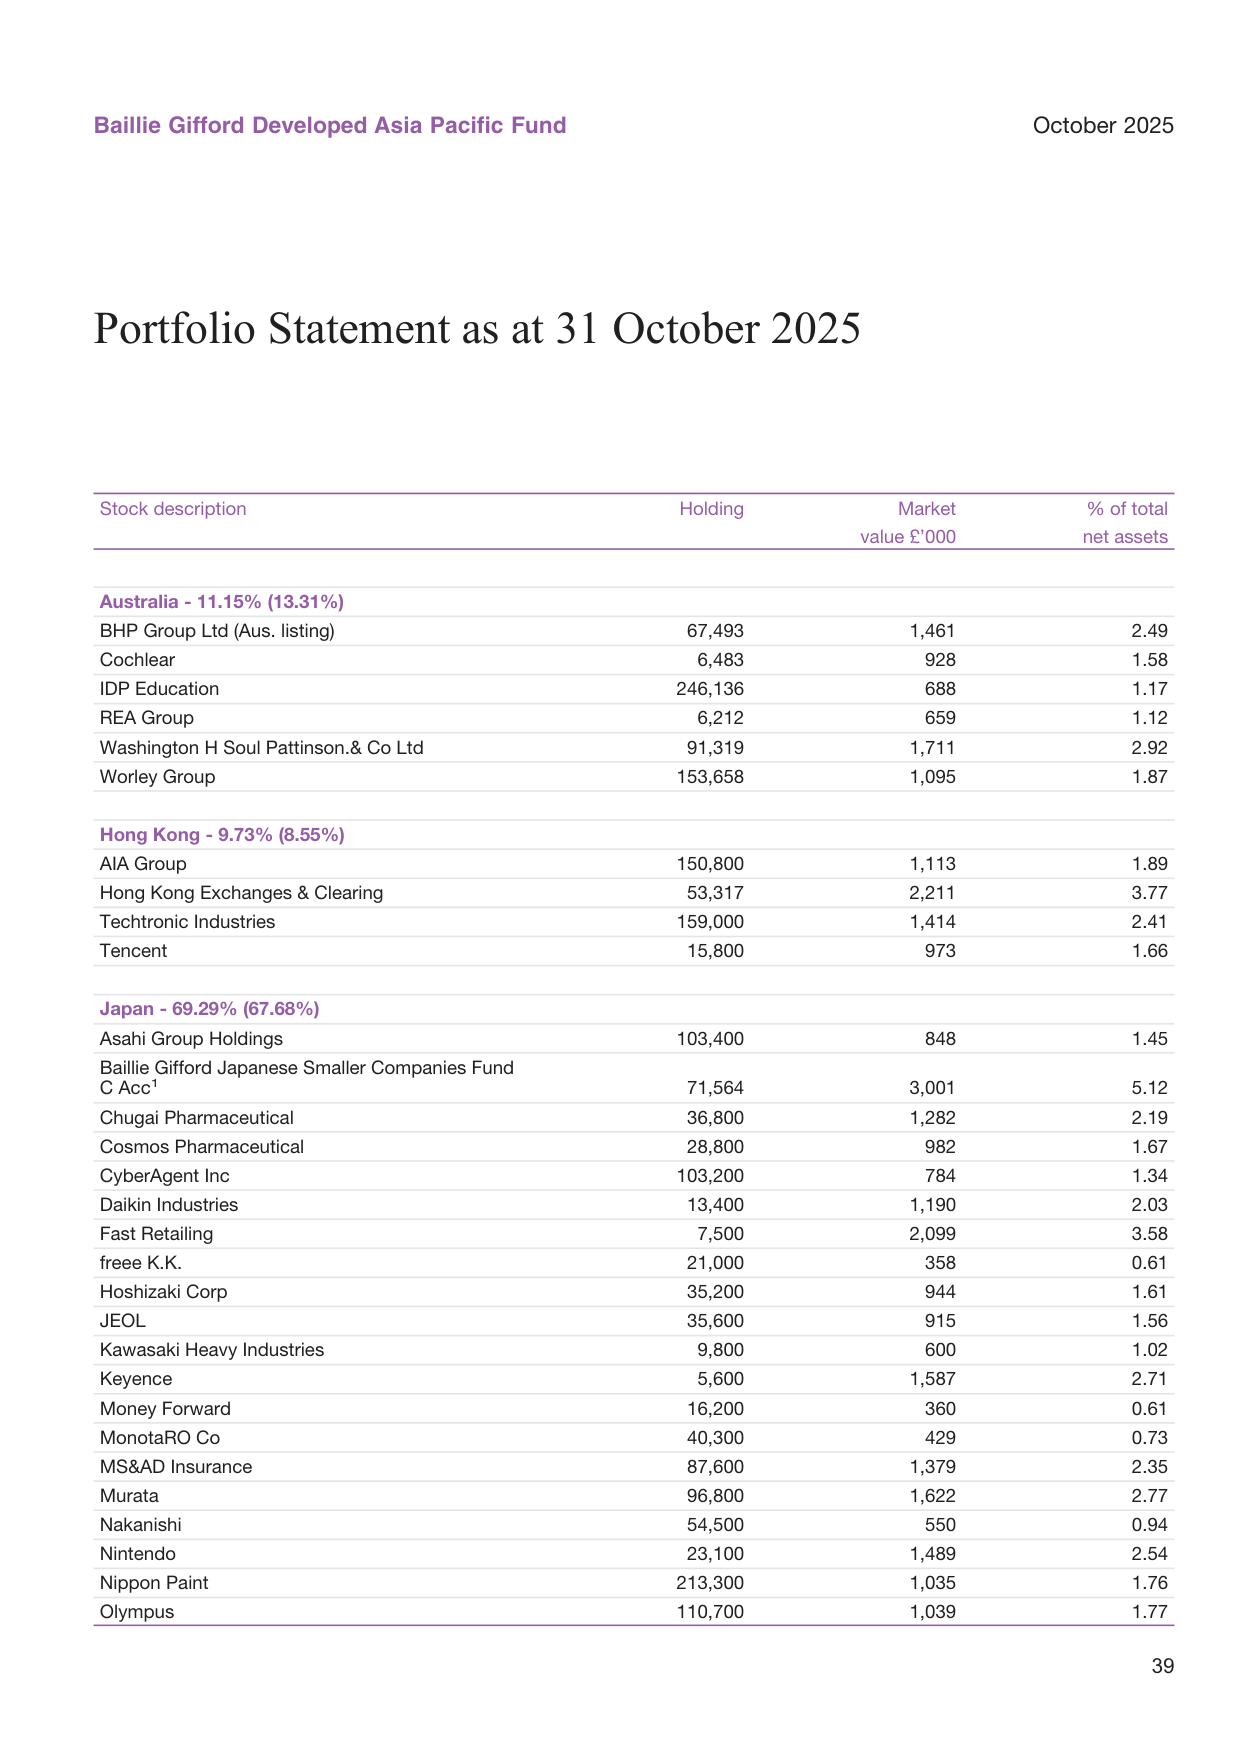
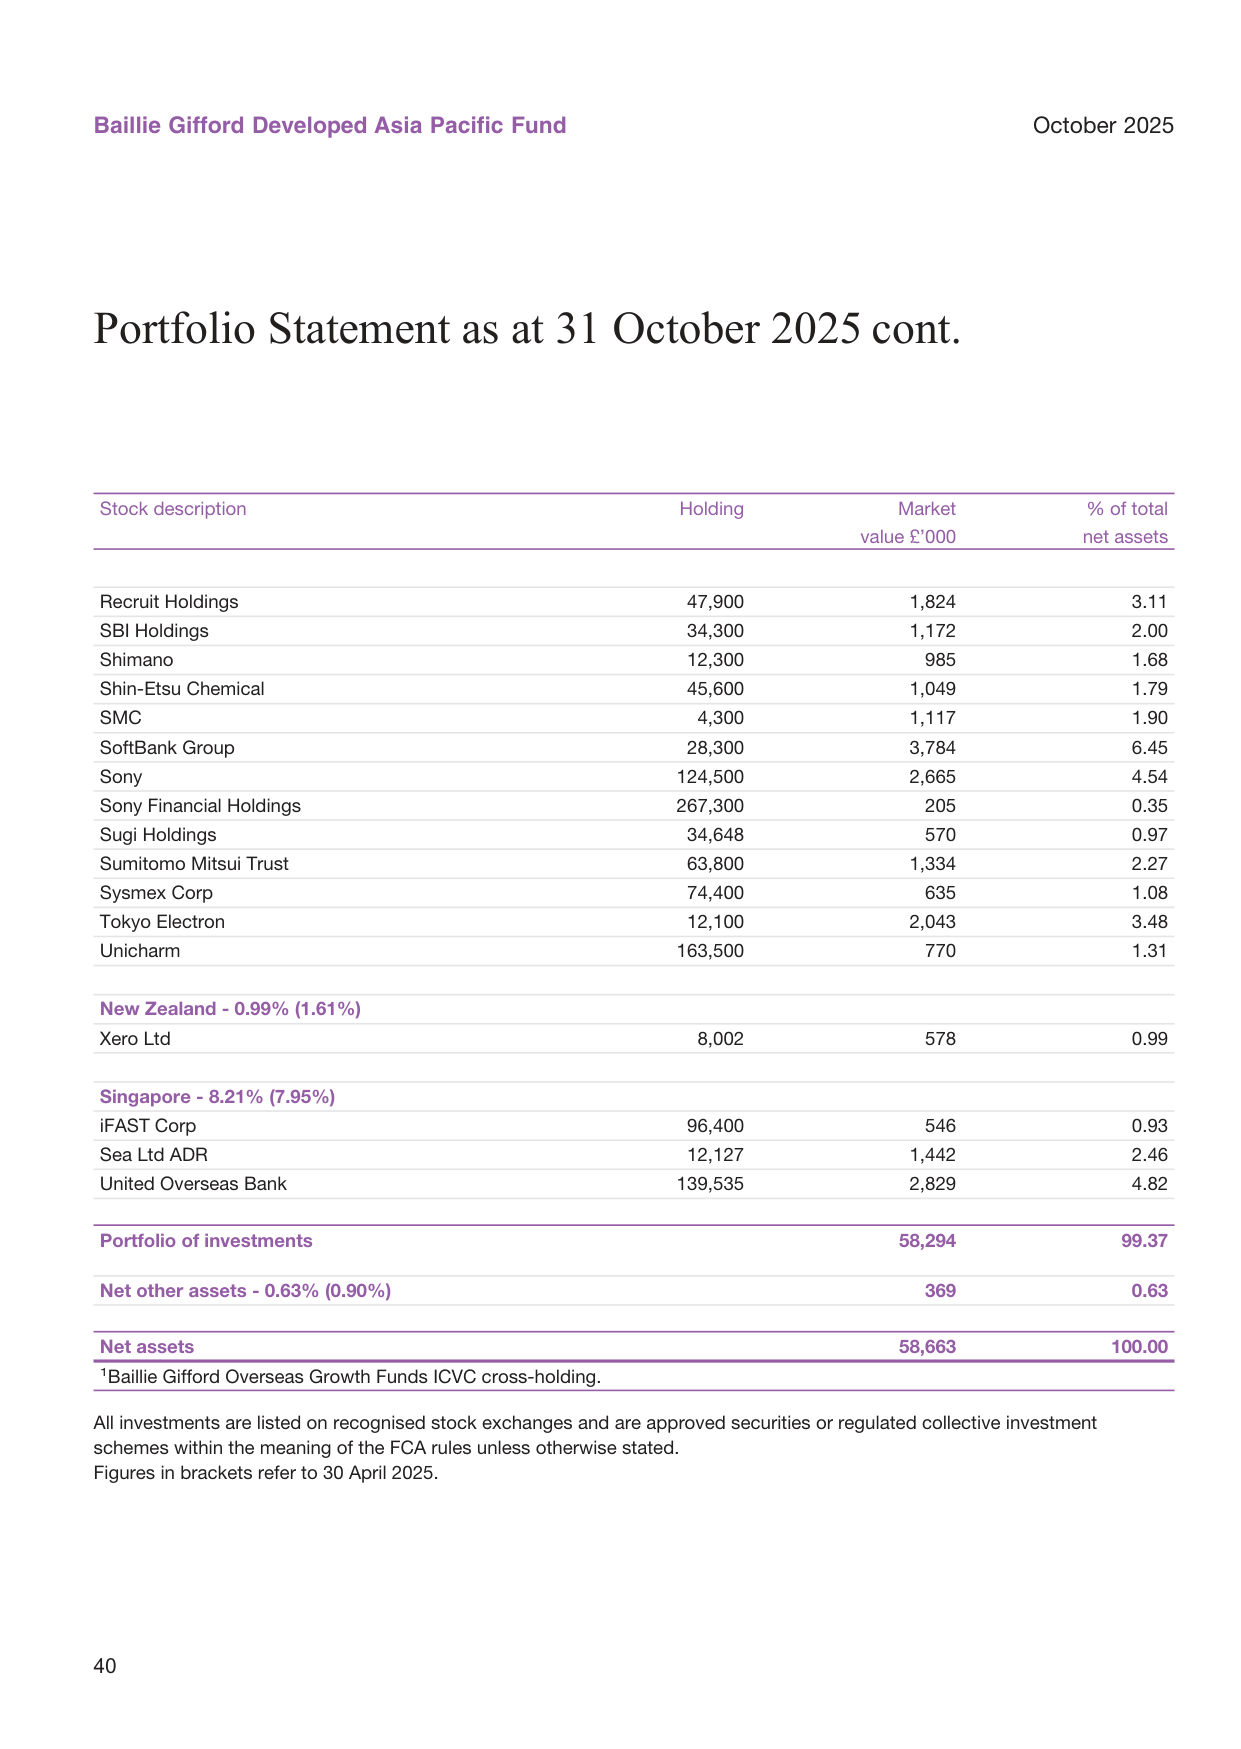
截至2025年10月31日,前十大持仓合计占比约40.6%,集中度适中。但更深层的信号在于持仓的“双重背离”——既偏离亚太指数基准的国家权重(日本占比近七成),也偏离基金名称所暗示的“Developed Asia Pacific”的均衡含义:
| 排名 | 持仓 | 占比(%) | 国别 | 行业属性 |
|---|---|---|---|---|
| 1 | SoftBank Group | 6.45 | 日本 | 投资控股/科技 |
| 2 | Baillie Gifford Japanese Smaller Cos Fund | 5.12 | 日本 | 交叉持股/小盘基金 |
| 3 | United Overseas Bank | 4.82 | 新加坡 | 银行 |
| 4 | Sony | 4.54 | 日本 | 消费电子/娱乐 |
| 5 | Hong Kong Exchanges & Clearing | 3.77 | 香港 | 交易所 |
| 6 | Fast Retailing | 3.58 | 日本 | 零售 |
| 7 | Tokyo Electron | 3.48 | 日本 | 半导体设备 |
| 8 | Recruit Holdings | 3.11 | 日本 | 人力资源平台 |
| 9 | Washington H Soul Pattinson | 2.92 | 澳大利亚 | 多元化控股 |
| 10 | Murata | 2.77 | 日本 | 电子元器件 |
全球各国政策利率对比图,美联储利率5.5%,欧洲央行4.5%,日本央行0.5%
关键信号:
- 前十大中日本占8席(含交叉持股基金),合计约35.2%,印证了该基金实际是“日本市场增强型”产品,而非传统意义的区域均衡配置基金。
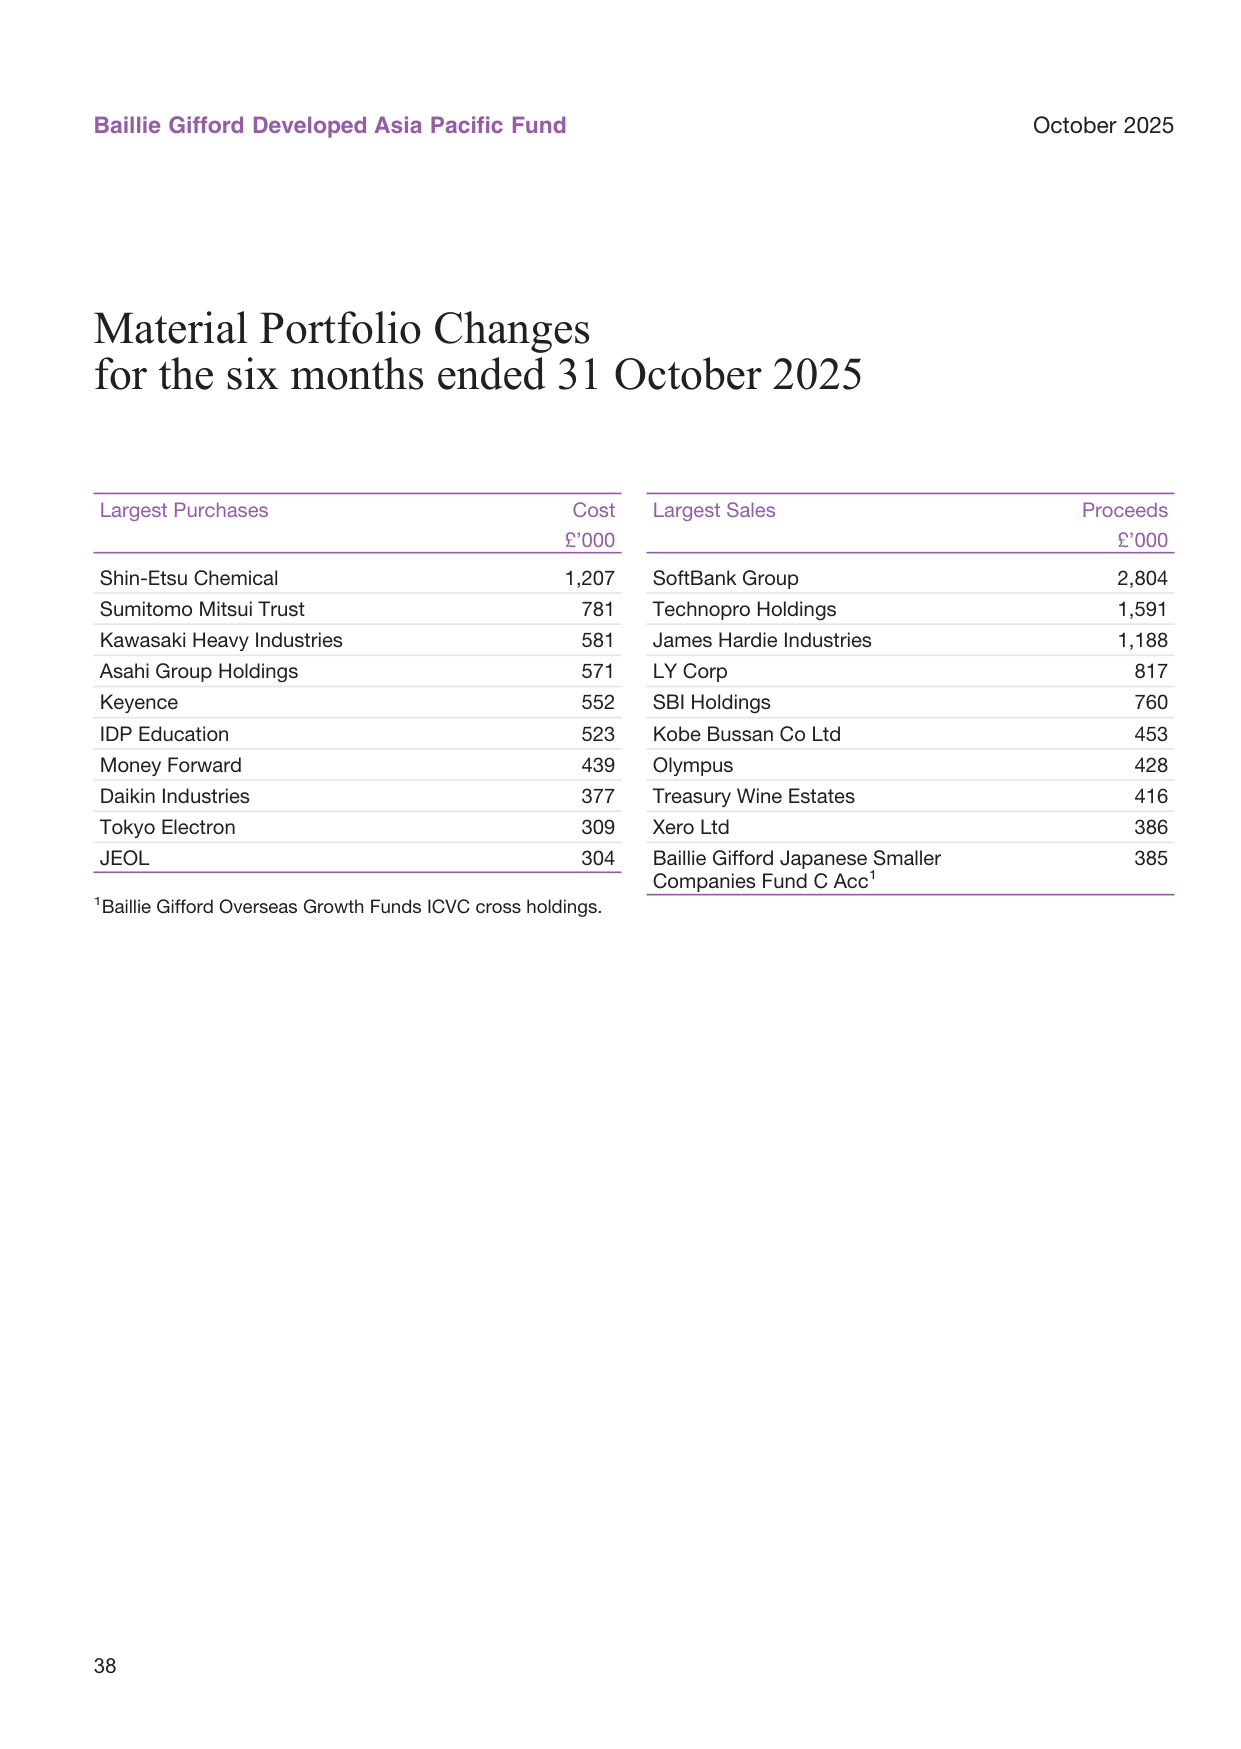
- SoftBank Group占6.45%却是最大卖出标的(卖出280.4万英镑),说明报告期内仓位已从更高水平削减,但依然维持第一大重仓——这呈现了基金经理对软银“长期看好但短期降险”的矛盾操作。
- Top 10中同时出现两只“控股型”公司(SoftBank、Washington H Soul Pattinson),合计占9.37%,显示基金经理偏爱拥有跨行业投资组合的折价资产。
二、国别配置的主动偏离与变化方向
风险资产(如股票)与无风险资产(如债券)的配置比例图,当前股票配置55%
| 国别 | 31.10.25 (%) | 30.04.25 (%) | 变动 (p.p.) |
|---|---|---|---|
| 日本 | 69.29 | 67.68 | +1.61 |
| 澳大利亚 | 11.15 | 13.31 | -2.16 |
| 香港 | 9.73 | 8.55 | +1.18 |
| 新加坡 | 8.21 | 7.95 | +0.26 |
| 新西兰 | 0.99 | 1.61 | -0.62 |
增持日本,减持澳大利亚——这是报告期内最明确的区域再平衡动作。 结合买卖清单,澳洲的减持主要通过卖出James Hardie Industries(118.8万英镑)和Treasury Wine Estates(41.6万英镑)实现,而日本侧的买入更为分散,覆盖信越化学(120.7万)、三井住友信托(78.1万)、川崎重工(58.1万)和朝日集团(57.1万)等。这一操作显示,基金经理认为日本的产业升级受益(半导体设备、精密制造)与内需复苏(消费、保险)的确定性高于澳洲地产链和可选消费。
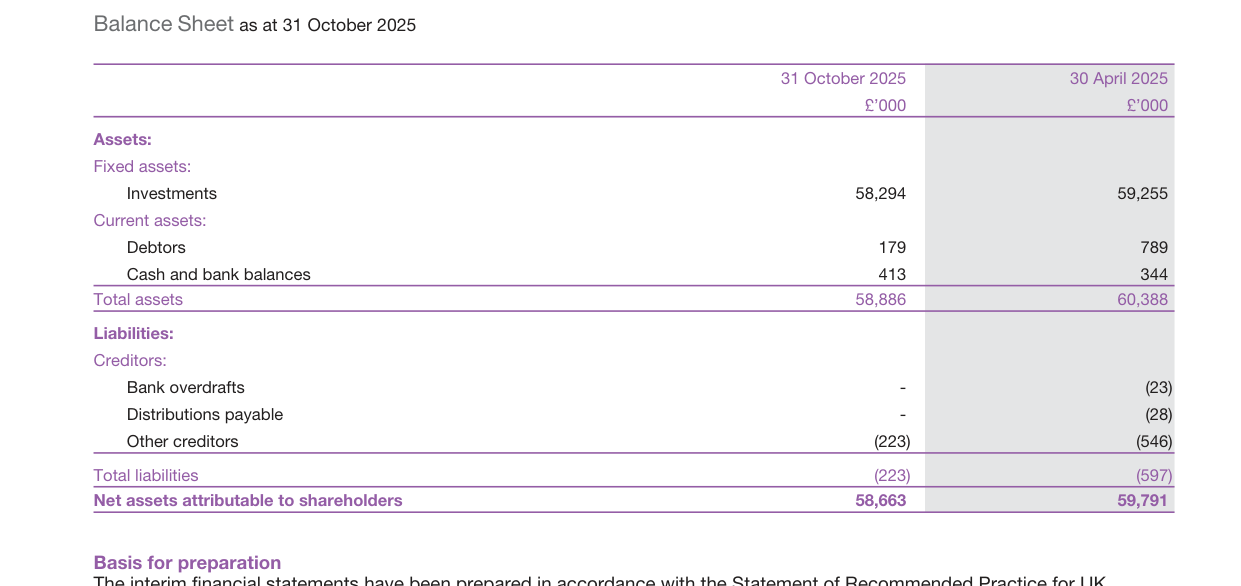
三、基金规模的“失血”与赎回缓解
各类资产(股票、债券、商品等)两两相关矩阵图,股票与债券相关性约为0.3
过去两年半的资产规模呈持续收缩态势:
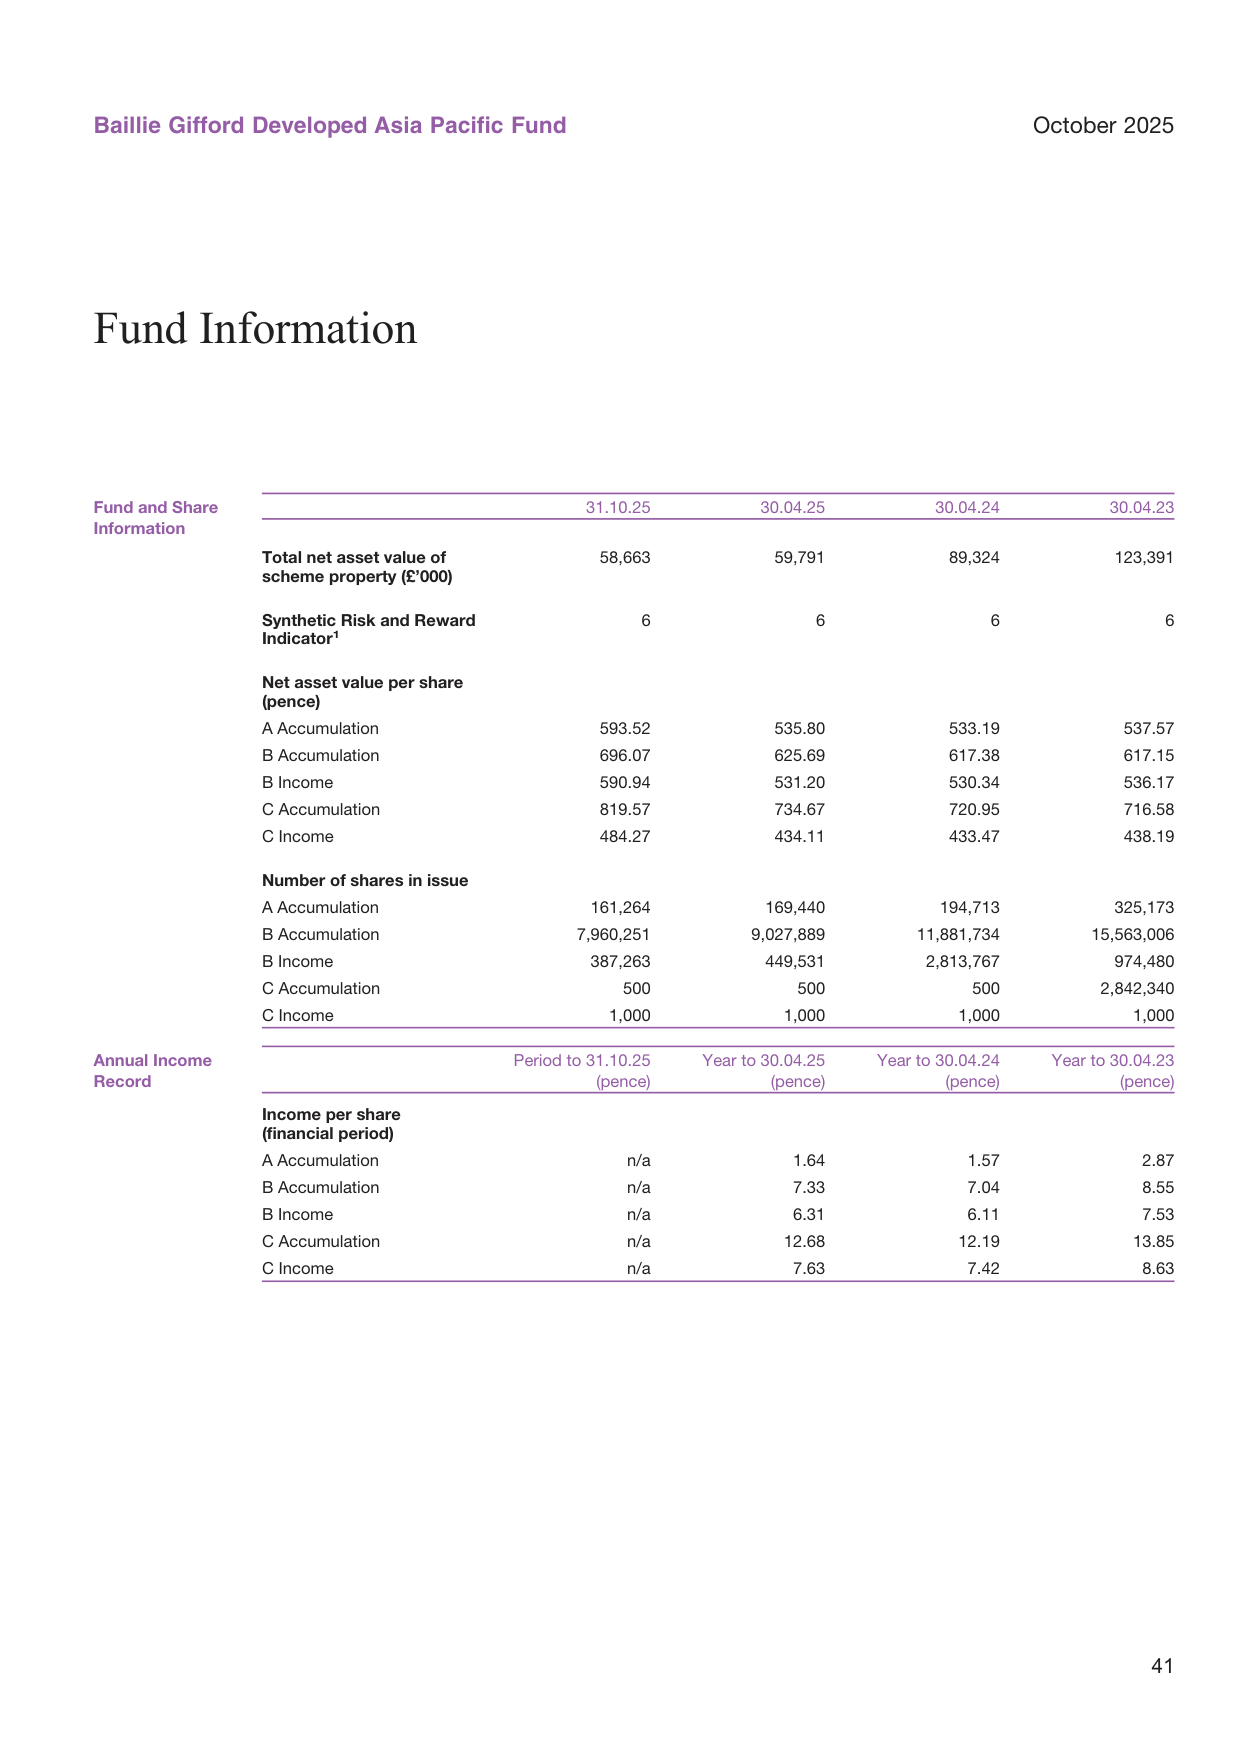
| 时间 | 总净资产(£'000) | 同比变化 |
|---|---|---|
| 30.04.2023 | 123,391 | — |
| 30.04.2024 | 89,324 | -27.6% |
| 30.04.2025 | 59,791 | -33.1% |
| 31.10.2025 | 58,663 | -1.9% (半年) |
尽管净资产在报告期仅微降1.9%,但拆分来看:
- 投资活动带来635.2万英镑的正回报
- 净赎回达746.7万英镑,完全吞噬了投资收益
不同时间窗口下全球股市年化波动率走势图,当前12个月波动率约为15%
不过,与上年同期相比,赎回压力已大幅减弱:2024年同期净赎回高达2,264.7万英镑,而本期降至746.7万英镑,降幅约67%。同时申购也大幅缩减(本期63万 vs 上期628.6万),说明仍在失血,但“出血点”在缩小。
四、NAV表现印证“收益全靠资本增值”
| 指标 | 数值 |
|---|---|
| 报告期净资本利得 | £6,007,000 |
| 报告期税后净收入 | £345,000 |
| 资本利得占总回报比例 | 94.6% |
| 收入收益率(税后收入/净资产) | 约0.59% |
美国小盘股相对于大盘股的估值差走势图,小盘股相对估值约为大盘股的70%
A类份额NAV从报告期初535.80p升至593.52p,半年涨幅约10.8%。站在两年半维度看,A类NAV从2023年4月的537.57p到593.52p,累计仅增10.4%(年化约4.0%)。对于一只以长期成长股为核心策略的主动基金,这样的回报在绝对水平上并不突出——合理推断,2025年上半年全球科技股估值扩张及日股企业治理改革(东京证券交易所推动的PBR改善)才是主要推力,而非基金经理的个股选择alpha。
五、费用结构:C类通道的“低成本虹吸”
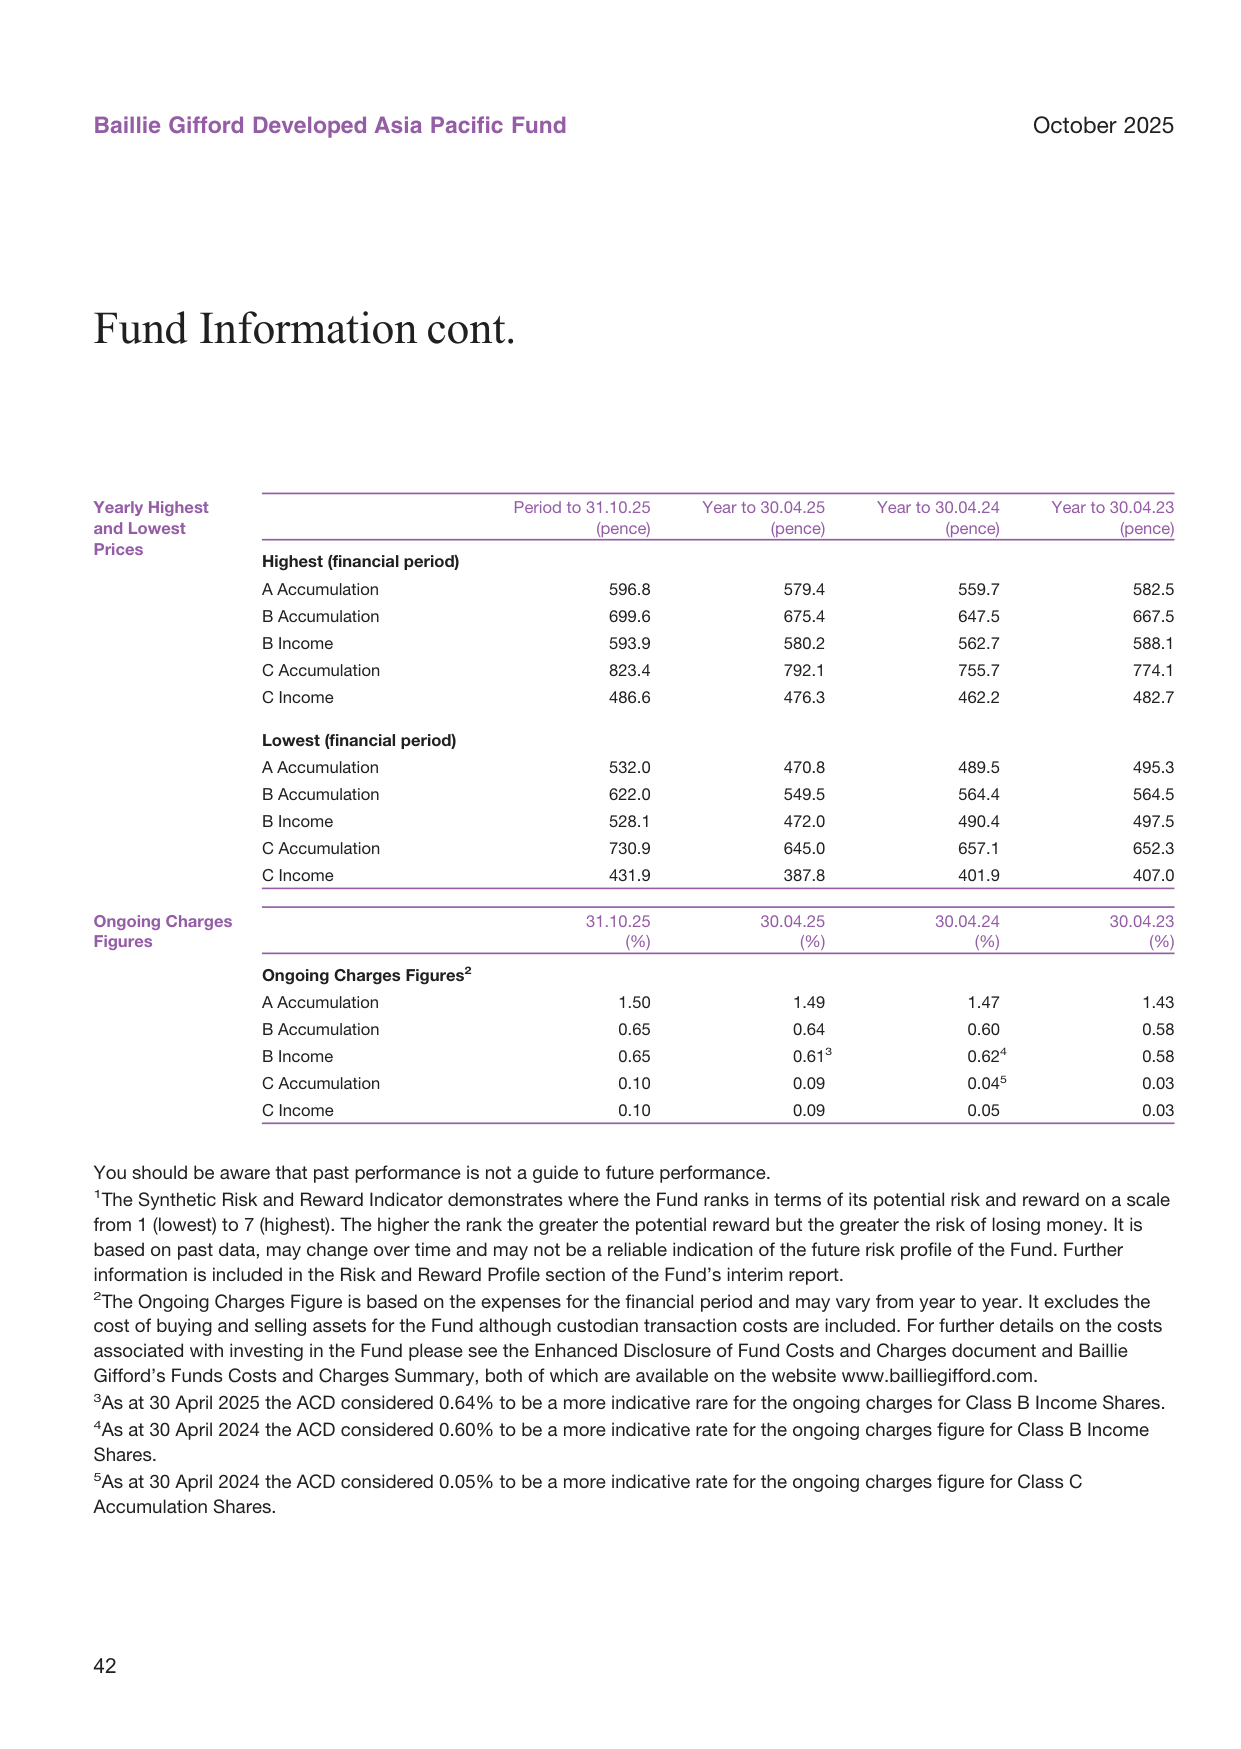
各类别Ongoing Charges从2023年4月至2025年10月持续上升:
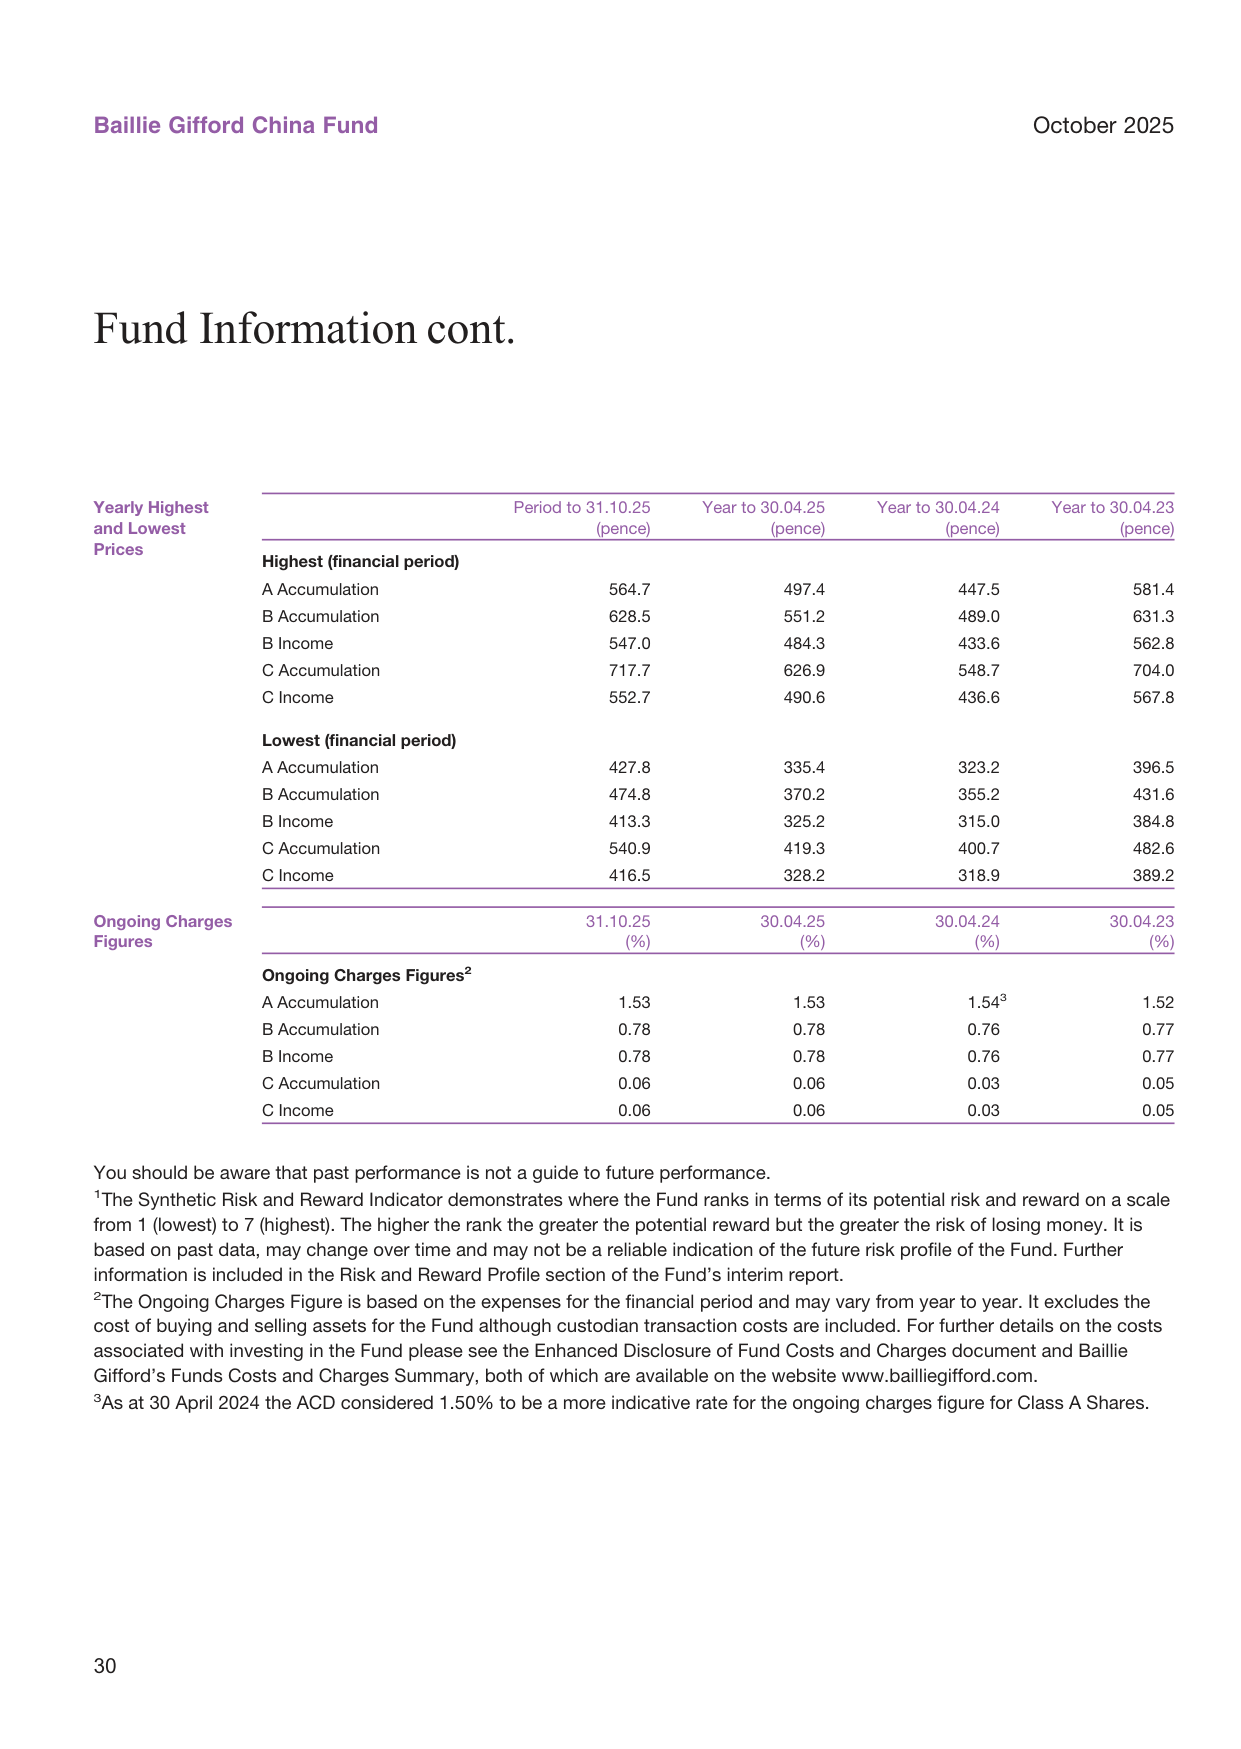
| 份额类别 | 31.10.25 (%) | 30.04.25 (%) | 30.04.24 (%) | 30.04.23 (%) |
|---|---|---|---|---|
| A Accumulation | 1.50 | 1.49 | 1.47 | 1.43 |
| B Accumulation | 0.65 | 0.64 | 0.60 | 0.58 |
| B Income | 0.65 | 0.64 | 0.62 | 0.58 |
| C Accumulation | 0.10 | 0.09 | 0.05 | 0.03 |
| C Income | 0.10 | 0.09 | 0.05 | 0.03 |
欧洲各板块盈利增长预测图,科技板块盈利预计增长18%
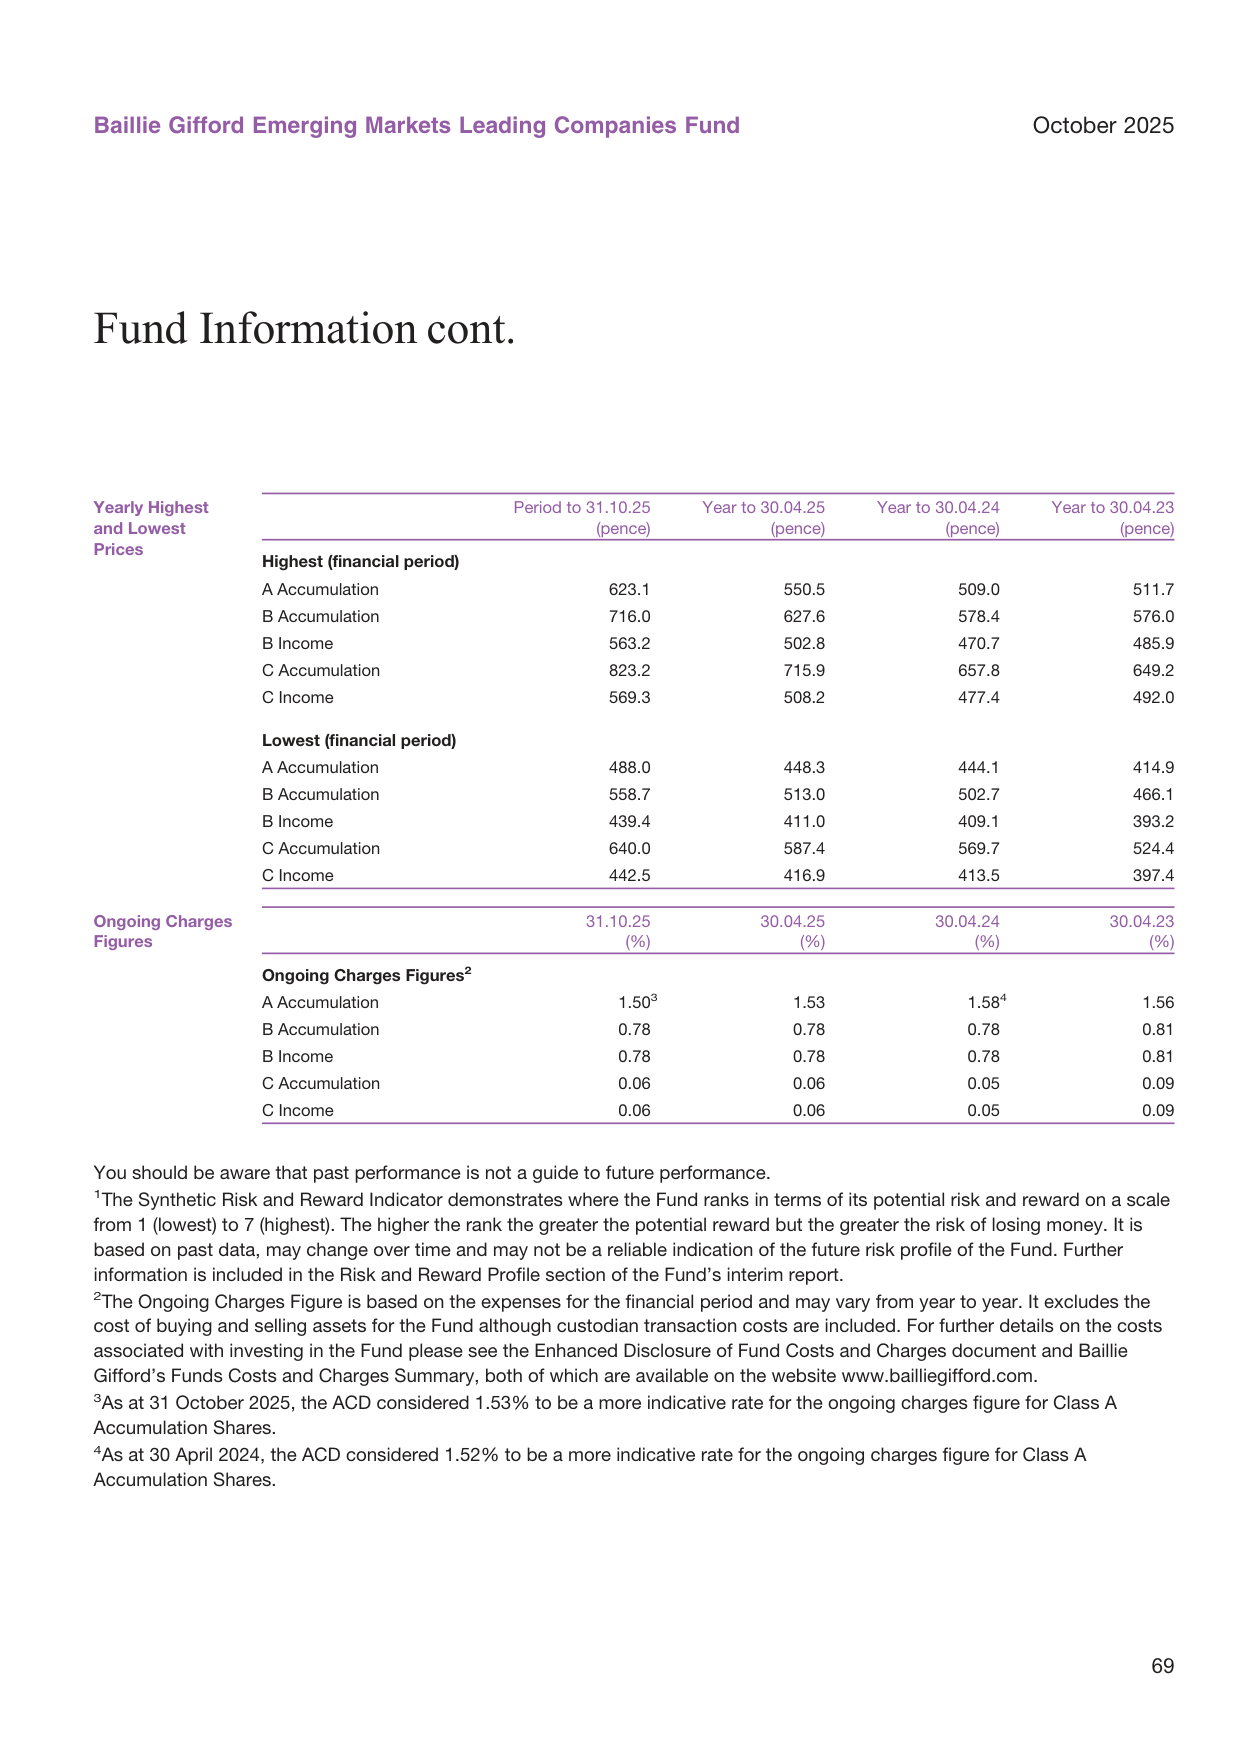
最关键的发现是C类份额的费率仅为A类的约1/15,但发行数量极少(C Accumulation仅500股,C Income仅1,000股)。 这说明C类并非面向大众的份额,而是为机构或特定渠道预留的工具。考虑到C类份额NAV(819.57p)显著高于A类(593.52p),其低成本复利优势极为显著。
与此同时,B类/Income类份额数量当期也出现大幅缩减,B Income从449,531股降至387,263股(13.9%的持有人离场),B Accumulation从9,027,889降至7,960,251股(11.8%),赎回集中在低成本份额的B/C类,A类份额反而相对稳定——可能反映成熟机构投资者在系统性撤离,而散户层面的A类持有者受“处置效应”影响继续留守。
六、交叉持股的治理隐忧
Baillie Gifford Japanese Smaller Companies Fund C Acc既是该基金的五大重仓之一(5.12%),又是Baillie Gifford自己管理的子基金。这种基金持基金(fund of fund)安排存在三点隐患:
1. 双重费用:投资者在本基金内已承担一层Ongoing Charges,而底层Japanese Smaller Companies Fund同样产生费用,若未豁免则侵蚀实际回报;
2. 风格叠加风险:底层基金本身就是日本小盘股策略,与本基金69%的日本直接持仓高度同向,放大了日本市场熊市阶段的集中度风险;
3. 流动性错配:本基金作为开放端基金,持有另一只开放端基金,占NAV超过5%,在极端赎回情境下存在“赎回-抛售”链条传导的可能。
日本股市净买入额与汇率走势图,2024年外资净买入日本股票约5万亿日元
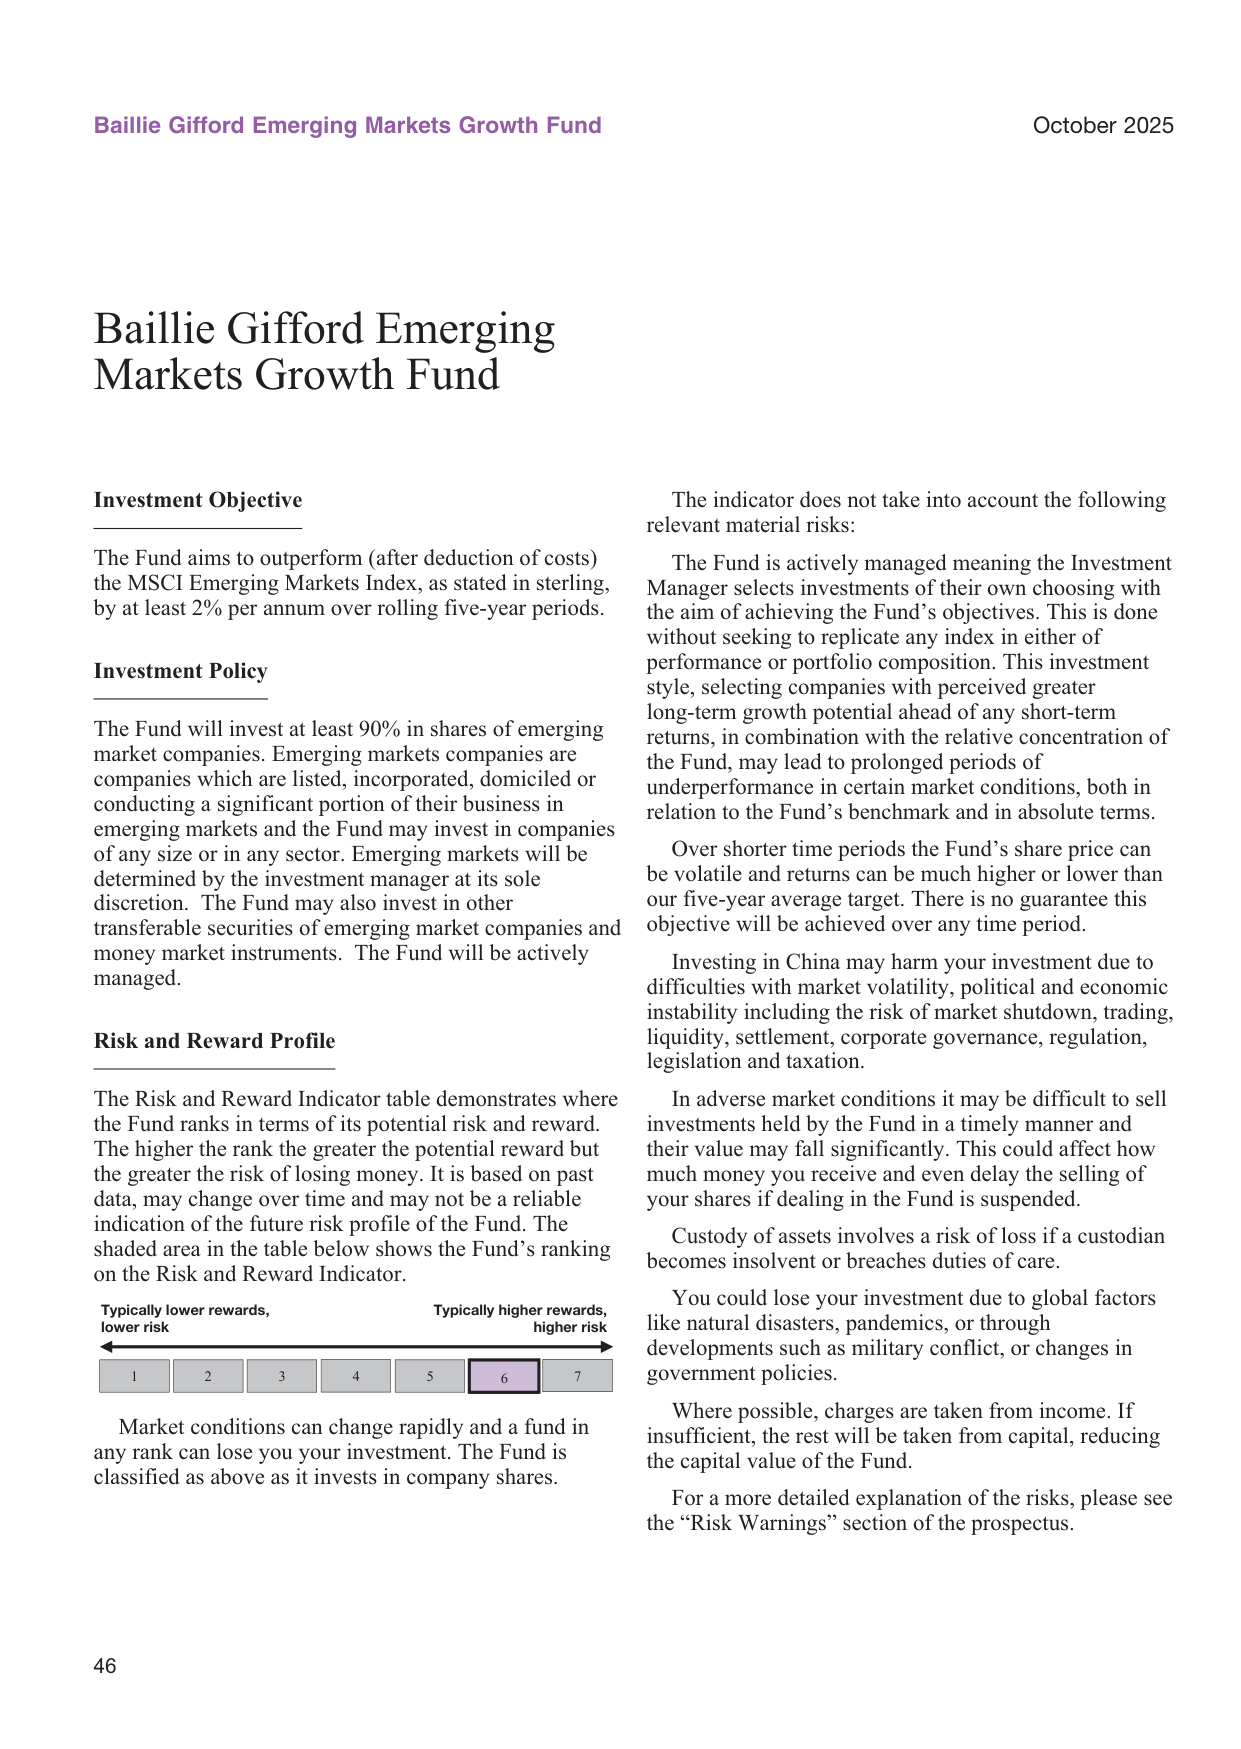
七、新兴市场基金的风格延续
报告中另一只基金Baillie Gifford Emerging Markets Growth Fund的目标是在滚动五年期内跑赢MSCI Emerging Markets Index至少2个百分点。这是一个相当激进的目标——长期年化超额2%意味着需要具备极强的个股选择能力。与Developed Asia Pacific Fund一脉相承的是,该基金同样宣称“相对集中”和“注重长期成长潜力高于短期回报”,说明Baillie Gifford的统一投资哲学跨区域在不同产品中复制。值得注意的是,该目标暗示其组合也将存在与基准的显著偏离,且可能经历“长时间跑输”的波动期——这与Developed Asia Pacific Fund当前的回报状况高度一致。
八、综合判断
本期报告揭示了一个“业绩好转但结构承压”的典型主动基金处境:投资组合在日股上涨中受益,NAV实现两位数增长,但规模持续收缩、成本逐步上升、交叉持股带来治理折价。对于Baillie Gifford而言,Developed Asia Pacific Fund的核心挑战并非投资能力,而是如何让净值增长转化为资金流入、以及如何向投资者解释在亚太区域基金中近70%日本仓位的合理性。
风险-回报定位的“锚定偏差”
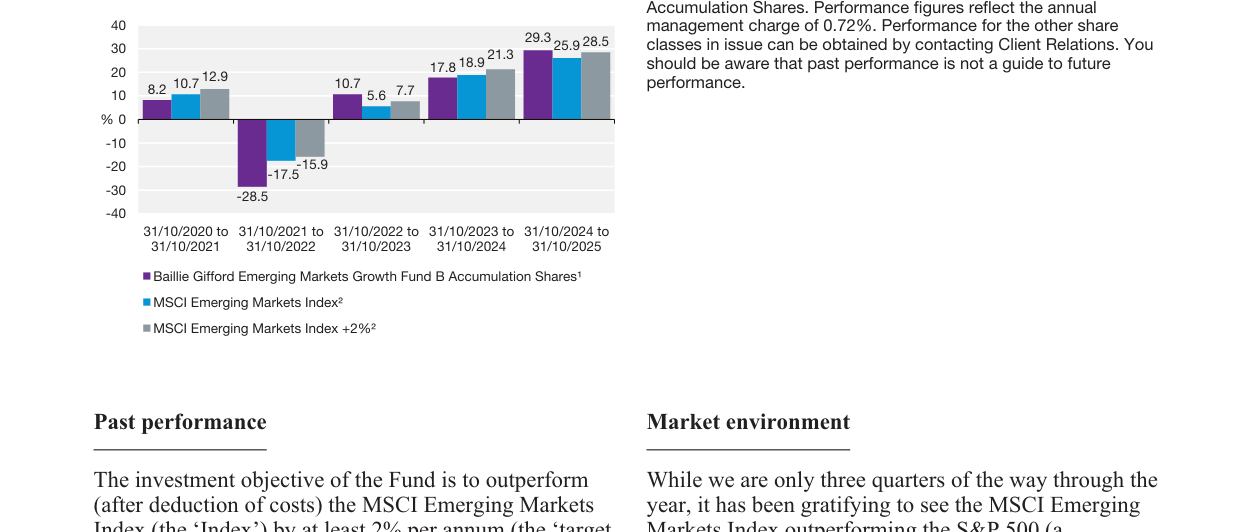
基金在风险提示中强调“Risk and Reward Indicator 基于历史数据,可能随时间变化”,这句话本身没有错,但当投资者面对一个五年度过了 `+29.3% / -28.5% / +10.7% / +17.8% / +25.9%` 这样巨幅波动的净值轨迹时,仅靠一个 1–7 的单一等级标签来框定风险预期,其信息量是严重不足的。该基金投资于公司股票,被归类为高等级(6 或 7 区间),但这一归类的实际锚定意义有限——因为成长股的波动有一个显著特征:回撤速度远快于上涨速度。2021–2022 年度的 -28.5% 并非由单一事件驱动,而是高通胀、利率上行、地缘冲突三重因素叠加所致。在类似环境中,即使基金的风险等级不变,实际净值波动也会超越历史均值。这提醒投资者:风险等级适合做组合层面的粗筛,不适合作为单一基金的持有决策依据。
短期强势与长期欠账:五年维度的真实差值
新兴市场主要货币对美元汇率走势图,人民币汇率在7.2附近波动
基金报告明确提出“五年是更合理的考核期”,但当下的五年期数据恰恰是最尴尬的:
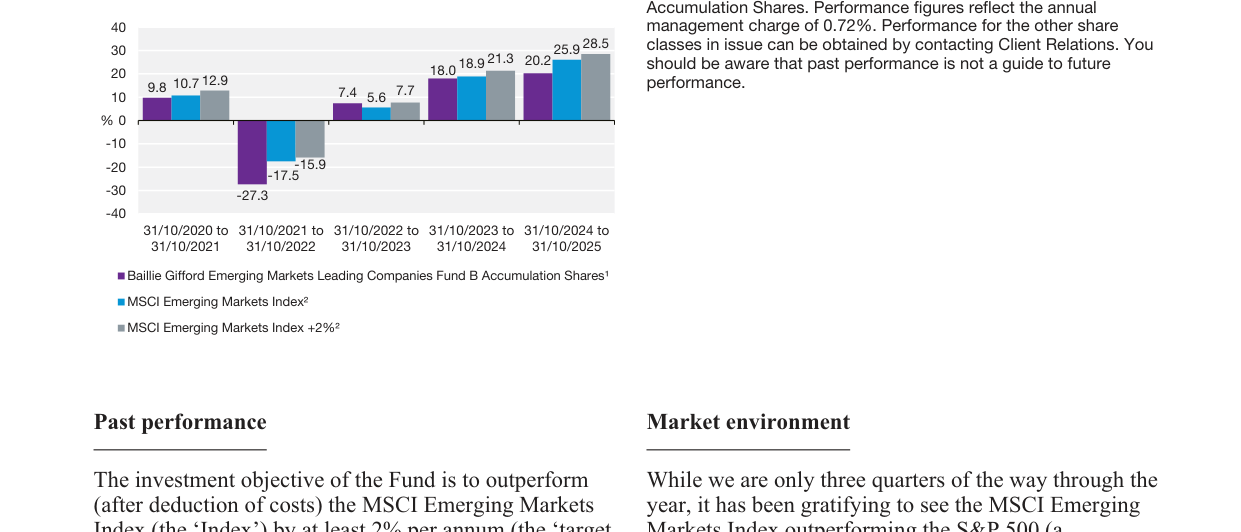
| 期间 | 基金回报(B类) | 指数回报(MSCI EM) | 目标回报(指数+2%) | 相对结果 |
|---|---|---|---|---|
| 2020/10–2021/10 | +29.3% | +21.3% | +23.5%(约) | 大幅跑赢 |
| 2021/10–2022/10 | -28.5% | -17.5% | -15.7%(约) | 严重跑输 |
| 2022/10–2023/10 | +10.7% | +8.2% | +10.4%(约) | 接近目标 |
| 2023/10–2024/10 | +17.8% | +12.9% | +15.1%(约) | 跑赢 |
| 2024/10–2025/10 | +25.9% | +28.5% | +31.1%(约) | 跑输 |
| 五年年化 | +5.5% | +7.6% | +9.8% | 年化跑输约 2.1 个百分点 |
| 最近六个月(截至 2025/10) | +36.2% | +30.1% | +31.4% | 大幅跑赢 |
中国月度经济活动指标(工业增加值、零售、投资)走势图,工业增速为5.0%
一个值得注意的现象:在最近一个完整年度(2024/10–2025/10),基金全年回报 25.9% 落后指数 2.6 个百分点,但仅六个月就取得 36.2% 的回报。这意味着基金的超额收益高度集中——大概率集中在 2025 年第二、三季度,由 AI 产业链和部分新兴市场权重股驱动。这种“脉冲式”的超额收益特征,决定了该基金的最大风险不在于错过行情,而在于在缺乏催化的阶段中持续落后。五年期年化 5.5% 对 7.6% 的差距,累计下来接近 10 个百分点,这不是“短期噪音”可以解释的,而是 2021–2022 年的回撤深度和反弹斜率共同决定的数学结果。
持仓集中度:AI 资本开支的结构性绑定
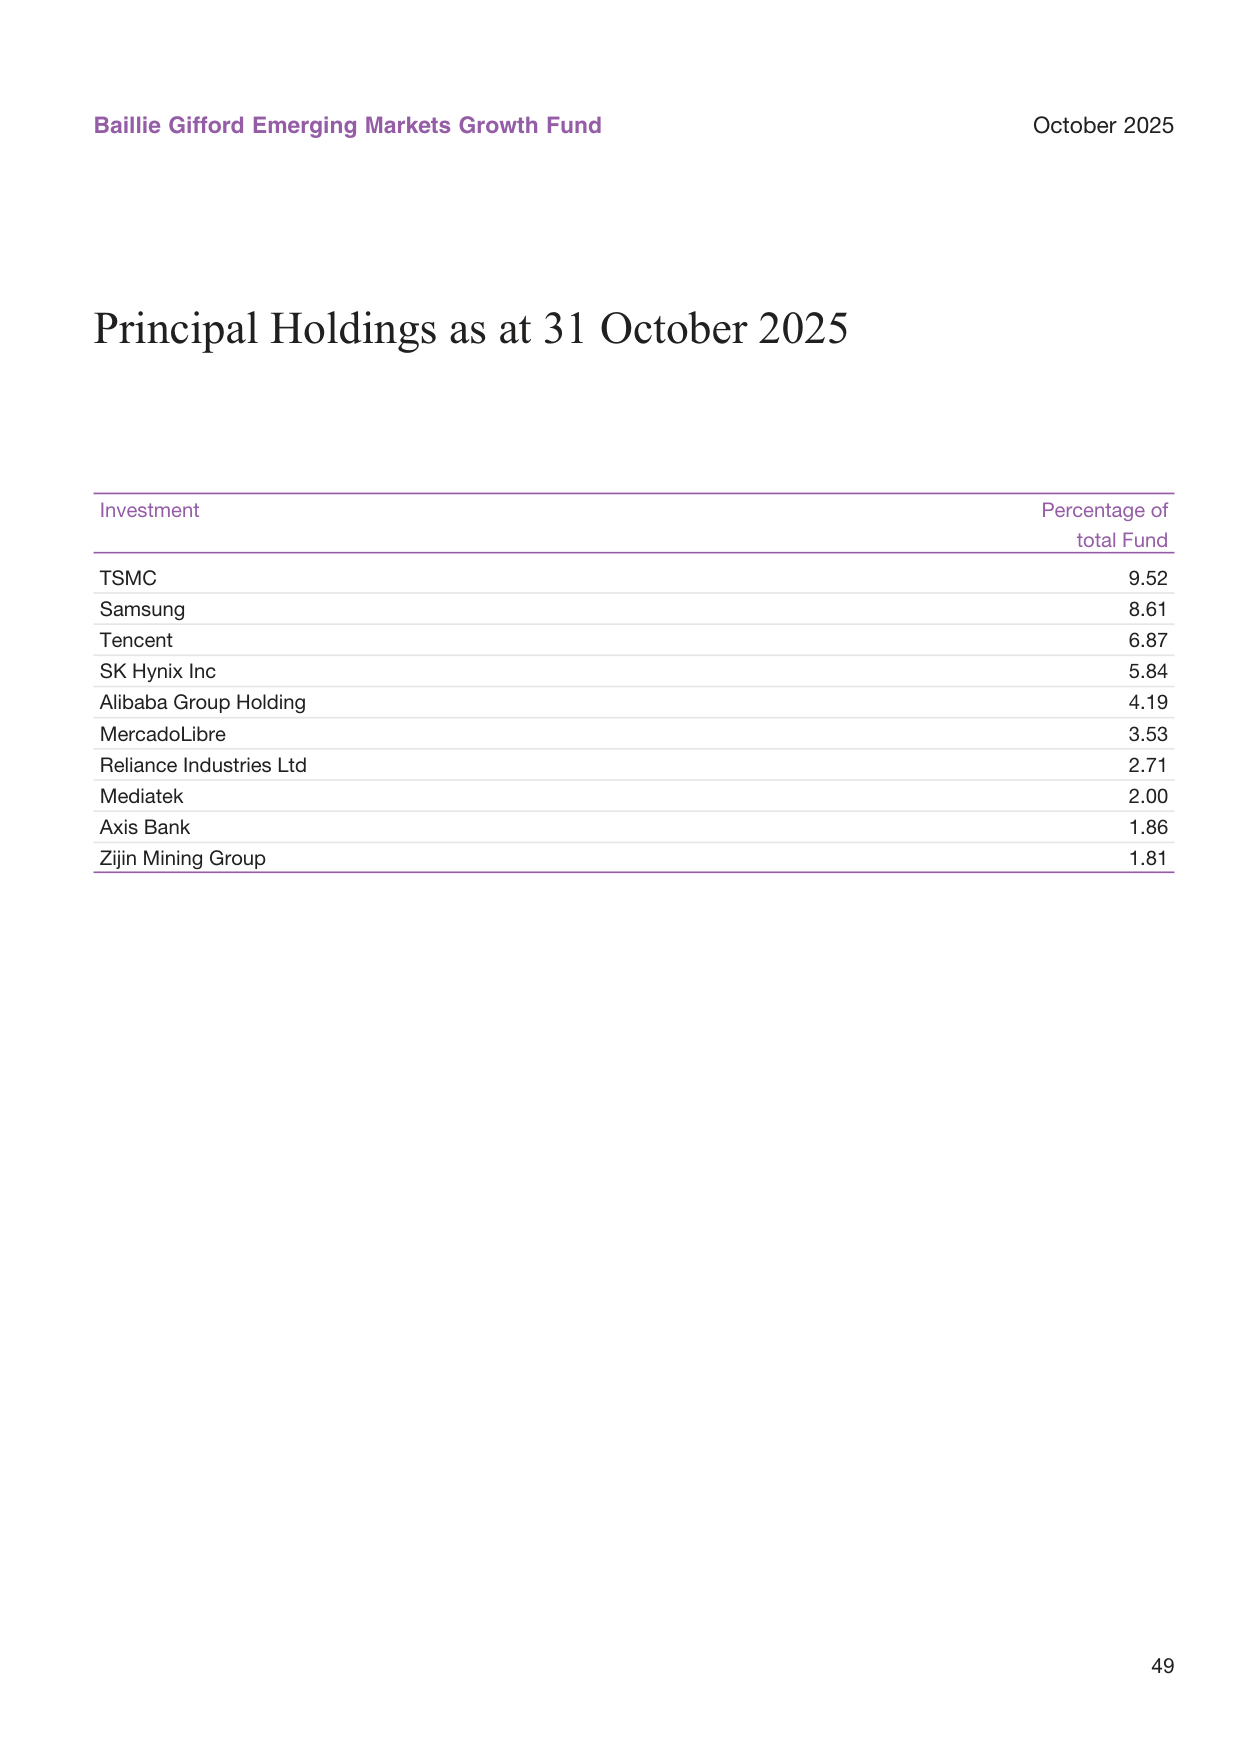
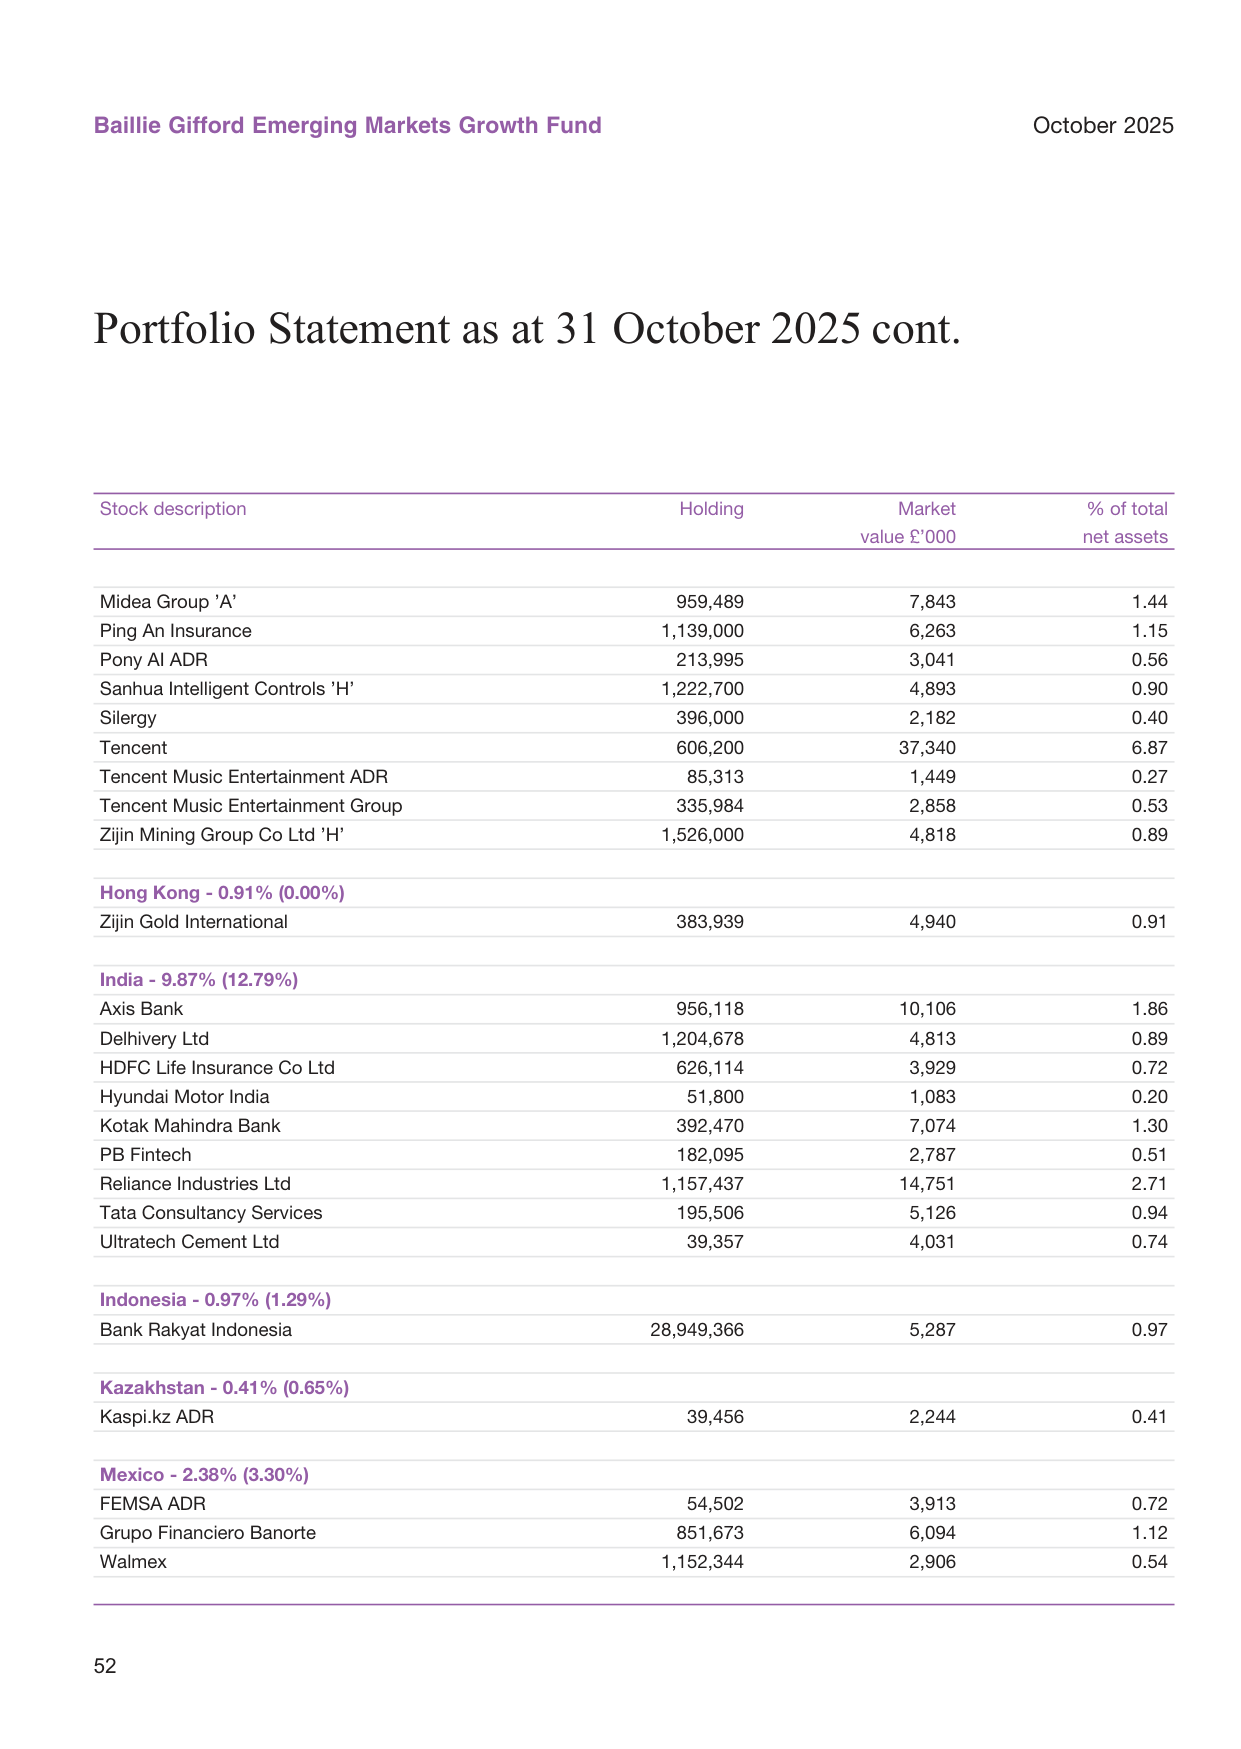
从最新前十大持仓来看,前十大合计约 46.9%,其中 `TSMC`(9.52%)与 `Samsung`(8.61%)合计 18.13%,加上 `SK Hynix`(5.84%),纯半导体敞口已接近四分之一。这还不包括 `MediaTek`(2.00%)。如果再算上 `Tencent` 与 `Alibaba` 在 AI 云服务中的投入,可以说这只基金的净值走势已经高度绑定于全球 AI 资本开支周期。
这种集中度的双面性在于:一方面,`hyperscaler`(Amazon、Microsoft、Alphabet、Meta、Apple)的资本开支仍在扩张,亚洲半导体供应链是确定性较高的受益方;另一方面,AI 资本开支的周期波动往往比市场预期更剧烈——一旦巨头缩减数据中心投资计划,这些持仓的盈利预期和估值可能同时收缩,而基金的持仓结构使其难以及时转向防御。
交易动作的逆向性与 AH 价差套利
印度与中国GDP增速预测对比图,印度2024年预计6.5%,中国4.8%
报告披露的几笔交易值得关注:
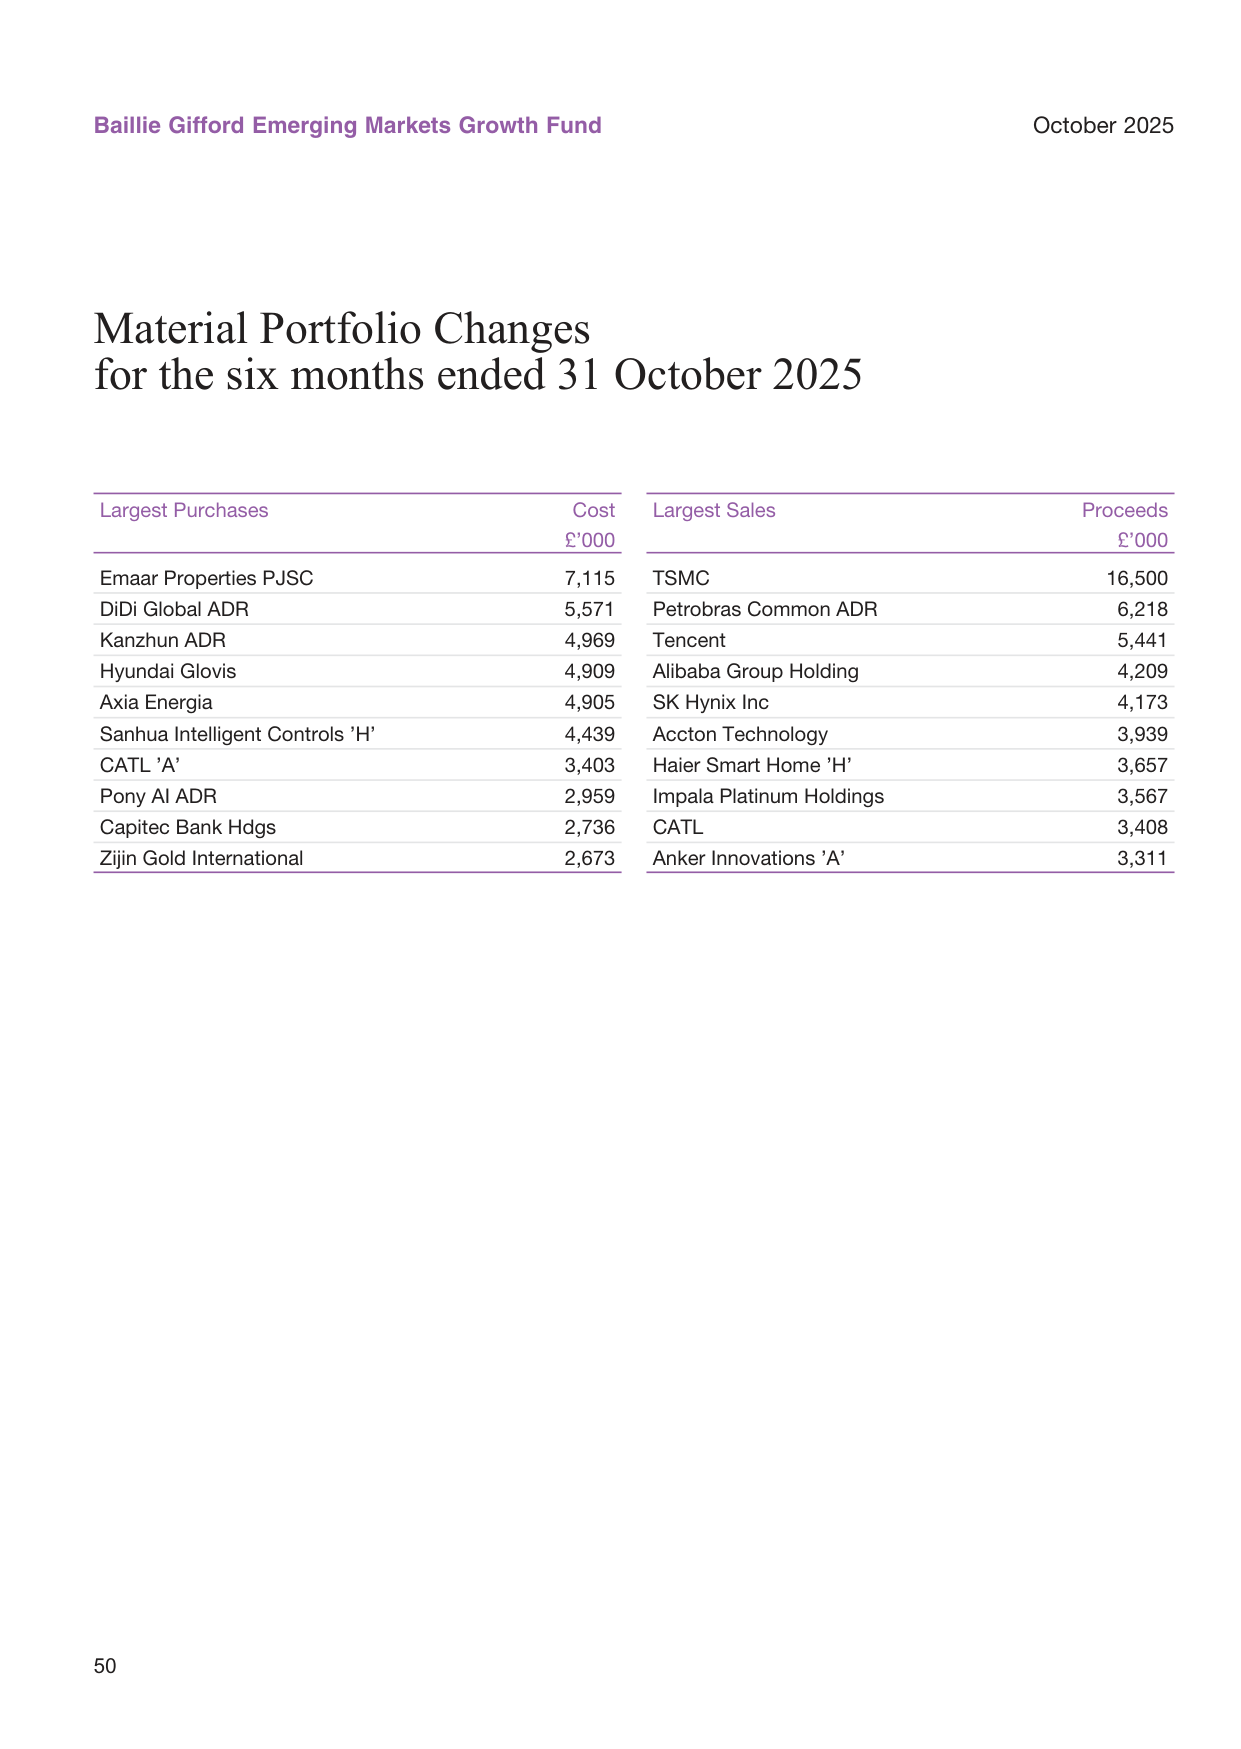
- CATL 的 H 股转 A 股:基金利用同一公司在香港和内地上市的价差进行切换,这不仅是选股层面的优化,更体现了对市场微观结构的把握。
- 卖出 `Haier Smart Home`、`Shenzhou`、`NAVER`,同时买入 `Didi`、`Kanzhun`、`Sanhua`——这组调仓的共性是从“成熟现金流型公司”转向“处于增长曲线中段或监管重压后反弹期的公司”。`Didi` 经历了中概股监管风暴后股价大幅回落,此时建仓带有明显的逆向特征。
- 大量参与 IPO:`Emaar Properties`(最大买入)、`Zijin Gold`、`Pony AI`、`CATL H 股`——对这四笔 IPO 的参与合计超过 1500 万英镑,说明基金在存量调仓之外,也在通过新股寻找低成本建仓机会。
这些交易动作的方向一致性较强:减持估值修复逻辑已基本完成的标的,增持“预期低、基本面拐点初现”的标的。但需要注意的是,这种策略在牛市环境中容易跑输——因为市场更青睐趋势延续而非均值回归。
中国敞口收缩:风险提示与配置的张力
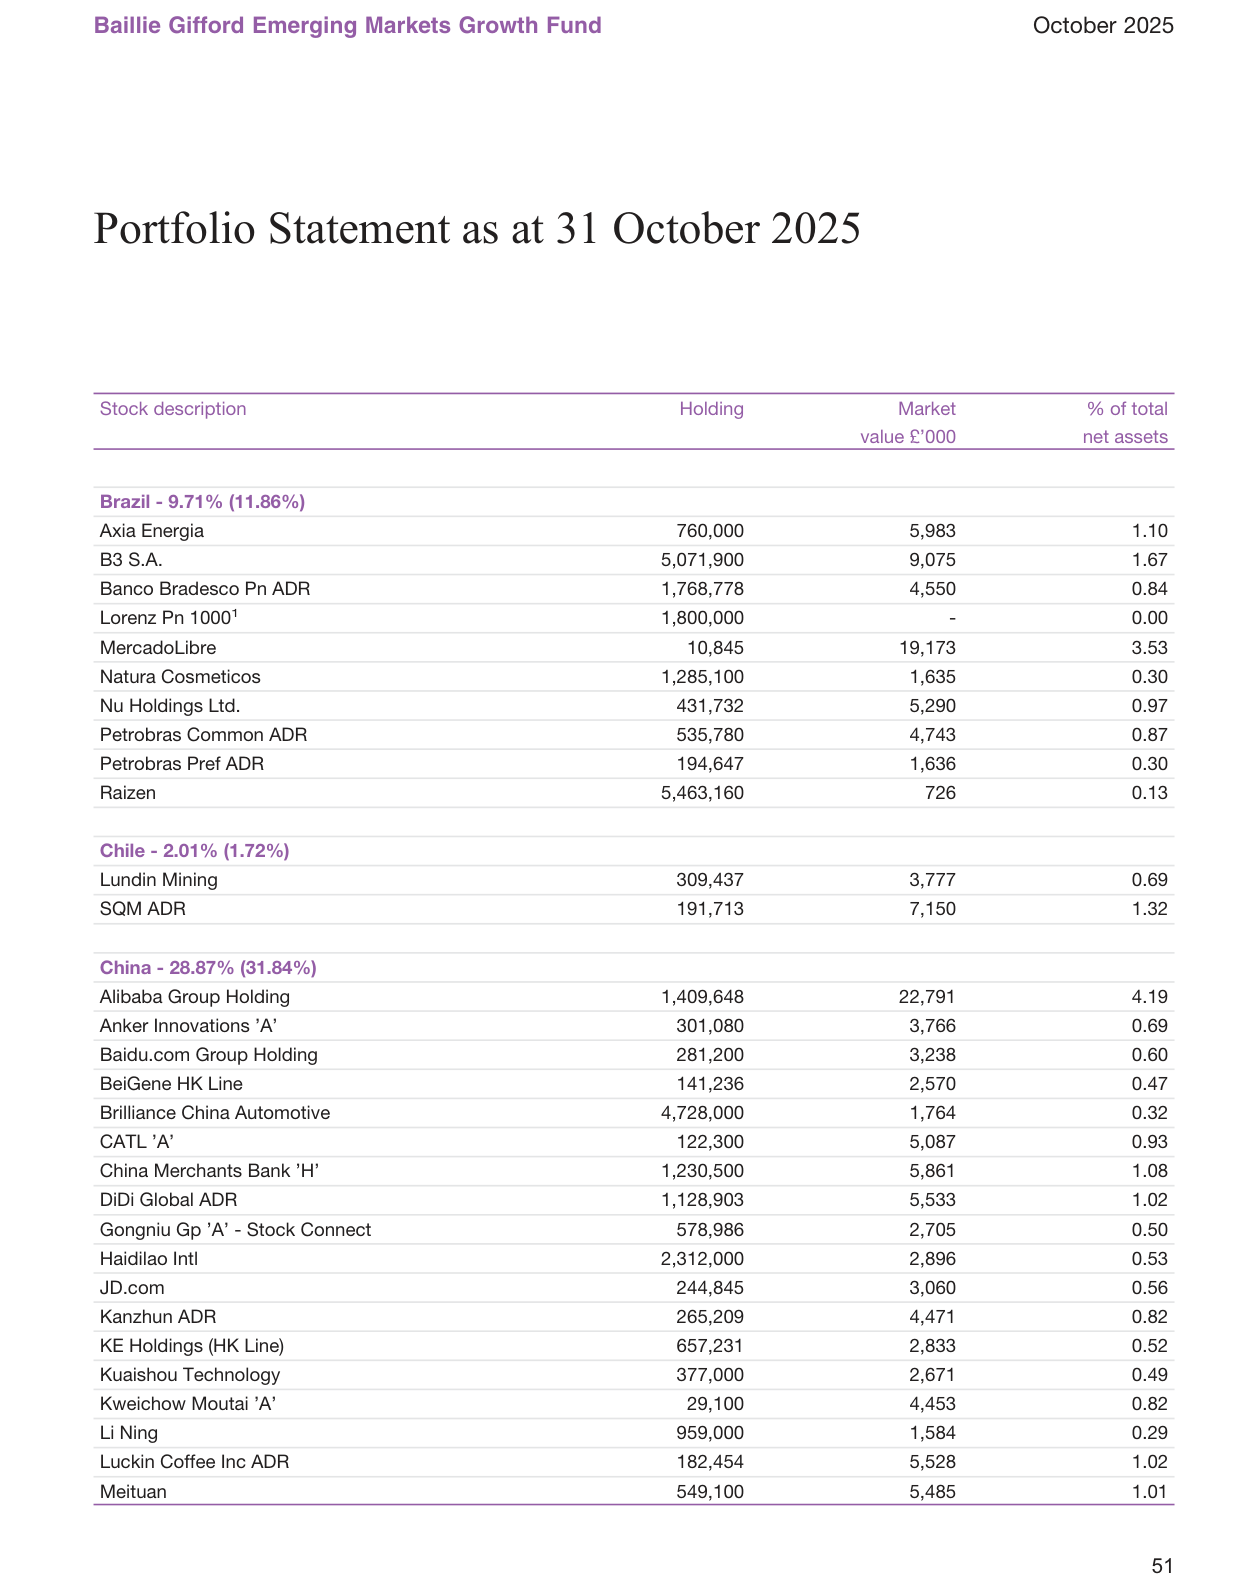
投资组合表显示,中国的配置比例从 31.84% 降至 28.87%,降幅约 3 个百分点。尽管如此,中国仍是该基金最大的单一国家敞口,远高于第二位的巴西(9.71%)。这一矛盾值得解读:
巴西与墨西哥经常账户余额占GDP比例走势图,巴西从-1.2%改善至0.5%
- 从交易看,基金仍在买入中国标的(`Didi`、`Kanzhun`、`Sanhua`、`CATL A 股`、`Zijin Gold`),说明对中国个股的长期信心并未动摇;
- 但基金同时在风险提示中专门用一整段描述中国市场的特有不确定性——从“市场停盘风险”到“公司治理、监管、立法与税收”——这是针对其他国家没有的额外风险披露。
这种“口头警示、行动乐观”的组合,更像是投资经理在合规层面对中国风险不得不做出全面揭示,而实际投资决策仍基于自下而上的公司选择。从业绩归因看,中国持仓在 2025 年的反弹(尤其 `Alibaba`、`Tencent`、`CATL`)对基金最近六个月 36.2% 的回报贡献不菲,说明这个敞口在正确的时间提供了正确的暴露。
印度低配:一个值得记住的逆向案例
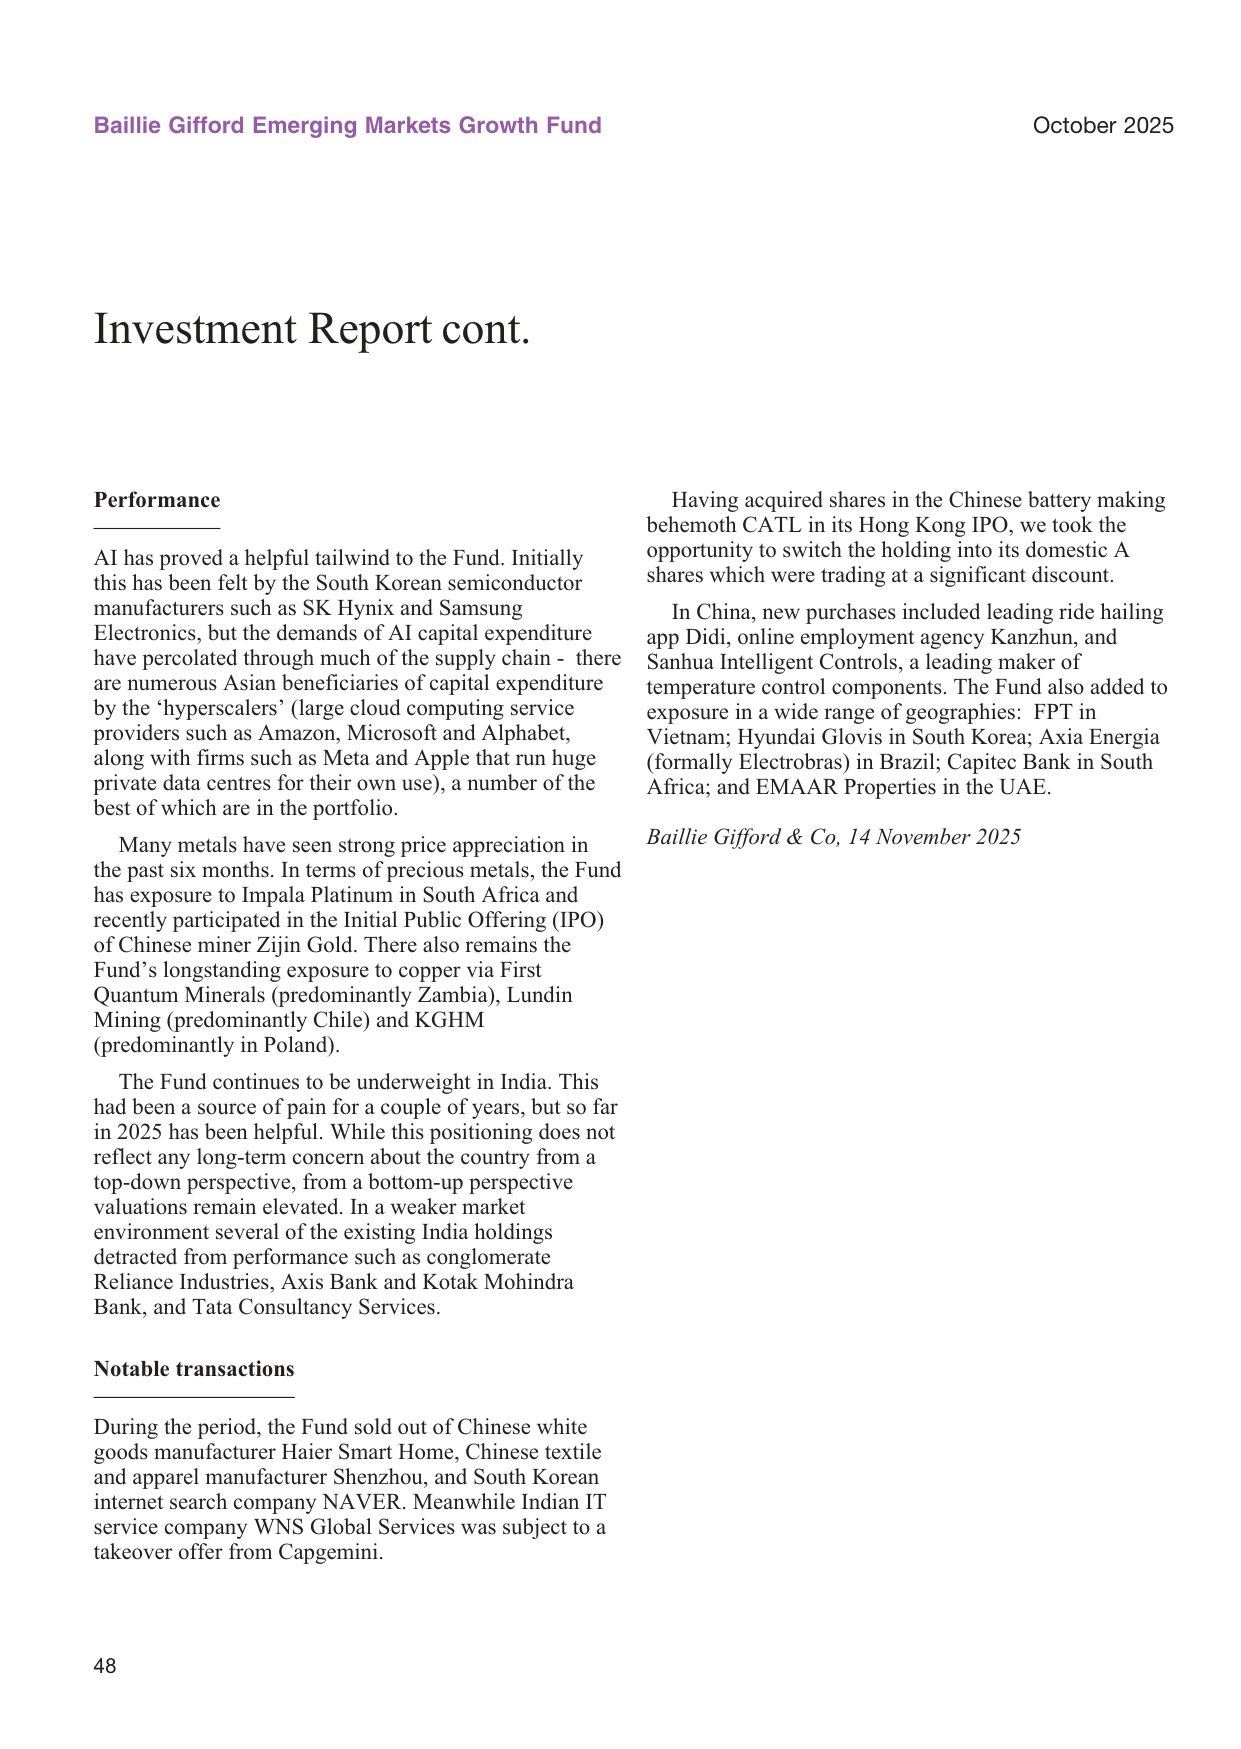
基金坦承“印度低配在 2021–2022 年带来了痛苦”,但 2025 年该低配反而成为助力。报告进一步解释了原因:不是对印度的长期基本面有疑虑,而是从个股估值看“过于昂贵”。
这个案例暴露了主动管理中最难的现实问题:一个从估值出发的配置决策,可能需要两到三年才能被验证;而在验证之前,基金经理要承受持续的相对回报压力。`Reliance Industries`、`Axis Bank`、`Kotak Mahindra Bank`、`TCS` 在弱市中的回调,反过来证明了“估值过高会挤压未来回报空间”这一古老规律。但问题在于:如果印度市场继续高估值运行而基金始终低配,代价会持续累积。这是一个没有标准答案的动态博弈。
被忽视的资本侵蚀:费用从资本中扣除的复利损失
全球各地区IPO发行额柱状图,2024年美国占40%,亚洲占35%
报告在收费结构中提到“尽量从收入中扣除费用,不足部分将从资本中扣除,从而降低基金资本价值”。这只基金持股以成长型公司为主,股息率普遍偏低,`TSMC` 的股息率约 1.5%,`Samsung` 不足 1%,`Tencent` 约 0.5%——因此很大概率费用无法完全由收入覆盖,需要从资本中扣除。这意味着投资者看到的净值增长已经隐含了资本被费用侵蚀的部分。
在长期复利视角下,资本中扣除费用与收入中扣除费用的差异不仅影响净值水平,更影响未来增长基数。投资者在选择收取费用的份额类别时(如 0.72% 年费的 B 类份额),应意识到这一机制对长期回报的隐含拖累,尤其是在基金处于低股息、高再投资阶段时影响更为显著。
基于截至2025年10月31日的完整持仓明细与基金信息,可进一步补充以下关键要点,深化对基金中期报告“Introduction”部分的理解。
1. 持仓集中度:头部权重显著,科技双引擎主导
前五大持仓合计占净资产约31.7%,呈现出明确的“单票高集中”特征:
美国公司债收益率曲线自2000年走势图,当前10年期投资级收益率约5.2%
| 排序 | 持仓 | 权重 (%) |
|---|---|---|
| 1 | TSMC | 9.52 |
| 2 | Tencent | 6.87 |
| 3 | Samsung Electronics | 6.77 |
| 4 | SK Hynix | 5.84 |
| 5 | Reliance Industries | 2.71 |
| 前五合计 | 31.71 |
其中TSMC、Samsung Electronics、SK Hynix三者合计即达22.13%,叠加Mediatek(2.00%)、Silergy(0.40%)等半导体标的,泛半导体产业链占基金净资产约25%。“AI + 存储 + 代工”的配置逻辑在持仓中体现得极为鲜明,也解释了期内净值的大幅拉升。
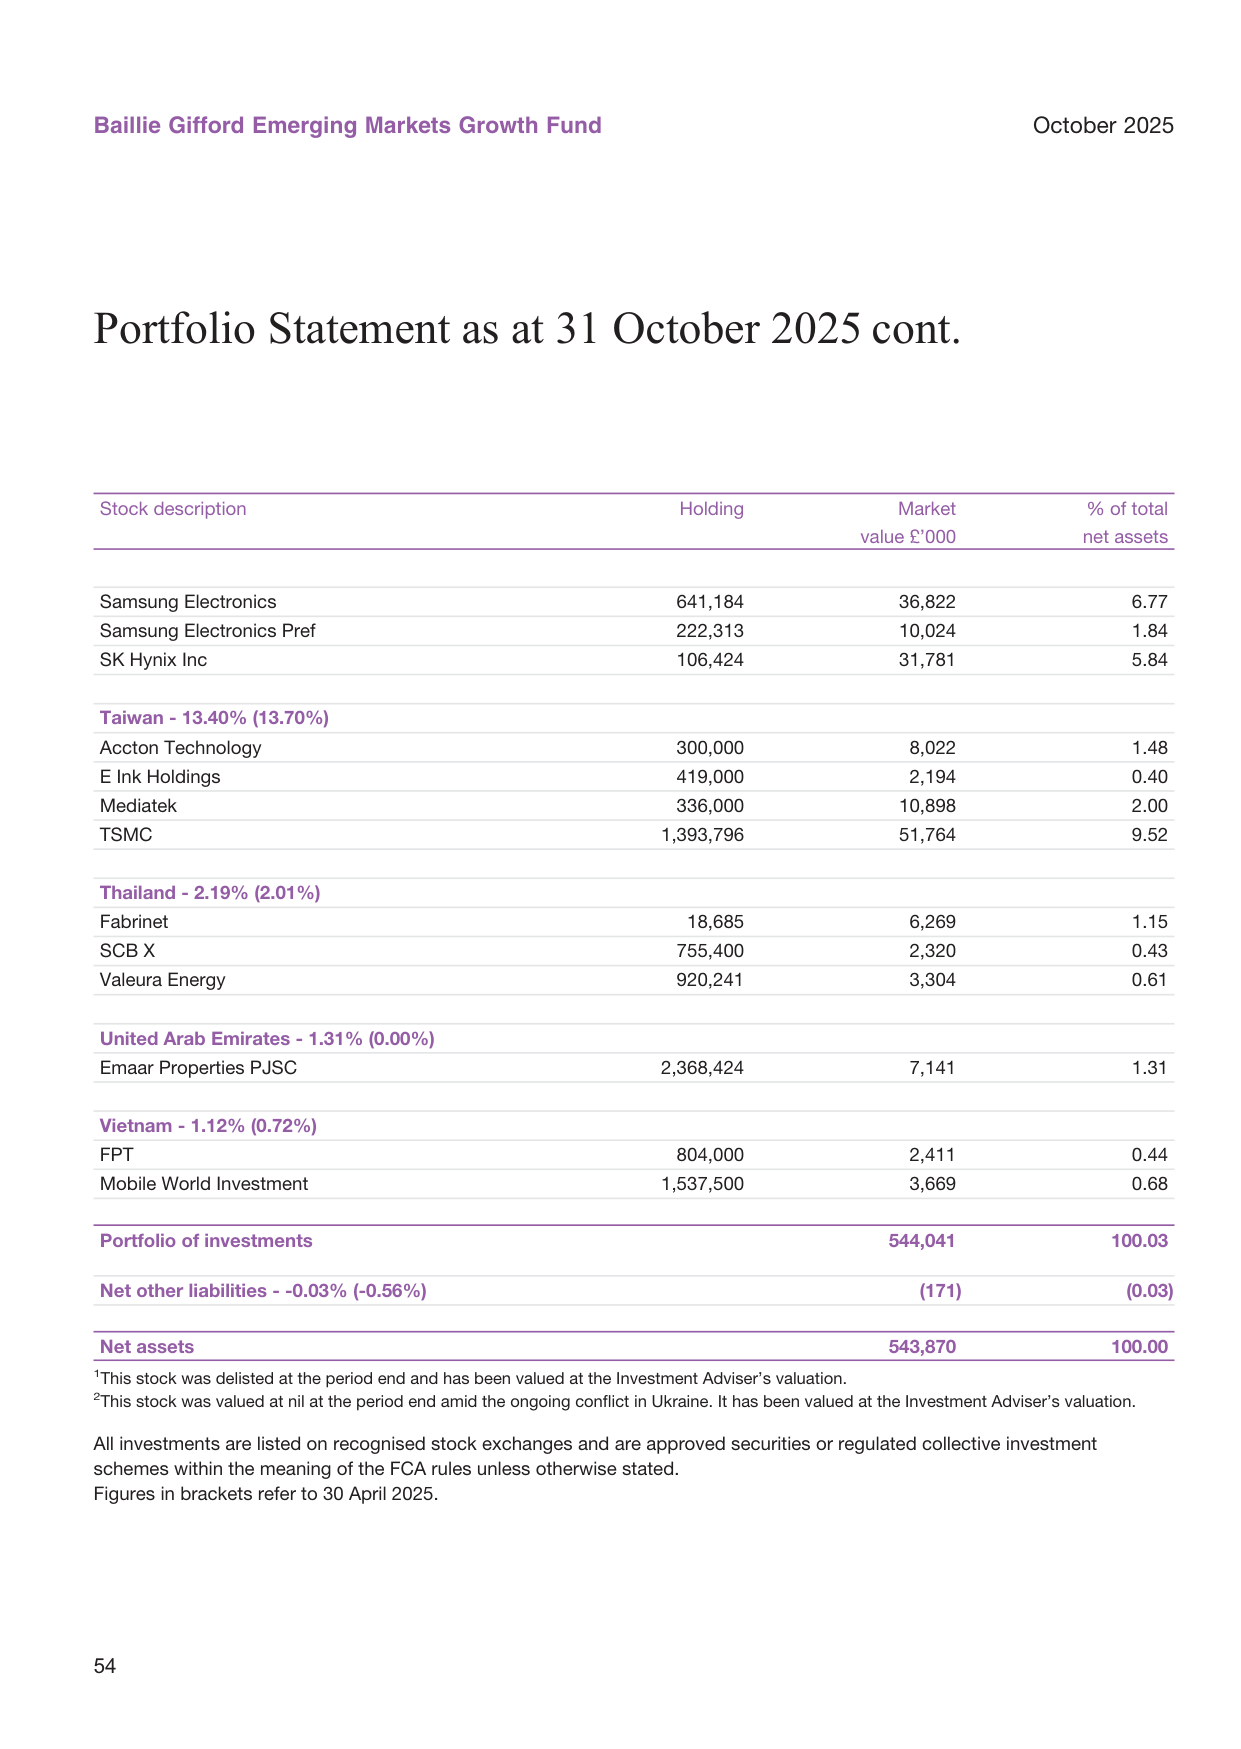
2. 区域配置:加码韩国、阿联酋,减持印度与墨西哥
全球环境、社会和公司治理(ESG)基金资金流入图,2024年净流入约800亿美元
与2025年4月30日的对比显示,基金区域权重发生了显著迁移:
| 国家/地区 | 2025.10.31 (%) | 2025.04.30 (%) | 变化 (pct pts) |
|---|---|---|---|
| South Korea | 18.07 | 11.11 | +6.96 |
| United Arab Emirates | 1.31 | 0.00 | +1.31 |
| Hong Kong | 0.91 | 0.00 | +0.91 |
| Vietnam | 1.12 | 0.72 | +0.40 |
| South Africa | 2.04 | 1.70 | +0.34 |
| Taiwan | 13.40 | 13.70 | -0.30 |
| Peru | 0.94 | 0.99 | -0.05 |
| Russia | 0.00 | 0.00 | 0.00 |
| Thailand | 2.19 | 2.01 | +0.18 |
| Saudi Arabia | 0.47 | 0.62 | -0.15 |
| Singapore | 1.57 | 1.88 | -0.31 |
| Other Emerging | 1.84 | 2.22 | -0.38 |
| Poland | 1.27 | 1.43 | -0.16 |
| Panama | 0.68 | 0.73 | -0.05 |
| Kazakhstan | 0.41 | 0.65 | -0.24 |
| Indonesia | 0.97 | 1.29 | -0.32 |
| Mexico | 2.38 | 3.30 | -0.92 |
| India | 9.87 | 12.79 | -2.92 |
| 中国(含A/H/ADR,推算) | ~22.6 | 未直接给出 | 需参考完整报告 |
可再生能源与化石燃料资本开支对比图,2024年可再生能源投资达1.7万亿美元,首次超过化石燃料
最突出的是韩国权重从11.11%升至18.07%,主要来自Samsung Electronics与SK Hynix的大幅增持或估值上涨;同时印度被明显减持(12.79% → 9.87%),其中Reliance虽仍为第五大持仓但相对权重下降。阿联酋和香港均为新建仓区域,显示基金在地域配置上正主动拓展增量市场。
发达市场与新兴市场贸易额走势图,新兴市场占比从2000年的30%上升至2024年的45%
3. 业绩与资金流:资产增值推动规模,但遭遇净赎回
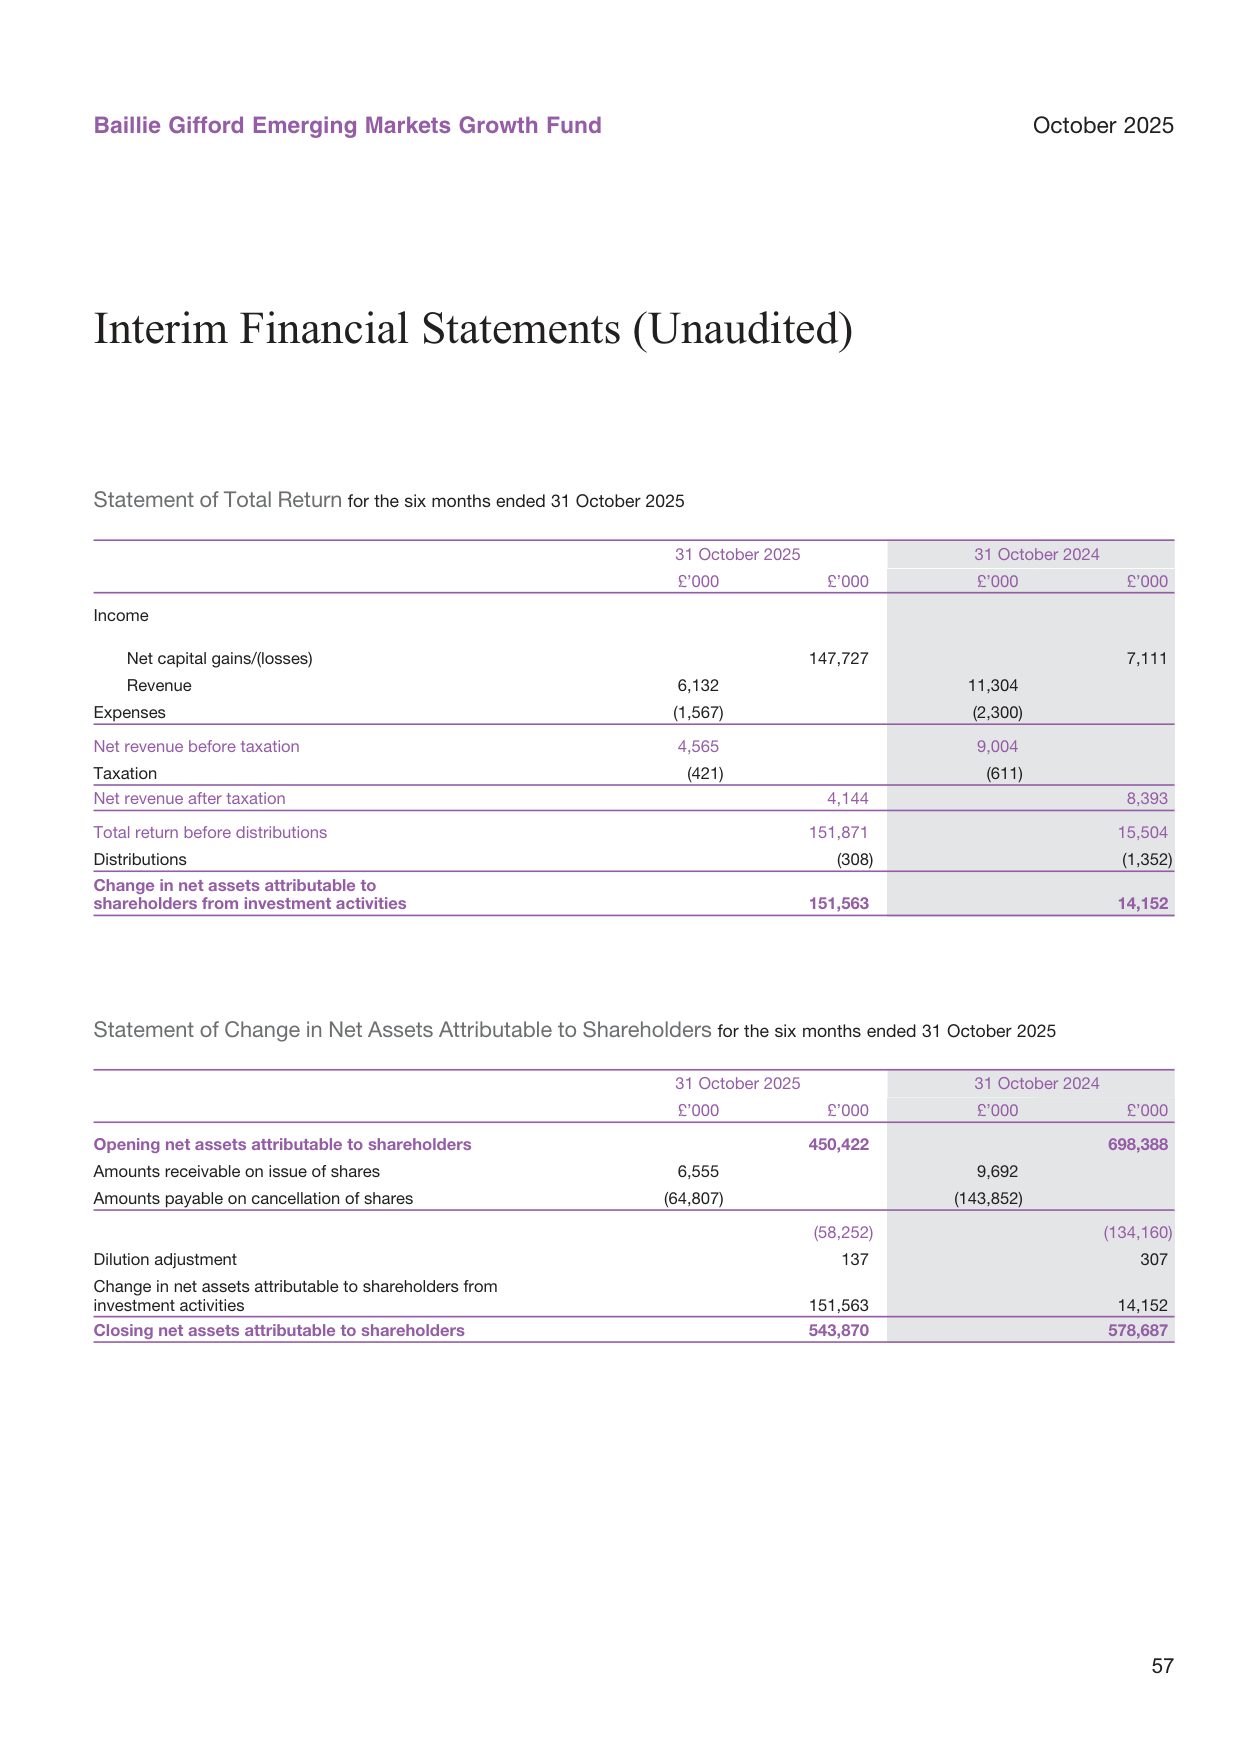
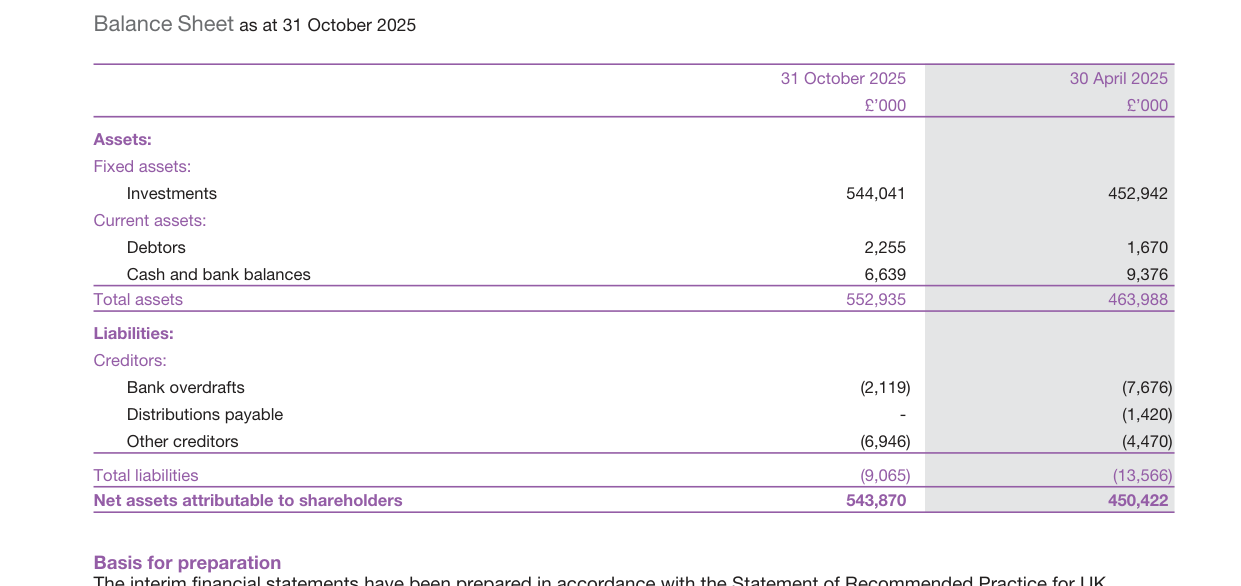
期内总回报表现极为强劲,但投资者行为与业绩形成鲜明反差:
| 指标 | 2025.10.31 (£’000) | 2024.10.31 (£’000) |
|---|---|---|
| Net capital gains | 147,727 | 7,111 |
| Total return before distributions | 151,871 | 15,504 |
| Change in net assets from investment activities | 151,563 | 14,152 |
| Net amounts payable on cancellation of shares | (58,252) | (134,160) |
| Closing net assets | 543,870 | 578,687 |
美国财政赤字占GDP比例从2020年的15%下降至2024年的6%,公共债务占GDP比例上升至100%
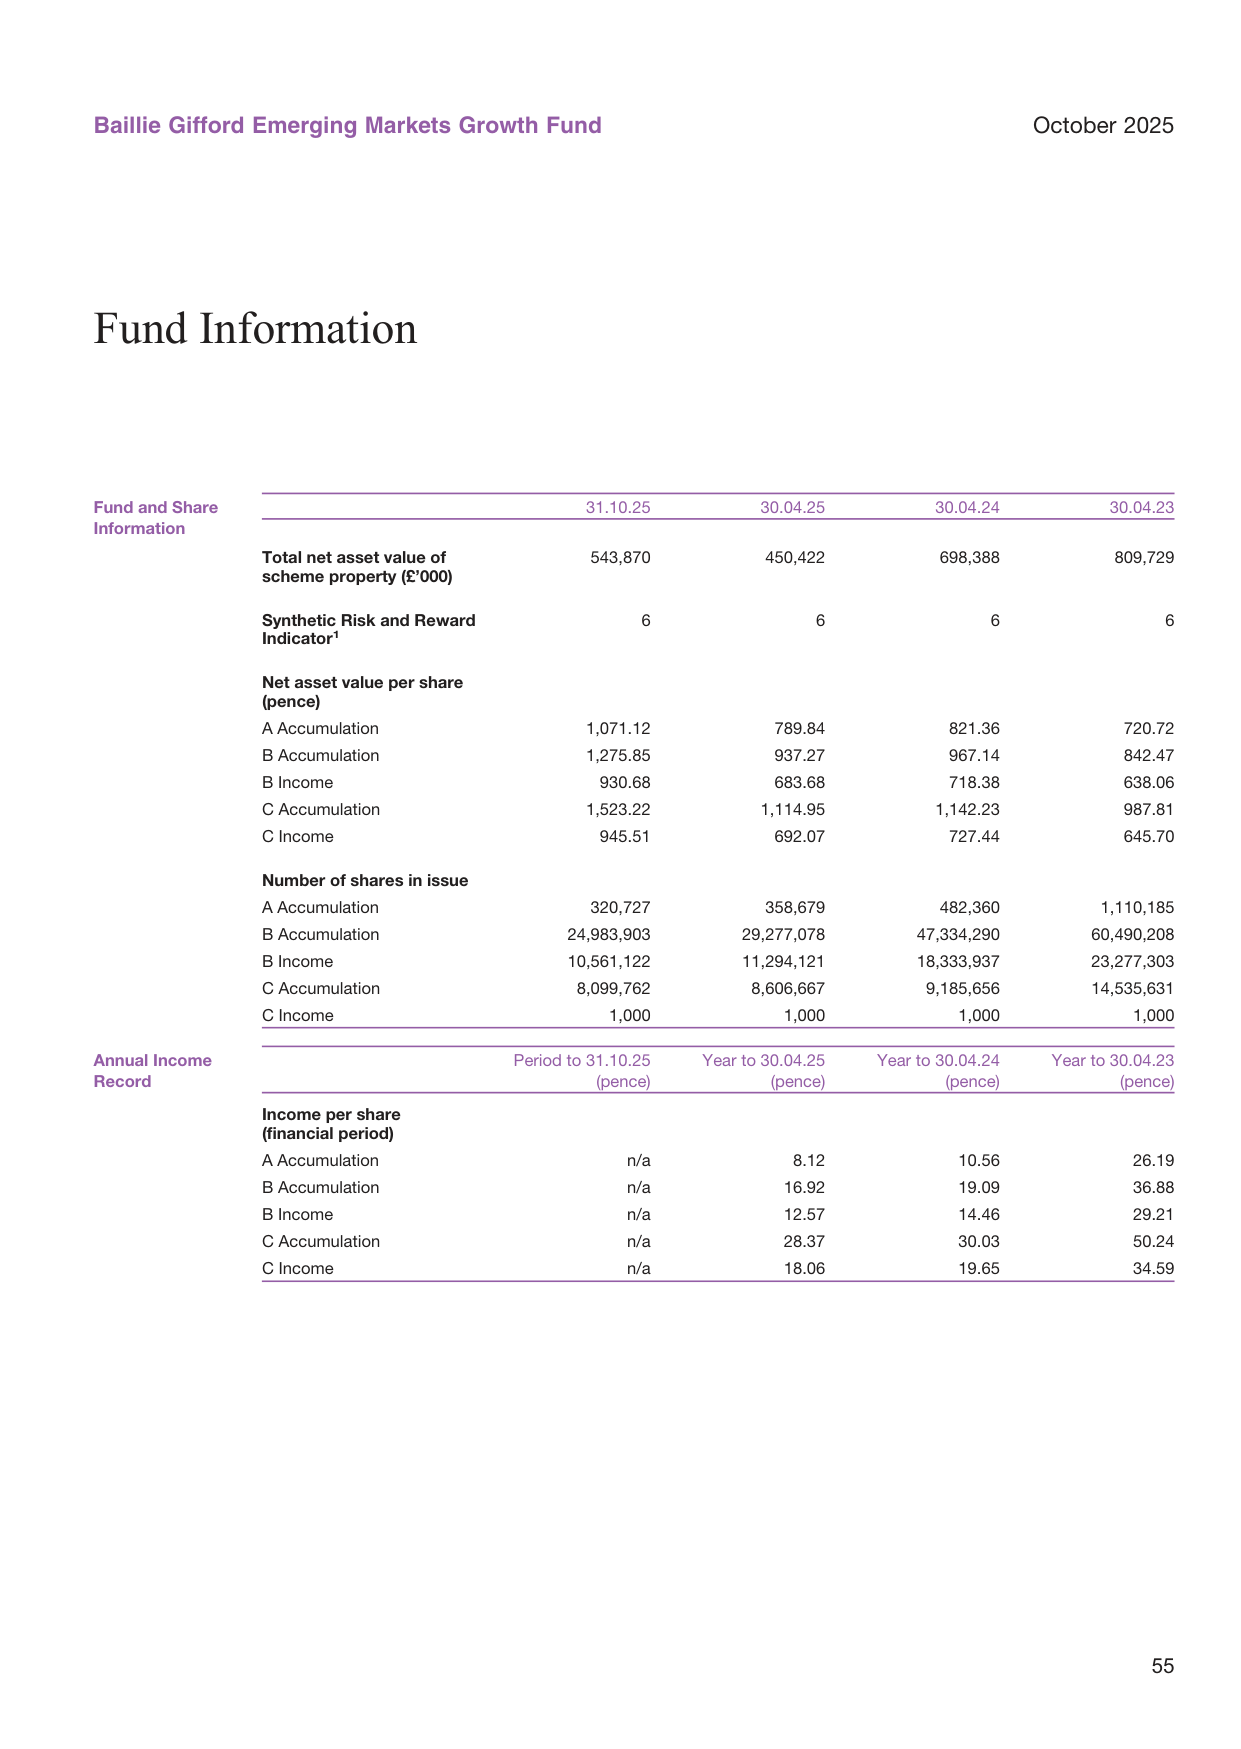
尽管半年内投资回报贡献了1.52亿英镑,但同期净赎回达5,825万英镑(2024年同期则赎回1.34亿英镑)。净资产从4.50亿升至5.44亿元,完全由投资增值驱动,而非新资金流入。30.4.25→31.10.25各份额净值涨幅普遍在35%以上(如B Accumulation 由937.27便士升至1,275.85,涨幅36.1%),可见市场对基金高弹性品种的获利了结情绪。
4. 费用结构与份额分化:C类共享最低成本,但规模集中在B类
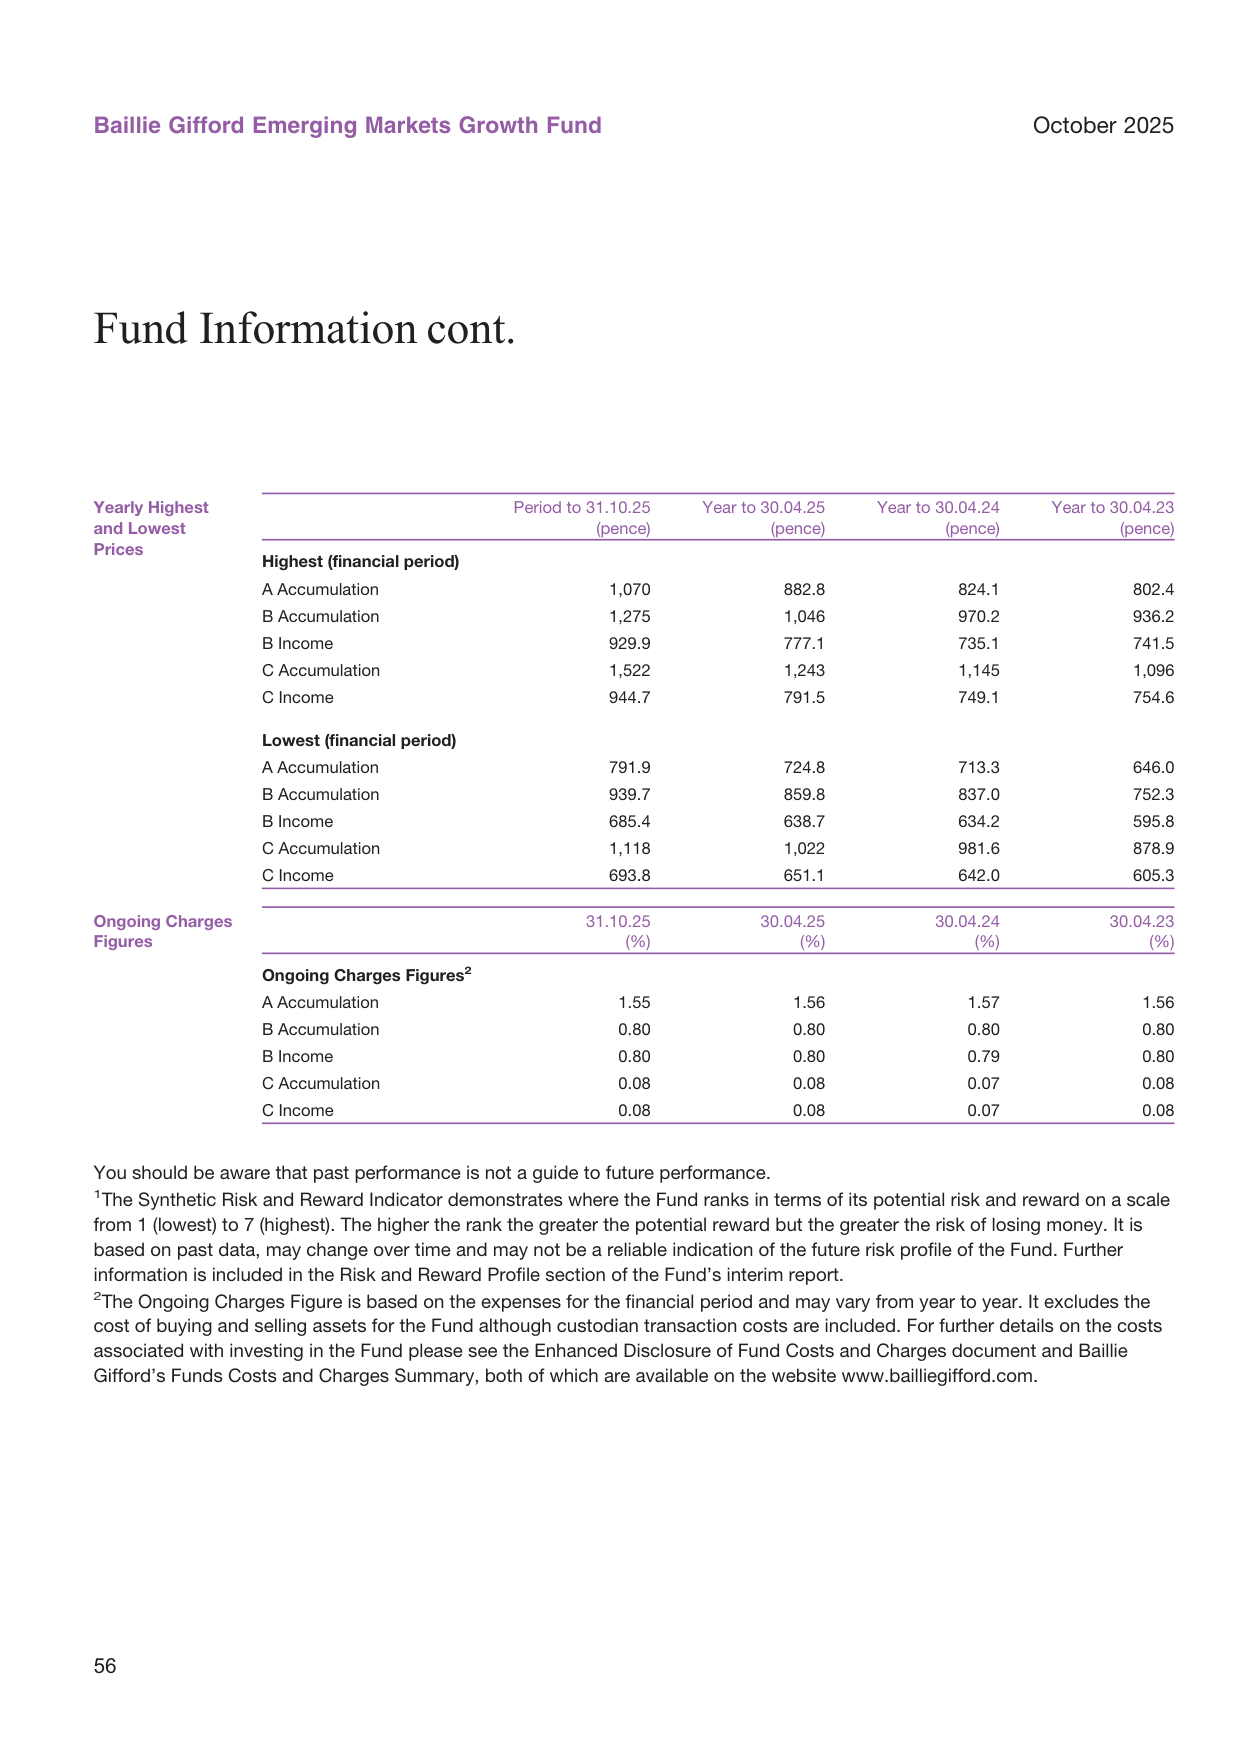
| 份额类别 | Ongoing Charges (%) | 份额数量 (31.10.25) | NAV/份额 (pence) |
|---|---|---|---|
| A Accumulation | 1.55 | 320,727 | 1,071.12 |
| B Accumulation | 0.80 | 24,983,903 | 1,275.85 |
| B Income | 0.80 | 10,561,122 | 930.68 |
| C Accumulation | 0.08 | 8,099,762 | 1,523.22 |
| C Income | 0.08 | 1,000 | 945.51 |
各地区储蓄率对比图,东亚储蓄率最高(约35%),北美最低(约10%)
机构型C类份额费率仅为0.08%,但基金大部分规模仍由B类(费率为0.80%)持有,A类份额仅存32万份且持续萎缩。这表明基金在渠道端仍以顾问销售为主导,高费率的A类逐渐被边缘化。
5. 估值风险与特殊事项:俄罗斯持仓清零、退市标的按顾问估值
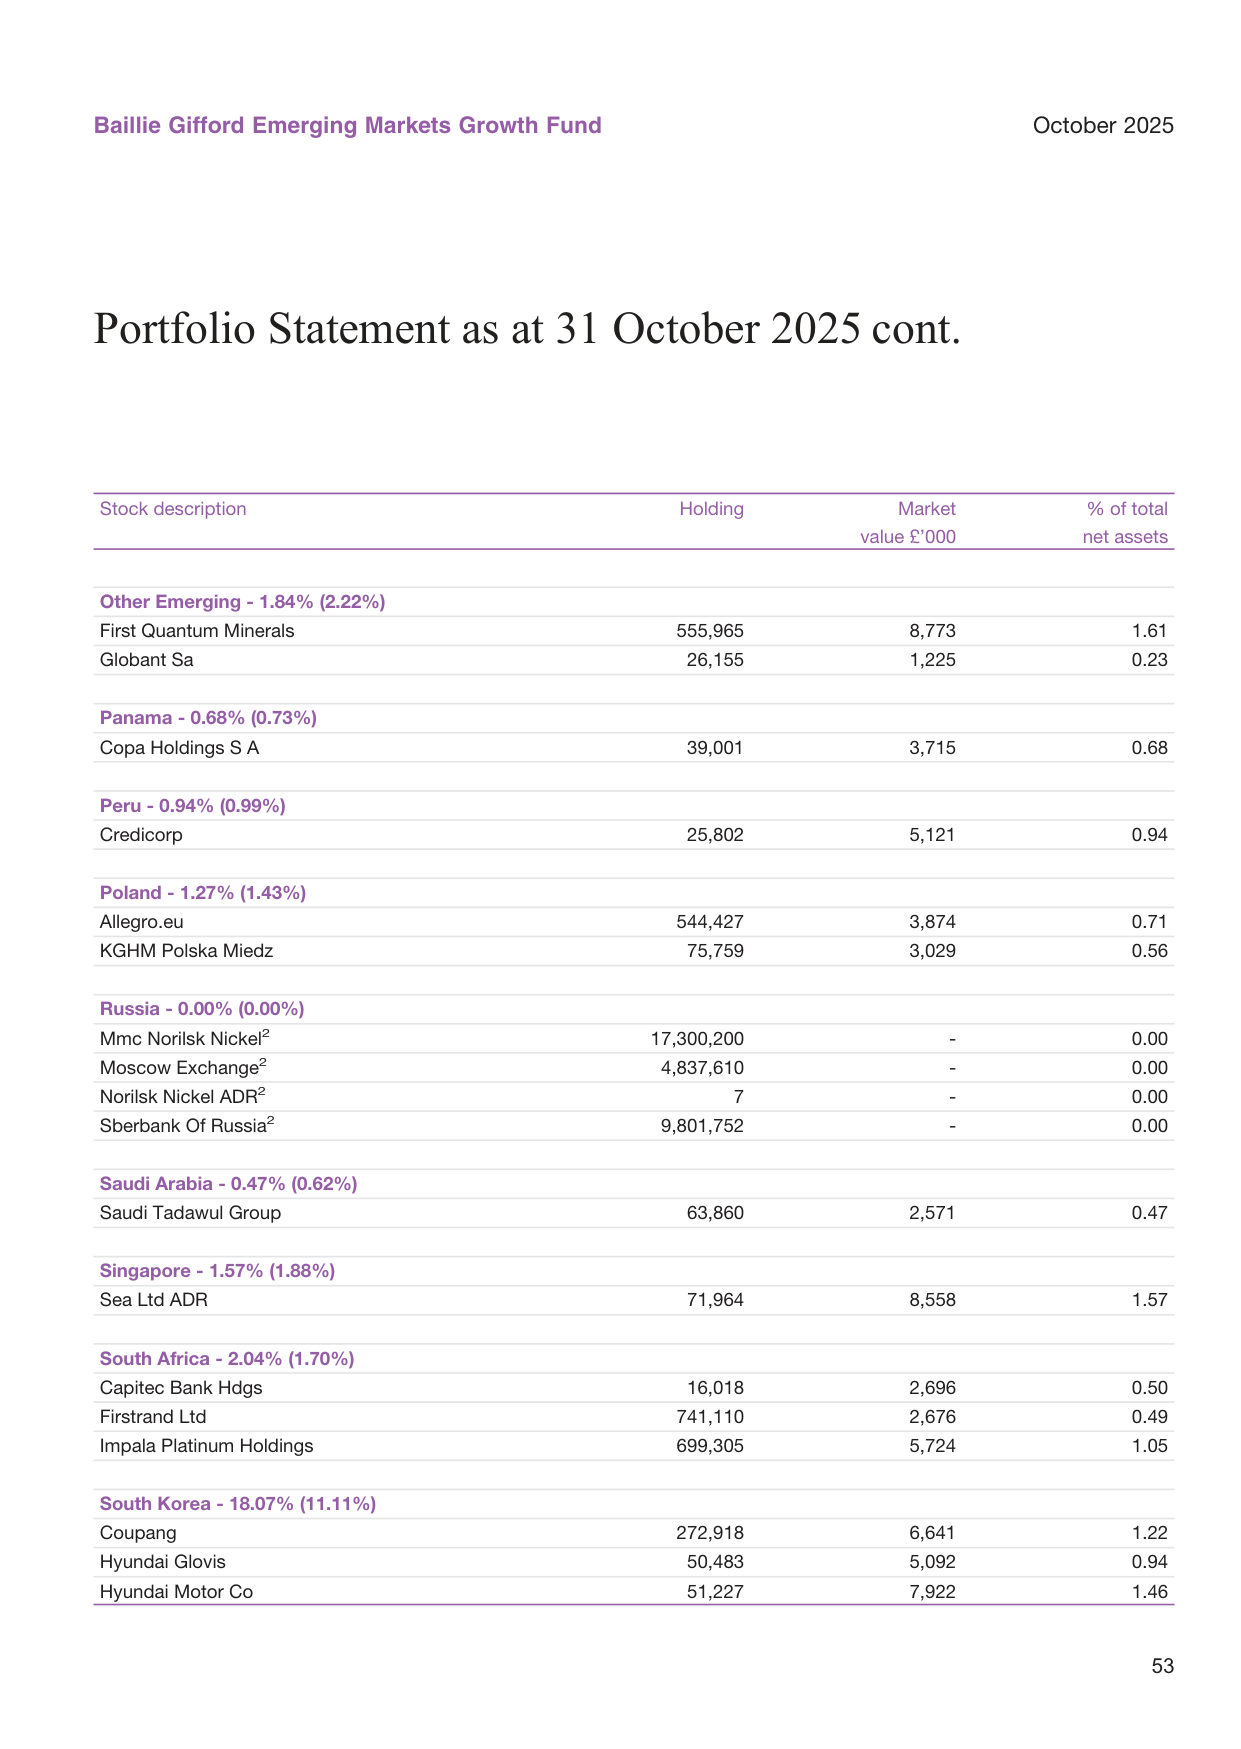
报告明确标注所有俄罗斯持仓(Norilsk、Moscow Exchange、Sberbank等)在期末以零估值,继续受到乌克兰冲突影响;同时有一支退市股票按投资顾问估值处理。这提醒投资者:新兴市场基金可能面临流动性缺失和估值失效的极端情况,尤其在地缘政治敏感区域。
6. 新增持仓的指向性:AI、黄金与海湾经济多元化
期内新建仓的标的具有明确主题:
- Pony AI ADR(0.56%):自动驾驶领域,延续AI主题;
- Zijin Gold International(0.91%):黄金资产,对应避险或大宗商品周期;
- Emaar Properties(1.31%):阿联酋房地产龙头,直接表达对海湾新兴市场开放和旅游经济的配置;
- Kanzhun ADR(0.82%)与Meituan(1.01%)则是在中国平台经济中的选择性加码。
全球央行数字货币发展进度图,已有20个国家推出CBDC试点
这些新增仓位可视为基金在“科技成长 + 资源安全 + 新兴消费”三条主线上的进一步延伸。
综上所述,截至2025年10月31日的基金持仓与财务数据印证了Introduction中预期的“成长风格回归”与“半导体驱动”逻辑。但高集中度、净赎回持续以及地缘零估值等要素,也构成了后续风险的重要观察点。
市场环境与业绩归因:短期追赶与长期欠账并存
从最新六个月数据看,基金实现了28.1%的回报(B类累积份额),较MSCI新兴市场指数的30.1%落后2个百分点,也未达到31.4%的目标回报。但将时间拉长至五年,基金年化回报仅4.0%,较指数7.6%落后3.6个百分点,较9.8%的目标落后5.8个百分点。这样的数据组合揭示了一个关键事实:近期反弹尚未扭转长期落后格局,但至少证明了策略在风险偏好回暖时的弹性。报告特别指出,2021-2022年高通胀、加息和地缘冲击是主要拖累,而当前环境正在转向对成长股有利。
全球综合PMI指数走势图,当前51.5,扩张区间内
值得关注的是,报告主动提及MSCI新兴市场指数在2025年(截至10月)跑赢标普500——这是2020年以来首次。这并非偶然:新兴市场国家普遍采取保守财政政策、正统货币政策,且政治稳定性增强,使其在关税不确定和全球化逆风中反而展现出“避风港”属性。这一叙事挑战了传统上“发达市场低风险、新兴市场高风险”的刻板印象,也为基金持有的高增长企业提供了宏观顺风。
投资操作:在AI浪潮中“换马”,在个股风险前“撤梯”
本期间的操作逻辑清晰:加仓AI受益链条,规避商业模式被技术颠覆的公司。最典型的案例是清仓百度——尽管其云服务有进展,但核心搜索广告业务受AI冲击显著,自动驾驶先发优势也已被后来者侵蚀。相反,基金新建仓滴滴,反映对中国平台经济中具备现金流和场景优势公司的偏好。
另一个值得玩味的换手是比亚迪“H”股转“A”股。报告称A股存在更大上行空间。这种跨市场套利式调整在沪港通/深港通框架下常见,但需要关注A股相对H股的溢价是否已隐含过高预期。此外,基金参与了紫金矿业旗下Zijin Gold的IPO,叠加对First Quantum Minerals(铜)和SQM(锂)的长期持有,显示其对资源品通胀逻辑的布局。
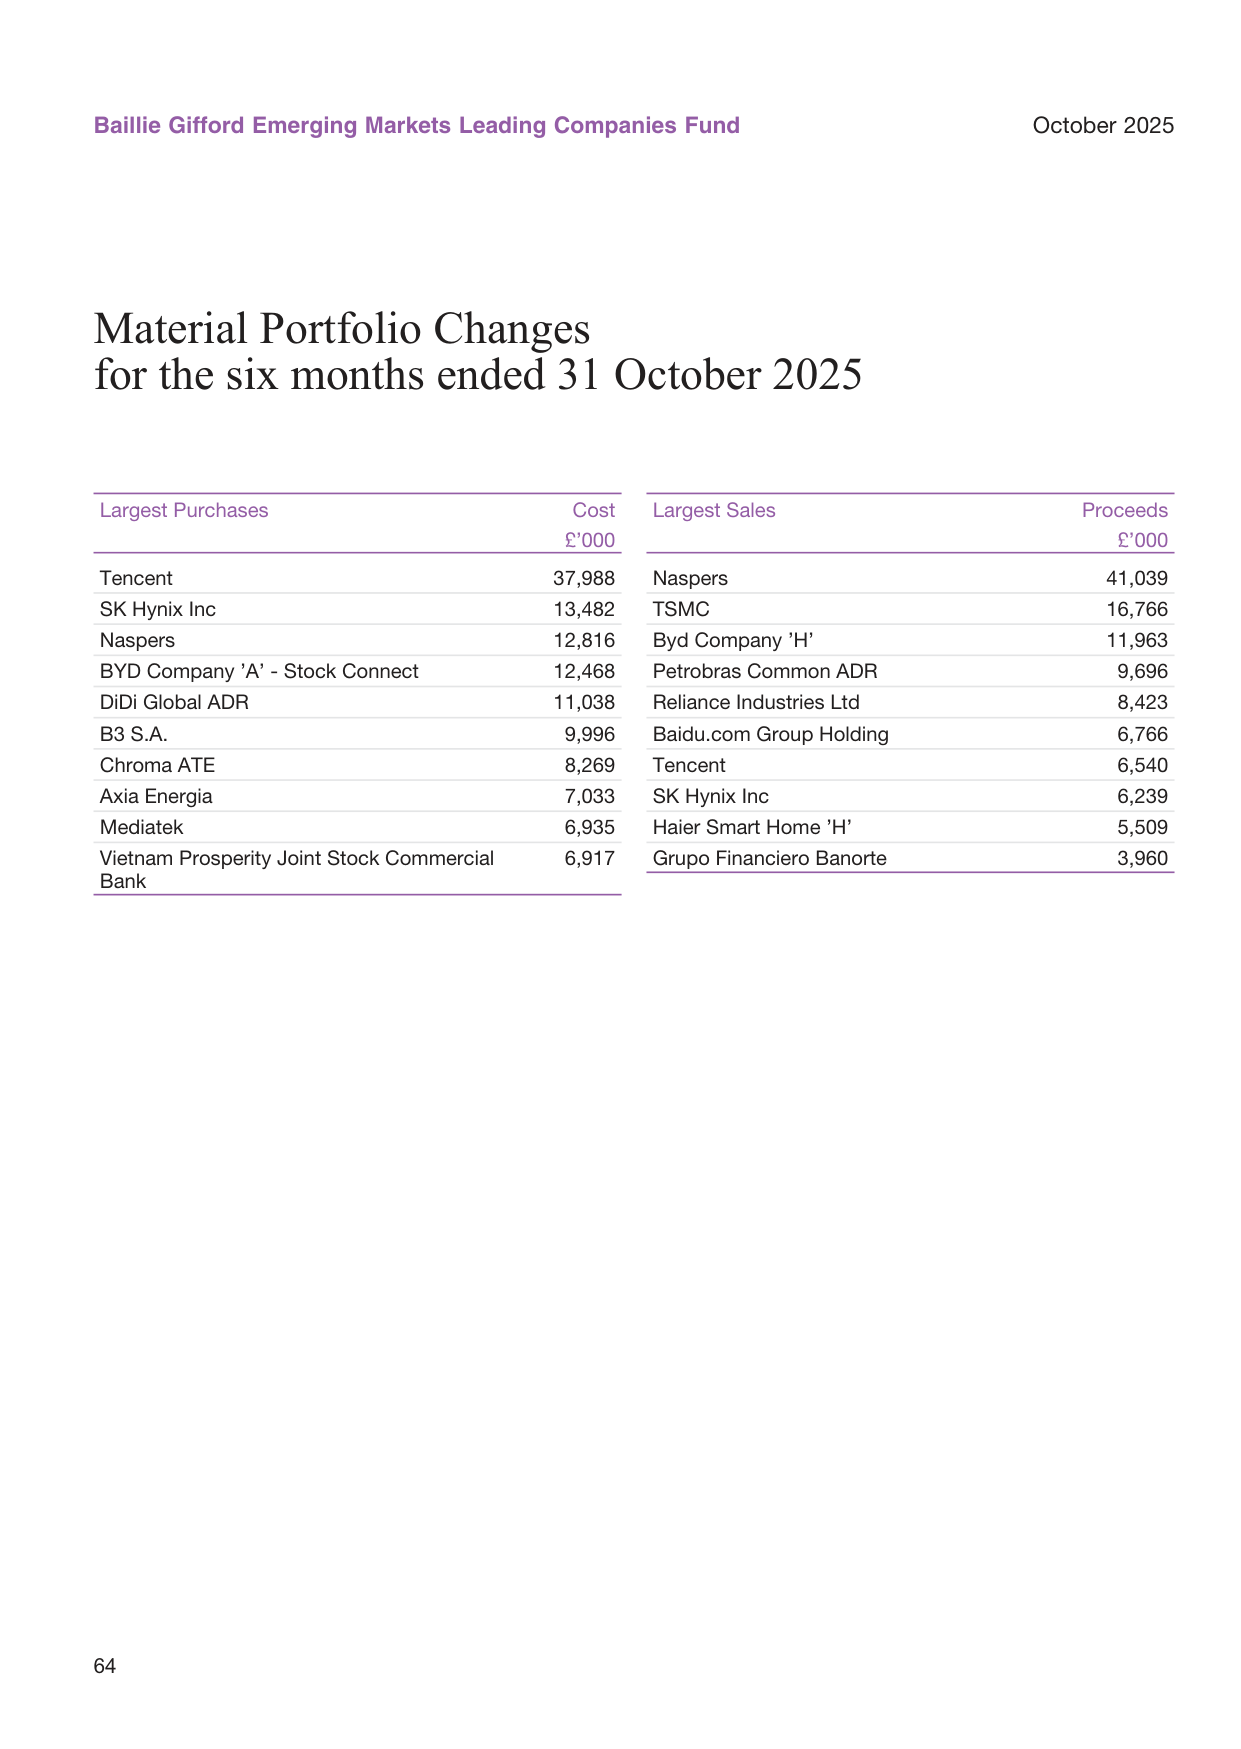
以下为期间主要交易对照(单位:£’000):
全球房价指数走势图,2024年同比增长2%
| 方向 | 标的 | 金额 | 方向 | 标的 | 金额 |
|---|---|---|---|---|---|
| 买入 | Tencent | 37,988 | 卖出 | Naspers | 41,039 |
| 买入 | SK Hynix Inc | 13,482 | 卖出 | TSMC | 16,766 |
| 买入 | Naspers | 12,816 | 卖出 | BYD ‘H’ | 11,963 |
| 买入 | BYD ‘A’ | 12,468 | 卖出 | Petrobras ADR | 9,696 |
| 买入 | DiDi Global ADR | 11,038 | 卖出 | Reliance Industries | 8,423 |
| 买入 | B3 S.A. | 9,996 | 卖出 | Baidu.com | 6,766 |
| 买入 | Chroma ATE | 8,269 | 卖出 | Tencent | 6,540 |
| 买入 | Axia Energia | 7,033 | 卖出 | SK Hynix | 6,239 |
| 买入 | Mediatek | 6,935 | 卖出 | Haier Smart Home | 5,509 |
| 买入 | Vietnam Prosperity Bank | 6,917 | 卖出 | Grupo Financiero Banorte | 3,960 |
美国与中国制造业劳动力成本对比图,中国成本为美国的25%
买入与卖出同现于Tencent和SK Hynix,说明并非单向增减,而是仓位再平衡。大额卖出Naspers(腾讯大股东)可能与腾讯持仓调整联动。卖出Reliance与基金整体低配印度策略一致,而新增的越南银行、巴西电力资产则体现多元化地域配置。
组合集中度与国别风险
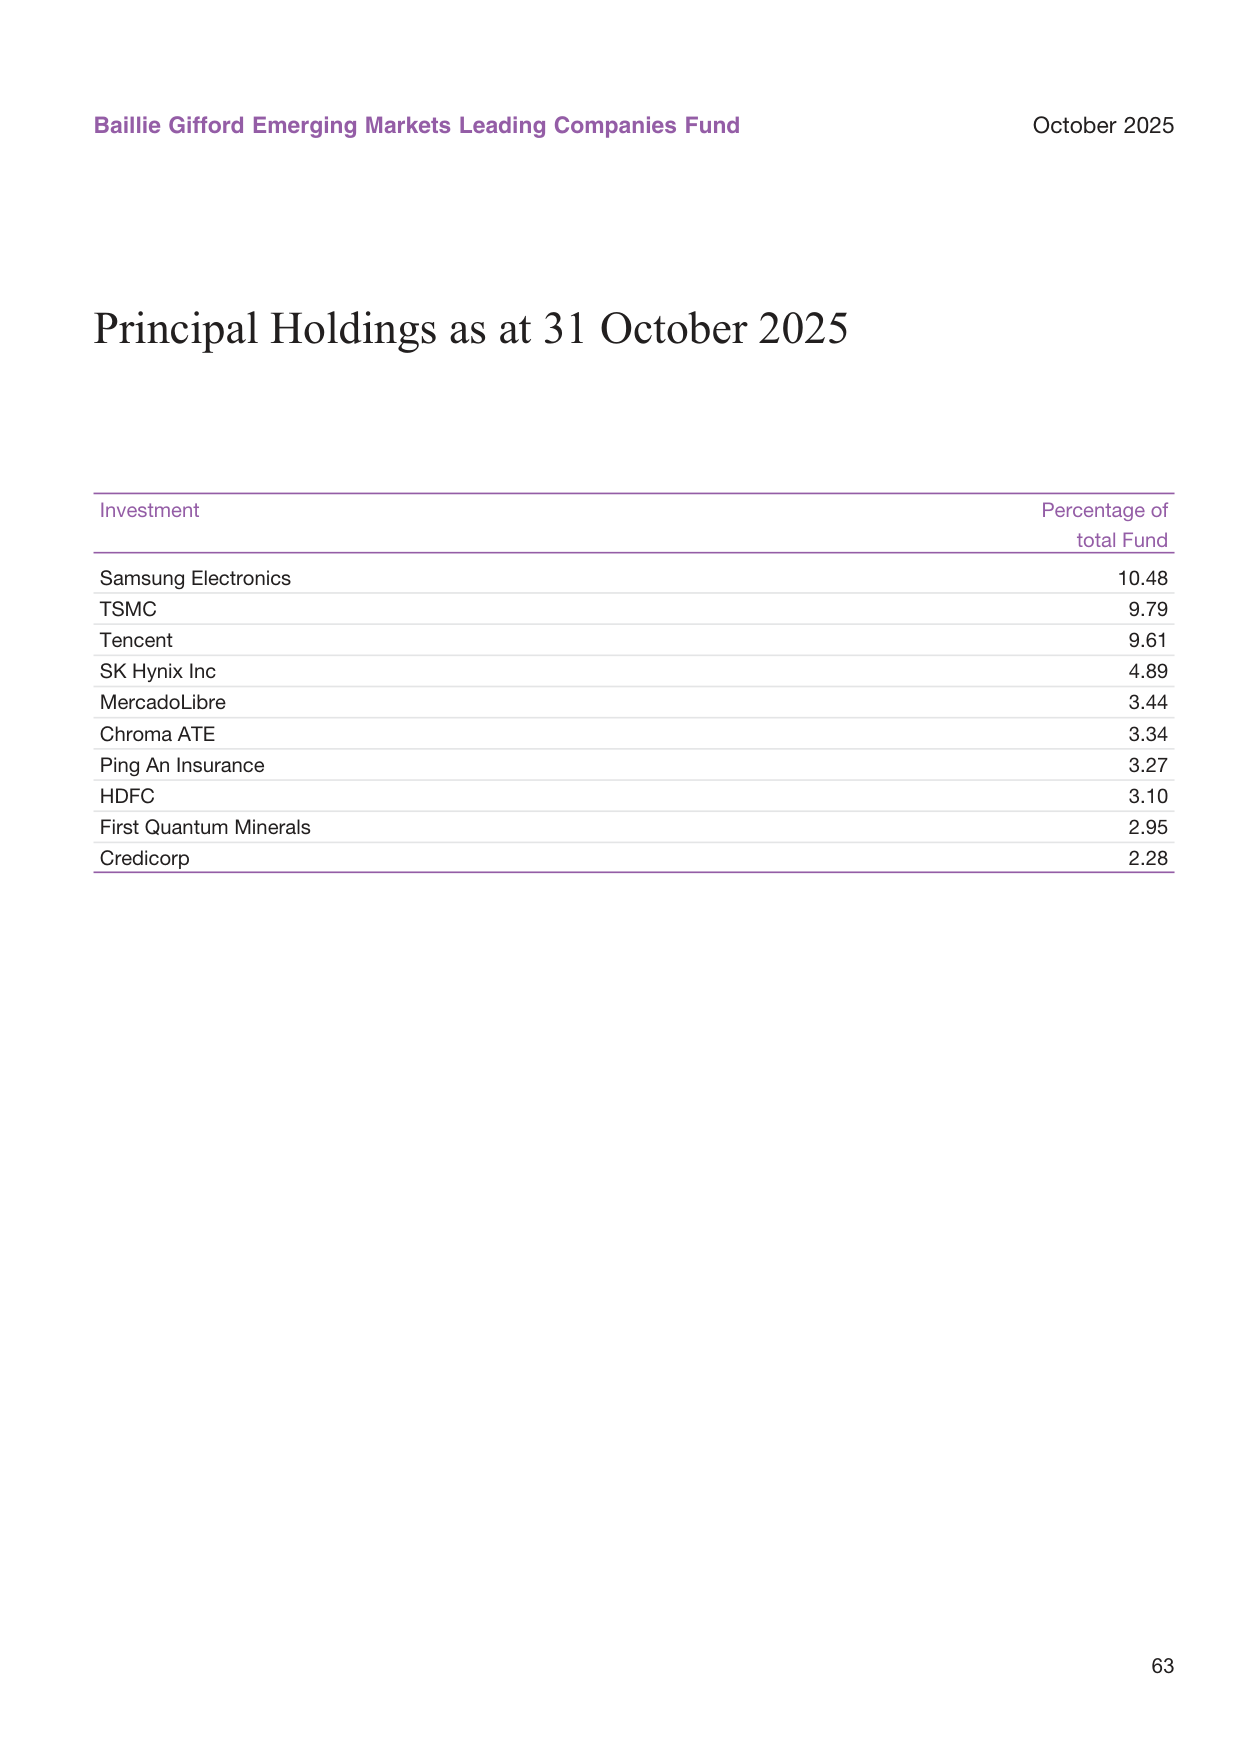
前五大持仓合计占比接近38%,其中三星电子(10.48%)、台积电(9.79%)、腾讯(9.61%)构成“铁三角”。这种高集中度是主动管理风格的必然结果,但也意味着单一公司事件(如三星经营波动、中美科技制裁升级)可能显著拖累净值。报告提示“相对集中”可能导致长期表现落后,与该数据吻合。
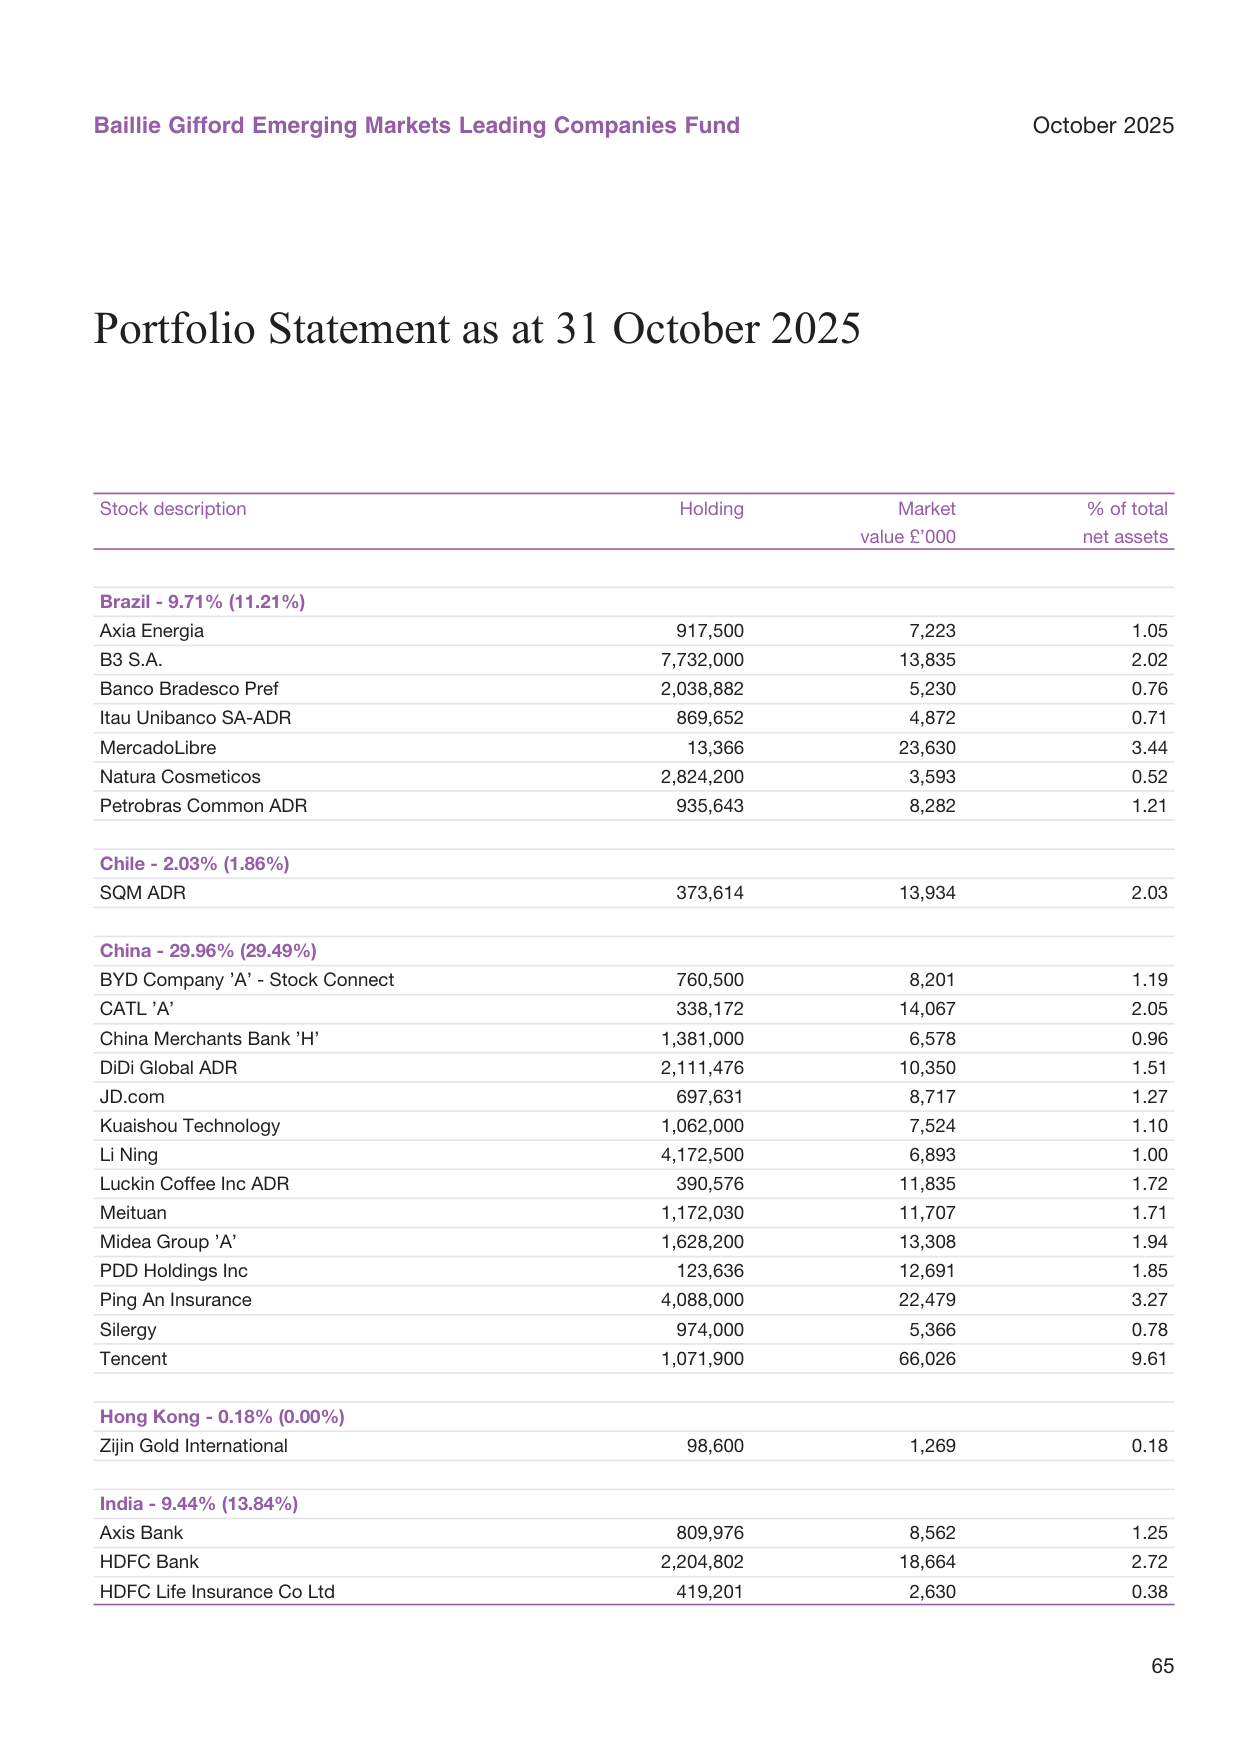
从国别看,仅巴西已披露的持仓占净资产9.71%,相比上期11.21%有所下降,但仍为重要暴露。值得注意的是,组合中未明确列出中国占比,但根据前十大持仓(腾讯、比亚迪A、滴滴、紫金等),中国相关敞口大概率超过25%,叠加中国特定风险提示,需警惕政策与市场阻断风险。
对投资者的启示:用五年来检验,但需关注风格持续漂移
报告反复强调五年维度评价,但五年年化4.0%的成绩确实不够亮眼。相比之下,指数年化7.6%在同期远超多数主动新兴市场基金,这并非单纯市场beta——基金在2021-2022年的重挫中受损更深。本次反弹中,基金仅取得28.1%,仍落后指数2个百分点,说明即便在市场回暖时,高估值成长股也未必领跑。投资者需审视:低配印度虽是当前正向贡献,但若印度估值消化后重拾升势,该决策可能再次成为拖累。
报告披露的“投资于中国可能损害投资”等风险并非套话。基金对中国互联网、新能源、半导体均有重仓,而地缘政治可能直接冲击这些行业的可交易性与估值。在新兴市场内部,基金正试图通过增加韩国、巴西、越南等地的暴露来分散风险,但AI主题的兴起可能让组合更紧密地绑定全球科技资本开支周期,这既是机会也是隐患。
全球智能手机渗透率逐年上升图,2024年达到75%
根据您提供的第11部分内容,本部分主要聚焦于 Baillie Gifford Emerging Markets Leading Companies Fund 的完整持仓明细与财务数据,以及 Baillie Gifford European Fund 的开篇信息。以下为针对该新增内容的深入分析:
新兴市场基金持仓结构:集中度与战略转向的微观验证
1. 前十大持仓:核心权重进一步集中
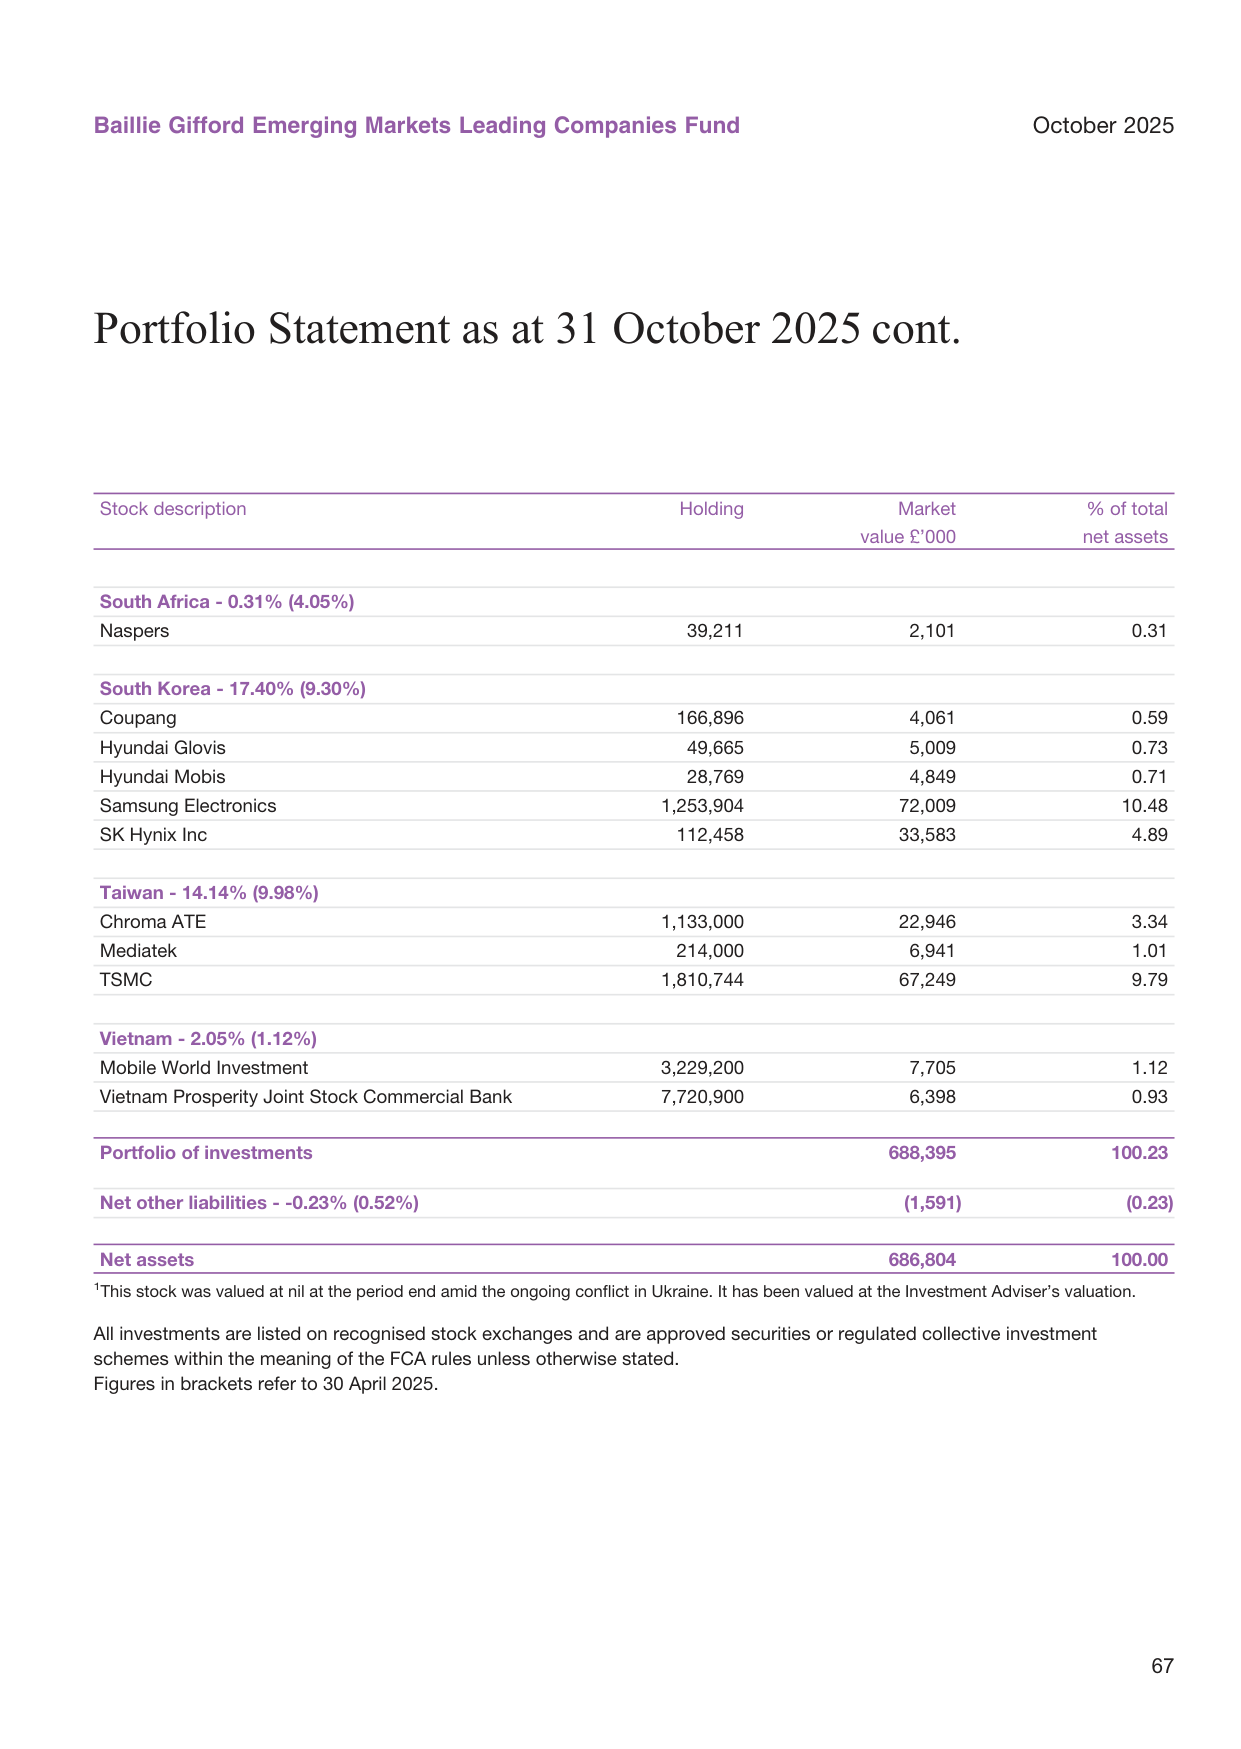
截至2025年10月31日,该基金前十大持仓占总资产比例达 44.39%,较4月底的集中度进一步提升。
电动汽车销量占总汽车销量比例上升图,2024年占比22%,预计2030年达40%
| 持仓名称 | 占净资产比例 (%) |
|---|---|
| Tencent | 9.61 |
| TSMC | 9.79 |
| Samsung Electronics | 10.48 |
| SK Hynix | 4.89 |
| Meituan | 1.71 |
| PDD Holdings | 1.85 |
| ICICI Bank | 1.31 |
| HDFC Bank | 2.72 |
| MercadoLibre | 3.44 |
| Credicorp | 2.28 |
全球军费支出走势图,2024年达2.4万亿美元,占全球GDP的2.4%
关键发现:
- 前三大持仓合计占比达29.88%,接近总资产的三分之一。这体现了Baillie Gifford典型的"高信念、集中持仓"风格——重仓少数具备长期结构性增长潜力的龙头企业。
- 半导体产业链权重显著:TSMC + Samsung Electronics + SK Hynix 合计占比达 25.16%,成为基金最大的行业敞口。这与全球AI算力需求爆发、存储芯片进入上行周期的产业趋势高度吻合。
- 中国互联网平台仍是核心配置:Tencent + Meituan + PDD + JD.com + Kuaishou 合计占比约 15.54%,尽管占比相较年初有所回落,但绝对仓位依然雄厚,显示基金并未系统性撤离中国资产,而是采取了结构性调仓策略。
2. 国家/地区配置变化:显著的再平衡信号
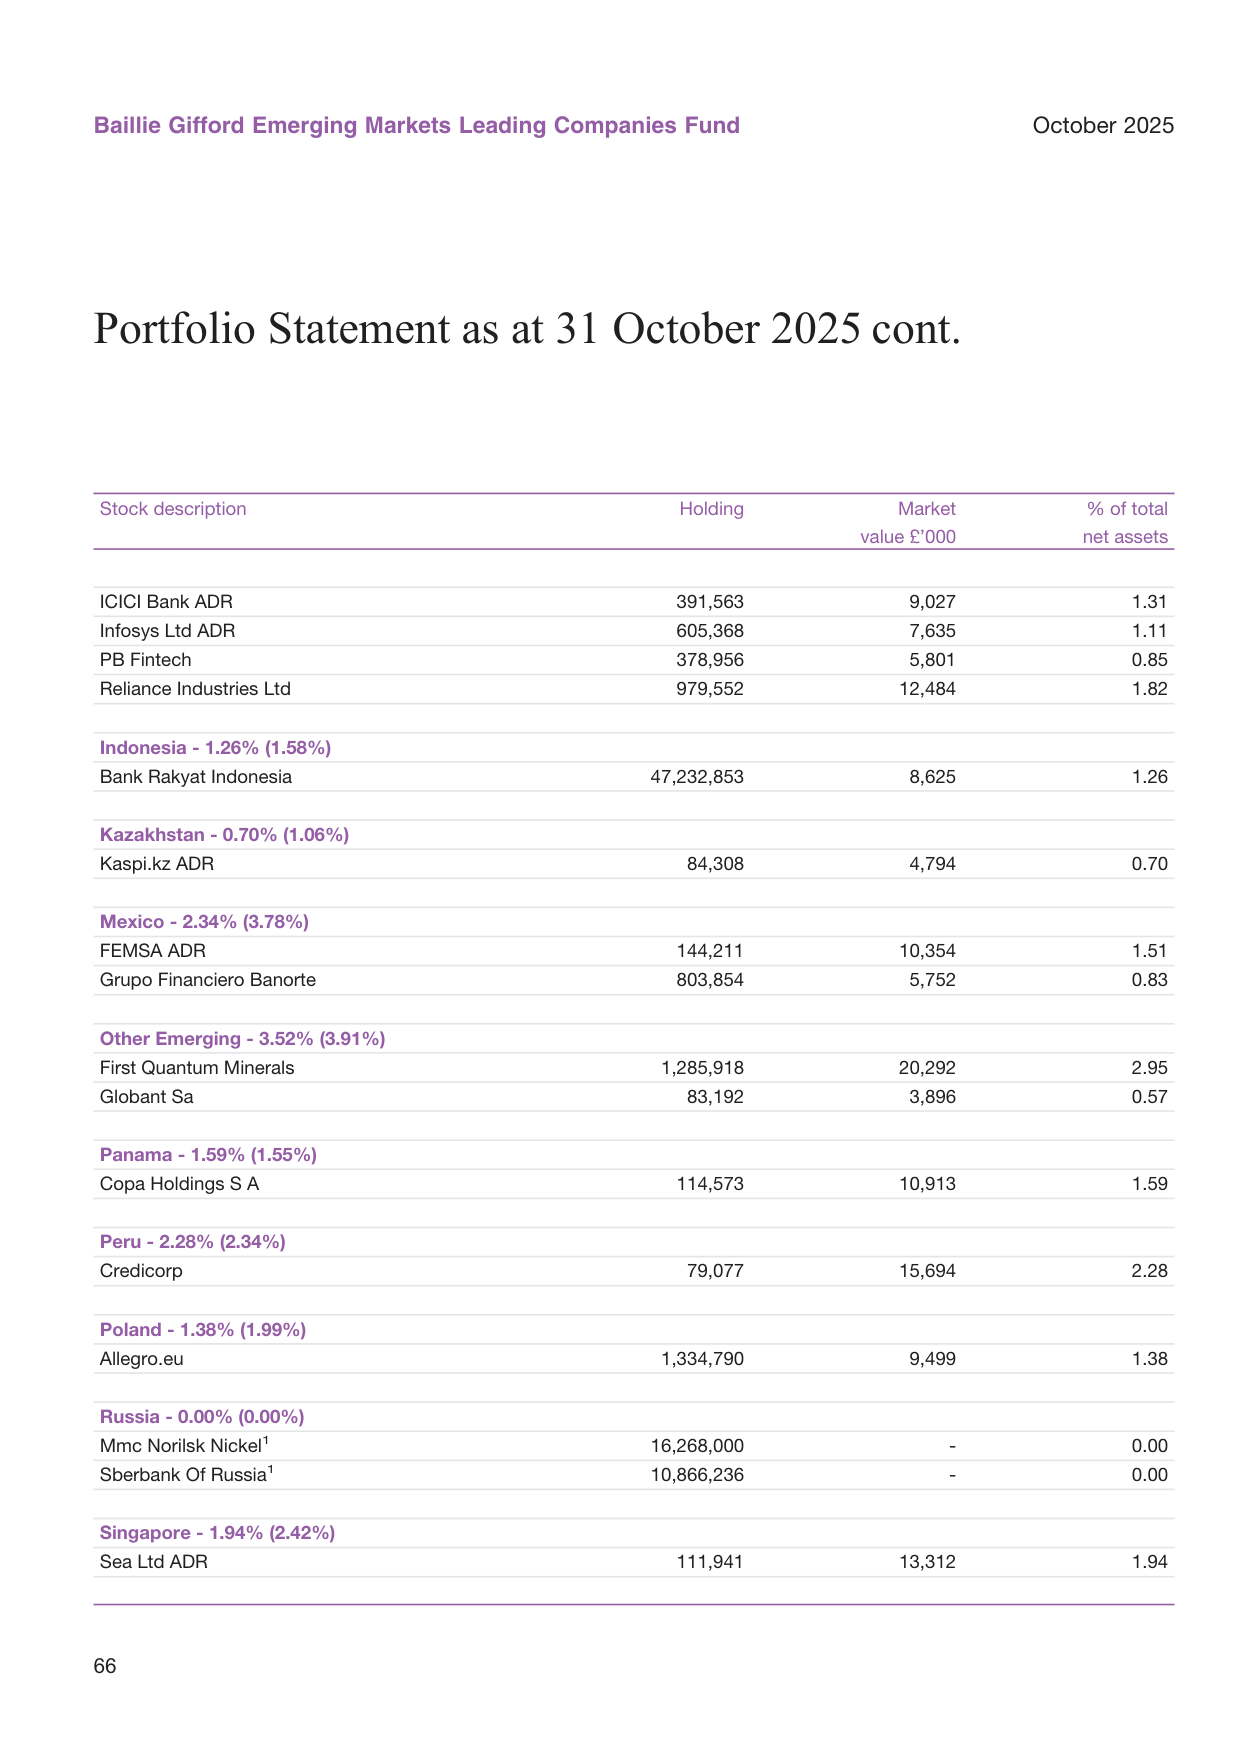
以下为该基金在2025年10月31日与2025年4月30日的国家/地区配置对比:
美国风险投资行业分布柱状图,人工智能与软件占45%
| 国家/地区 | 2025年10月占比 (%) | 2025年4月占比 (%) | 变化 (个百分点) |
|---|---|---|---|
| 中国 | 29.96 | 29.49 | +0.47 |
| 韩国 | 17.40 | 9.30 | +8.10 |
| 台湾 | 14.14 | 9.98 | +4.16 |
| 印度 | 9.44 | 13.84 | -4.40 |
| 巴西 | 6.64 | 7.13 | -0.49 |
| 墨西哥 | 2.34 | 3.78 | -1.44 |
| 南非 | 0.31 | 4.05 | -3.74 |
| 波兰 | 1.38 | 1.99 | -0.61 |
| 越南 | 2.05 | 1.12 | +0.93 |
投资动向解读:
全球外汇储备币种构成图,美元占57%,欧元占20%,人民币占3%
- 北亚科技产业链(韩国+台湾)合计占比从19.28%跃升至31.54%,增加了12.26个百分点。这是本期最显著的配置变化,清晰地反映出基金对亚洲半导体及硬件产业链的巨大看多热情。
- 韩国增幅最大:从9.30%增至17.40%,几乎翻倍。主要加仓集中在 Samsung Electronics(占比10.48%)和 SK Hynix(4.89%)——这两家公司恰是HBM(高带宽内存)和AI存储芯片的核心受益者。基金在存储超级周期中主动提高了风险敞口。
- 印度占比大幅下降:从13.84%降至9.44%,减少4.4个百分点。HDFC Bank虽维持2.72%的仓位,但 Reliance Industries、Axis Bank 等权重均有下调。这可能反映了基金对印度估值偏高的担忧,或通过减仓印度来腾挪资金加仓北亚。
- 南非几乎清仓:从4.05%骤降至0.31%。Naspers 持仓从历史高位大幅削减,仅剩约210万英镑市值。考虑到Naspers的净资产主要由腾讯股票构成,基金可能选择直接从腾讯持仓中获取同样的敞口,从而放弃了Naspers的折价结构。
- 越南小幅加仓:从1.12%增至2.05%,体现了对越南制造业转移和消费升级的持续关注。
3. 俄罗斯持仓归零的会计处理
本报告中俄罗斯资产持仓被明确标注为 "valued at nil"(估值归零),涉及 Norilsk Nickel(1,626.8万股)和 Sberbank(1,086.6万股)。
美国信用卡违约率走势图,从2021年的1.5%低点上升至2024年的2.8%
- 这延续了2022年以来西方基金对俄资产的通行处理方式——鉴于乌克兰冲突持续,流动性完全缺失,无法获得可靠的市场报价。
- 值得注意:这些持仓的原始成本远高于当前估值,其账面价值归零对基金净资产造成永久性损失。但相较于基金总规模(约6.87亿英镑),影响可控。
4. 基金规模与资金流向
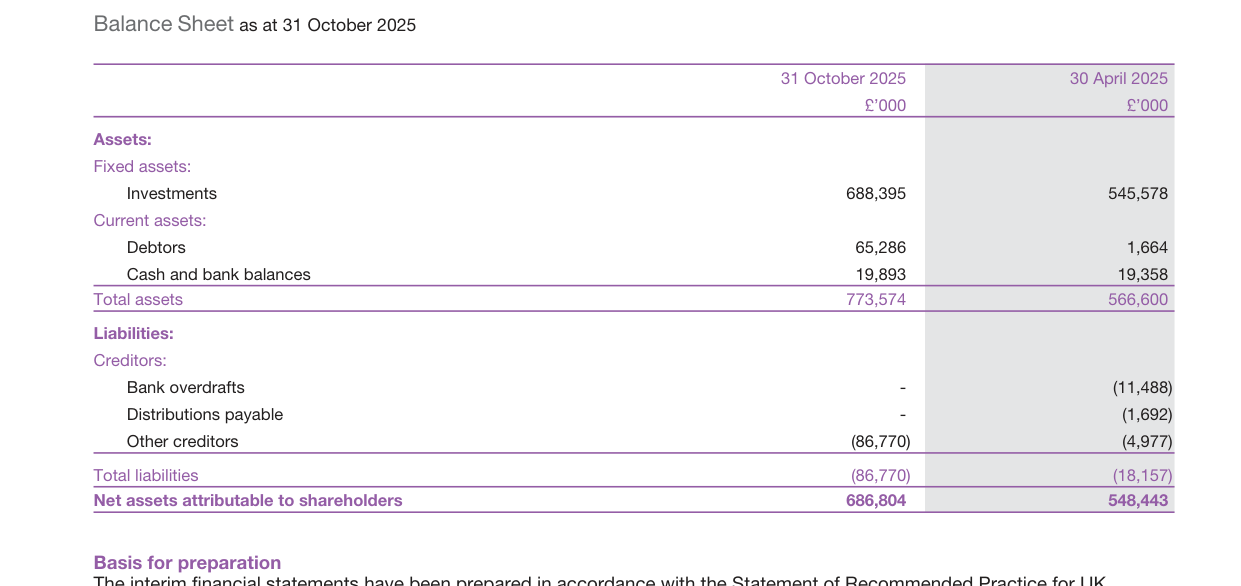
| 指标 | 2025年10月31日 | 2025年4月30日 | 变化幅度 |
|---|---|---|---|
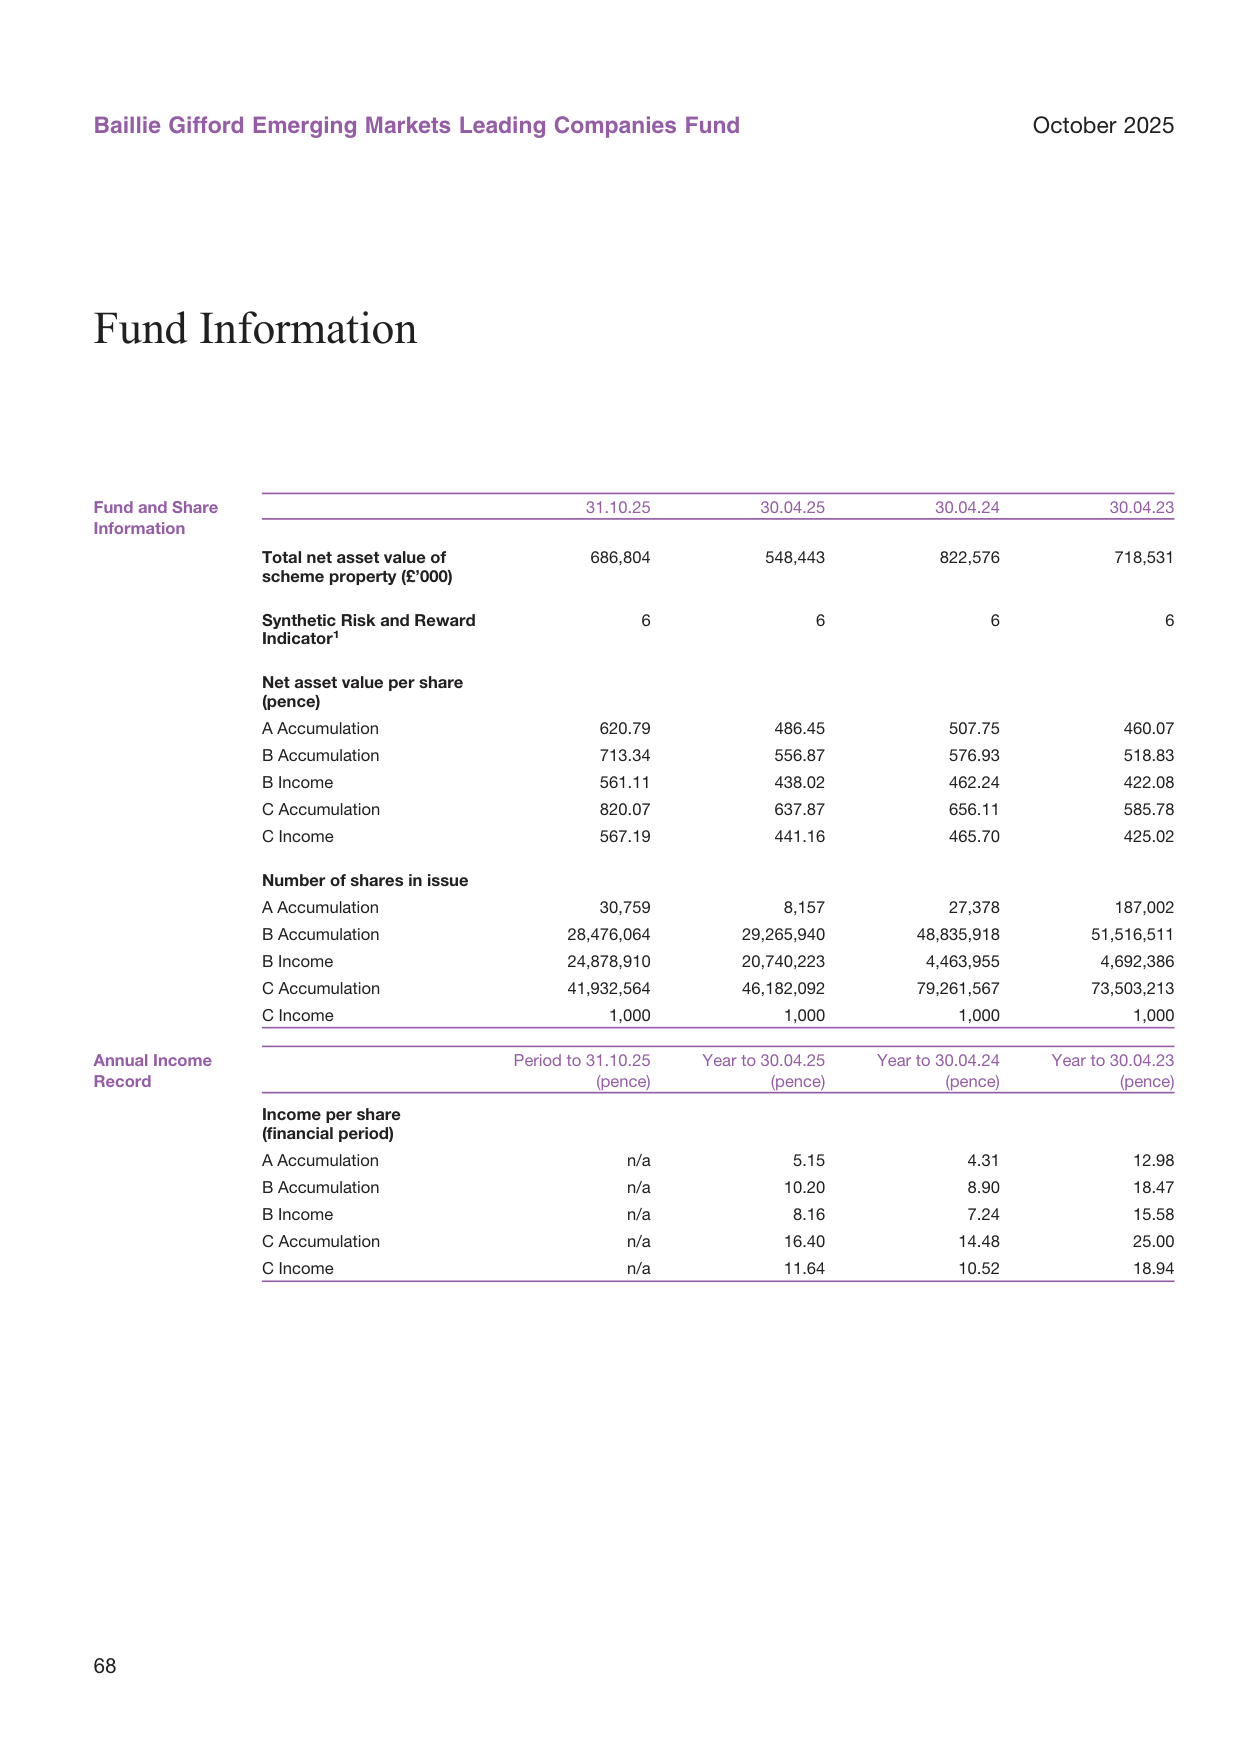
| 总净资产 (£’000) | 686,804 | 548,443 | +25.2% |
| 累计份额净值增长 (B类累计) | 713.34p | 556.87p | +28.1% |
能源、金属与农产品商品价格指数走势图,金属指数2024年上涨5%
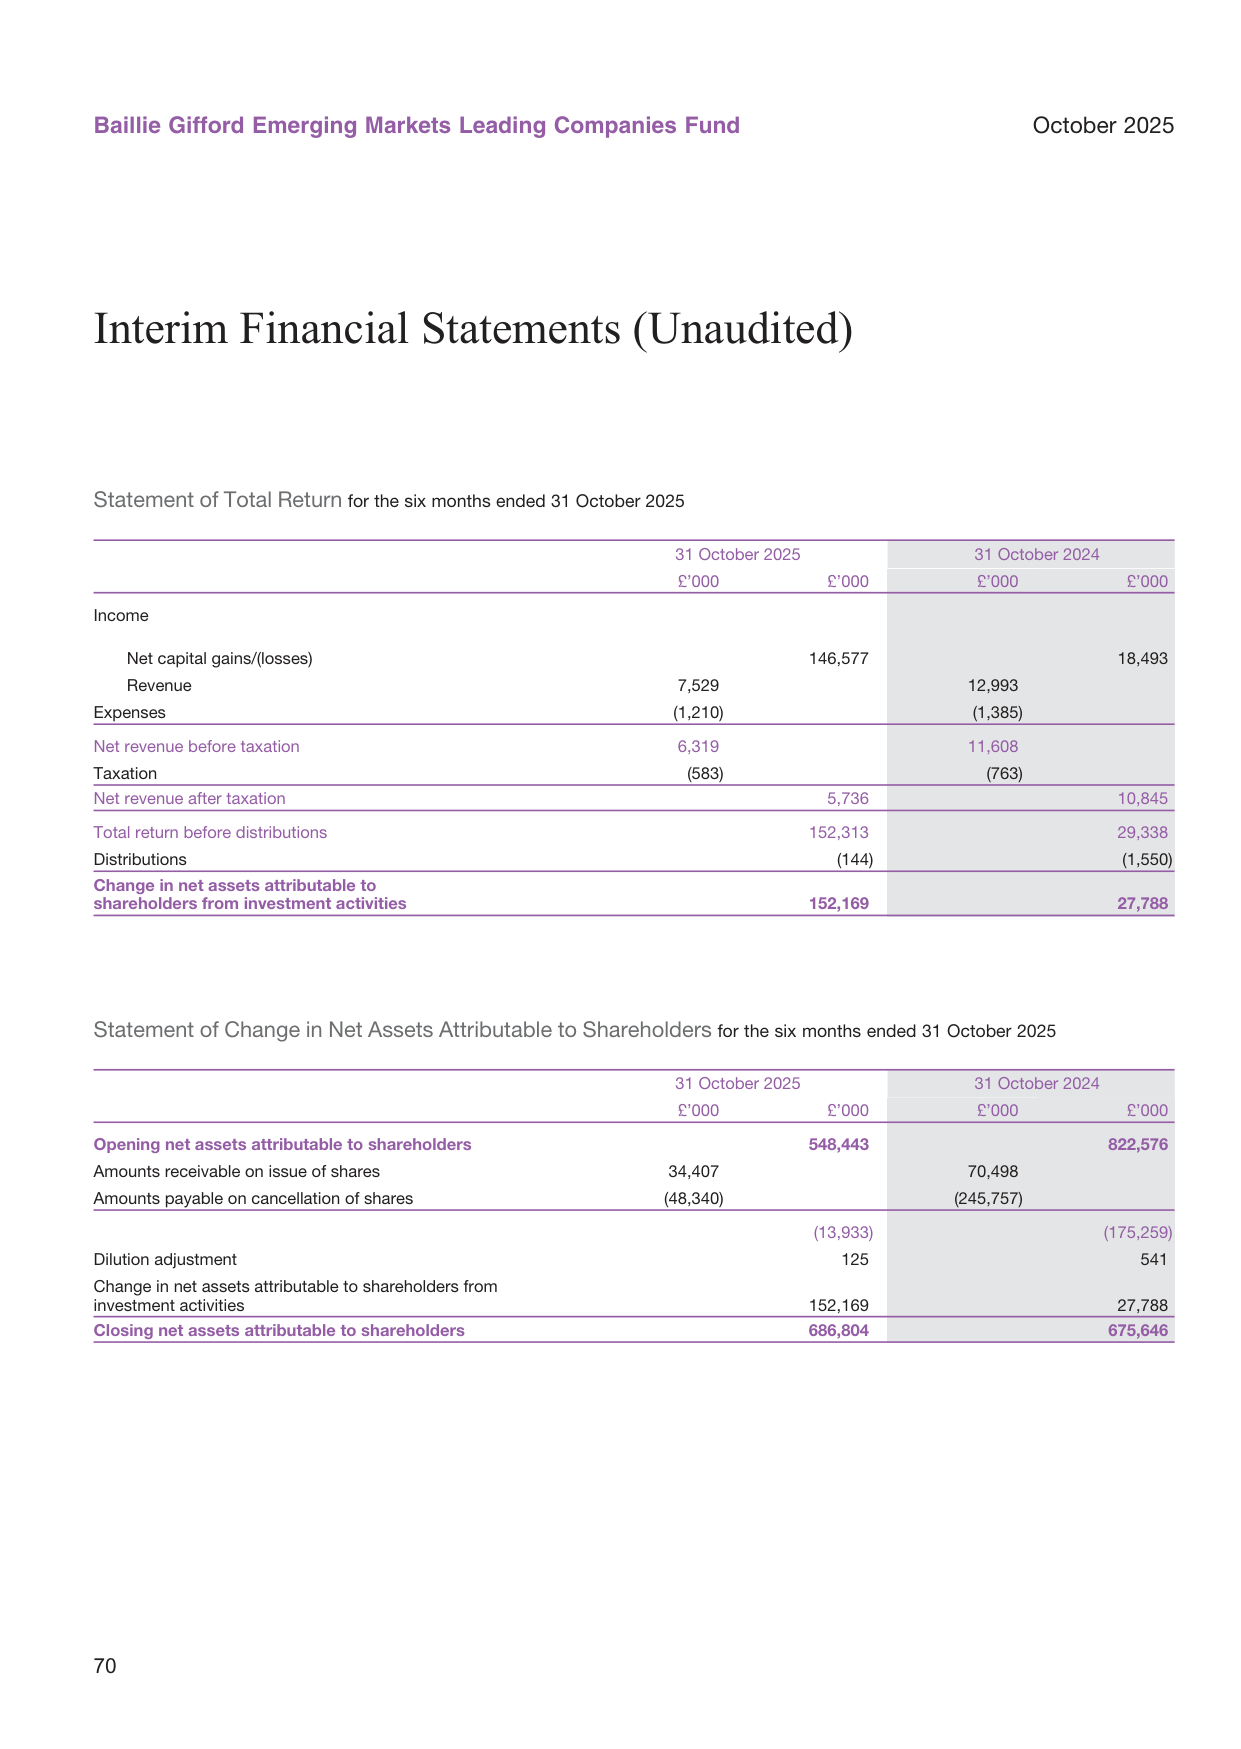
- 基金净资产增长25.2%,但同期投资者净赎回达 1393万英镑(本期申购3400万 vs 赎回4830万)。这意味着几乎全部规模增长均来自投资组合的资本增值,而非新资金的流入。
- 这一"净赎回+净值大涨"的组合,在Baillie Gifford的高波动性基金中较为典型:部分投资者倾向于在基金经历深度回撤后、反弹初期离开,错失了后续的修复行情。
5. 财务结构中的隐含信息
Statement of Total Return 显示一个值得注意的现象:
波罗的海干散货指数(BDI)走势图,2024年均值约1500点
| 项目 | 2025年6个月 (£’000) | 2024年6个月 (£’000) |
|---|---|---|
| 净资本利得 | 146,577 | 18,493 |
| 收入 (股息等) | 7,529 | 12,993 |
| 净收入 (税后) | 5,736 | 10,845 |
- 资本利得是本期回报的绝对主导:6个月内净资本利得达1.466亿英镑,而股息收入仅为753万英镑。这从侧面印证,本期上涨主要由科技成长股的估值重估驱动,而非企业盈利的股息回报。
- 收入同比下降44%:从1,299万英镑降至753万英镑。这与基金减仓印度、巴西和南非等相对高股息市场,转向台湾、韩国等低股息市场的操作相匹配——基金以牺牲当期收入为代价,换取更高的长期资本增值潜力。
6. European Fund 开篇信号
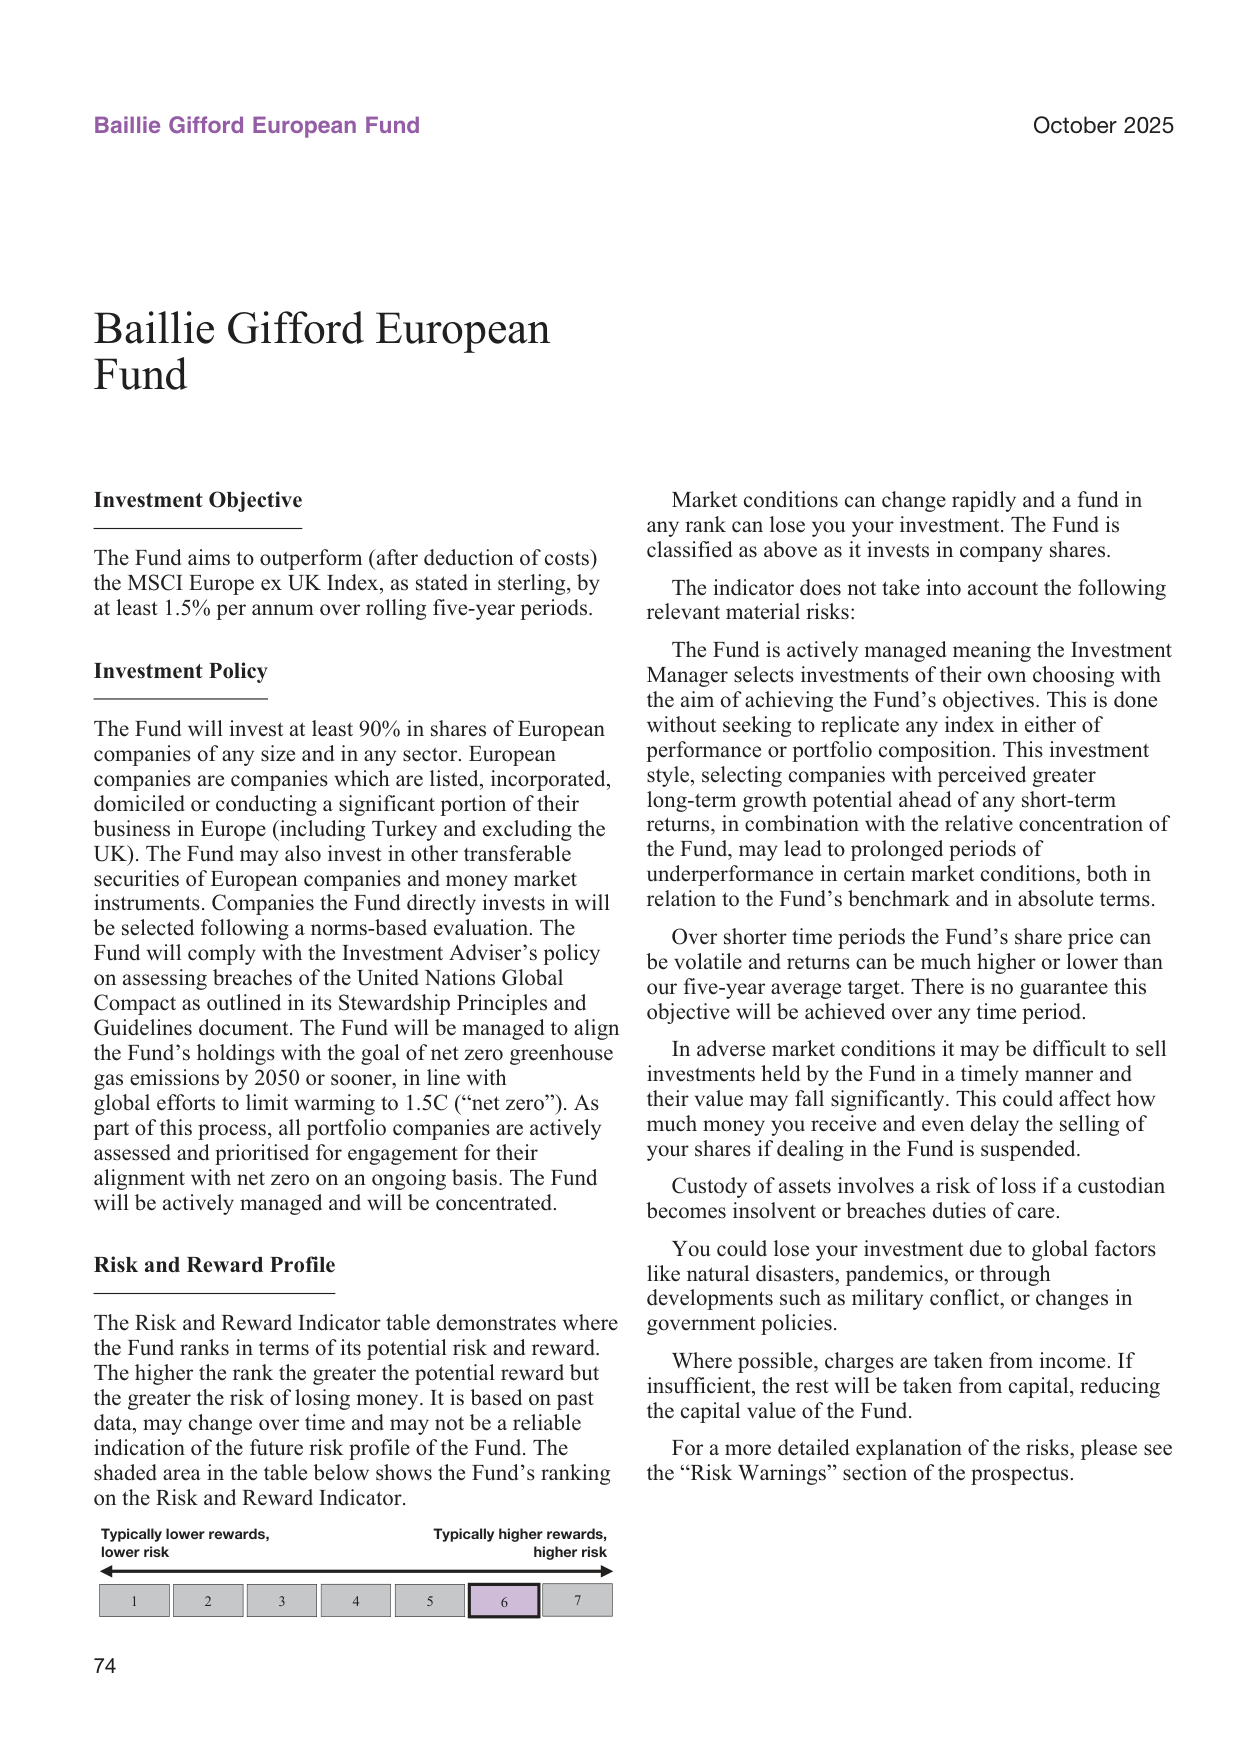
本部分末段引入了 Baillie Gifford European Fund 的初步信息:
美国公司税率与OECD平均税率对比图,美国2024年联邦公司税率21%,OECD平均22%
- 目标为 每年超越 MSCI Europe ex UK 指数 1.5%(滚动五年期),这是一个相对温和的主动管理目标。
- 投资政策明确强调"actively managed",不做指数复制。意味着持仓可能显著偏离基准权重。
- 特别注明市场条件可能快速变化、基金可能在任何排名中亏损——这是标准的风险提示,但也反映了该基金历史上确实经历过长时间跑输基准的阶段。
小结
本部分数据揭示了三个核心观点:
1. AI与半导体是支配性主题:基金将三分之一的资产投向韩国和台湾的芯片产业链,这是对全球AI资本开支周期的极端乐观押注。
2. 新兴市场内部的资本再配置在加速:从印度和南非撤离,向北亚科技聚集。这不仅是基金个体的选择,可能也代表了主动型新兴市场资金的一种集体转向。
3. 规模增长由业绩驱动而非资金流入:净赎回背景下净值大涨,说明存量持有人受益于反弹,但增量资金仍在观望——这为后续市场的资金面留下了潜在的上行空间。
全球AI投资细分图,基础设施占比60%,应用层占比40%
从组合层面看策略执行的张力
一、持仓集中度:高信念下的脆弱性
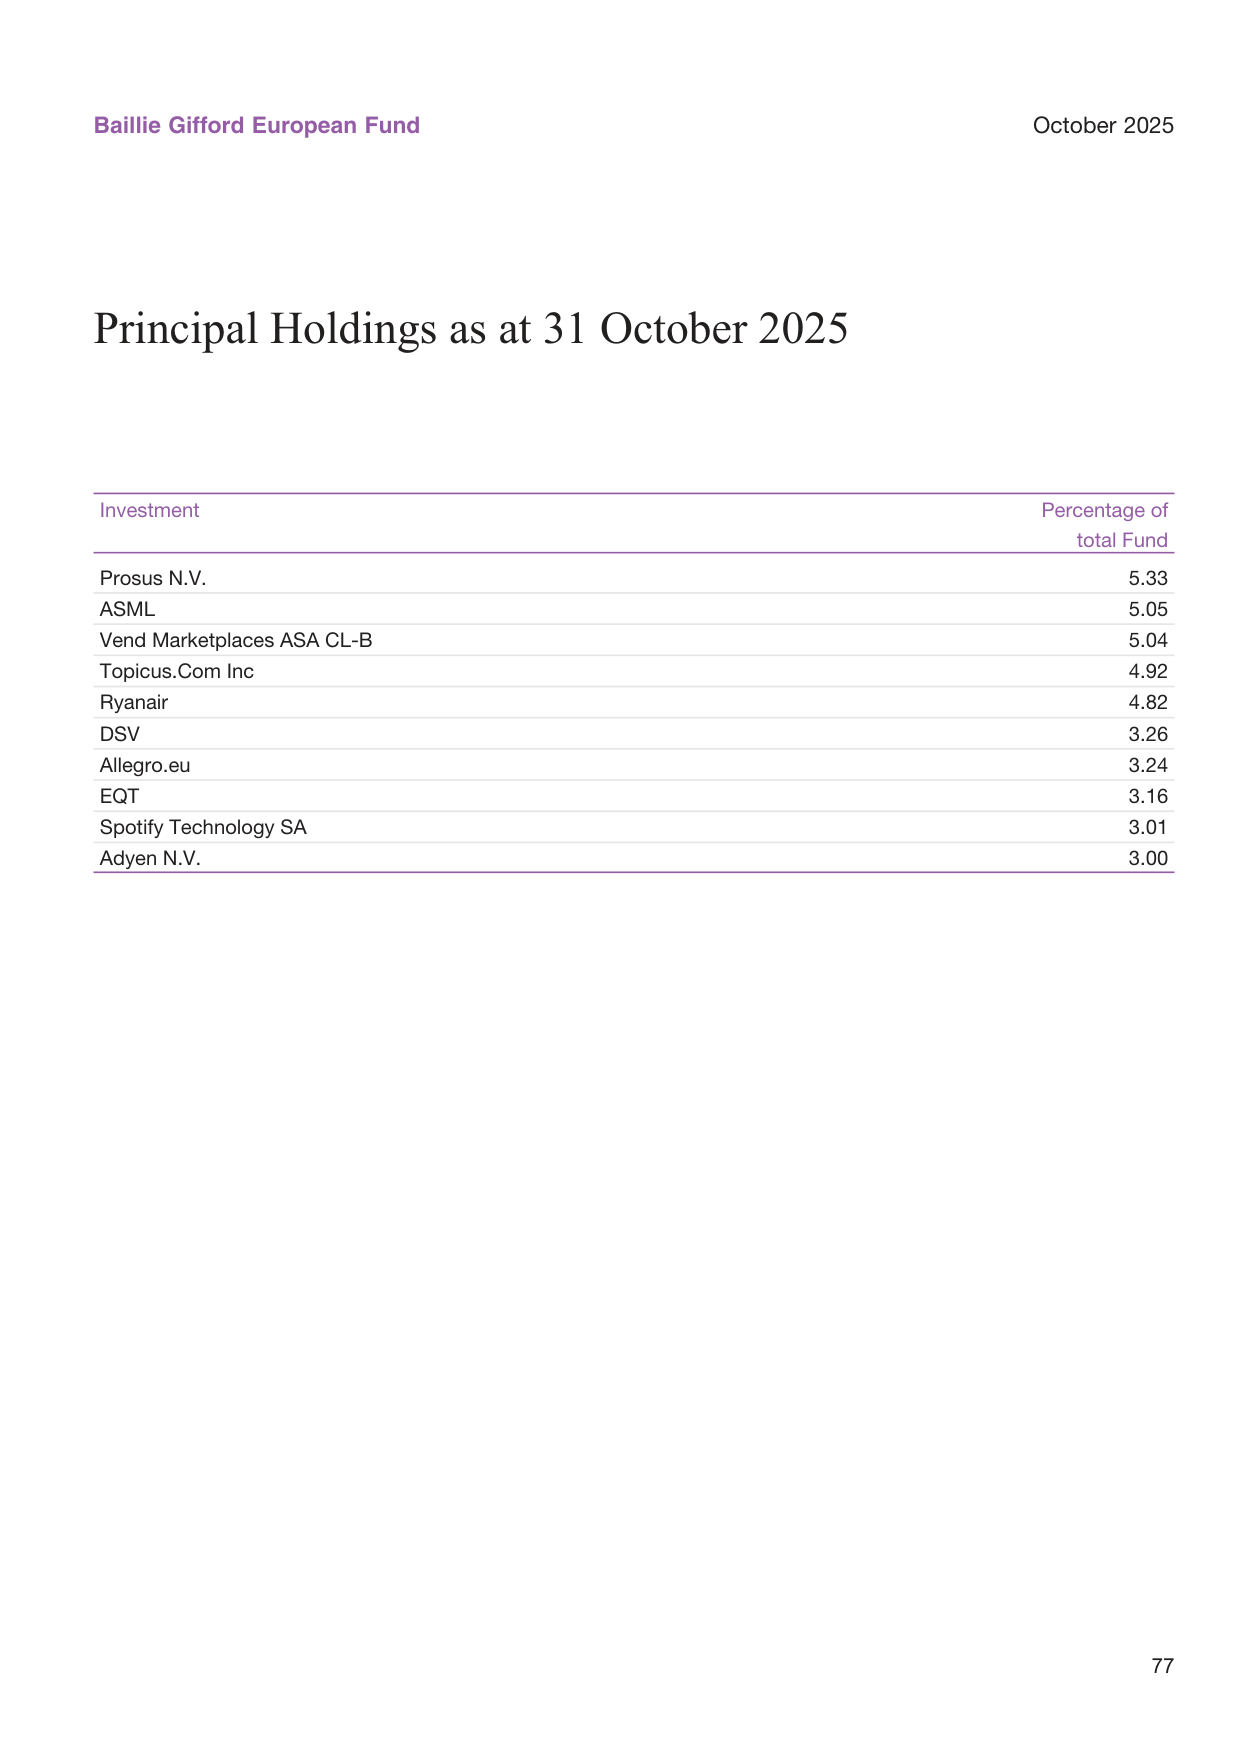
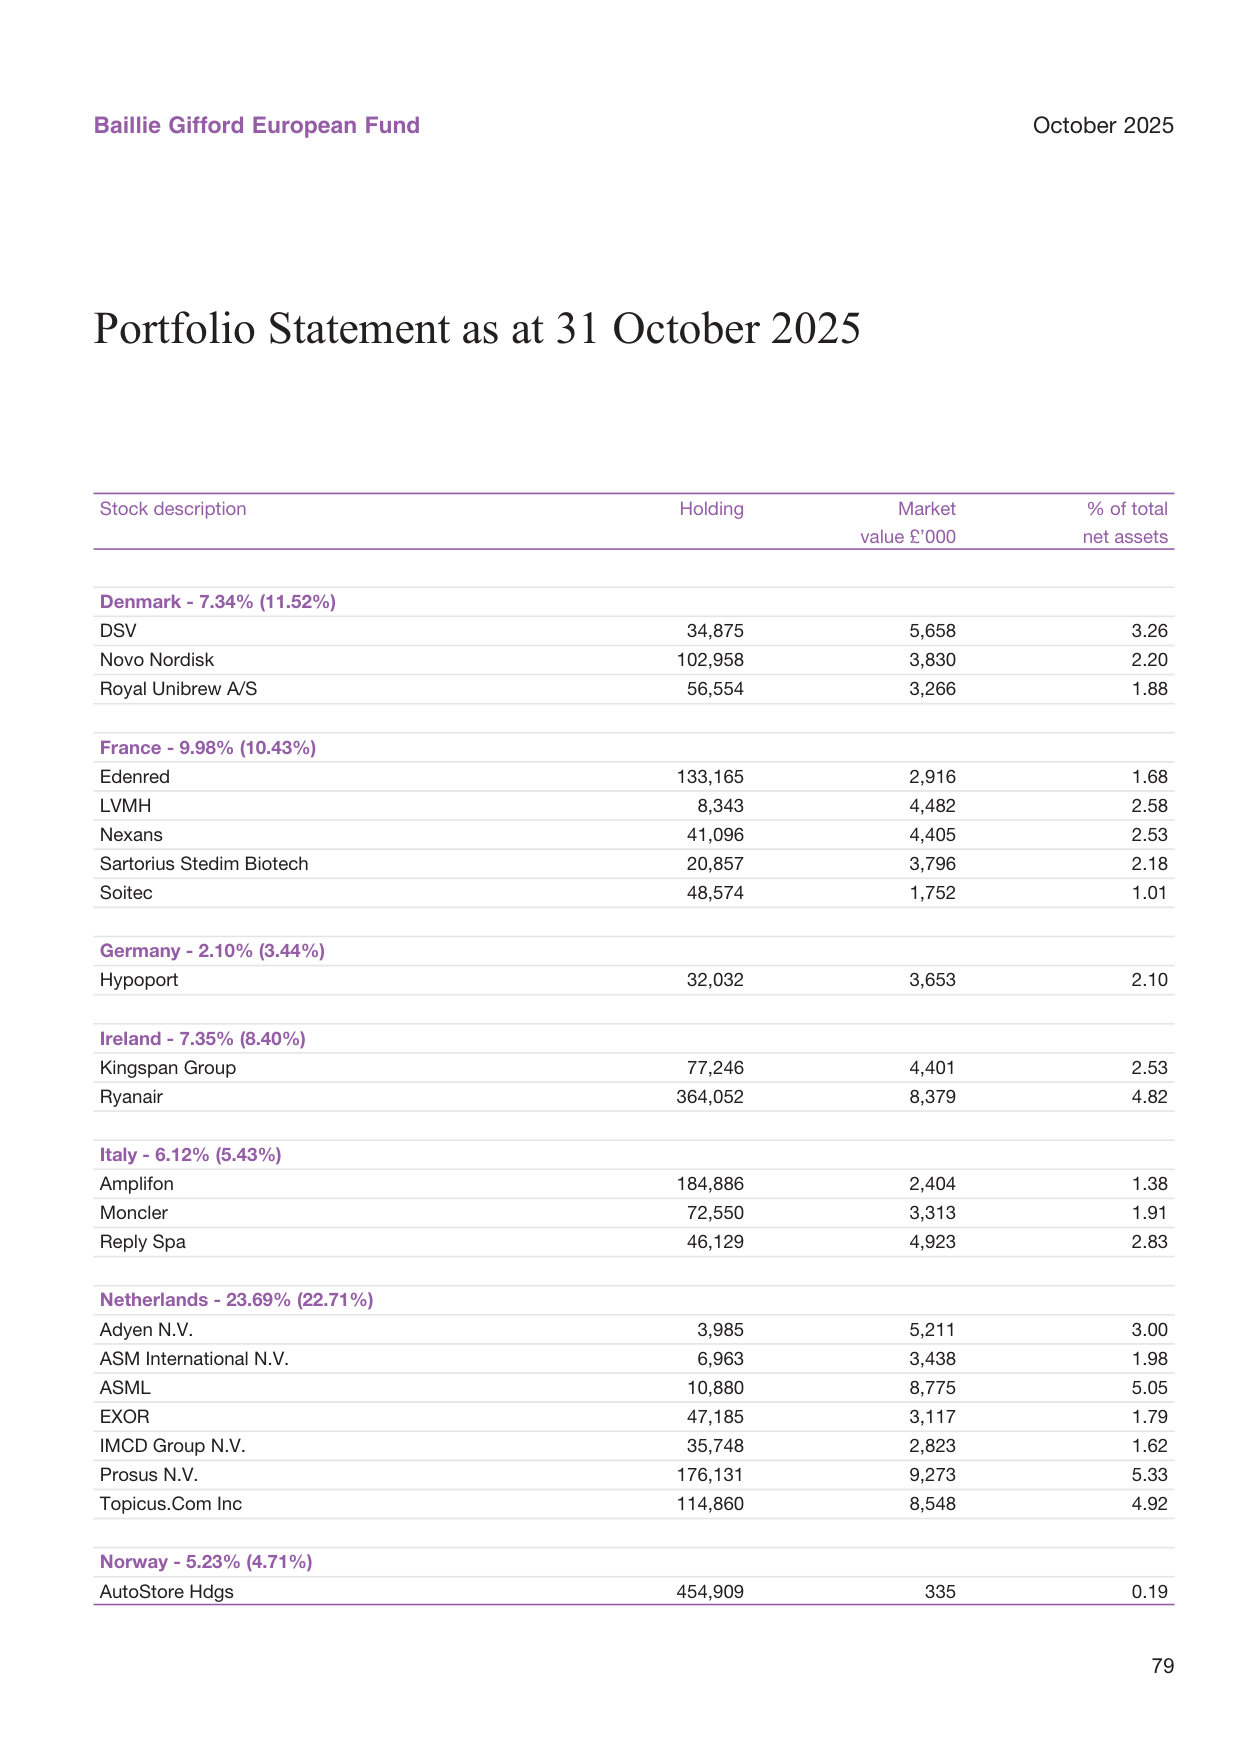
截至2025年10月31日,基金前十大持仓合计占比达40.8%,其中前五大持仓(Prosus、ASML、Vend Marketplaces、Topicus.com、Ryanair)占比达25.2%。这种集中度在主动管理型欧洲股票基金中属于较高水平,反映了基金经理“集中押注长期成长股”的明确倾向。
然而,集中持仓同时放大了个股风险对组合的冲击。以拖累因素为例:Topicus.com占组合4.92%,Hypoport尽管比重可能略低,但两者叠加的负面贡献直接压制了相对表现。当权重股遭遇估值调整或基本面质疑时,组合的波动率显著高于分散化基准。下表对比了基金与指数的收益率分布特征(基于过往五年年度区间):
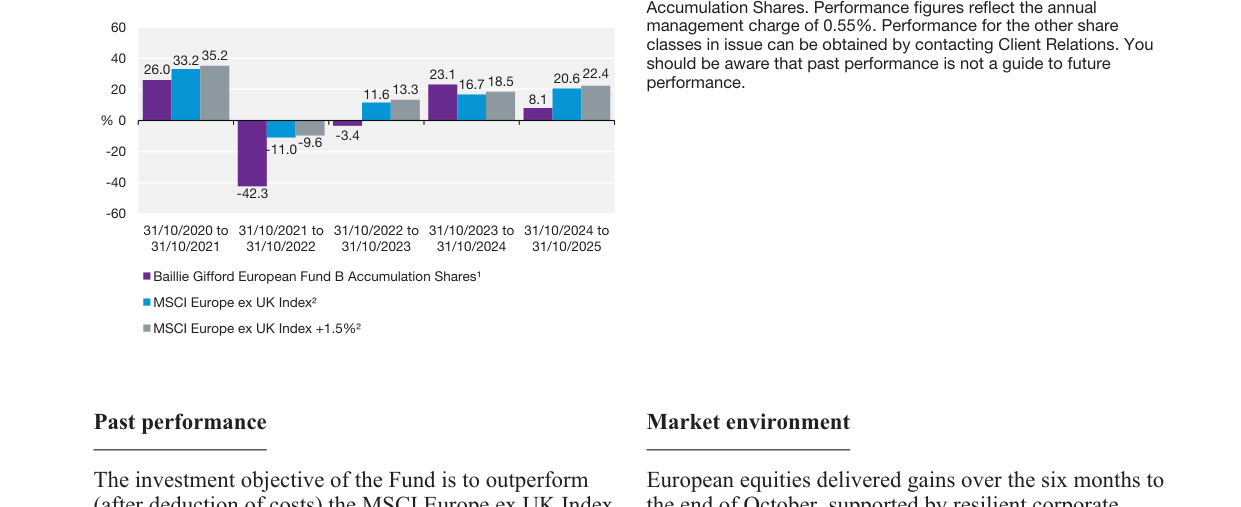
美国住房负担能力指数走势图,从2020年的170下降至2024年的100
| 时间区间 | 基金回报(%) | 指数回报(%) | 超额收益(%) |
|---|---|---|---|
| 2020/10–2021/10 | 35.2 | 33.2 | +2.0 |
| 2021/10–2022/10 | -11.0 | -9.6 | -1.4 |
| 2022/10–2023/10 | 26.0 | 23.1 | +2.9 |
| 2023/10–2024/10 | 13.3 | 11.6 | +1.7 |
| 2024/10–2025/10 | 8.1 | 20.6 | -12.5 |
数据清晰显示,并非每个年度都落后,最初三年基金甚至小幅跑赢指数。真正的崩溃发生在最近12个月:指数上涨20.6%而基金仅涨8.1%,单年度超额差距达-12.5个百分点,远超六个月累计的-4.3个百分点。这说明2025年前四个月(5月至7月左右)基金相对表现更为惨淡,随后可能有所修复。集中持仓在牛市初期往往会因为仓位集中在少数“故事股”而错过普涨行情,这一结构性问题在2024-2025年AI驱动的市场轮动中被急剧放大。
二、交易行为的信号:防御性转向而非风格放弃
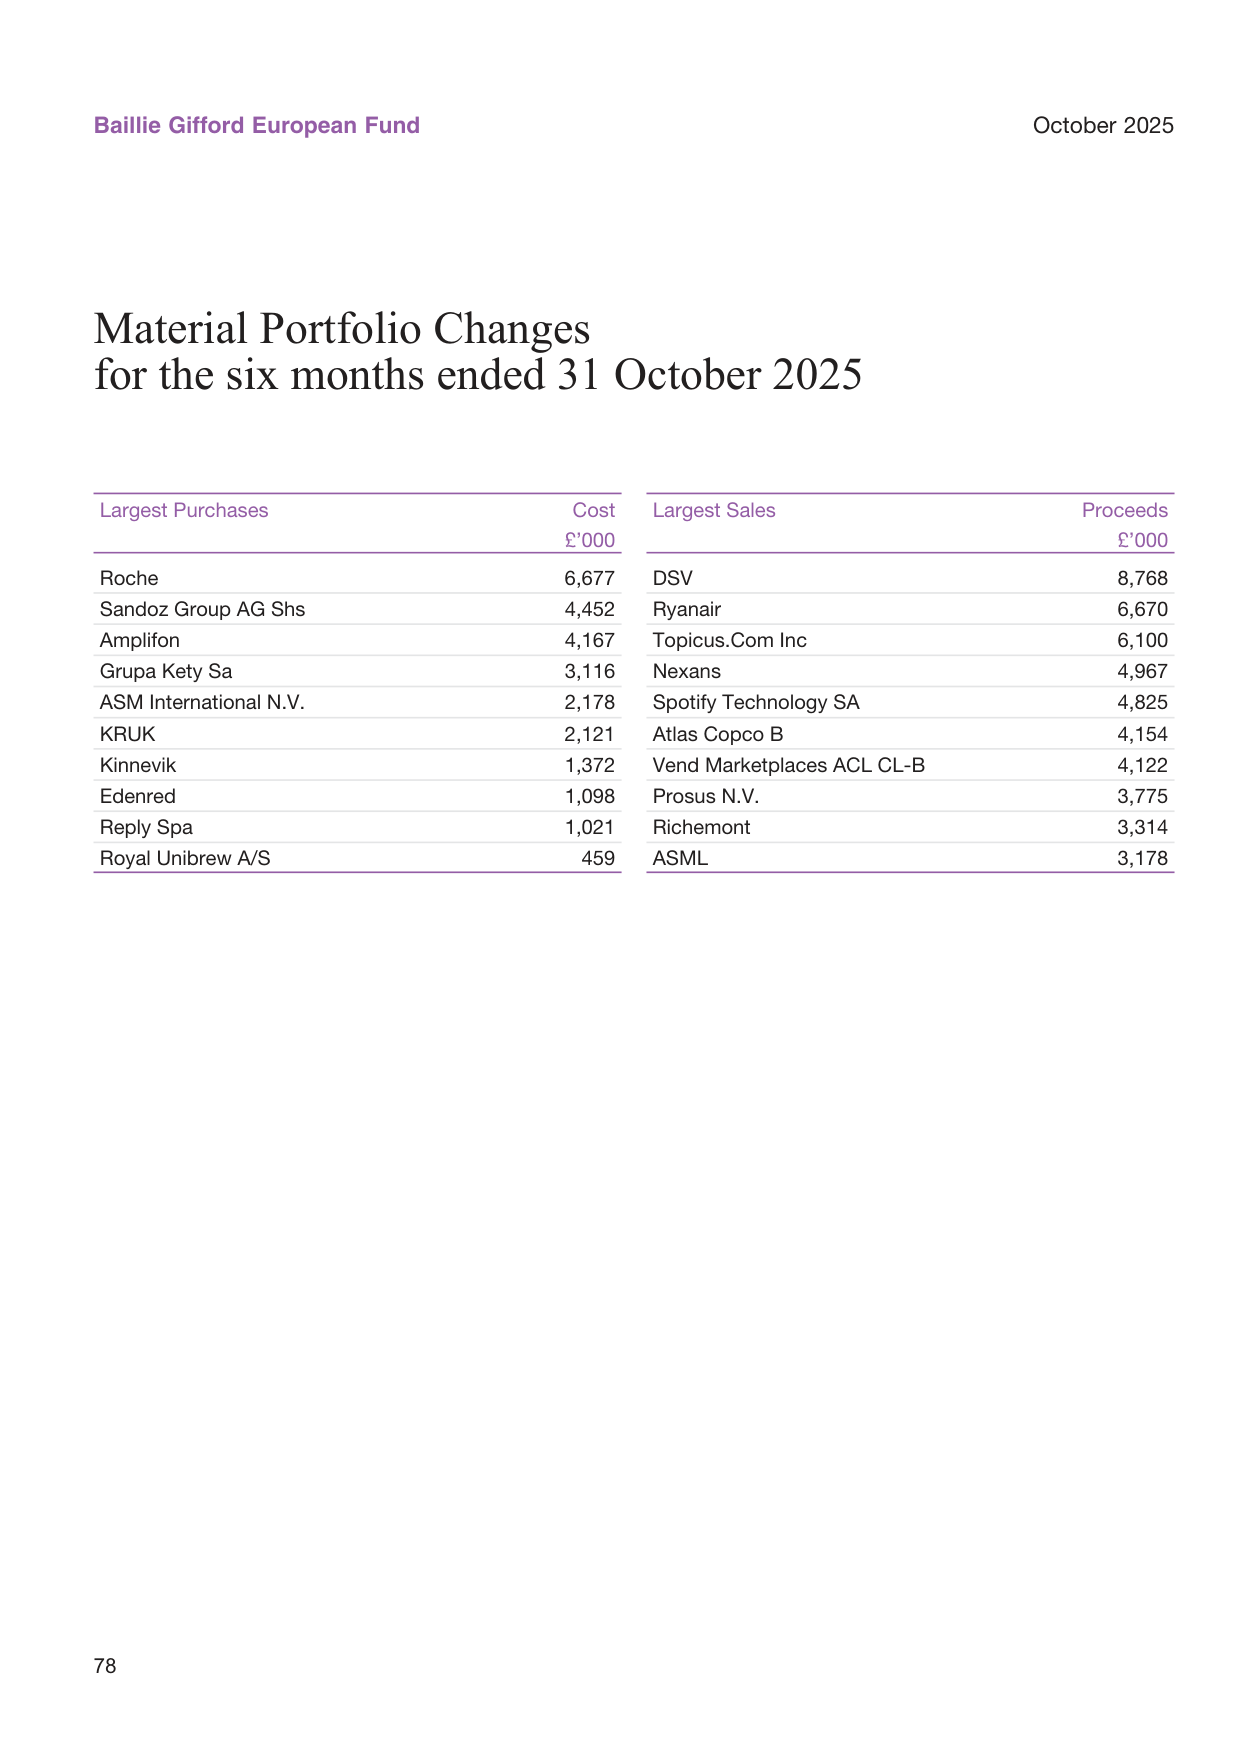
从“Material Portfolio Changes”可观察到明显的组合再平衡意图。最大买入为Roche(£6.7M)和Sandoz(£4.5M),两者均为制药行业;Amplifon为医疗设备零售商;Grupa Kety是工业铝材企业。而最大卖出包括DSV(£8.8M)、Ryanair(£6.7M)、Topicus.com(£6.1M)等,这些正是组合中长期持仓的品种。
全球劳动力参与率变化趋势图,2024年约为59%
表面上看,卖出部分盈利/亏损的头寸,买入更“安全”的资产,似乎是防御性调仓。但若细看卖出清单中仍保留大量仓位,可发现这不是方向性撤退,而是对已有持仓的盈利兑现和再平衡:
- DSV:卖出£8.8M后仍为第一大丹麦持仓(£5.7M,占3.26%),说明只是部分减仓,而非看空物流龙头。
- Topicus.com:卖出£6.1M后仍占4.92%,说明基金经理利用反弹或止损削减了权重,但核心仓位未动摇。
- Ryanair:卖出£6.7M后仍占4.82%,同样为部分获利了结。
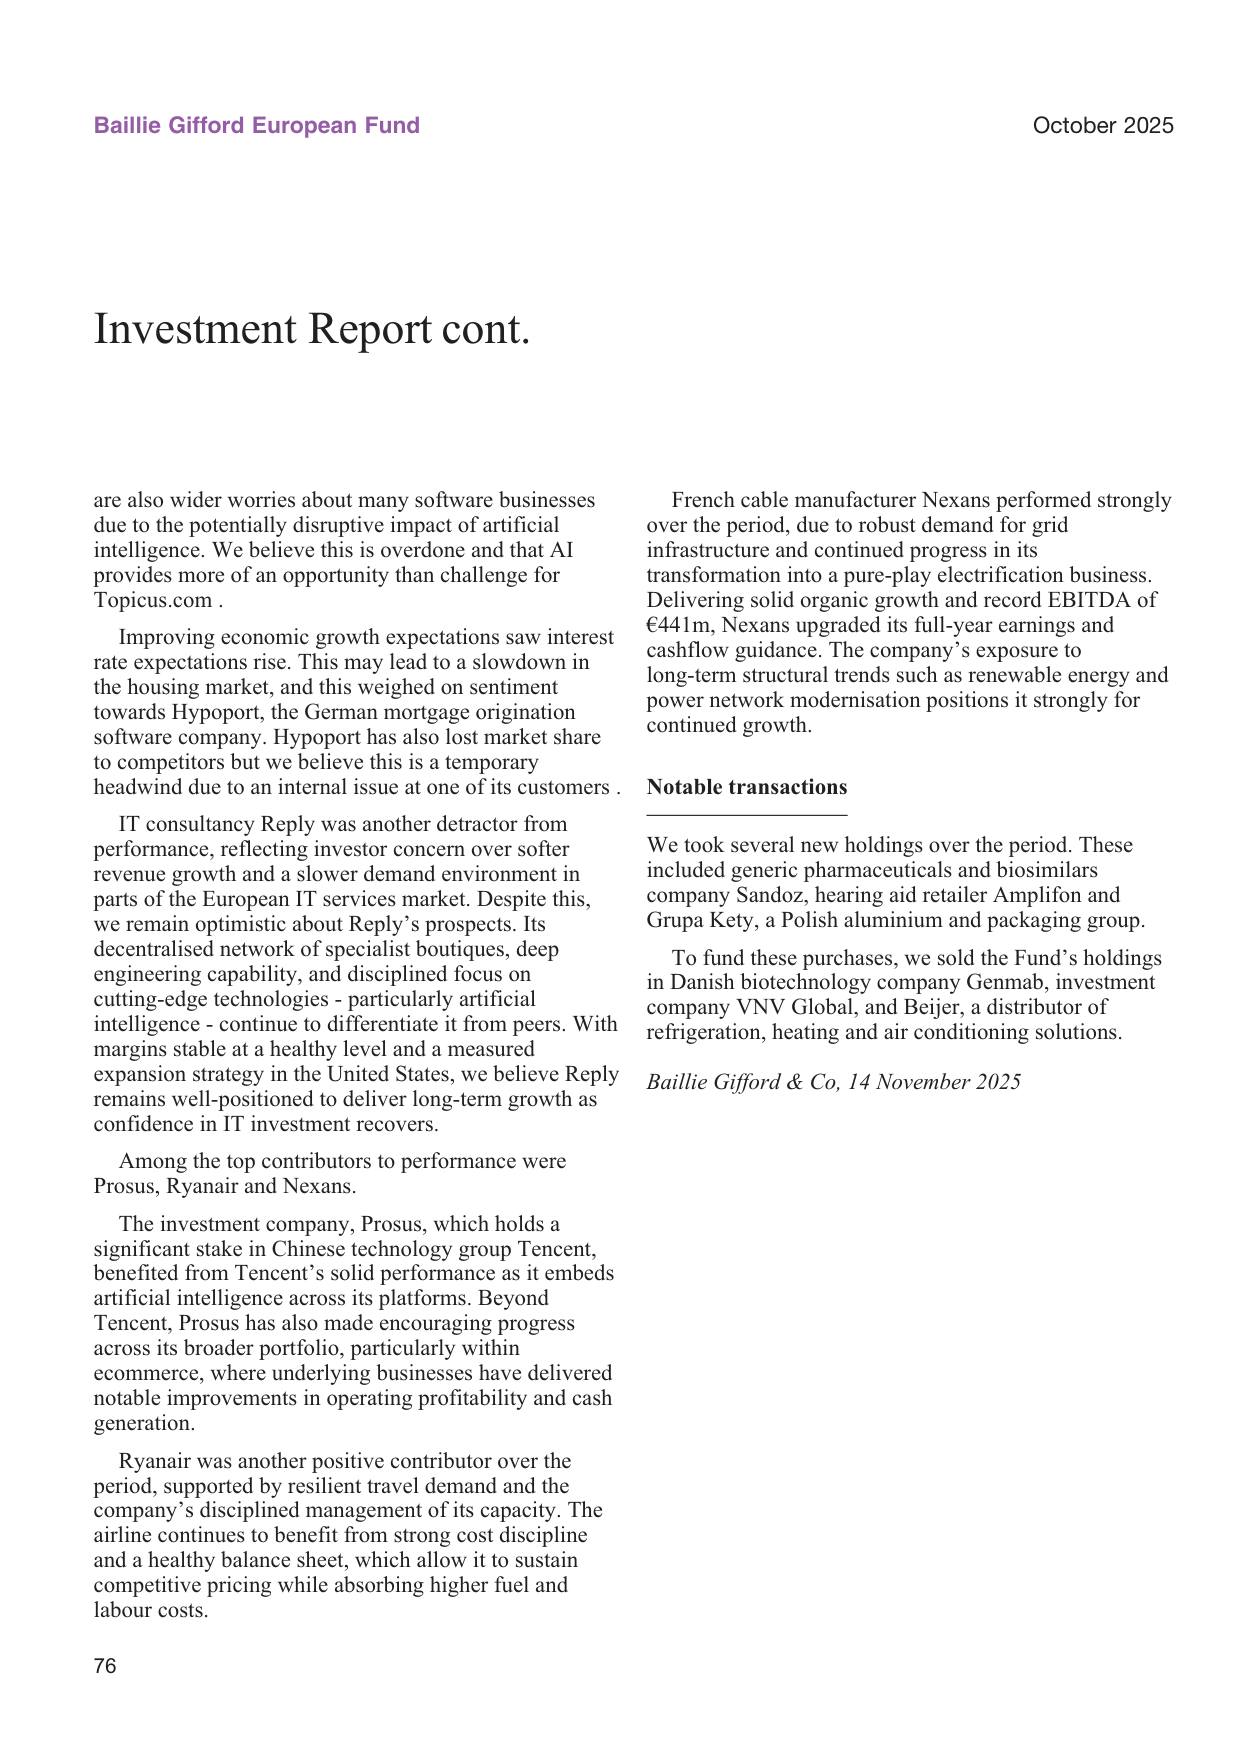
与此同时,买入Sandoz和Amplifon——前者是诺华分拆出的仿制药巨头,后者是助听器全球零售龙头——这两家公司都具有较低的估值波动和稳定的现金创造能力,与组合中高beta的科技股(ASML、Adyen、Spotify)形成互补。这种操作更像是在“不改变长期成长底仓”的前提下,通过边际资金配置降低组合整体回撤幅度。
值得注意的是,卖出清单中出现Vend Marketplaces(挪威网络市场集团)和Prosus的少量卖出,但二者仍位列前五大持仓,表明基金经理对优质平台类资产的长期逻辑保持信念,只是短期涨幅较大后主动控制仓位。
三、国别配置变化:主动选股导致的权重漂移
各国企业研发支出对比图,美国占全球30%,中国占25%
组合的国别分布显示,丹麦占比从9.98%降至7.34%(下降了2.18个百分点),法国从10.43%降至9.98%(下降0.45个百分点)。丹麦仓位的减少主要源于卖出Genmab(生物科技公司)和减持DSV、Novo Nordisk、Royal Unibrew的仓位?实际上,Royal Unibrew、Novo Nordisk仍保留,但Genmab被清仓,同时DSV被大额减持。这一动作直接导致丹麦权重显著下滑。
| 国家 | 当前占比(%) | 上期占比(%) | 变动(百分点) |
|---|---|---|---|
| 丹麦 | 7.34 | 11.52 | -4.18 |
| 法国 | 9.98 | 10.43 | -0.45 |
| 挪威 | 未列示 | 未列示 | 待查 |
| 波兰 | 新增约3-4%? | 未列示 | 新增配置 |
Grupa Kety(波兰)作为新买入标的,带来了波兰市场的敞口,这是基金此前可能未覆盖的领域。波兰属于中欧市场,与西欧核心市场相比,更受益于欧洲制造业回流和近岸外包趋势。将其纳入组合,显示基金经理在传统欧洲核心以外寻找结构性增长机会。
丹麦权重的急剧下降可能反映了对医疗和物流板块短期估值的担忧。Novo Nordisk在2025年面临减肥药竞争加剧的压力,DSV则处于并购整合期,基金经理选择降低该区域整体暴露,避免单一国家监管或货币风险。
全球太阳能电池板产能走势图,2024年达1000吉瓦,中国占80%
四、费用结构中的隐性成本陷阱
报告中明确:“Where possible, charges are taken from income. If insufficient, the rest will be taken from capital, reducing the capital value of the Fund.”这一条款的潜在影响容易淡化。对于一只处于业绩下滑期的成长型基金,股息收益率通常低于市场平均水平(当前组合可能仅有1%左右),而年度管理费为0.55%。如果基金收入不足以覆盖费用,差额将从资本中扣除,这会直接侵蚀投资者的本金,并降低复利效应。
以五年期数据为例,假设基金年化收益-1.4%,其中每年还需扣除约0.55%的费用(部分从资本中扣除),则实际净回报可能更低。费用结构在牛市时影响不明显,但在熊市或震荡市中会加速资本消耗。这一点在风险提示中并未量化,需要投资者仔细辨析。
五、Risk and Reward Profile的定位矛盾
文中列出的风险与回报指标范围从1到7,但未明确基金所处的具体位置。通常,主动集中持股的欧洲股票基金可能被评定为6级(高风险)。结合净零转型目标和积极参与策略,基金面临的不仅是市场风险,还包括因ESG筛选而排除某些高碳行业的踏空风险。例如,在2024-2025年能源价格波动期,化石能源板块反弹强劲,而基金依据净零目标可能不持有此类公司,导致相对表现持续受挫。
这种定位上的内在矛盾——既要实现长期超额回报,又要承担约束性的可持续投资政策——在缺乏足够长历史验证时,会增加风格漂移风险。投资者需要理解:净零目标不仅仅是一种声明,更会影响行业配置,进而决定收益来源结构。
美国与全球债券市场流动性指数对比图,当前流动性水平为近5年最低
六、结论:策略纪律与宏观环境的错配
综合持仓和交易数据,可以发现Baillie Gifford欧洲基金在坚持长期成长风格的同时,已通过部分防御性换手和集中度微调来应对不利宏观环境。但过去五年的年度化收益-1.4%,与目标+1.5%超额相距甚远,根源在于高利率周期对长久期资产的系统性估值压制,而非个股选择能力的崩溃。当市场从2024年开始由AI叙事主导,指数权重向大型科技倾斜时,基金所重仓的中型软件、电商和支付公司未能获得同等资本流入,导致相对收益急剧恶化。
未来的转机可能取决于两个变量:一是利率下行能否引发成长股估值修复;二是基金经理能否将新增的仿制药、助听器等现金流资产与原有成长组合形成真正有效的互补,而非简单的“防御包装”。在目标明确要求“年化领先指数1.5%”的前提下,任何偏离指数的配置都需以长期超额收益作为补偿。当前组合呈现的,是一个高信念但暂时失效的成长组合,在自我修正过程中展现的谨慎姿态。
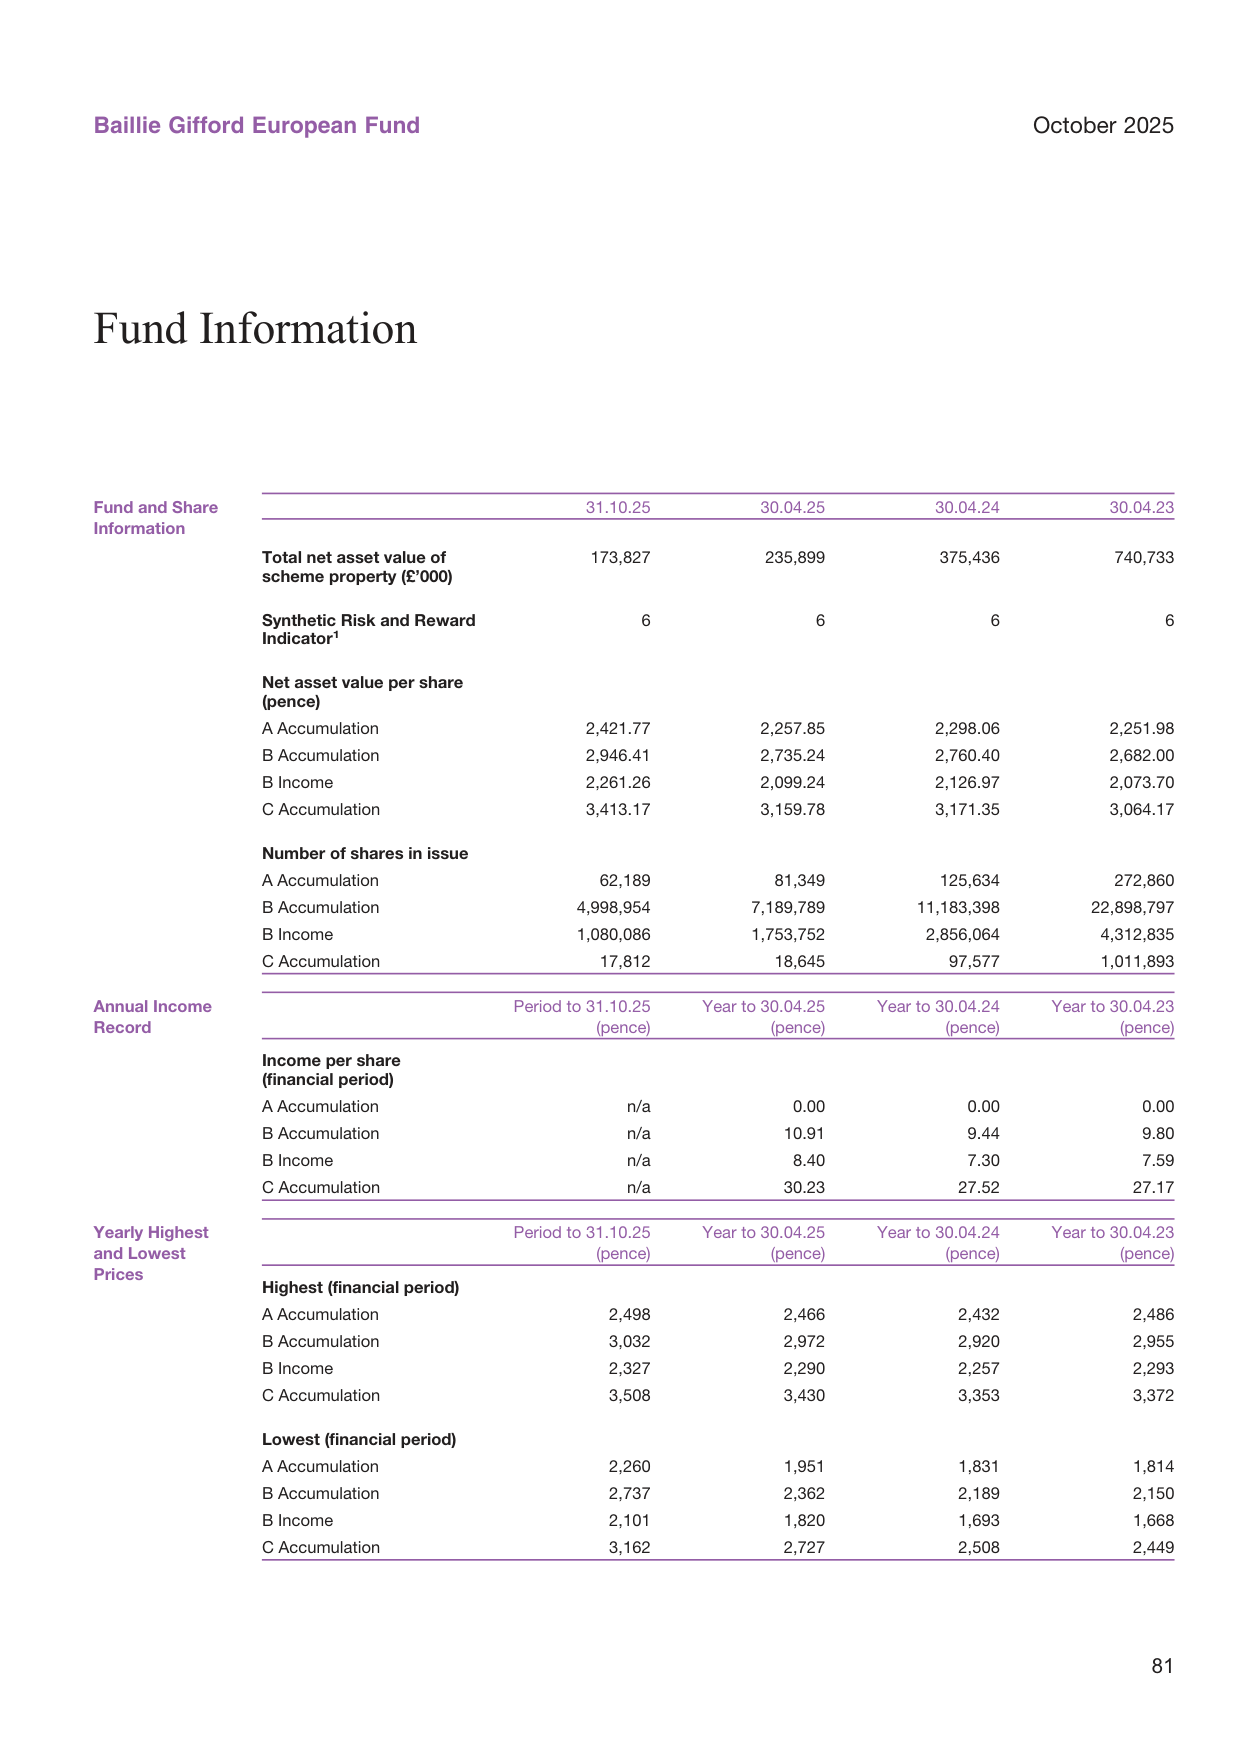
基金规模剧缩与投资者赎回:资产缩水 26%,但单位净值逆势上扬
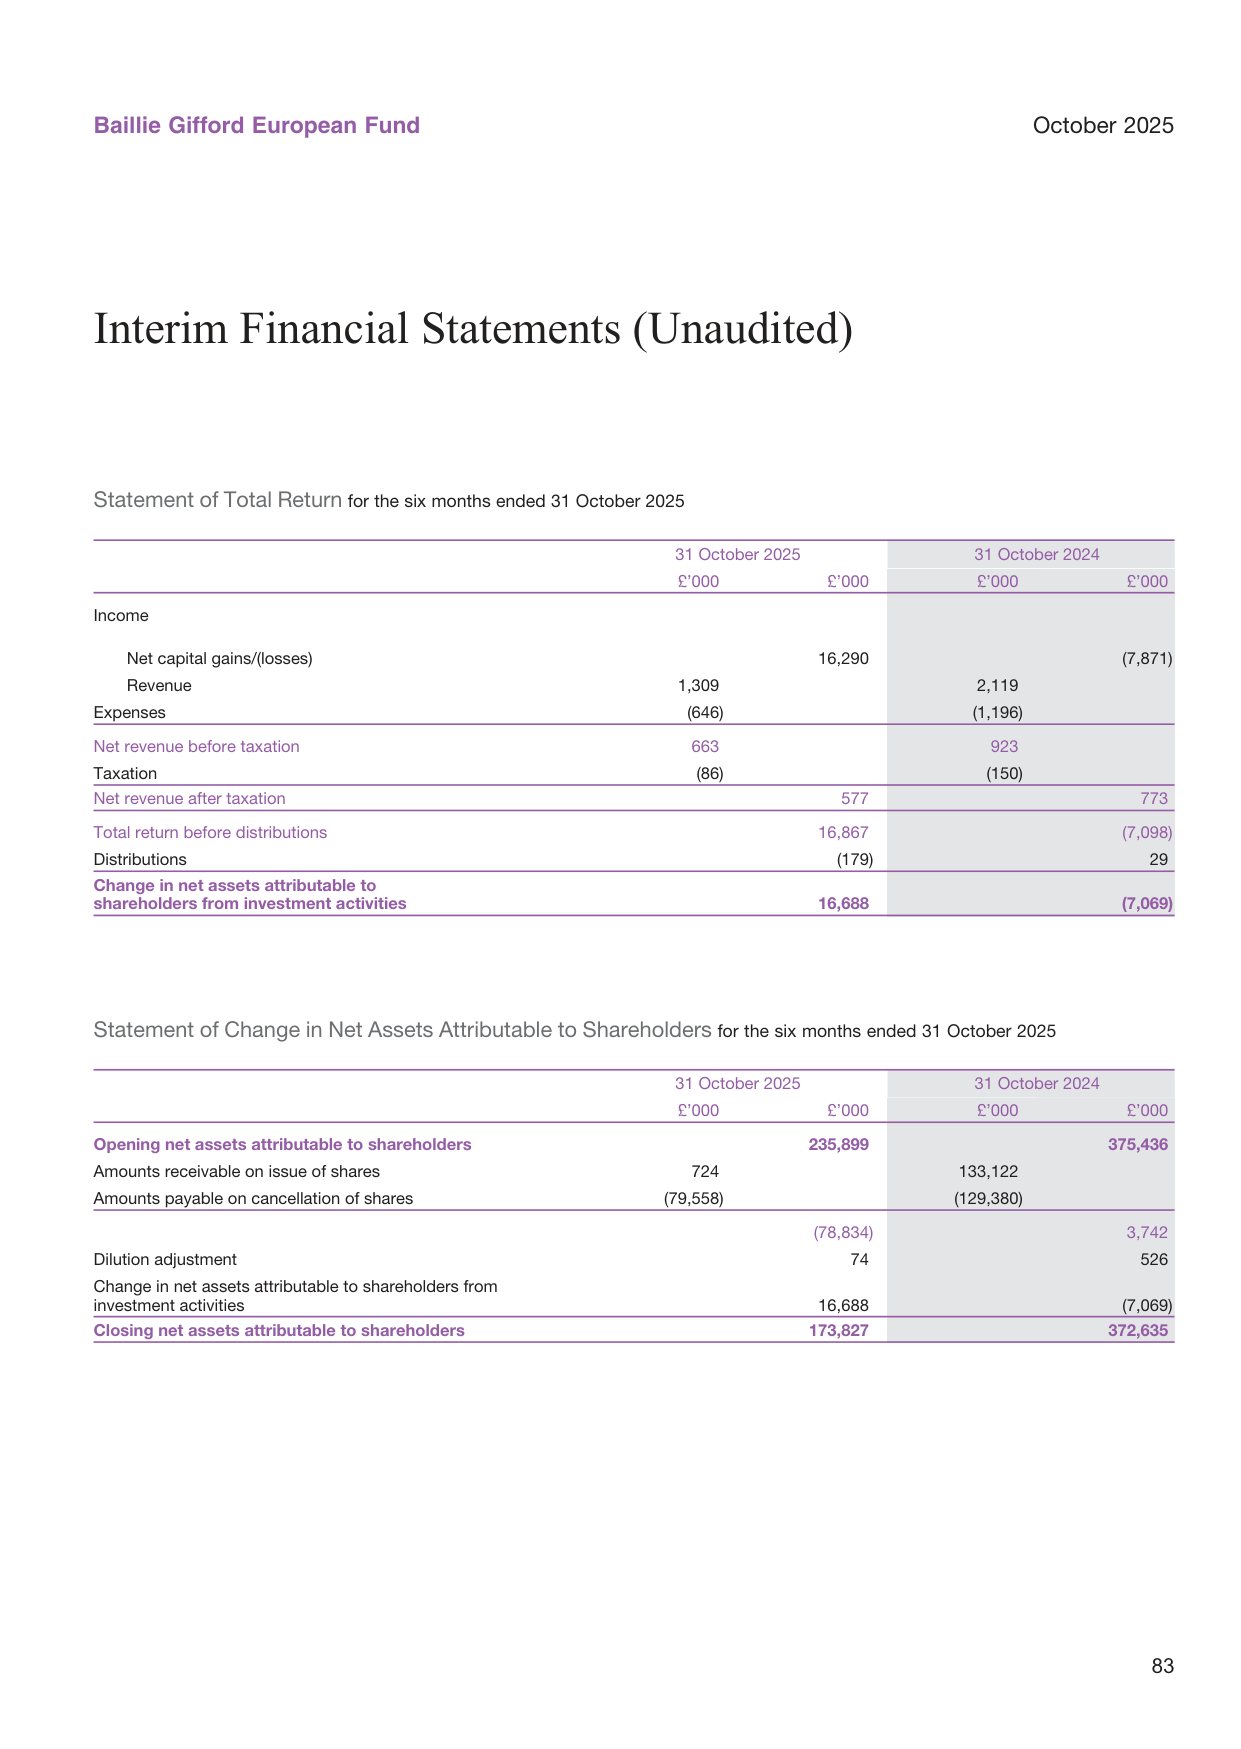
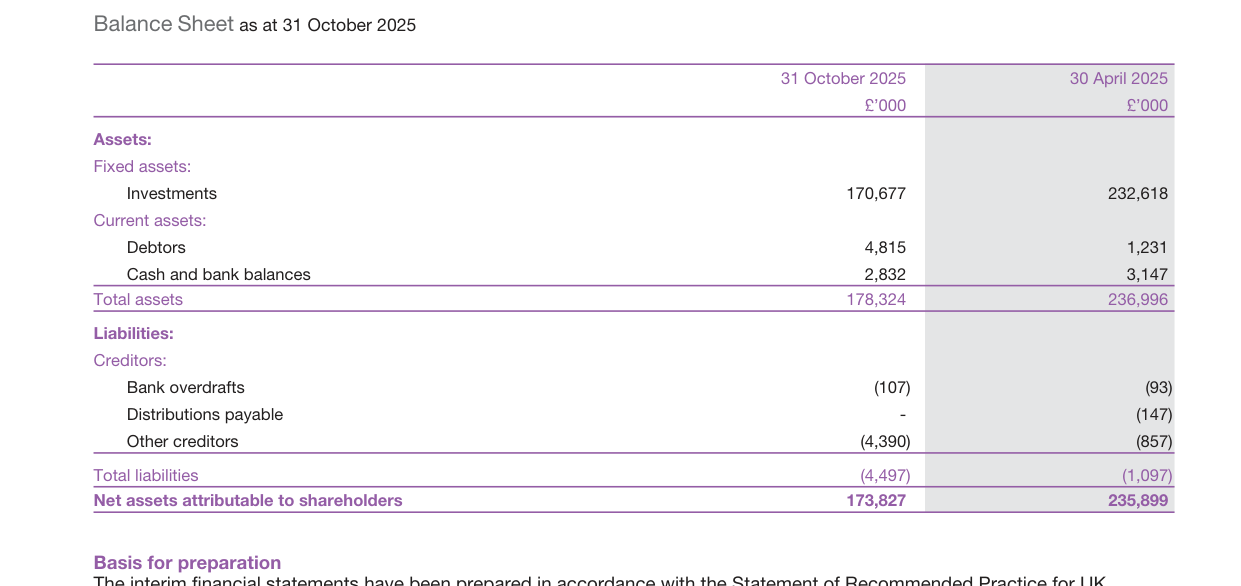
截至 2025 年 10 月 31 日,基金总净资产由半年前的 2.359 亿英镑降至 1.738 亿英镑,降幅约 26.3%。然而,各份额类别单位净值反而全面上升(A 累 +7.26%,B 累 +7.72%,B 收益 +7.72%,C 累 +8.02%)。这一反差的核心原因在于巨额净赎回:期间赎回金额达 7,955.8 万英镑,而新申购仅 72.4 万英镑,净流出 7,883.4 万英镑,远超同期投资活动带来的 1,668.8 万英镑正回报。
全球家庭净资产占GDP比例走势图,2024年约为300%
| 指标 | 31.10.25 | 30.04.25 | 变动 |
|---|---|---|---|
| 总净资产(£’000) | 173,827 | 235,899 | -26.3% |
| A 累单位净值(p) | 2,421.77 | 2,257.85 | +7.3% |
| B 累单位净值(p) | 2,946.41 | 2,735.24 | +7.7% |
| C 累单位净值(p) | 3,413.17 | 3,159.78 | +8.0% |
对比去年同期(2024 年同期)申购 1.331 亿英镑、赎回 1.294 亿英镑的近乎平衡状态,本期资金流向发生剧烈逆转。这种“价涨量缩”的局面暗示:部分机构投资者趁净值修复撤退,而留存持有人则完整享受了期间资本增值。
国家配置显著调仓:增持瑞士与波兰,减持德国与瑞典
与 2025 年 4 月 30 日相比,基金区域风险敞口出现明显再平衡:
美国30年期按揭贷款利率与10年期国债收益率利差走势图,当前利差为250bp
| 国家 | 31.10.25 权重 | 30.04.25 权重 | 变化(p.p.) |
|---|---|---|---|
| 瑞士 | 10.19% | 5.55% | +4.64 |
| 波兰 | 7.57% | 5.37% | +2.20 |
| 荷兰 | 23.69% | 22.71% | +0.98 |
| 挪威 | 5.23% | 4.71% | +0.52 |
| 意大利 | 6.12% | 5.43% | +0.69 |
| 爱尔兰 | 7.35% | 8.40% | -1.05 |
| 瑞典 | 18.62% | 21.05% | -2.43 |
| 德国 | 2.10% | 3.44% | -1.34 |
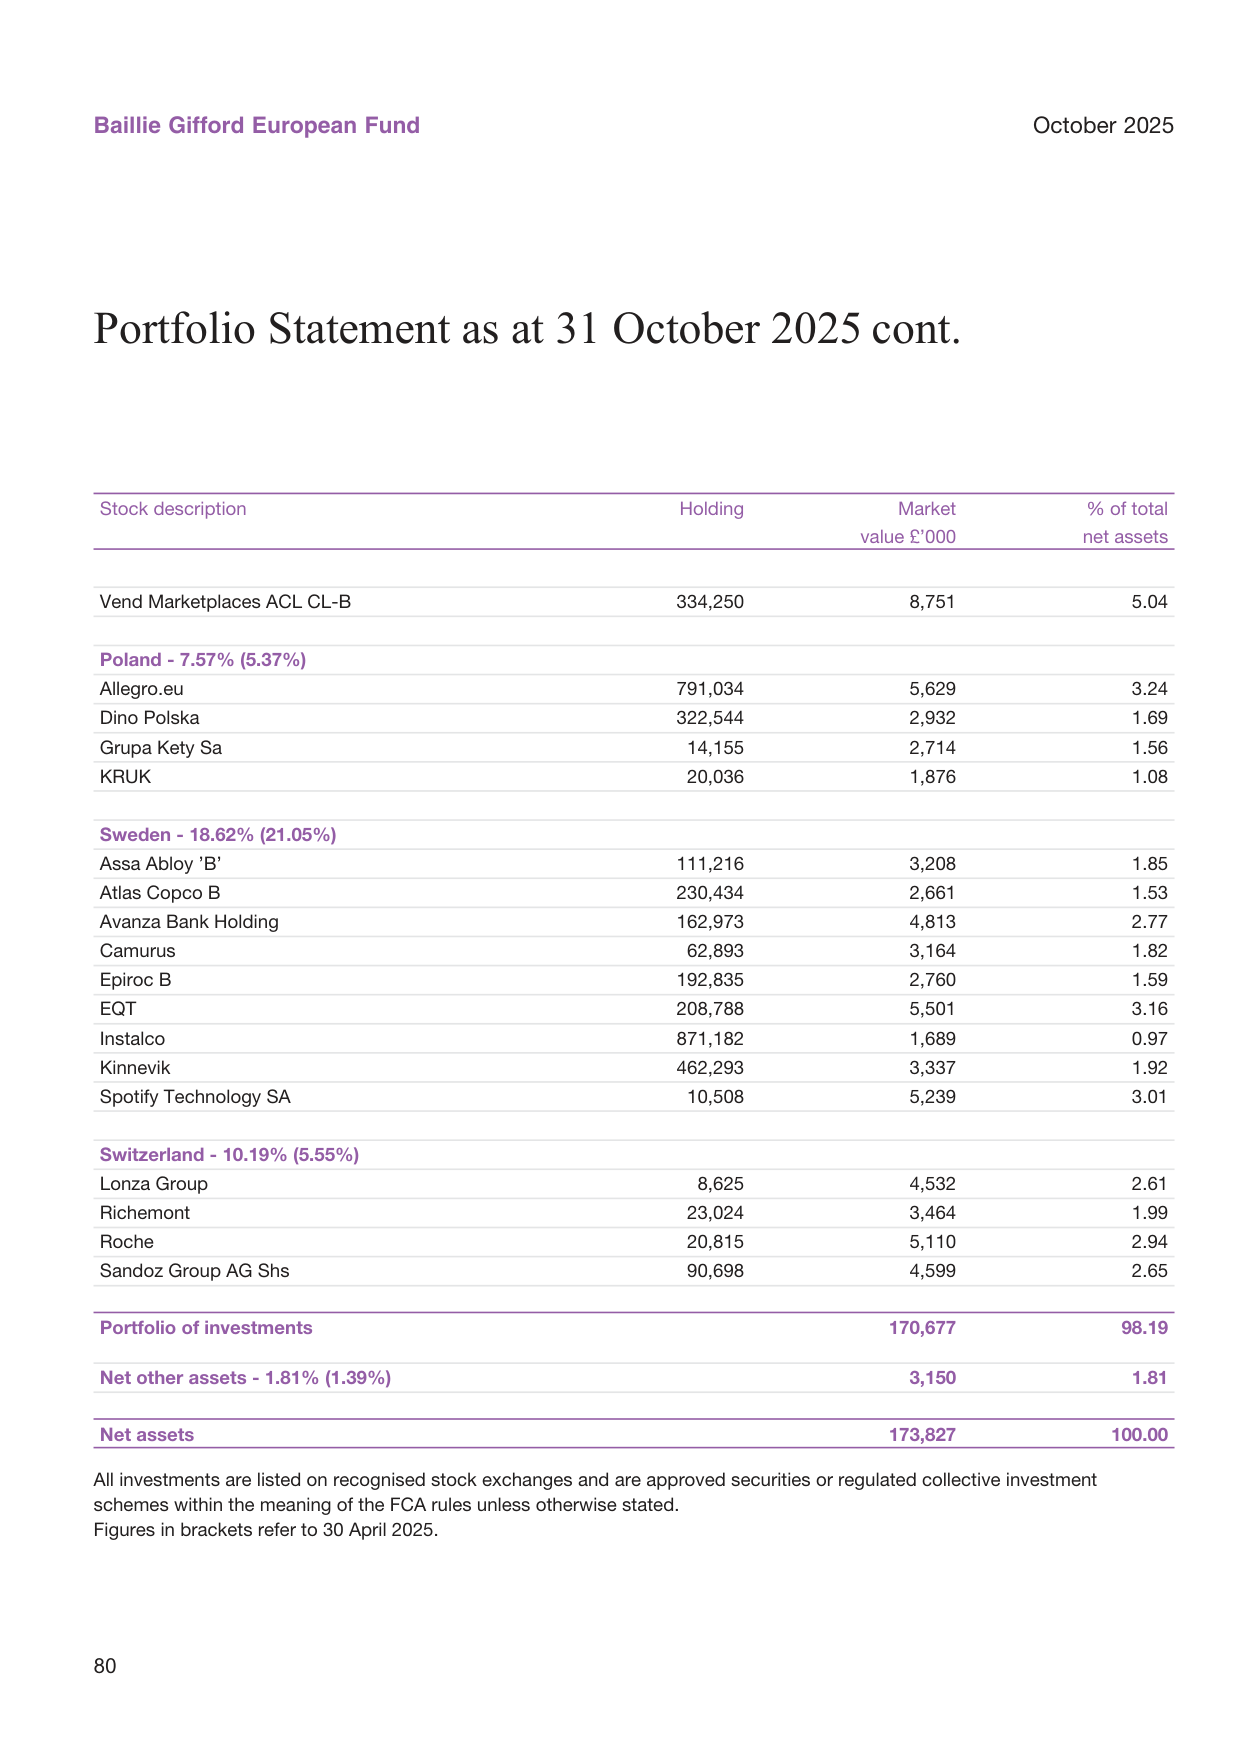
增持最显著的是瑞士(+4.64 p.p.),主要体现为对 Lonza、Roche、Sandoz 三大医药及生物科技股票的加权(合计权重 8.20%),显示基金在防御性成长和医疗创新领域的倾斜。波兰权重上升至 7.57%,集中于 Allegro.eu(3.24%)和 Dino Polska(1.69%),反映对中欧消费互联网和食品零售本地龙头的看好。
全球航空客流量走势图,2024年恢复至2019年水平的98%
相反,瑞典权重降至 18.62%,虽然仍为第二大国家敞口,但减持了 Atlas Copco B(1.53%)、Epiroc B(1.59%)等工业自动化标的;德国仓位降至 2.10%,几乎仅保留 Hypoport(2.10%)作为唯一德国持仓,收缩幅度明显。
收益结构:资本利得主导,收入端萎缩
Statement of Total Return 显示,六个月内净资本利得为 1,629 万英镑,而收入(dividends/interest)仅 130.9 万英镑,较去年同期的 211.9 万英镑下降 38.2%。扣费后净收入 57.7 万英镑,较去年同期 77.3 万英镑减少 25.4%。尽管费用总额也同比降低了 46%(因资产规模缩小而同步下降),但收入下滑更快,表明基金持仓整体股息率进一步降低,更依赖股价增值贡献回报。
分配金额为 -17.9 万英镑,即净分配为负(因赎回中涉及应分配收益的调整),实际分配给投资者的现金极少,符合该基金“以资本增长为主”的定位。
费率结构差异显著,C 类份额成本优势明显
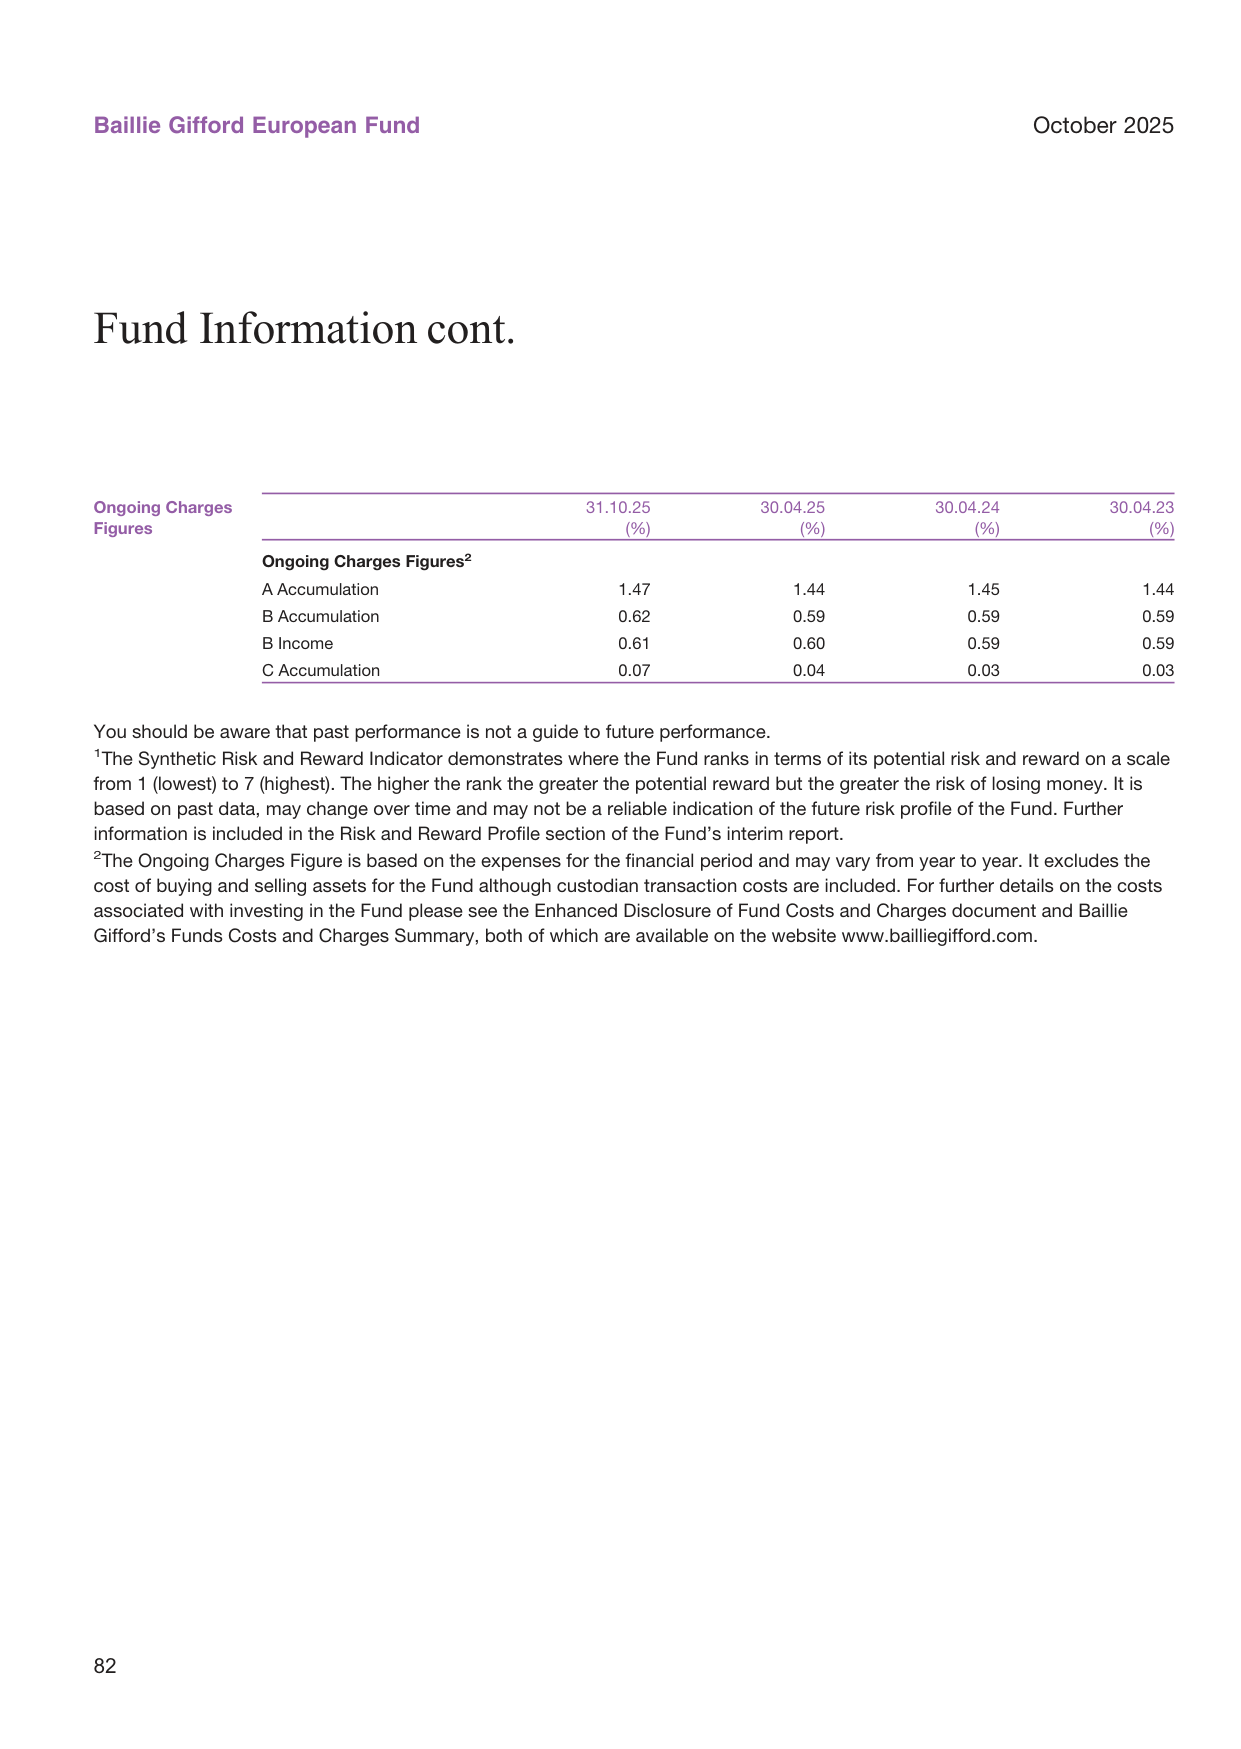
Ongoing Charges Figures(OCF)显示不同份额类别的费用负担差距巨大:
各地区国际旅游到访人数对比图,欧洲2024年接待7亿人次
| 份额类别 | 31.10.25 OCF | 30.04.25 OCF |
|---|---|---|
| A 累 | 1.47% | 1.44% |
| B 累 | 0.62% | 0.59% |
| B 收益 | 0.61% | 0.60% |
| C 累 | 0.07% | 0.04% |
C 类累计份额的 OCF 仅 0.07%,几乎为纯投资管理费,而 A 类份额成本高达 1.47%。这种结构差异将直接影响长期复利效果。叠加本期大规模赎回主要集中在 A 和 B 类(份额数量大幅下降:A 累份额从 81,349 减至 62,189,B 累从 7,189,789 减至 4,998,954),可能会进一步放大费用比率,但数据中 OCF 基本稳定,说明费用控制尚可。
流动性提示:现金缓冲低于 2%
资产负债表显示,现金及银行存款 283.2 万英镑,加上应收款 481.5 万英镑,流动资产合计 764.7 万英镑;同期应付款和其他债权人合计 449.7 万英镑。净流动资产约 315 万英镑,占比 1.81%,与半年报披露的“Net other assets 1.81%”一致。在手现金比例偏低,若市场急跌或面临进一步赎回,基金需要卖出持仓头寸来满足流动性,可能对净值造成额外冲击。
全球股市市值与GDP比值走势图,2024年达到110%
小结
本期报告揭示了一个典型的高质量成长基金在“净值回升但份额外流”情境下的财务状况。投资层面通过加仓瑞士医疗、波兰消费科技,并减持瑞典工业与德国金融科技,实现了区域再平衡;但基金总资产仍受制于投资者赔偿性赎回——过去六个月的净流出相当于期初净资产的 33%。尽管单位净值表现稳健,基金持续萎缩的资产基础仍是未来运营与投资灵活性的重要制约。
业绩反差:短期强势与长期落后的结构性解读
| 期间 | 基金B类份额回报 | 指数回报 | 指数+2%目标回报 |
|---|---|---|---|
| 六个月(2025.5–2025.10) | 35.8% | 21.6% | 22.5% |
| 五年年化(至2025.10) | -10.0% | 10.7% | 12.7% |
美国个人储蓄率走势图,从2020年的16%下降至2024年的4.5%
六个月内超额收益达14.2个百分点,几乎等于指数+2%目标的1.6倍;但五年年化跑输指数20.7个百分点,目标差距达22.7个百分点。这一极端反差揭示了一个关键事实:该基金并非通过稳健的中枢优势取胜,而是典型的高Beta风格暴露型基金。2020–2022年疫情后的流动性收缩期,其重仓的未盈利成长股首当其冲;而2024年下半年起,当AI、国防技术和生物科技重新成为资金宠儿时,同样的持仓结构又提供极大弹性。报告强调“五年是更理智的评估期限”,但恰恰是五年的年化数据暴露出风格轮动对长期复利的破坏力——这正是主动管理基金在极端市场下的缩影:牛市中跑不赢指数(因集中持仓),熊市中跌幅更甚(因高波动),只有在风格回归时才迎头赶上。 投资者需要警惕,这种“惩罚式修复”能否持续,取决于AI和国防支出周期是否比五年前的成长股泡沫更具韧性。
主动管理的实质:不复制指数,采用“主题集中+高确信度”策略
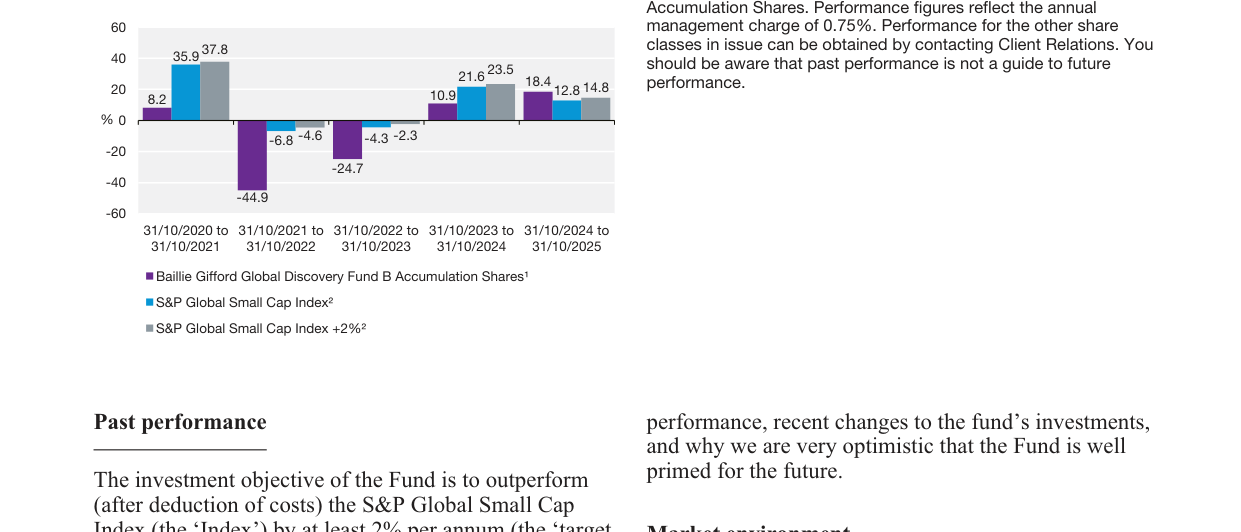
报告开篇强调“Investment Manager selects investments of their own choosing”,并非套话。从前十大持仓看,基金并没有按照指数权重配置区域或行业,而是把18.9%的资金押注在Alnylam Pharmaceuticals和AeroVironment两家公司上。同时,新买入标的全部围绕五大主题:
- 国防安全(AeroVironment、Kratos Defense、EHang)
- AI算力与自动化(ASPEED、Horizon Robotics、Impinj)
- 生物科技(Guardant Health、Alnylam续持)
- 清洁能源基础设施(Silex Systems、IREN、AMSC)
- 职业教育(Universal Technical Institute)
值得注意的是,卖出清单里既有CyberArk、Ambarella这类曾经的增长明星,也有Genus、Renishaw等传统工业技术公司。这说明投资经理在主动压缩组合的“叙事半径”——远离那些增长逻辑依赖单一市场或已失去稀缺性的标的,转而将所有筹码集中于政策驱动(国防预算、电网升级)和硬科技突破(AI芯片、激光浓缩铀)的方向。这种“极端集中+明确主题”的做法,在半年内获得了市场的正反馈,但也埋下隐患:一旦地缘政治缓和或AI资本开支放缓,组合的回撤幅度可能比指数更大。
各行业全球二氧化碳排放量占比饼图,能源行业占73%,交通占13%
归因深度:不只是“谁涨谁跌”,而是商业模式拐点的验证
贡献者:
- AeroVironment:BlueHalo收购使业务从无人机扩展到电子战和天基感知,订单积压>5亿美元,收入增速>20%。但报告未提收购带来的债务负担或整合风险,只强调“战略领域”。这是典型的Baillie Gifford叙事——愿意为远期空间支付溢价。
- Alnylam:将峰值销售预期定为90亿美元,是当前市值的重要支撑。关键看点在于其从“罕见病”向“广谱慢性病”(心肌病、神经疾病)的跳跃,这意味着目标市场从<10亿美元拓展到数百亿美元。但市场往往提前定价,当前股价已包含相当乐观的假设。
- AMSC:电网现代化和舰船电气化双轮驱动,订单簿创新高,盈利改善。这与全球再工业化、能源安全主题共振,比纯AI叙事更有基本面支撑。
拖累者:
- Sweetgreen:报告明确承认“投资逻辑已弱化”,并果断卖出。这说明基金并非死守逻辑,而是对小规模基本面恶化反应快速。
- Ocado:将克罗格合作推迟至2026,直接打击了“全球解决方案放量”的核心叙事。但报告特意强调“成熟仓库分拣速度超过400件/小时”和澳大利亚新客户——这暗示即时业绩不佳并不改变长期技术壁垒,只是时间点被延后。
- RxSight:问题仅为供应链瓶颈,需求未变,因此继续持有。三者的区分处理体现了投资纪律:对逻辑破坏者卖出,对时间表延迟者保留,对暂时扰动者加仓。
美国收益率曲线倒挂期间对比图,2022-2024年倒挂持续最长(24个月)
调仓的隐藏信号:从“软件SaaS”转向“物理科技”
卖出清单中CyberArk(网络安全)、Sprout Social(社交管理)、Blackline(财务软件)、Quanterix(生物检测仪器)、Codexis(生物催化)等,大多是2020–2021年成长股泡沫时期的高估值抱团股。而买入清单中除了Impinj、ASPEED是半导体/RFID,其余大部分与实体经济硬资产绑定(EHang的载人无人机、IREN的可再生能源数据中心、Silex的激光铀浓缩)。这种转变映射出全球宏观叙事的变化:
- 过去十年是“代码定义世界”,SaaS和软件吞噬一切;
- 未来十年可能是“能源+硬件+国家安全”定义世界,物理基础设施和自主系统成为稀缺资源。
基金显然在押注这种转向。但风险在于:这类硬科技公司的资本开支周期更重,对利率和政策依赖度更高,一旦融资条件收紧,业绩波动会更大。
持仓集中度与换手率的隐含矛盾
| 前十大持仓合计 | 新买入个股数(半年内) | 卖出个股数(半年内) |
|---|---|---|
| 35.57% | 10 | 12 |
全球并购活动行业分布图,科技与医疗行业并购金额占比最高(各25%)
半年内买卖合计超过20笔,对于一个声称“长期持有、耐心资本”的基金来说,换手率并不低。但这恰好暴露了主动管理的真相:研究上的“长期主义”与操作上的“择时纠错”并存。Baillie Gifford允许投资经理在基本面逻辑破坏时立即止损,同时用新买入的标的填补组合空缺。这种“高确信度+快速反应”的模式,让其在2025年得以捕捉AI和国防的趋势,但也使组合每年的“身份变动”远大于指数基金。
市场展望的自我论证局限
报告认为“小盘估值仍低于长期均值,融资条件稳定,支持选择性基本面投资”。但这一判断忽视了三个数据:
1. 五年年化回报为负,而指数为正,说明基金组合的整体盈利质量可能低于市场均值;
2. 新买入的多个公司(IREN、EHang、Guardant Health)仍处于亏损或微利状态,估值支撑依赖未来现金流,对利率变化极其敏感;
3. 全球地缘风险持续,国防类公司的高订单可能受政府财政紧缩影响。
“乐观”更多是表达立场,而非全面风险提示。
欧洲银行压力测试结果对比图,核心一级资本充足率平均为12.5%
总结与判断:该基金在2025年下半年的反弹,是极端风格暴露市场中的一次精准回击。但主动管理并未实现“穿越周期”,而是通过密集调仓和主题切换抓住了当前最强的两大主线(国防+AI)。这种模式能否在未来五年跑赢指数,取决于这些重仓标的是否能真正兑现盈利预测——而历史数据显示,小盘成长股在利率维持高位时的盈利兑现率远低于预期。投资者如果只看六个月业绩而忽视五年维度,仍可能被另一轮风格的逆风所伤。
根据本次续篇披露的完整持仓及财务数据,可以进一步挖掘该基金在2025年10月末的配置细节和资金动态,并与半年前(2025年4月30日)形成对比。以下分析基于这些新出现的具体数字,补充几个此前未涉及的角度。
一、区域配置明显向美股倾斜,新兴市场与英国仓位收缩
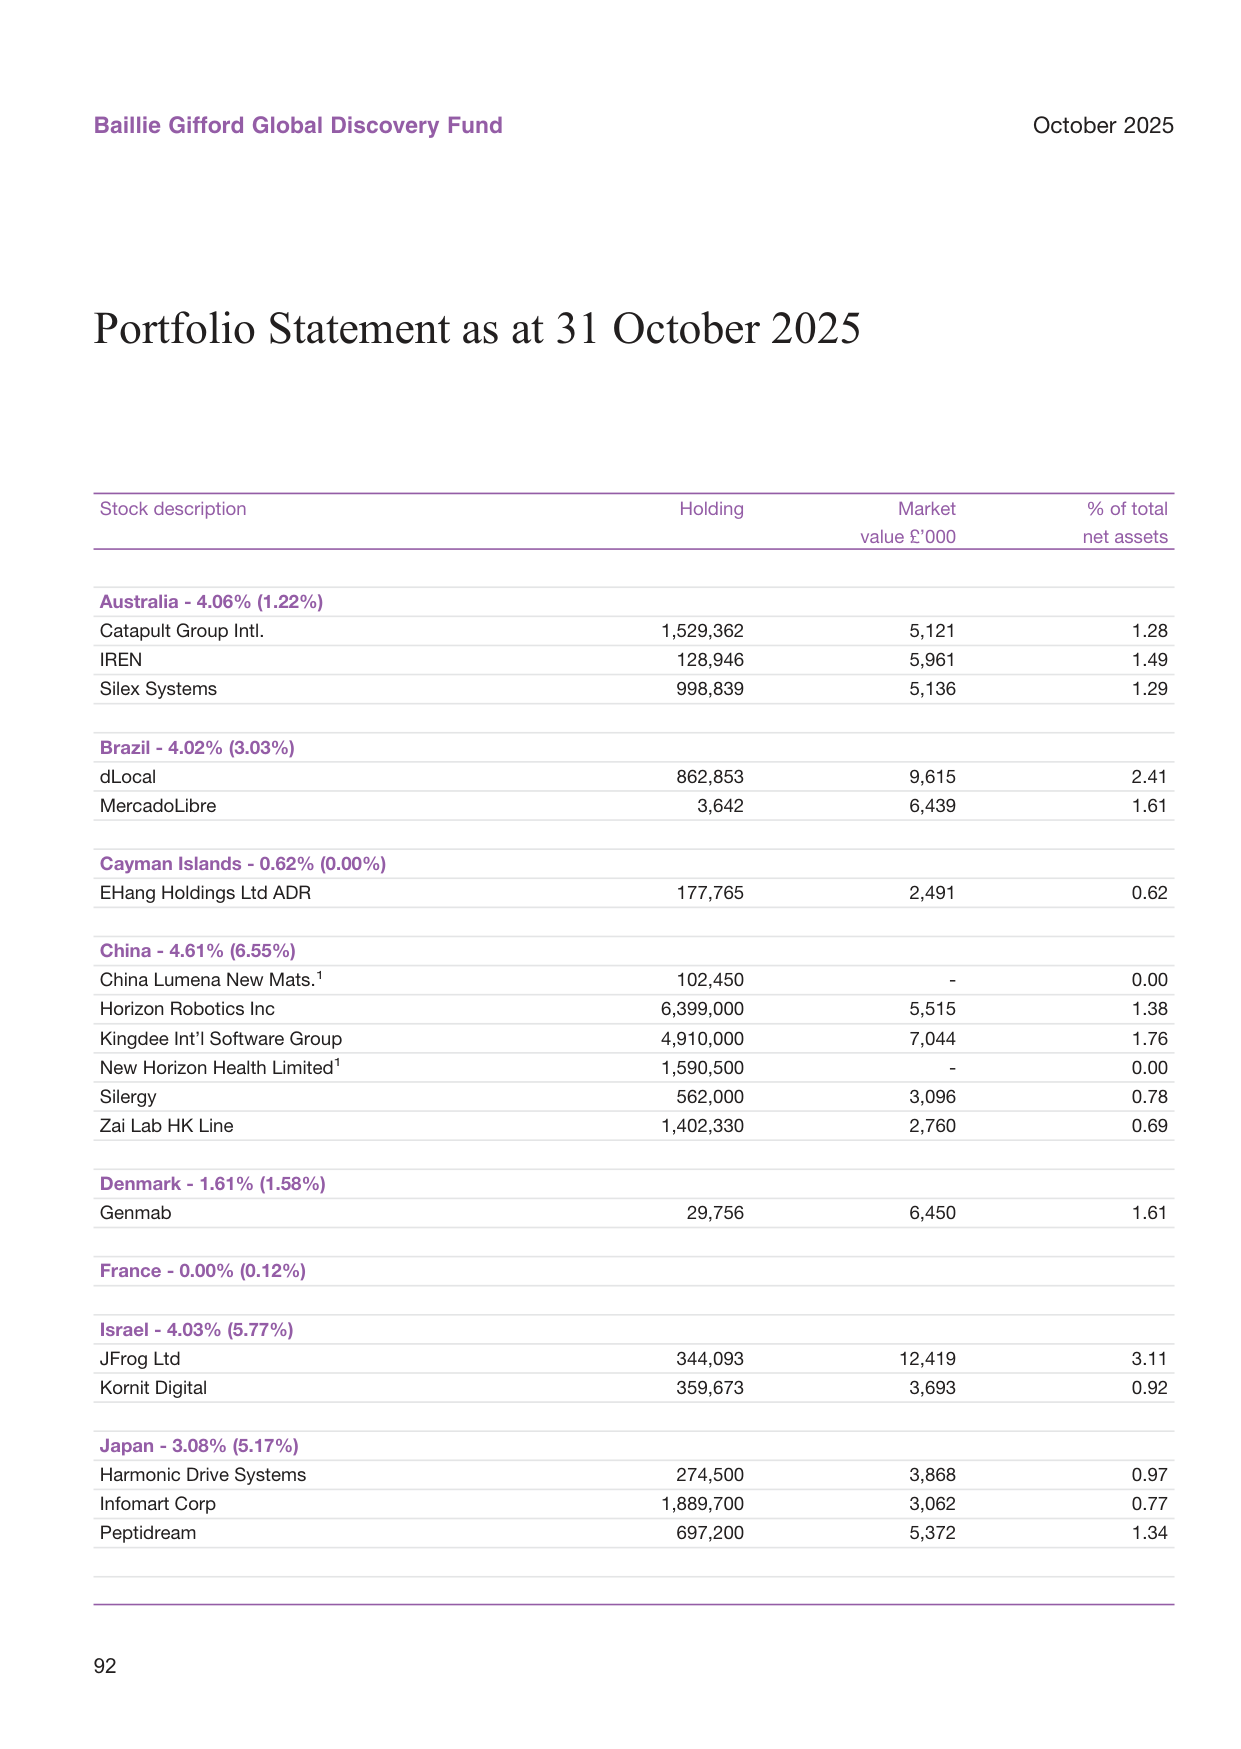
从基金持仓的区域分布看,过去半年内美国占比从59.05%大幅上升至64.74%,而英国从12.02%降至7.89%,中国从6.55%降至4.61%,日本从5.17%降至3.08%,以色列从5.77%降至4.03%。这一调整方向与全球科技股在2025年下半年的行情分布基本一致——美股在AI、生物科技和国防领域表现强劲,而英国、日本等市场的成长股相对平淡。
美国职位空缺数与失业人数对比图,当前每个失业者对应1.5个职位
| 区域 | 31.10.25占比 | 30.04.25占比 | 变化幅度 |
|---|---|---|---|
| 美国 | 64.74% | 59.05% | +5.69pp |
| 英国 | 7.89% | 12.02% | -4.13pp |
| 中国 | 4.61% | 6.55% | -1.94pp |
| 以色列 | 4.03% | 5.77% | -1.74pp |
| 日本 | 3.08% | 5.17% | -2.09pp |
| 巴西 | 4.02% | 3.03% | +0.99pp |
| 台湾 | 3.20% | 1.63% | +1.57pp |
| 澳大利亚 | 4.06% | 1.22% | +2.84pp |
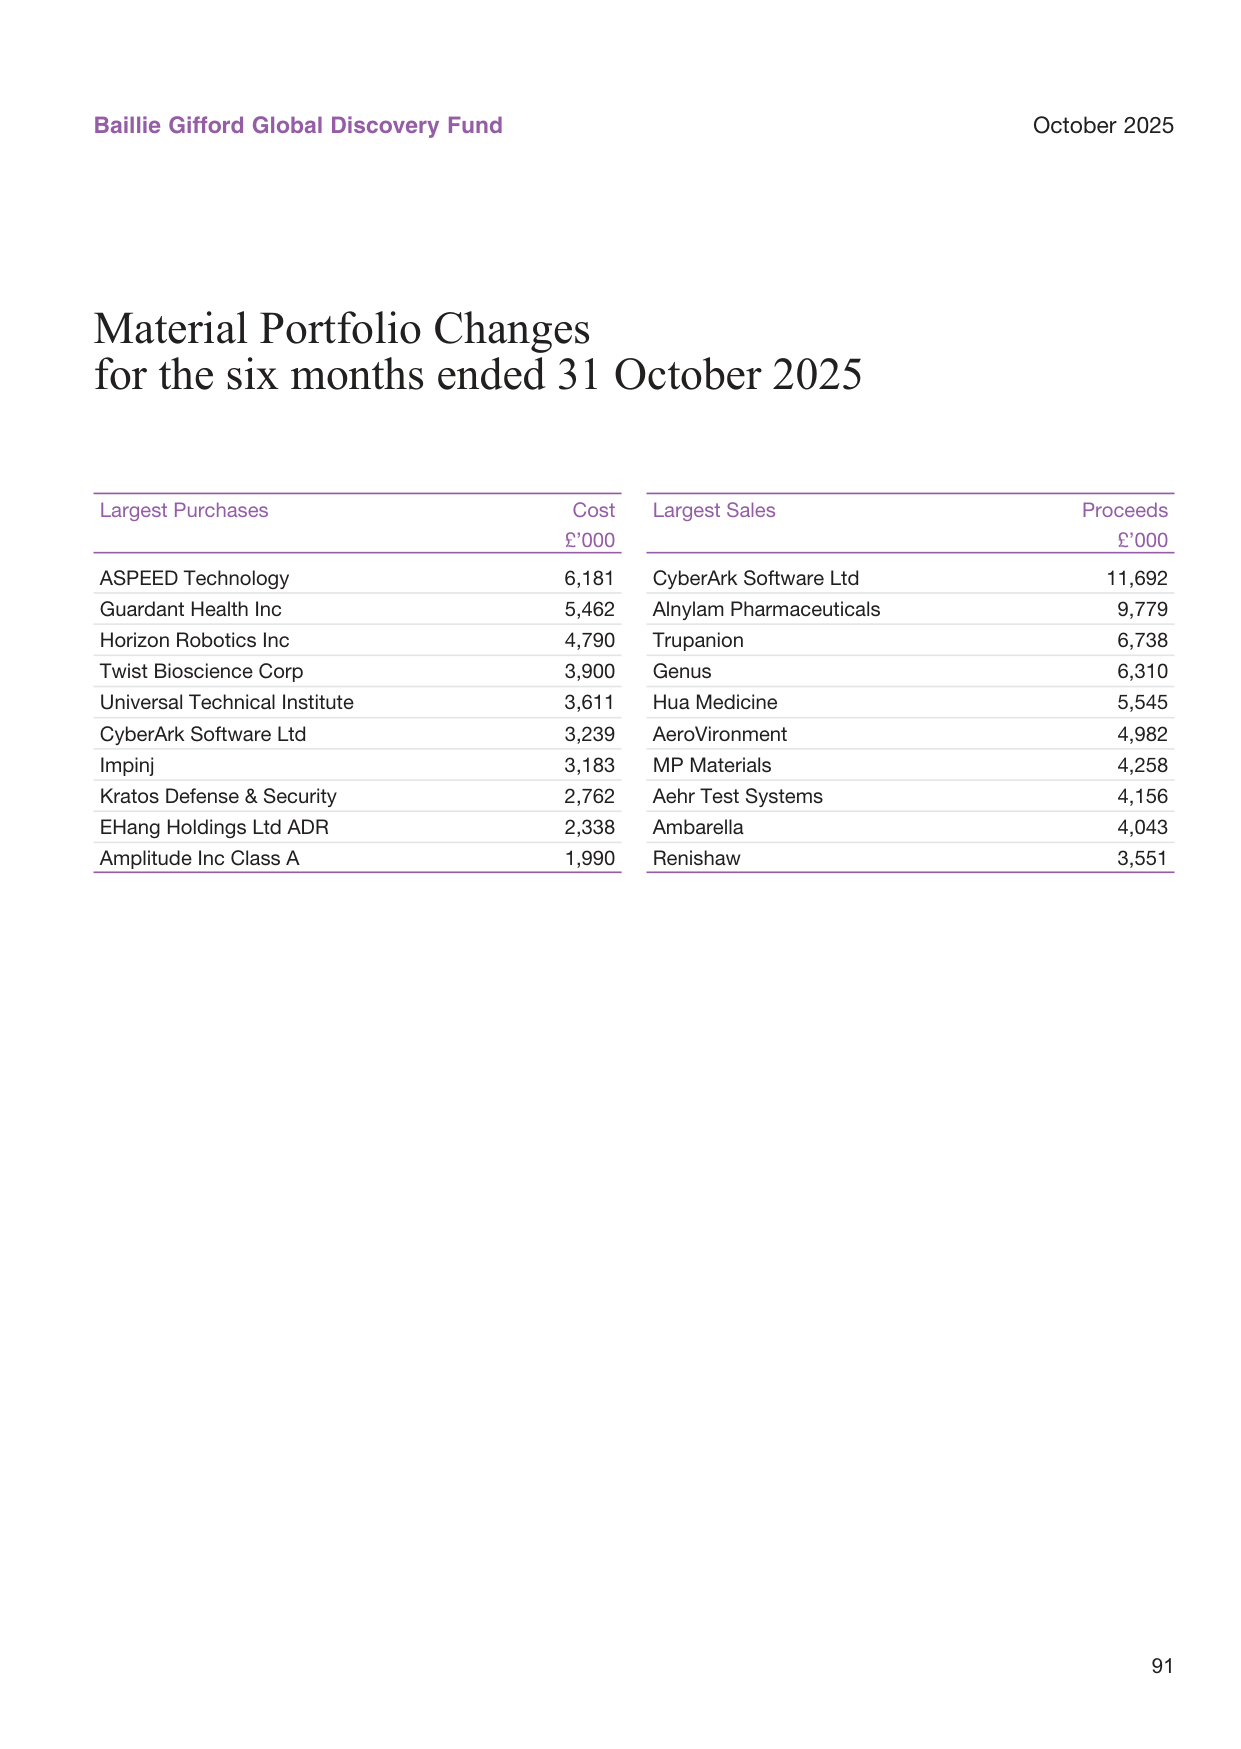
其中澳大利亚增幅最大(+2.84pp),主要来自IREN(比特币矿商转型AI数据中心)、Catapult Group和Silex Systems三个新面孔。台湾地区也增加了ASPEED Technology和E Ink Holdings,说明基金在半导体产业链和电子纸赛道上的配置有所加强。
二、前十大持仓集中度更高,单票权重上升
新兴市场各类资本流入(FDI、组合投资、银行贷款)走势图,2024年总流入1.5万亿美元
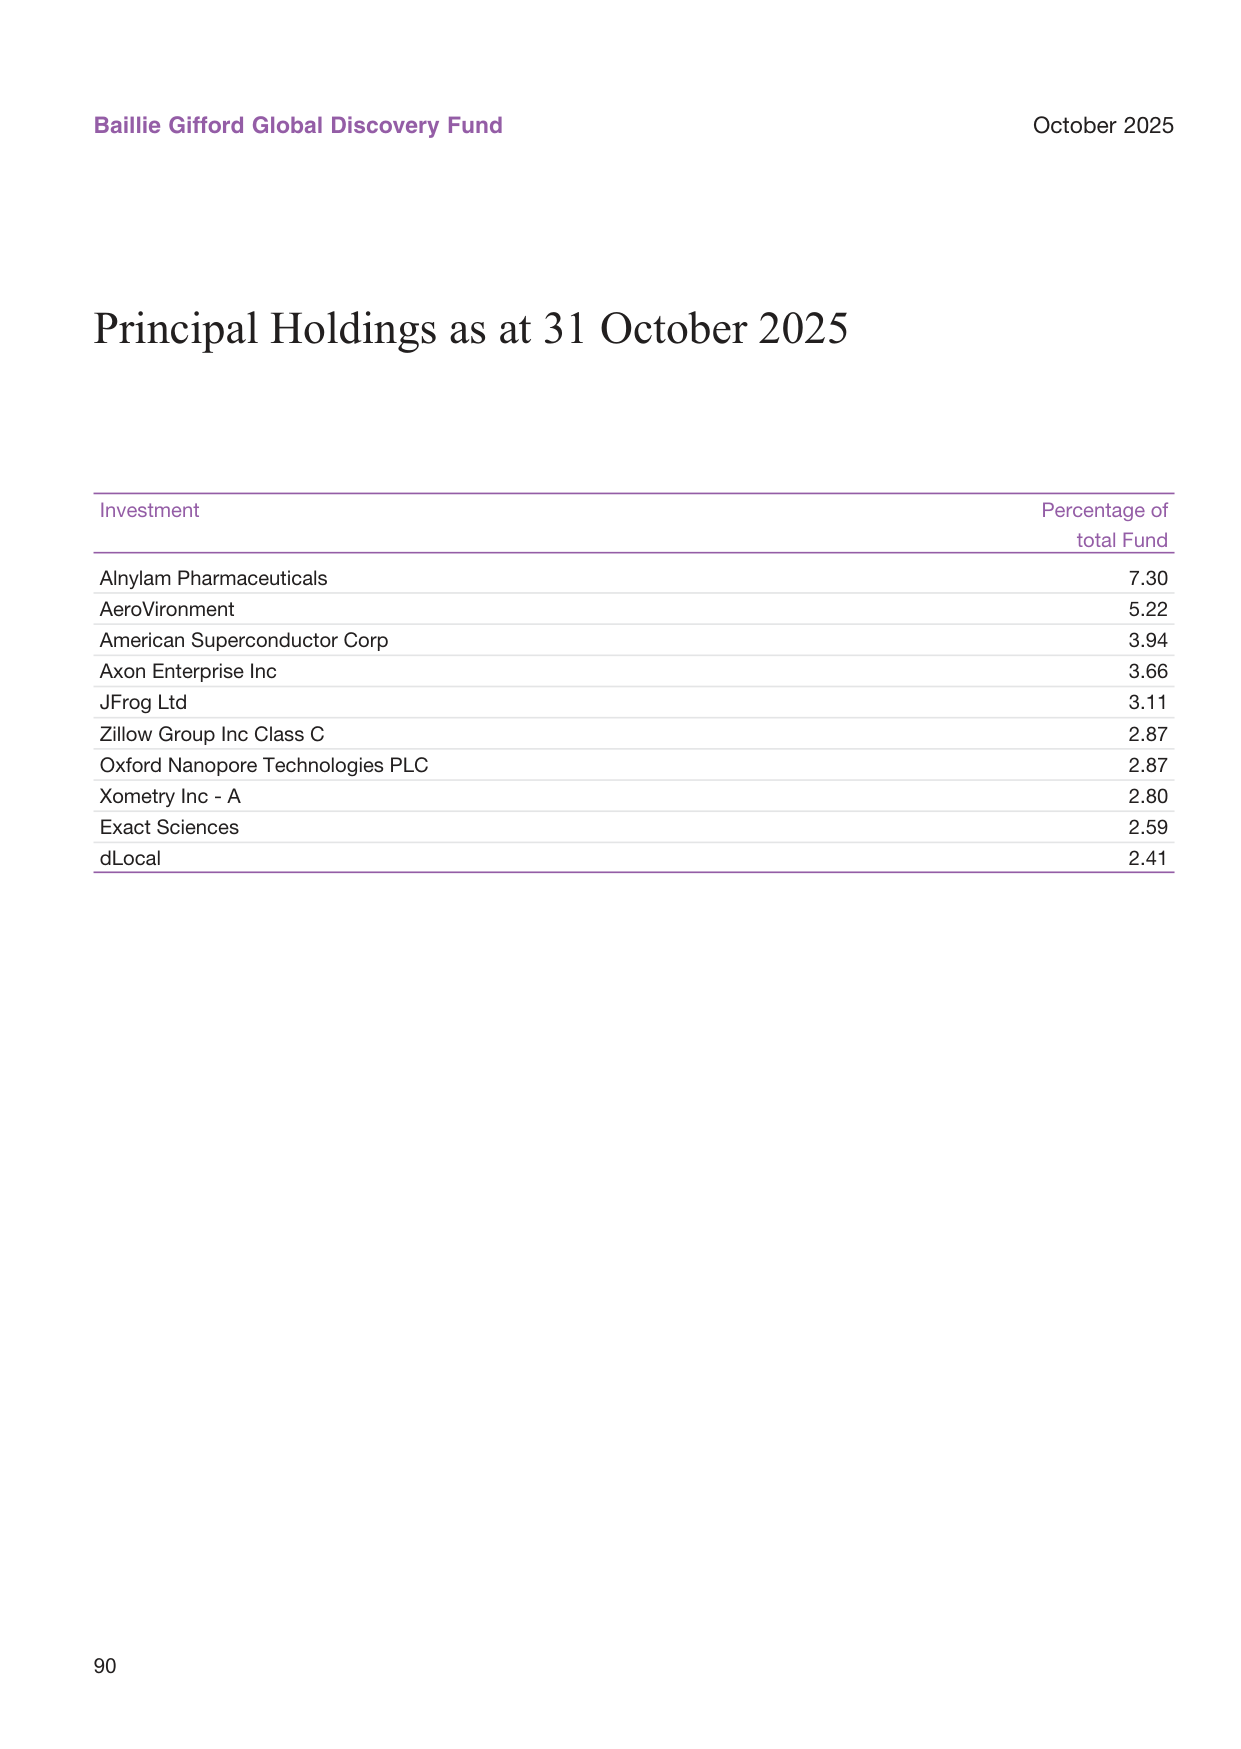
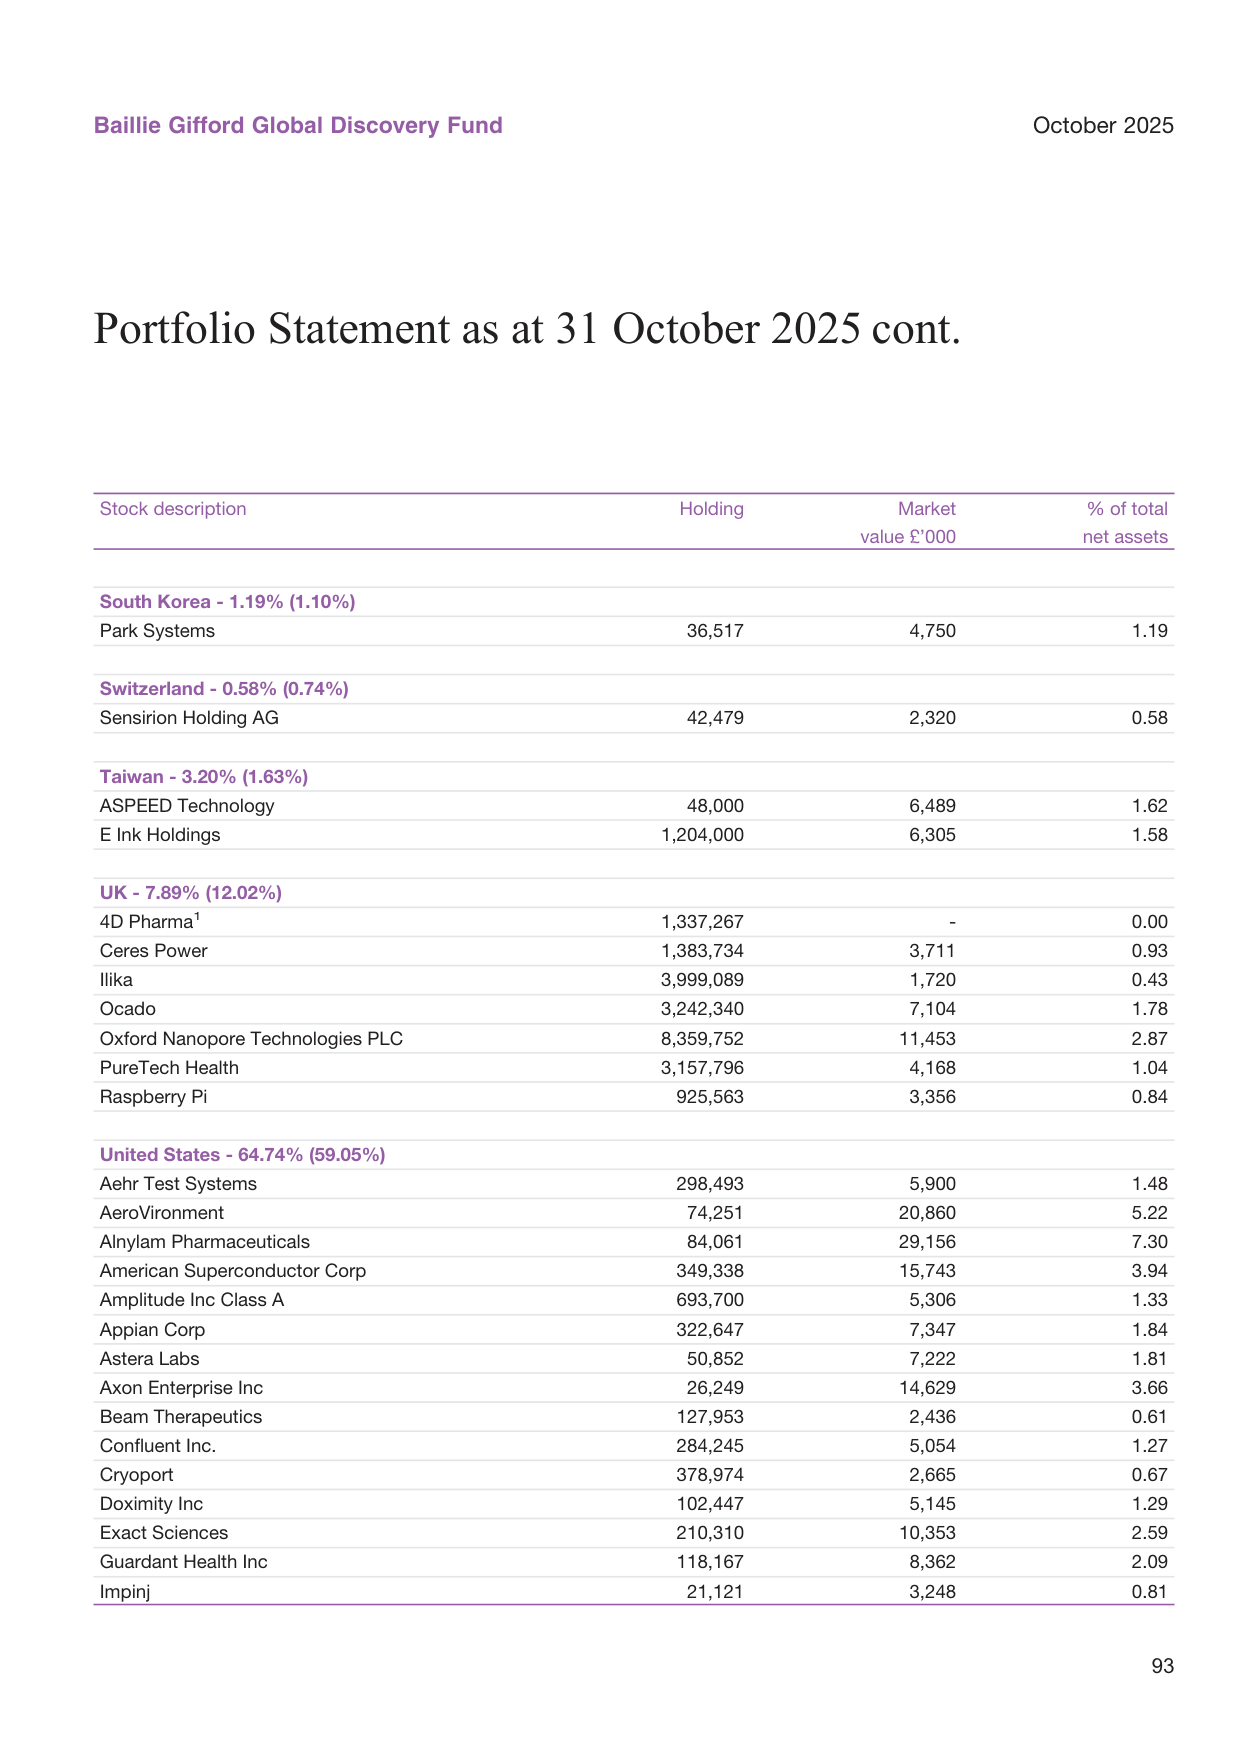
根据持仓市值占比排序,前十大持仓合计约占基金净资产的37%以上,较半年前的集中度更高。其中Alnylam Pharmaceuticals以7.30%成为最大持仓,AeroVironment以5.22%紧随其后,这两只股票分别代表了生物技术(RNAi疗法)和国防无人机两大热门赛道。
| 排名 | 股票 | 占比 | 所属领域 |
|---|---|---|---|
| 1 | Alnylam Pharmaceuticals | 7.30% | 生物科技(RNAi) |
| 2 | AeroVironment | 5.22% | 国防/无人机 |
| 3 | American Superconductor | 3.94% | 能源/超导体 |
| 4 | Axon Enterprise | 3.66% | 执法科技 |
| 5 | JFrog Ltd | 3.11% | 软件开发/DevOps |
| 6 | Zillow Group Class C | 2.87% | 房地产科技 |
| 7 | Oxford Nanopore Technologies | 2.87% | 基因测序 |
| 8 | Xometry Inc - A | 2.80% | 数字制造 |
| 9 | Exact Sciences | 2.59% | 液体活检 |
| 10 | IPG Photonics | 2.32% | 激光器 |
全球基础设施投资缺口图,年缺口约1.5万亿美元
其中American Superconductor从上一期末的持仓比例没有直接显示,但本次计入3.94%,大概率是新建仓或大幅增持。该股受益于电网升级和超导磁储能概念,2025年下半年涨势明显。同样,Rocket Lab(1.43%)和SkyWater Technology(2.02%)也代表了太空与半导体先进封装主题。
三、三只股票被清零,揭示成长股的风险边界
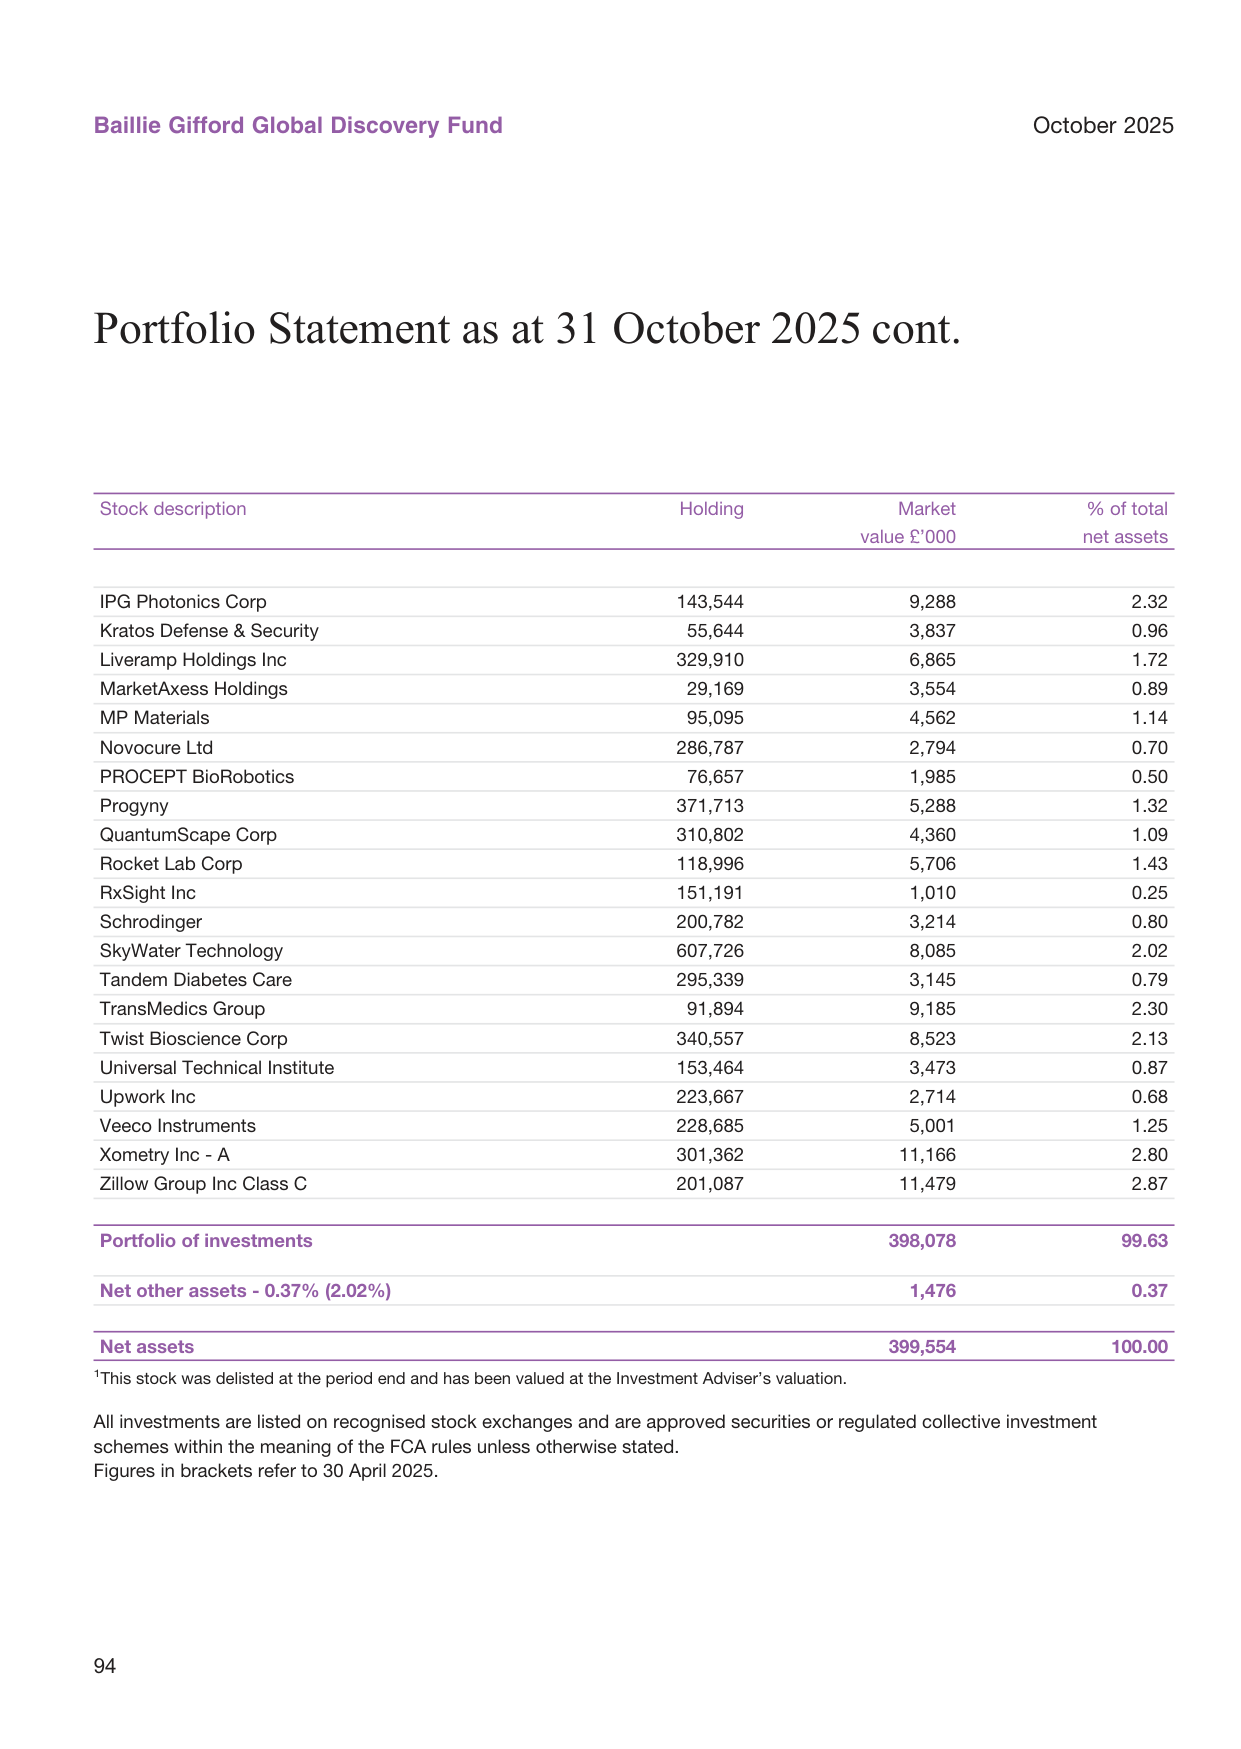
在持仓列表中,有三只股票被标记为“delisted at the period end and valued at Investment Adviser’s valuation”,且市值均为£0:China Lumena New Materials、New Horizon Health(中国内地背景)和4D Pharma(英国)。这些公司分别属于材料、医疗诊断和微生物制药,因退市或破产而价值归零。虽然合计占比较小,但说明高成长组合中“向下归零”的风险真实存在。与半年报相比,这几只股票此前可能已有减值,但本次彻底清零,也解释了基金英国部分占比大幅下滑的部分原因(4D Pharma被清零)。
值得注意的是,同一时期,基金在Cayman Islands新增了EHang Holdings(亿航智能)持仓,虽然占0.62%,但反映了对城市空中交通(UAM)赛道的试探性建仓。一退一进,体现了基金经理在失败案例中仍保持对新主题的开放态度。
四、大规模净赎回但业绩强劲,资产规模逆势回升
美元指数与大宗商品价格走势对比图,两者呈负相关趋势
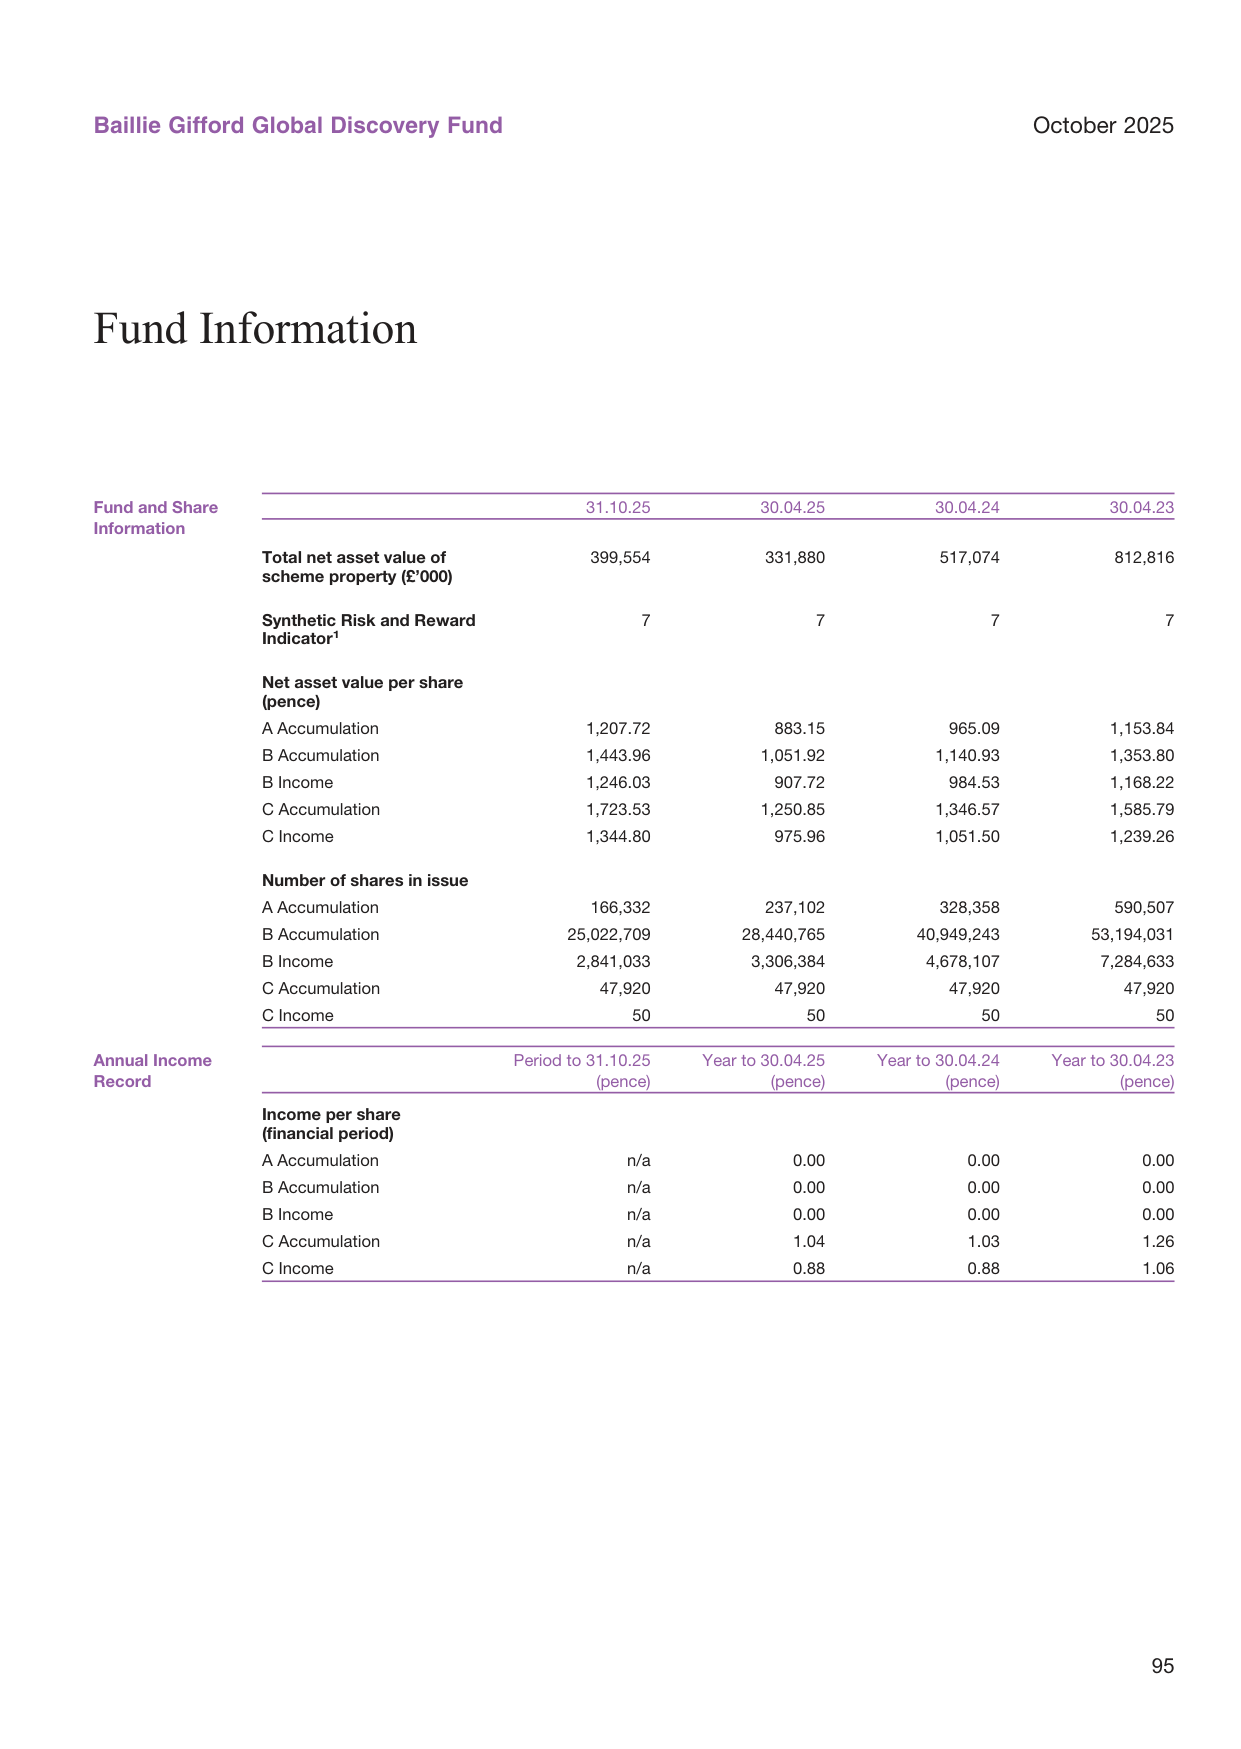
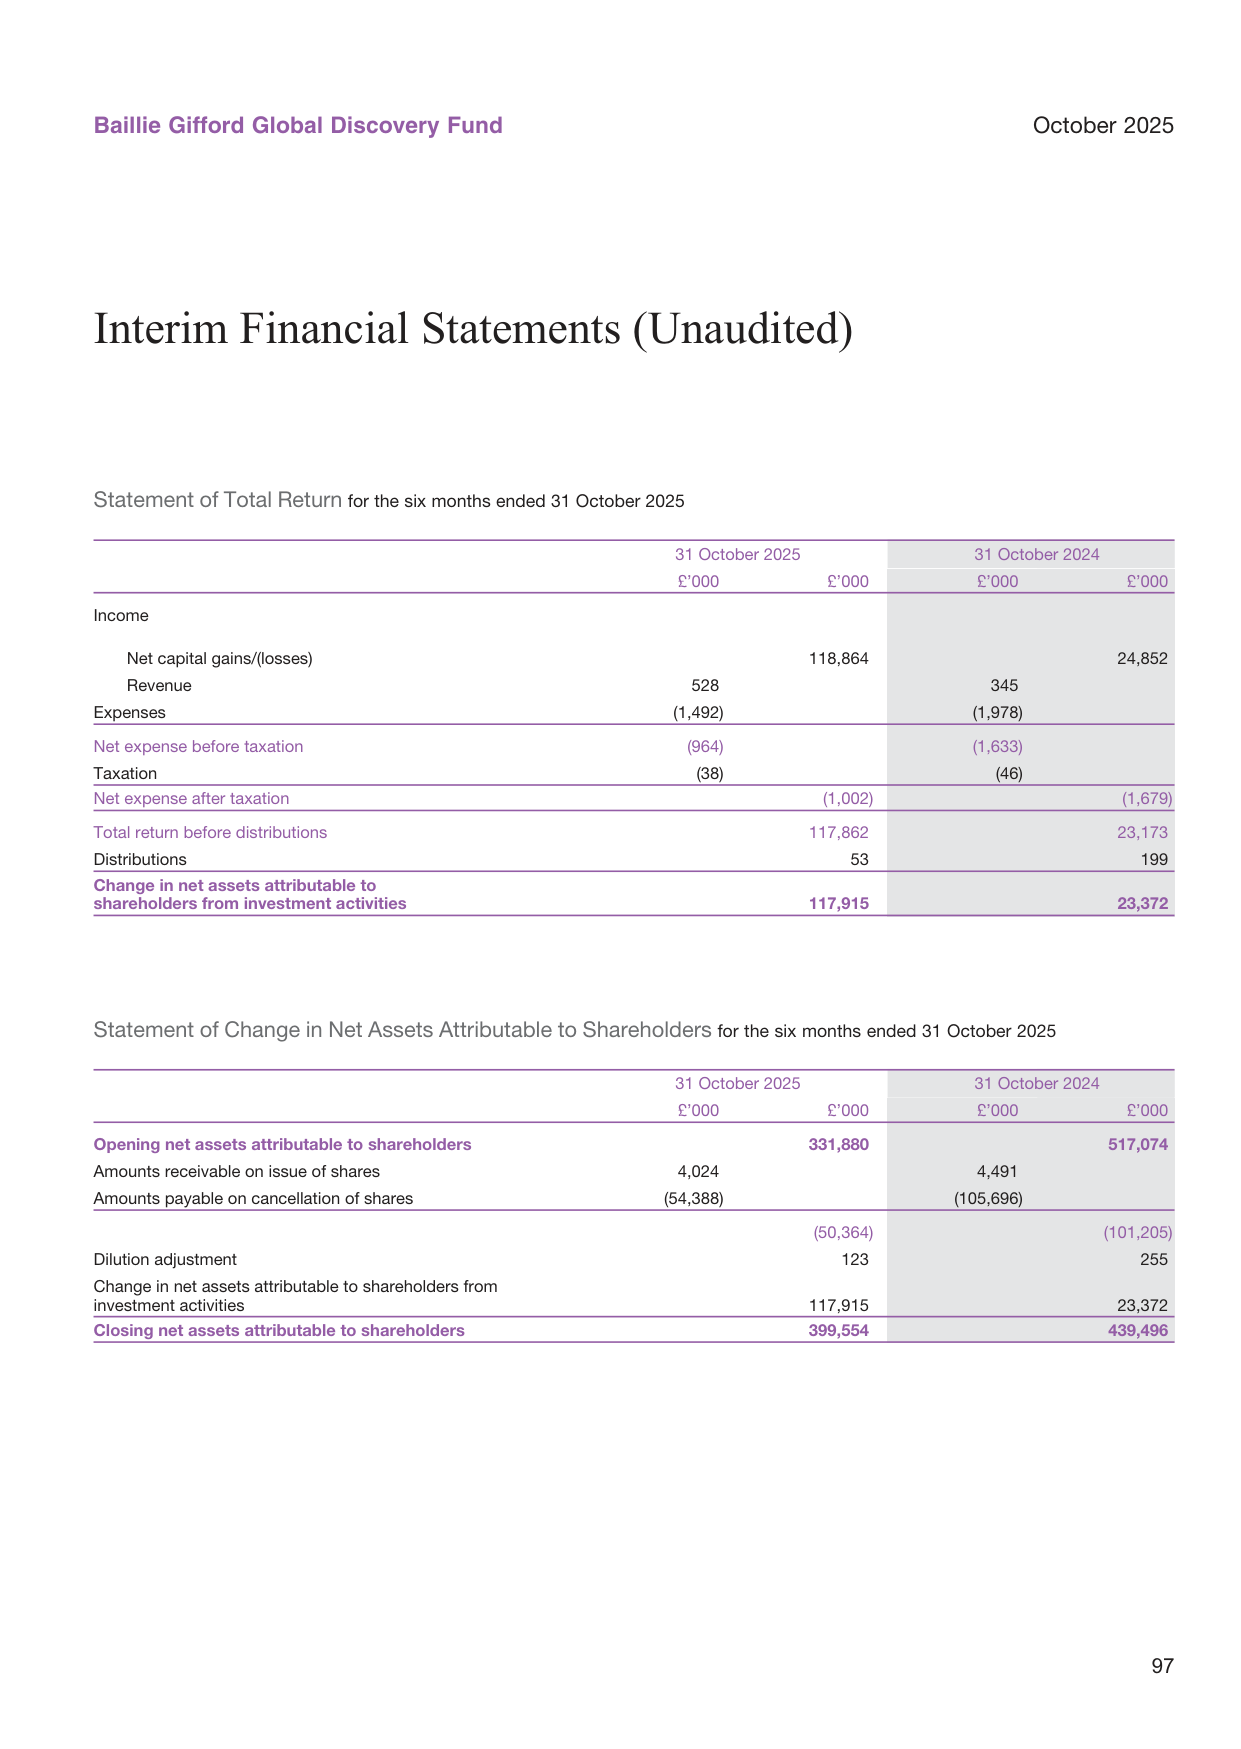
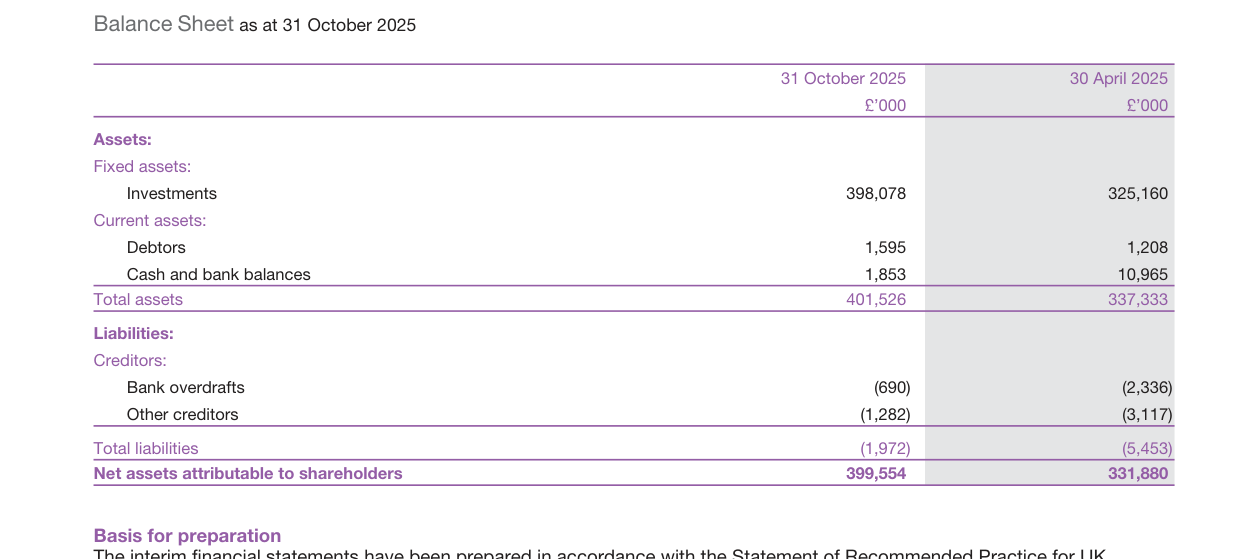
基金总净资产从2025年4月末的331,880千英镑升至10月末的399,554千英镑,增长约20.4%。但拆解来看,投资活动贡献了+117,915千英镑(主要是净资本利得118,864千英镑),而投资者净赎回为-50,364千英镑,另有发行流入4,024千英镑。也就是说,业绩增长完全覆盖了资金外流,基金仍实现正增长。
| 项目 | 31.10.25(£'000) | 31.10.24(£'000) |
|---|---|---|
| 期初净资产 | 331,880 | 517,074 |
| 净认购/赎回 | -50,364 | -101,205 |
| 投资活动增值 | +117,915 | +23,372 |
| 期末净资产 | 399,554 | 439,496 |
对比去年同期(2024年10月末),当时净赎回高达101,205千英镑,而投资活动仅贡献23,372千英镑,导致净资产从517,074大幅缩水至439,496。今年虽然赎回减少到50,364,但投资回报大幅提升至117,915千英镑,显示市场环境对该策略极为有利。
各地区实际利率对比图,日本实际利率为-0.5%,美国为1.5%
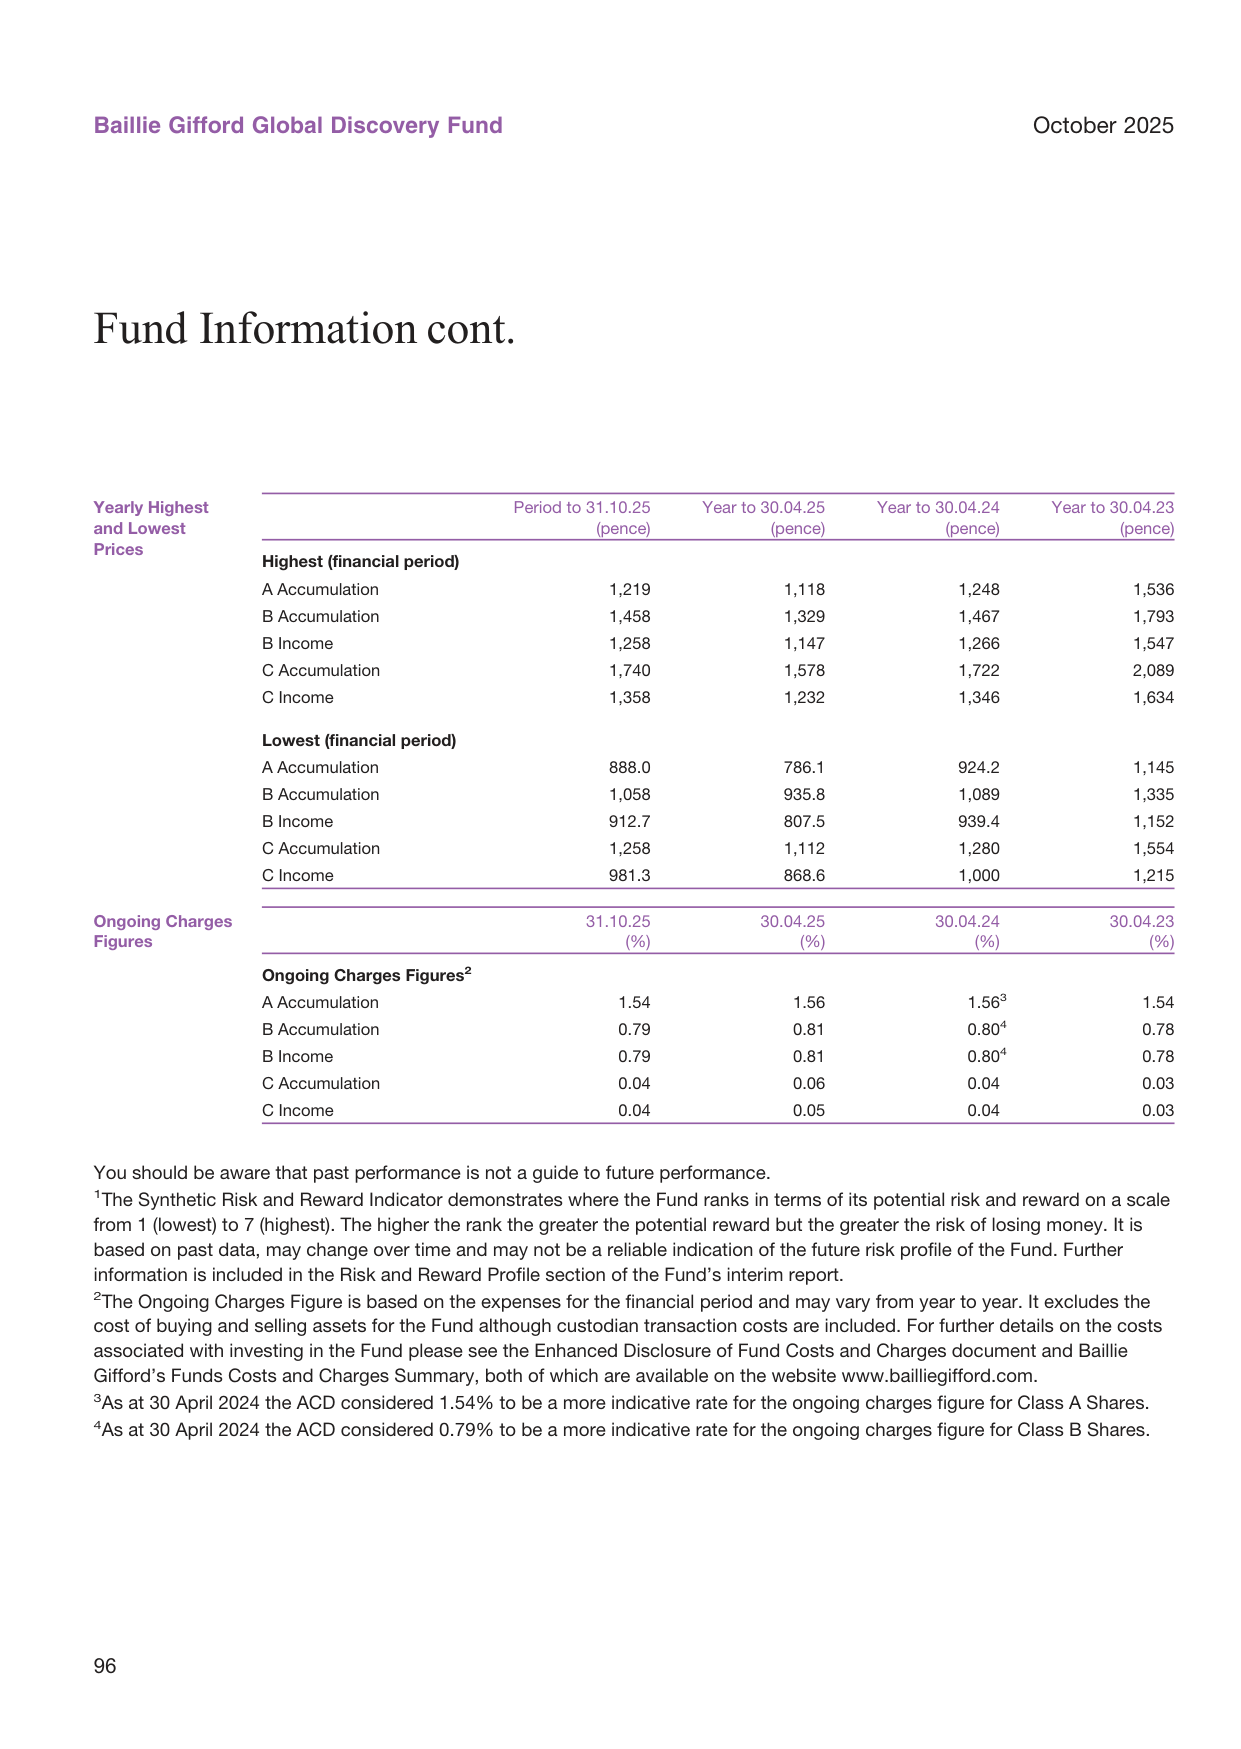
每份净值也印证了这一点:B Accumulation份额从883.15便士升至1,443.96便士,半年涨幅约63.5%(考虑到该份额恰好是主要份额,这反映了组合净值的高速增长)。最高最低价区间也大幅上移,波动性仍然较高。
五、费用率持续优化,成本控制有效
Ongoing Charges Figures显示,A类份额从1.56%降至1.54%,B类从0.81%降至0.79%,C类维持0.04-0.06%的低位。费用下降可能与基金规模变化及管理费阶梯结构有关,也可能源于BAILLIE GIFFORD主动下调费用率。对于长期投资者来说,C类份额(最低费用)仍然是最具成本效率的选择,但B类份额的费率差距也在缩小。
六、延伸至Baillie Gifford Japanese Fund:目标锚定TOPIX,风格延续
在Global Discovery Fund之后,续篇开始展示Baillie Gifford Japanese Fund的投资目标。该基金明确要求“outperform TOPIX by at least 1.5% per annum over rolling five-year periods”,与Global Discovery的“追求长期绝对回报和相对集中”形成对比。Japanese Fund强调相对基准的超额收益,意味着在组合构建上可能更注重与TOPIX的风险匹配,而非完全自由选股。
此外,Japanese Fund在投资政策中同样警示“prolonged periods of underperformance in certain market conditions”,这延续了Baillie Gifford一贯的“长期主义+波动忍耐”叙事。从Global Discovery的实际持仓看,高集中度和高波动确实带来了显著短期收益,但清零案例也提醒投资者:此类策略的潜在回撤可能非常剧烈,其五年的滚动目标未必能平滑掉极端年份的风险。将Japanese Fund的投资目标与Global Discovery的持仓表现对照,可以看出同一家资产管理机构在不同市场条件下,通过差异化目标引导投资者预期,但底层方法论仍是“成长股长期持有、容忍波动”。
第16/24部分:半年度绩效中的α缺位与主动管理战略转向
美国消费者信心指数走势图,2024年值101
一、业绩数据的“矛盾双解”:β盈利与α缺位并存
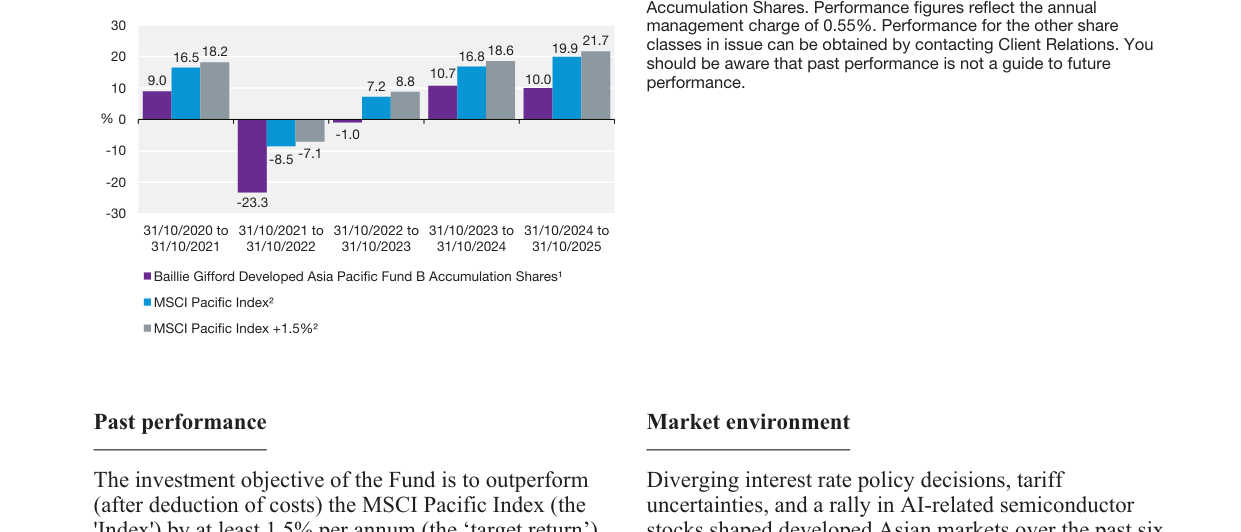
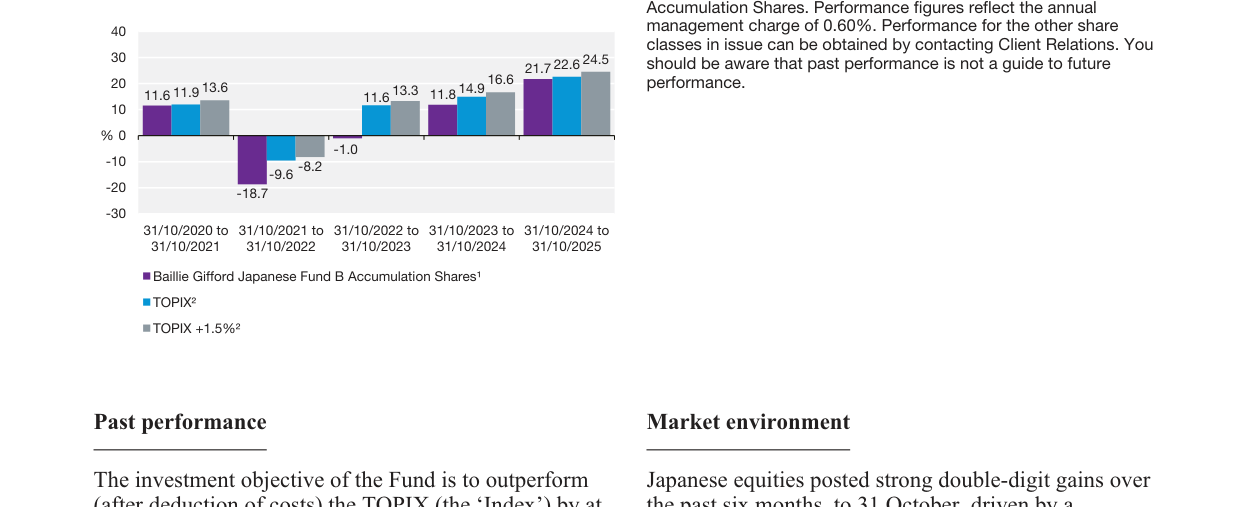
过去六个月的回报数据呈现出值得深入解读的结构性特征:B类累积份额回报18.9%,距离指数回报19.0%仅差0.1个百分点,看似差距已大幅收窄,但五年维度上基金年化4.1%对比指数年化9.7%,差距达5.6个百分点/年,这是一个不容忽视的显著落后。更关键的是,同期目标回报为年化11.4%,即指数+1.5%的复合目标,意味着基金从长期来看尚未实现其承诺的增值目标。
| 回报维度 | 基金(B类累积份额) | TOPIX指数 | TOPIX +1.5%目标 | 差额(基金 vs 指数) |
|---|---|---|---|---|
| 六个月内 | 18.9% | 19.0% | 19.9% | -0.1pp |
| 五年年化 | 4.1% | 9.7% | 11.4% | -5.6pp/年 |
报告将这一落后归因于“全球贸易复苏与弱势货币”带来的经济驱动力,并认为这些逆风因素正趋于缓解。但需要客观指出的是,五年近6个百分点的年化差距不能简单归结为外部环境——TOPIX指数中金融、工业等价值板块占据主要权重,而本基金在互联网与成长股方向的超配使得其风格偏向与TOPIX存在系统性的beta差异。这一结构性分歧意味着,即便在2025年上半年的日本牛市中对日本股票的β收益捕获良好,α获取仍然不理想——报告自述的“marginally underperforming”在统计意义上不构成实质性改善的证据,只是一个缩小缺口的过程。
按信用评级划分的公司债发行量柱状图,投资级占比80%
二、年报“Principal Holdings”揭示了组合集中度风险的下行放大效应
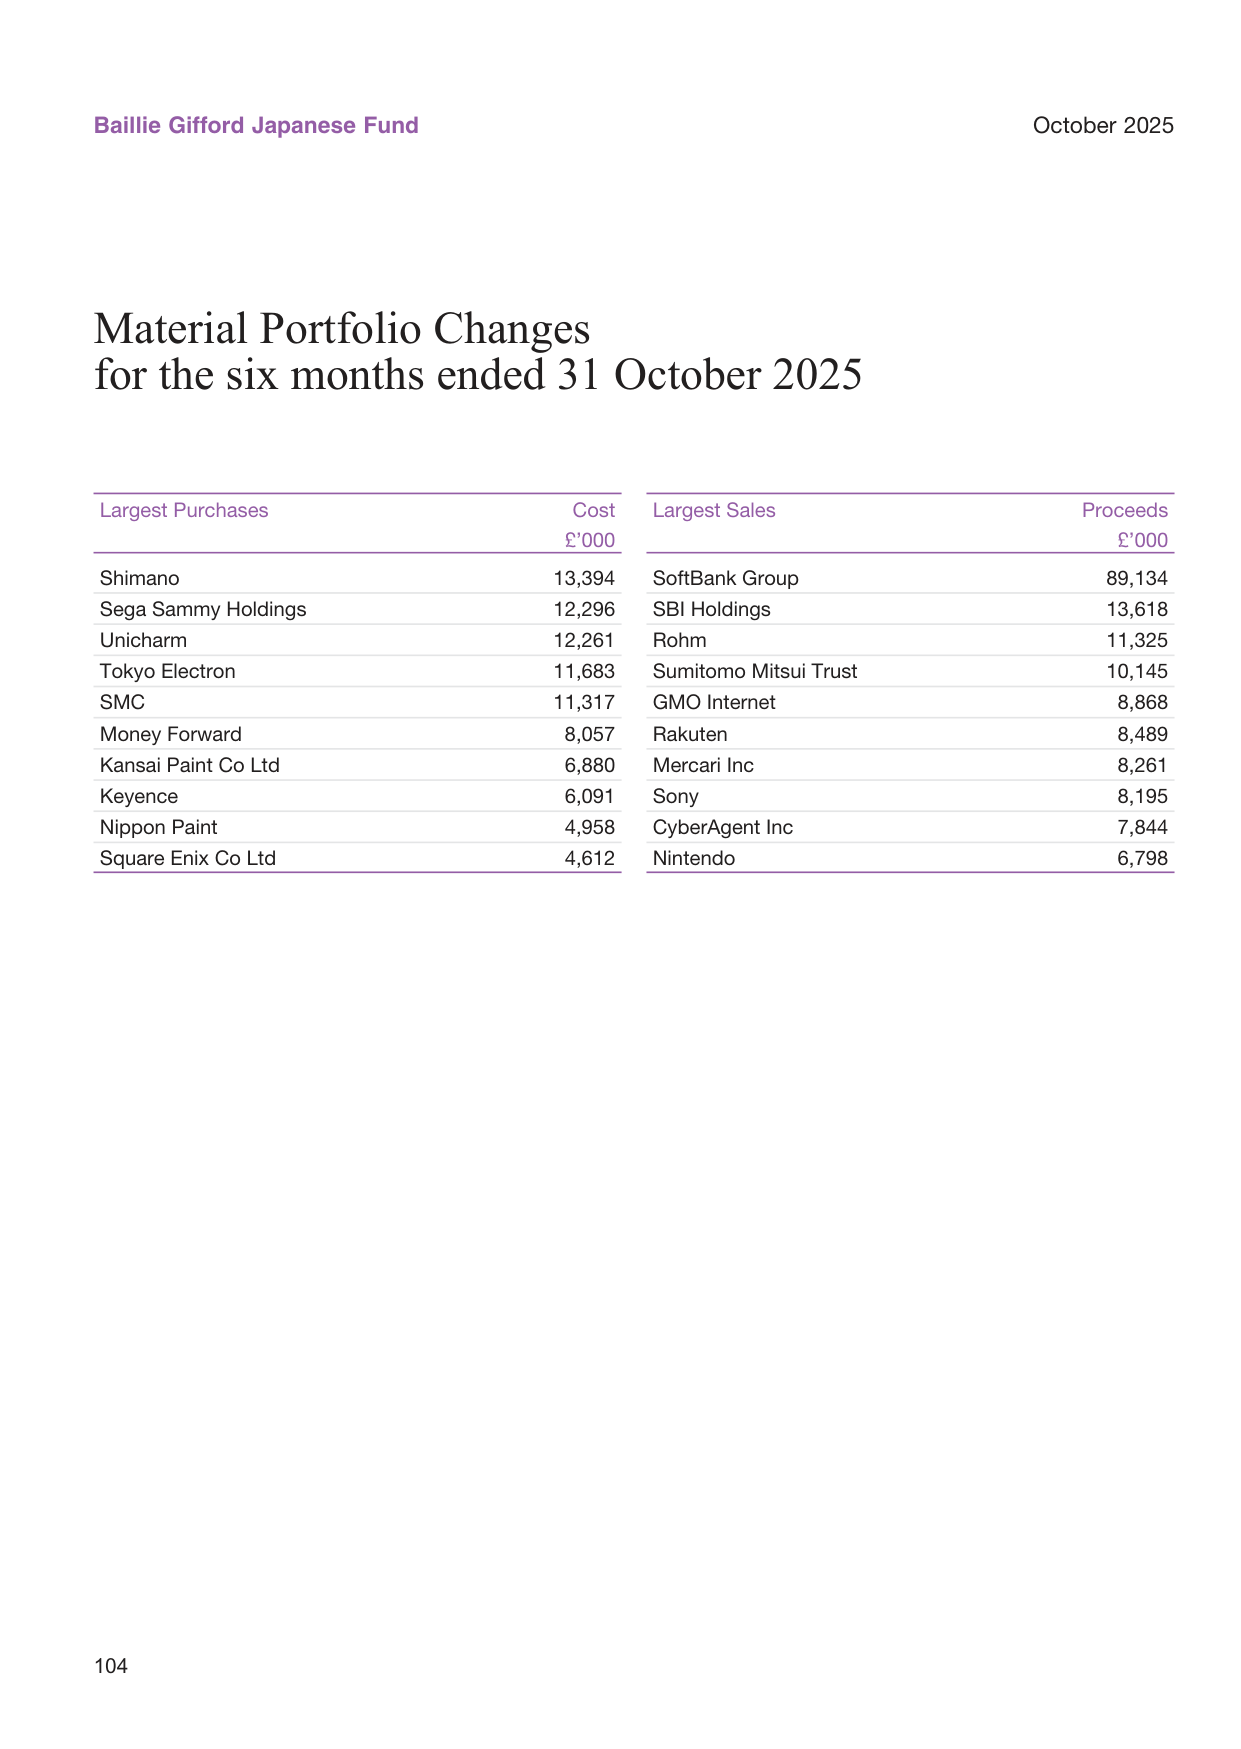
前两大持仓SoftBank Group(8.87%)和SBI Holdings(5.64%)合计约14.5%,前十大持仓合计约43%。这种集中度在单边上行市场中贡献显著,但在报告开头风险警告中所述的“adverse market conditions可能难以按时出售投资”情景下,集中持仓的流动性风险与净值下跌的同步性会放大赎回压力。
尤其值得注意的是SoftBank的特殊性:被减持了8,913万英镑但仍稳居第一大持仓。这表明该基金并非失去了对这家AI科技集团的信心,而是在其股价翻倍后采取部分获利了结。但SoftBank的估值中包含对Arm和OpenAI大幅上升的预期,这种情绪推动的定价具有较高的回撤脆弱性——一旦AI叙事出现阶段性调整,20%以上的回撤并非罕见。同样的逻辑适用于SBI Holdings,依赖Shinsei Bank IPO事件催化,事件驱动型收益的持久性存疑。
组合中这些“故事型”与“事件型”标的权重偏高,叠加集中度特征,暗示实际的风险敞口可能高于Risk and Reward Indicator第4档(共7档)所暗示的“中等”水平。而该指标明确提示“基于历史数据,可能无法可靠地反映未来风险”——过去五年恰恰是组合风格不利的时期,若未来风格切换为有利于本基金的成长环境,该指标基于历史波动率计算的排名可能会低估组合的下行风险。
三、交易信号:从“增长优先”到“估值修复+增长”的双轨转换
新增与清仓组合的对照为解读投资经理最新逻辑提供了关键的证据链:
各地区GDP增速预测图,2024年全球增长2.8%, 亚洲增长4.5%
| 交易类型 | 标的 | 入场/出场逻辑 | 信号含义 |
|---|---|---|---|
| 新增 | Sega Sammy | 依靠经典游戏IP(Sonic等)实现未充分开发的收入变现,pachinko旧业务压制估值提供安全边际 | 从纯增长转向“IP资产货币化” |
| 新增 | Money Forward | SaaS化中小企业后台运营,云计算渗透率提升 | 聚焦数字化财税基础设施 |
| 新增 | Tokyo Electron | 半导体设备龙头,AI需求连带受益,布局先进制程工艺 | 替代Rohm的IDM仓位,转向设备资本开支周期 |
| 新增 | Sony Financial Holdings | 从Sony拆分后的独立金融平台,资本充裕 | 事件驱动型的“分拆价值”策略 |
| 清仓 | Digital Garage / Mixi / Mercari | 增长可持续性存疑 | 对互联网流量变现模式边际审慎 |
| 清仓 | Rohm | 同上 | 对消费电子/功率半导体周期持续性存疑 |
这组交易揭示了一个明确的调仓意图:将此前在“互联网+创新”单一叙事上的高集中度,向多元分散的方向调整。清仓标的的共同特征是依赖用户增长或消费电子周期的Beta性增长,而不是通过现金流、派息或IP复利来产生股东回报。与此同时,新增持仓中,Tokyo Electron与Rohm的置换值得特别关注——两者同属半导体产业链,但Tokyo Electron处于设备资本开支的上游,受益于全球AI基础设施建设的确定性;Rohm则更依赖下游汽车与工业需求。这一转变表明投资经理认为“铲子出售者”比“金子挖掘者”在这一轮AI周期中拥有更强的盈利可见度。
四、政治经济学联想:Takaichi执政下的“政策依赖型牛市”风险敞口
美国初请失业金人数周度数据走势图,过去一年维持在20万-25万之间
报告将“rice crisis”与真实收入压力导致的政权更迭、首位女性首相Sanae Takaichi的上台,以及由此带来的财政刺激预期并列作为市场创新高的驱动因素。这一个因果链条隐藏着一个容易被忽视的脆弱性:当前市场的上行动能部分依赖政策预期,而不是纯粹的企业内生增长。
Takaichi的上台确实可能带来结构性的财政宽松,她在自民党总裁选举期间的积极财政与宽松货币主张已经确立市场预期。但在此之前,政策传导到实体经济的时滞以及财政刺激的实际规模可能低于预期——宽松预期已被price in的情况下,一旦预算案规模未达市场预期,政治红利退潮的风险不容小觑。此外,Takaichi在货币政策取向上此前的表述带有鹰派色彩,且日本央行在2025年下半年已实际推进利率正常化(报告中承认“rising interest rates”是负面因素),如果财政刺激推动工资-价格螺旋,央行加速加息的路径可能反过来压制股市估值。这种“财政预期与货币现实”之间的拧巴,是本基金仓位中日本β部分的最大下行风险之一。
值得肯定的是,报告关于治理改革与市场结构转变的论述有直接数据支撑:截至6月,授权回购已超过10.5万亿日元,创历史同期纪录。这表明企业资金运用逻辑正从资产负债表囤积转向股东回报,在这个意义上,日本市场的中长期结构性上行有一定基本面支撑。但“结构性改革”叙事往往需要数年才转化为盈利增长,而投资经理在五分位的短期目标回报约束下,仍需兼顾每个季度的相对业绩压力。
五、Unicharm加仓的其他含义:一次对中国消费复苏的“隐性下注”
Unicharm出现在Largest Purchases中(1,226万英镑),同时又是业绩拖累者。报告给出的加仓逻辑是“低于历史估值区间,且在亚洲成人失禁与女性护理领域具备结构性增长”。但客观来看,Unicharm近年来的增长瓶颈与中国出生率下降、消费疲软直接相关。在当前时点加仓,实际上隐含着投资经理对中国消费市场周期性复苏的乐观判断——这与市场普遍存在的对中国经济增速放缓的谨慎态度形成了方向性差异。
这是一个有趣的反向观点,但支撑证据尚不充分。中国消费结构性疲软是否能在未来两到三年内逆转,仍取决于就业、房地产市场以及家庭收入预期的多重变量。若这一判断失误,Unicharm作为占组合约2%-3%的仓位,将成为相对指数的额外拖累。然而,从估值角度而言,Unicharm的市盈率已回落到历史区间低位,且其成人失禁产品在人口老龄化持续深入的亚太市场拥有长期需求韧性——这一加仓策略的期望收益为正,但需要足够的持有耐心来等待中国业务企稳信号。
全球大宗商品价格指数走势图,2024年较2023年同期上涨4%
六、总结视角:从“互联网叙事”到“日本重构”的二次转型
本报告期组合变动的综合信号表明,Baillie Gifford Japanese Fund正在经历一个值得关注的策略性渐进:从单纯追逐互联网创新溢价,转向更关注“日本企业重构”下的价值释放机会——无论是Sega Sammy的IP货币化、Sony Financial Holdings的分拆独立、还是SBI Holdings的银行生态整合,甚至是SoftBank对OpenAI的战略投资,其共同底色都在于:日本企业正在摆脱资产负债表惰性,通过资本配置效率的提升来创造真实股东回报。
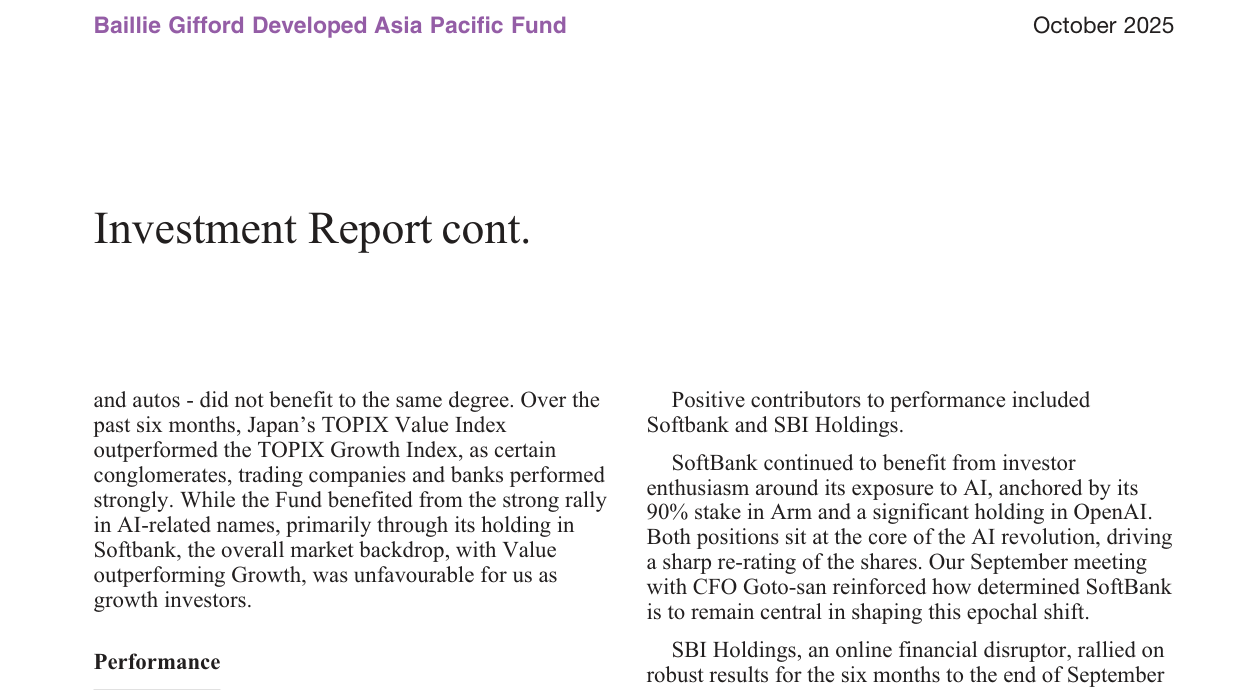
这一转变如果成功,将有望在未来三至五年内改善基金的α表现——因为TOPIX指数的市值加权特征使得指数本身对这一结构性变化的捕获存在滞后。该基金的目标为在滚动五年期跑赢指数1.5%以上,并在2025年10月这一时间点上,距离目标仍有约10个百分点(五年累计)的缺口需要弥补。鉴于当前基金中超过15%的仓位集中在AI与金融科技主题上,且近半年市场的β行情已为主流持仓带来显著贡献,在后续追踪中可重点关注:市场如果进入动量衰减阶段,该组合的α能否真正释放。
一、行业配置变化:制造业权重进一步强化
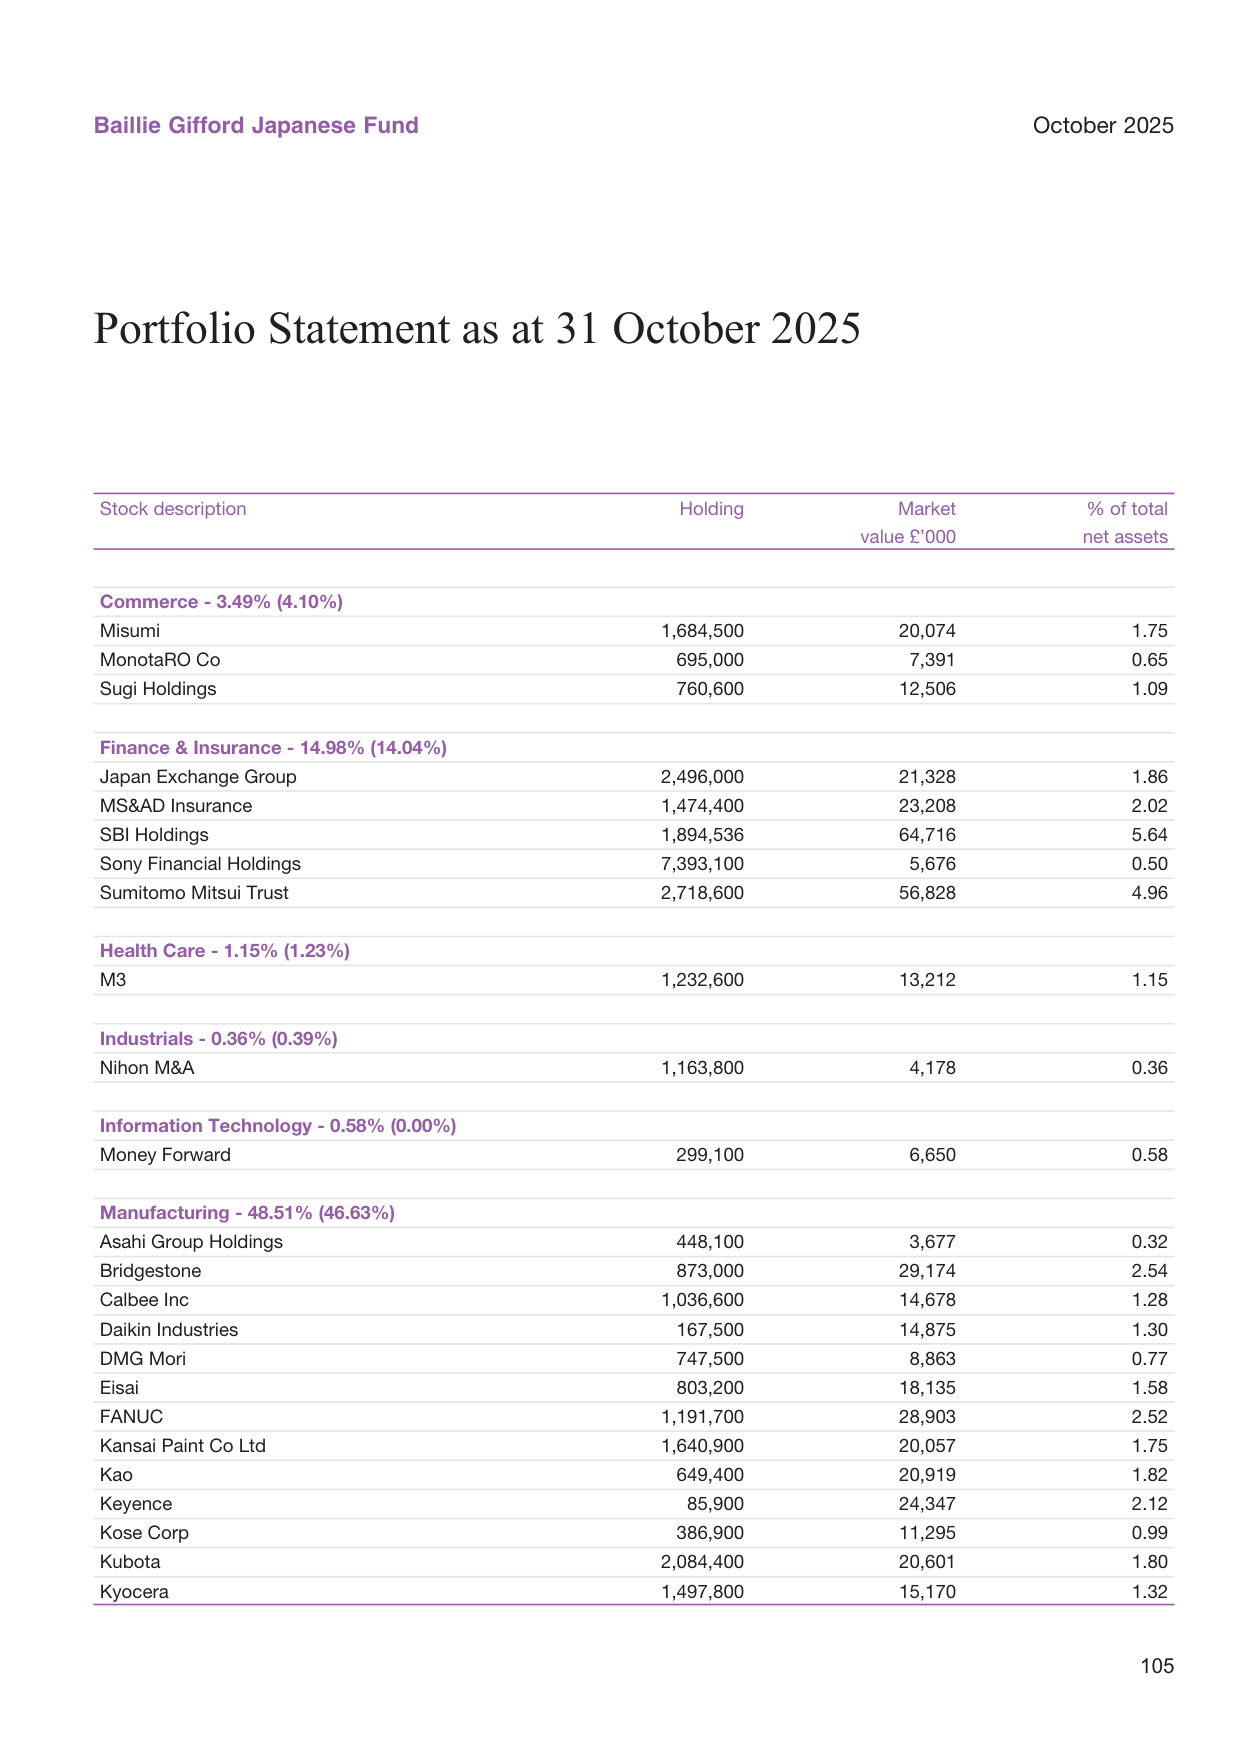
截至2025年10月31日,基金组合的行业分布较半年报(30 April 2025)出现明显调整。制造业占比从46.63%升至48.51%,继续主导组合;金融与保险从14.04%升至14.98%;信息技术则从零新增至0.58%。与此同时,服务业(13.20%→11.74%)、商业(4.10%→3.49%)和房地产(3.04%→2.61%)权重均出现收缩。
美国企业现金持有量占资产比例走势图,从2020年的12%下降至2024年的8%
| 行业 | 2025年10月31日占比 | 2025年4月30日占比 | 变动(百分点) |
|---|---|---|---|
| Manufacturing | 48.51% | 46.63% | +1.88 |
| Finance & Insurance | 14.98% | 14.04% | +0.94 |
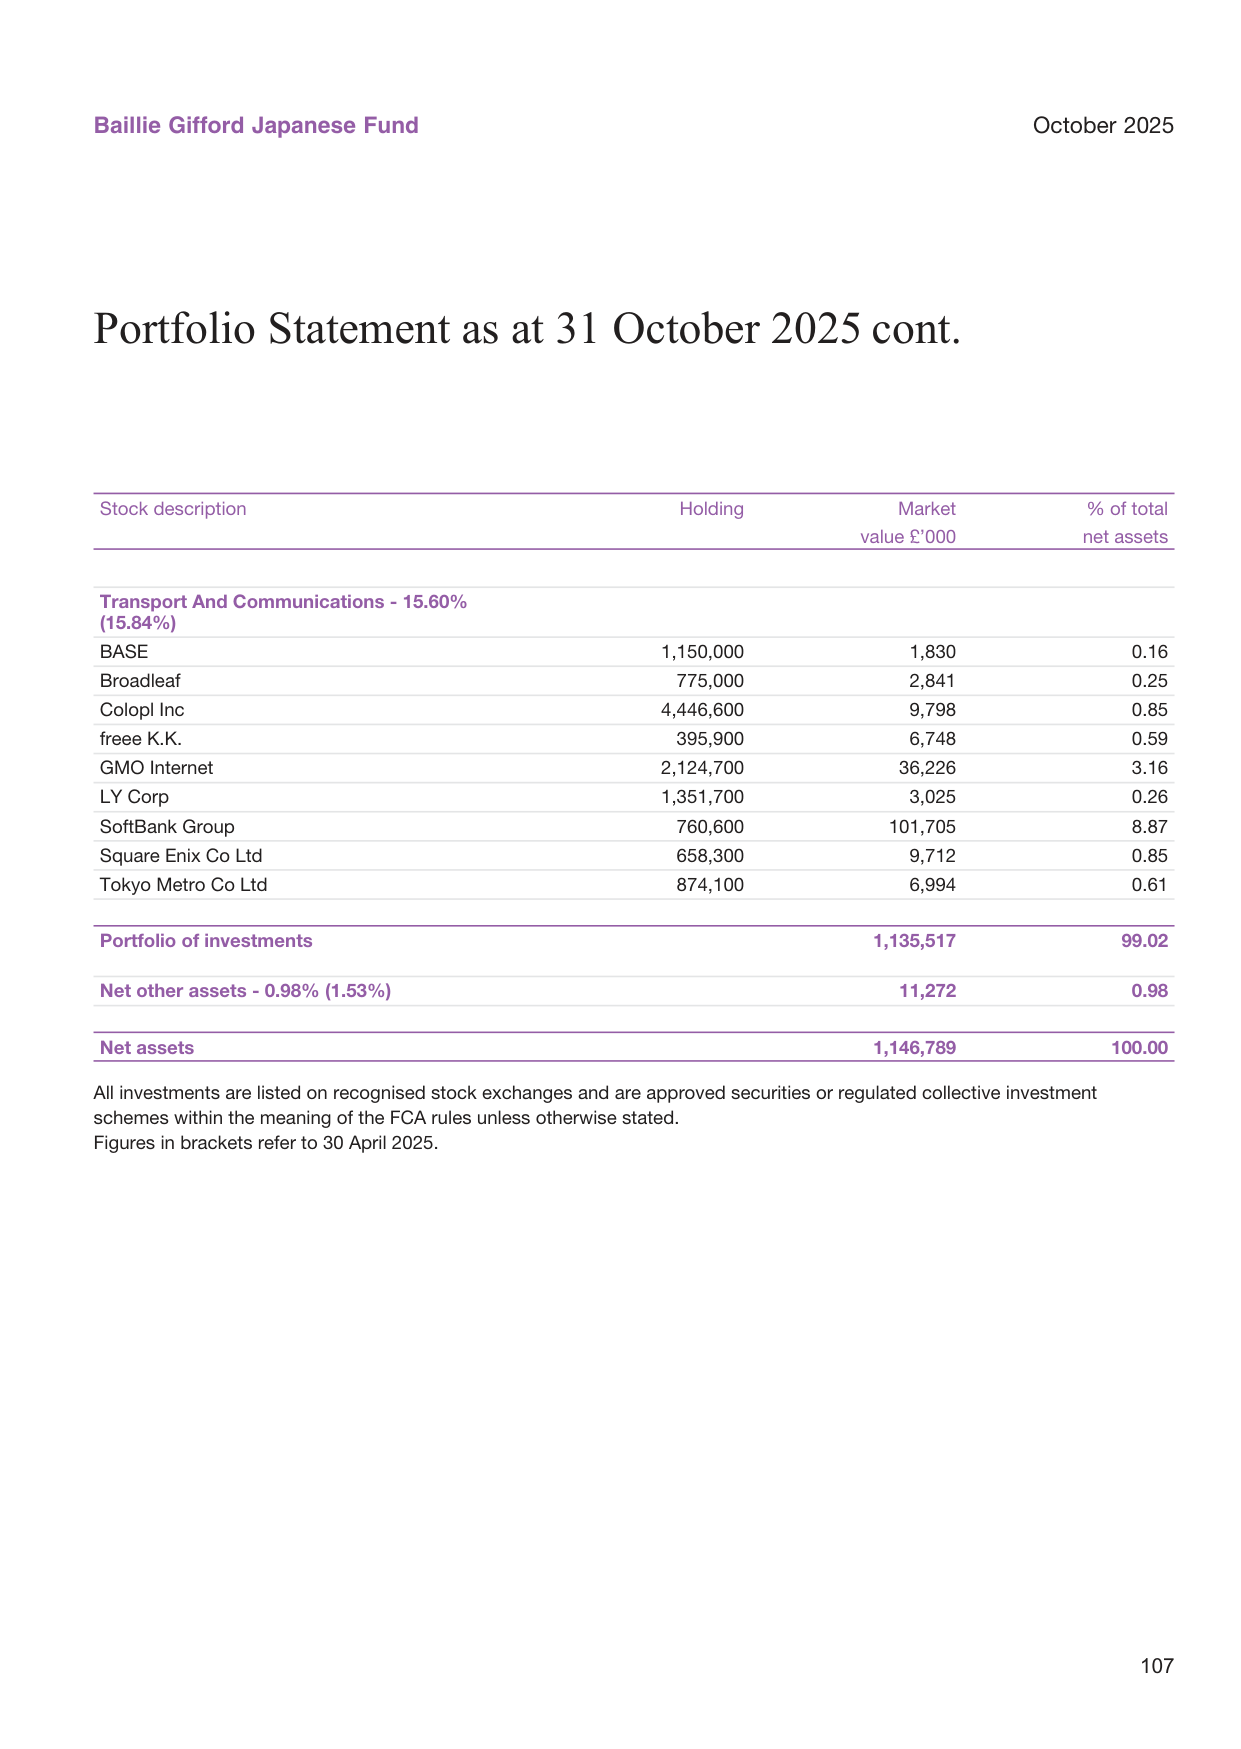
| Transport & Communications | 15.60% | 15.84% | -0.24 |
| Services | 11.74% | 13.20% | -1.46 |
| Commerce | 3.49% | 4.10% | -0.61 |
| Real Estate | 2.61% | 3.04% | -0.43 |
| Health Care | 1.15% | 1.23% | -0.08 |
| Information Technology | 0.58% | 0.00% | +0.58 |
| Industrials | 0.36% | 0.39% | -0.03 |
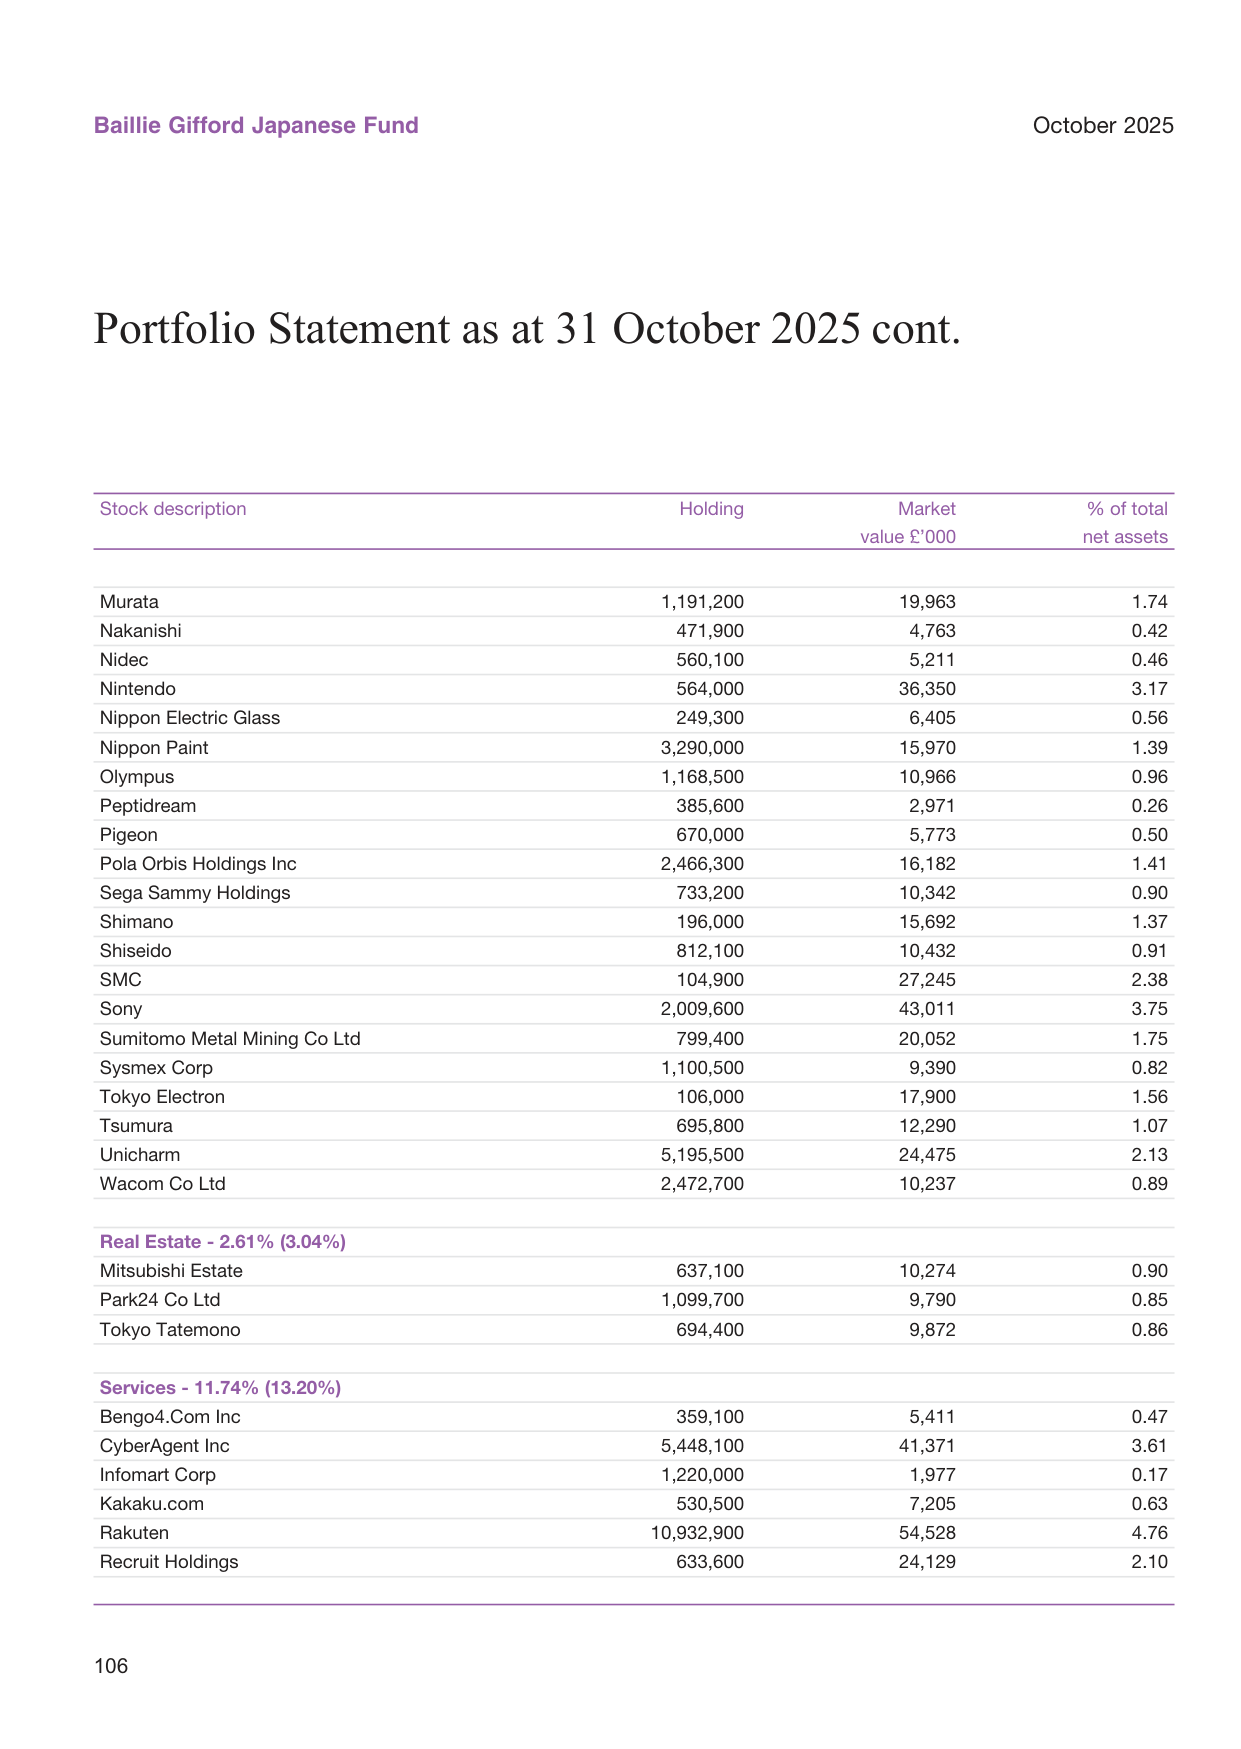
制造业权重的提升并非来自新增大规模持仓,而是既有核心持股在六个月内的股价涨幅明显跑赢其他板块。例如Nintendo(+3.17%)、Sony(3.75%)、Keyence(2.12%)、SMC(2.38%)等均录得两位数百分比涨幅。新增的Money Forward(0.58%)则填补了信息技术板块的空白,显示基金对金融SaaS领域的兴趣。
全球贸易碎片化指数走势图,自2018年以来上升了15%
二、前十大持仓:集中度与风格特征
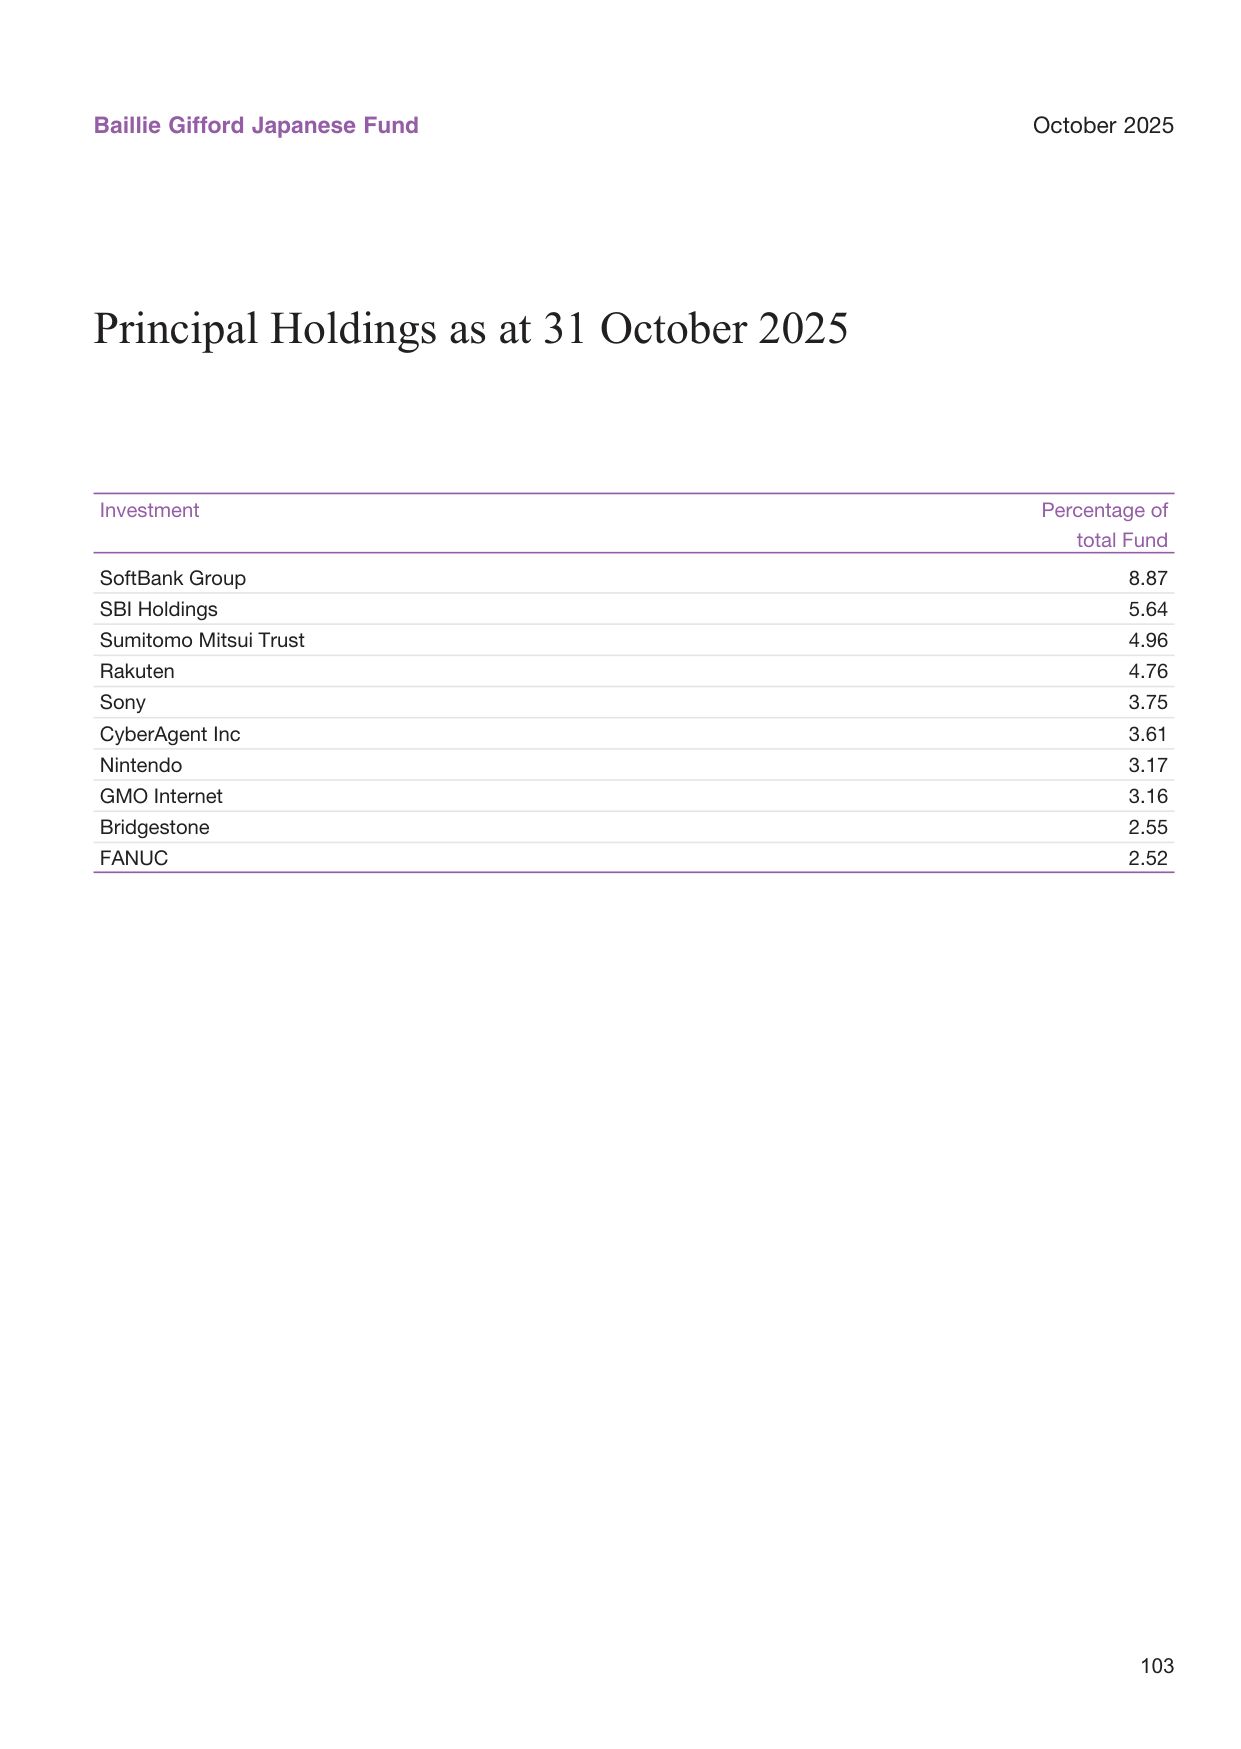
按市值排序,前十大持仓合计约占总资产的44%。其中SoftBank Group以8.87%的权重位居第一,单一持仓市值达1.017亿英镑;SBI Holdings和Sumitomo Mitsui Trust分列第二、三位。
| 排名 | 股票 | 行业 | 占比(%) |
|---|---|---|---|
| 1 | SoftBank Group | Transport & Communications | 8.87 |
| 2 | SBI Holdings | Finance & Insurance | 5.64 |
| 3 | Sumitomo Mitsui Trust | Finance & Insurance | 4.96 |
| 4 | Rakuten | Services | 4.76 |
| 5 | Sony | Manufacturing | 3.75 |
| 6 | CyberAgent | Services | 3.61 |
| 7 | Nintendo | Manufacturing | 3.17 |
| 8 | GMO Internet | Transport & Communications | 3.16 |
| 9 | Bridgestone | Manufacturing | 2.54 |
| 10 | FANUC | Manufacturing | 2.52 |
美国与欧盟监管负担指数对比图,欧盟指数比美国高20%
前十大持仓呈现明显的“科技+金融”双主线:SoftBank Group、GMO Internet、CyberAgent代表互联网与AI投资;SBI、Sumitomo Mitsui Trust、Rakuten则覆盖金融科技与数字支付;Sony、Nintendo是娱乐硬件与内容龙头;FANUC、Bridgestone代表高端制造。这种组合在2025年下半年日本市场“AI叙事+日元贬值利好出口”的背景下获益显著。
值得注意的是,SoftBank Group的权重从半年前可能有所提升(未在本次报表中列示半年前明细,但以绝对市值来看,其为第一大持仓),该股在Arm Holdings带动下持续上涨,贡献了组合增值的重要部分。
三、组合变动:新增Money Forward,保留核心高信念持仓
全球科技硬件销售额走势图,2024年达2.5万亿美元
本次报表唯一明确的“新面孔”是Money Forward(金融SaaS),持有299,100股,市值665万英镑,占比0.58%。这延续了Baillie Gifford对日本数字化转型的长期布局,与管理层此前看好金融科技基础设施的判断一致。
原有核心持仓如SBI Holdings(5.64%)、Sumitomo Mitsui Trust(4.96%)、Rakuten(4.76%)、CyberAgent(3.61%)均保持较大权重,没有出现明显减仓迹象。相比之下,Services板块整体占比下降,可能更多是股价相对落后所致,而非主动清仓。
四、中期业绩:资本收益主导,股息收入走弱
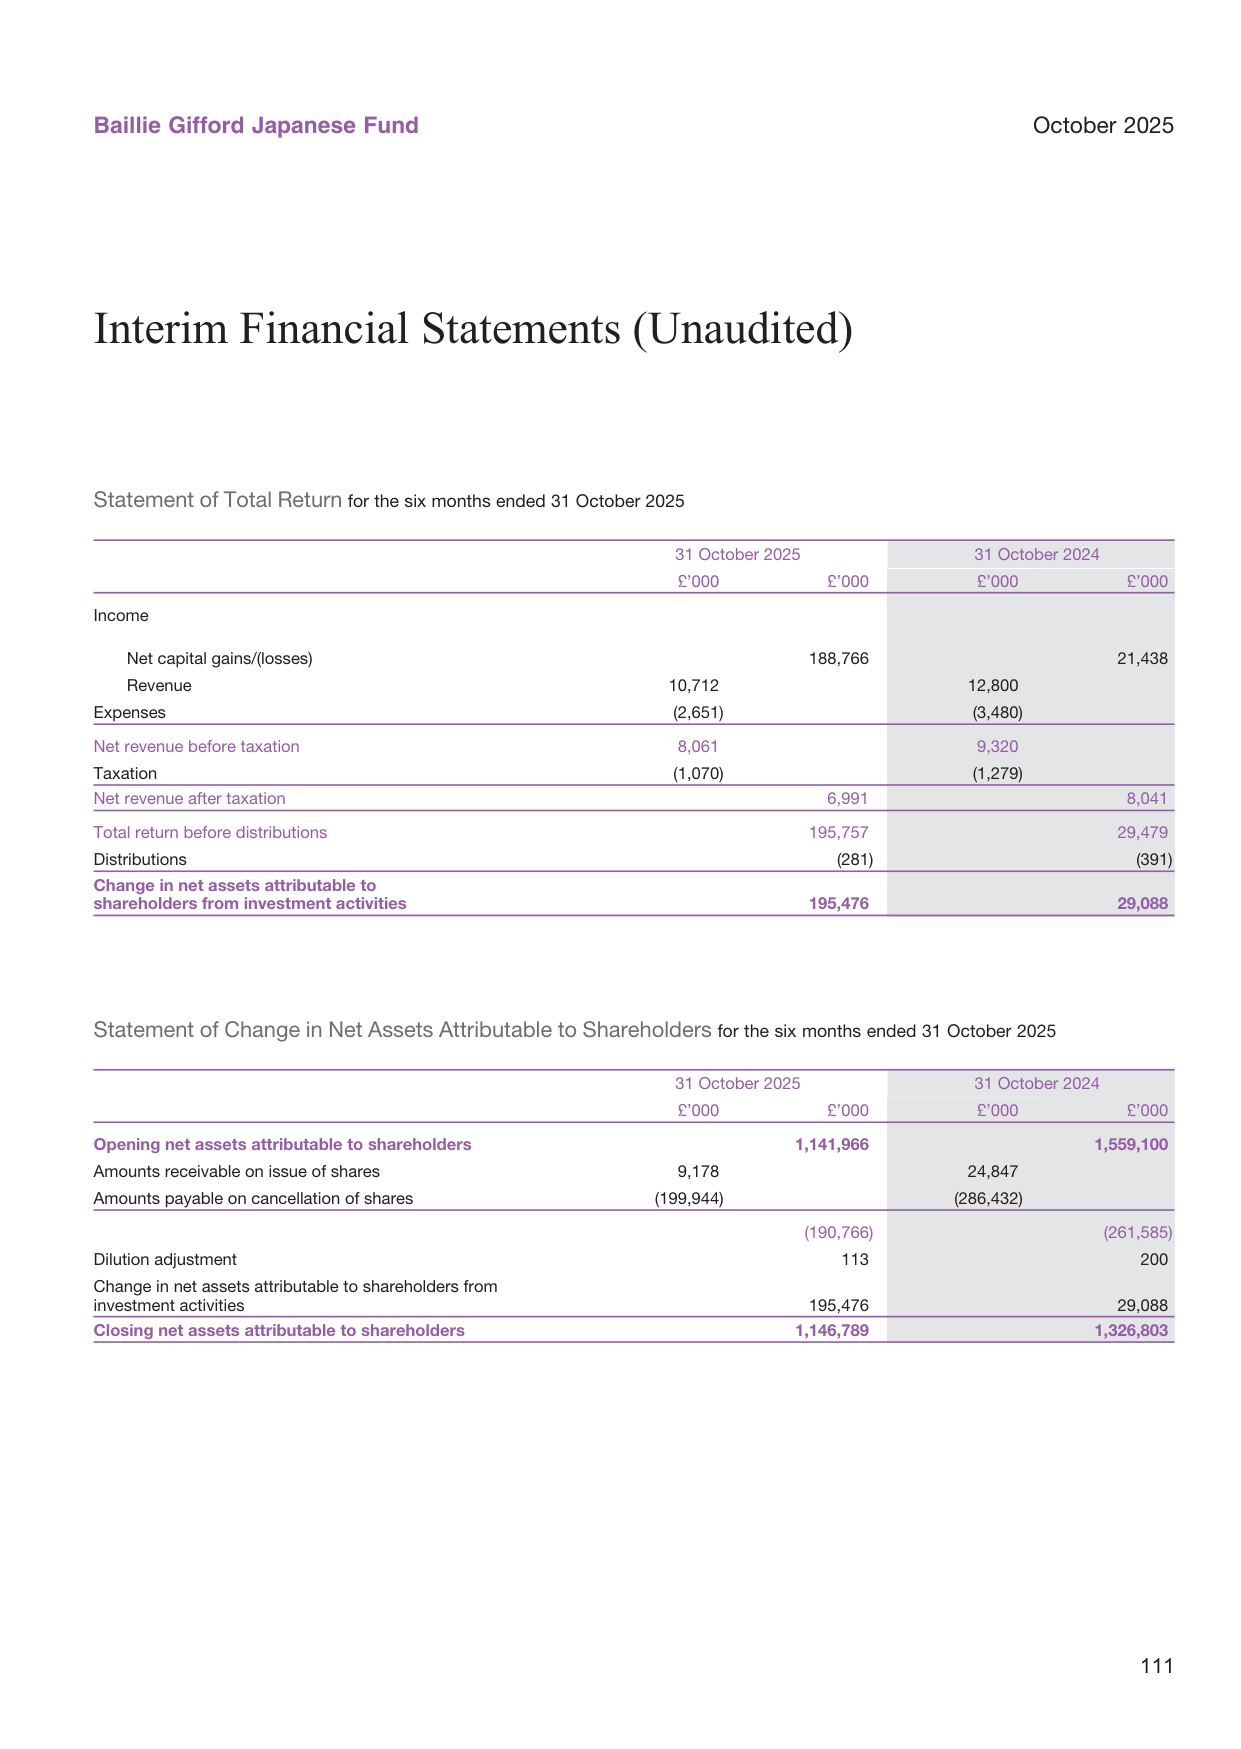
2025年4月30日至10月31日的六个月内,基金实现净资本收益1.8877亿英镑,叠加净收入699万英镑,总回报达到1.9548亿英镑,相比2024年同期的2909万英镑增长近6倍。
| 项目 | 2025年10月31日(£’000) | 2024年10月31日(£’000) |
|---|---|---|
| Net capital gains | 188,766 | 21,438 |
| Revenue | 10,712 | 12,800 |
| Expenses | (2,651) | (3,480) |
| Net revenue after taxation | 6,991 | 8,041 |
| Total return before distributions | 195,757 | 29,479 |
美国婴儿潮一代财富转移预测图,预计2024-2044年间转移约84万亿美元
资本收益的爆发式增长显然来自日本股市的强劲上行。同期日经225指数创下历史新高,半导体、金融、机械等板块领涨,而基金重仓的制造业(48.5%)和金融板块(15%)恰恰是涨幅最大的领域。
但收入端出现下滑:Revenue从1280万英镑降至1072万英镑,降幅16.3%。这既可能源于部分持仓削减股息,也可能因为基金在股价高位卖出低收益资产,转而持有更多资本增值型股票。净收入仅699万英镑,对总回报的贡献不足4%。
五、资金流动:巨额赎回与净值上涨相互抵消
基金在报告期内遭遇了大规模赎回。从Statement of Change in Net Assets可以看到:
各国专利申请量对比图,2024年中国申请量占全球45%
- 发行收入:917.8万英镑
- 赎回支出:-1.9994亿英镑
- 净赎回:-1.9077亿英镑
尽管赎回金额巨大,但基金总资产仅从11.42亿英镑微增至11.47亿英镑(+0.4%),说明期间内19.55亿英镑的投资回报完全吞噬了赎回的负面冲击。若剔除市场上涨,基金规模实际缩水约16.7%。
| 项目 | 2025年10月31日(£’000) | 2024年10月31日(£’000) |
|---|---|---|
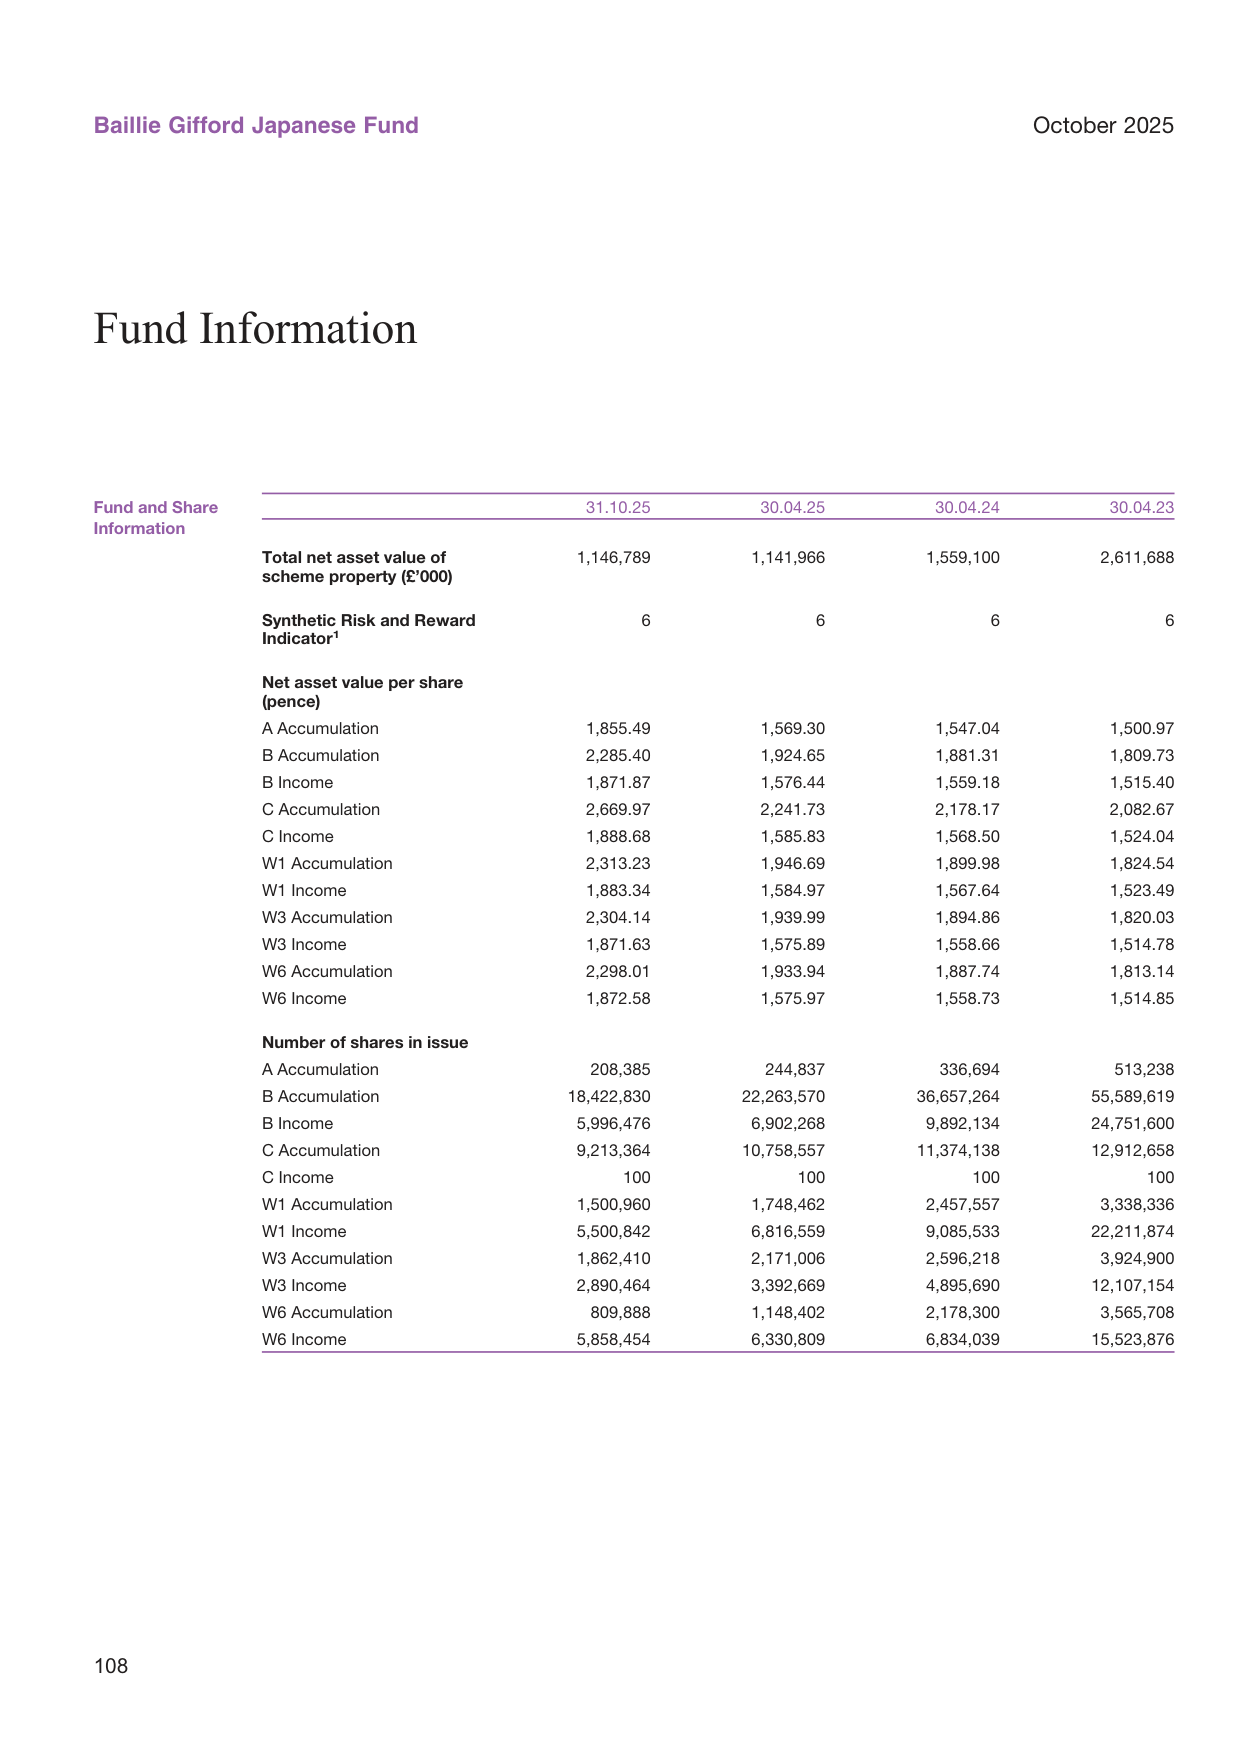
| Opening net assets | 1,141,966 | 1,559,100 |
| Net issue/cancellation | (190,766) | (261,585) |
| Investment activities | 195,476 | 29,088 |
| Closing net assets | 1,146,789 | 1,326,803 |
美国学生贷款未偿还余额走势图,2024年达1.7万亿美元
值得关注的是,2024年同期净赎回额为2.6159亿英镑,而今年同样接近1.9亿英镑,说明过去一年半里投资者持续离场。可能原因包括:基金规模从2023年4月的26.1亿英镑下降至11.5亿英镑,投资者在盈利后锁定利润,或对日本市场后市持谨慎态度。
六、资产负债表与流动性:现金储备减少,应对赎回靠持仓变现
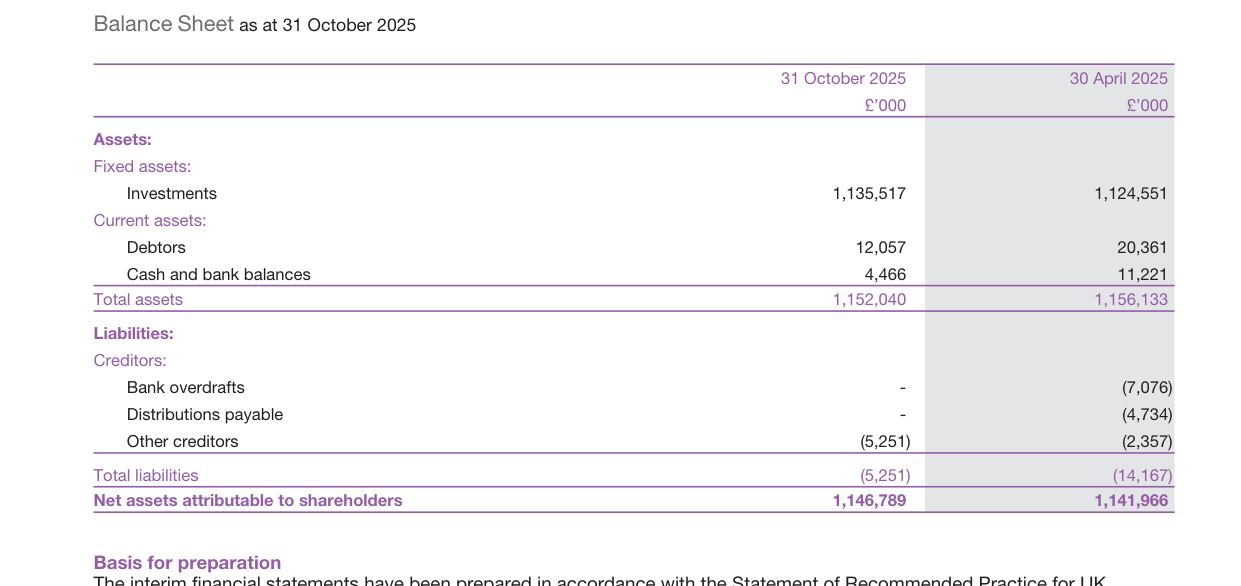
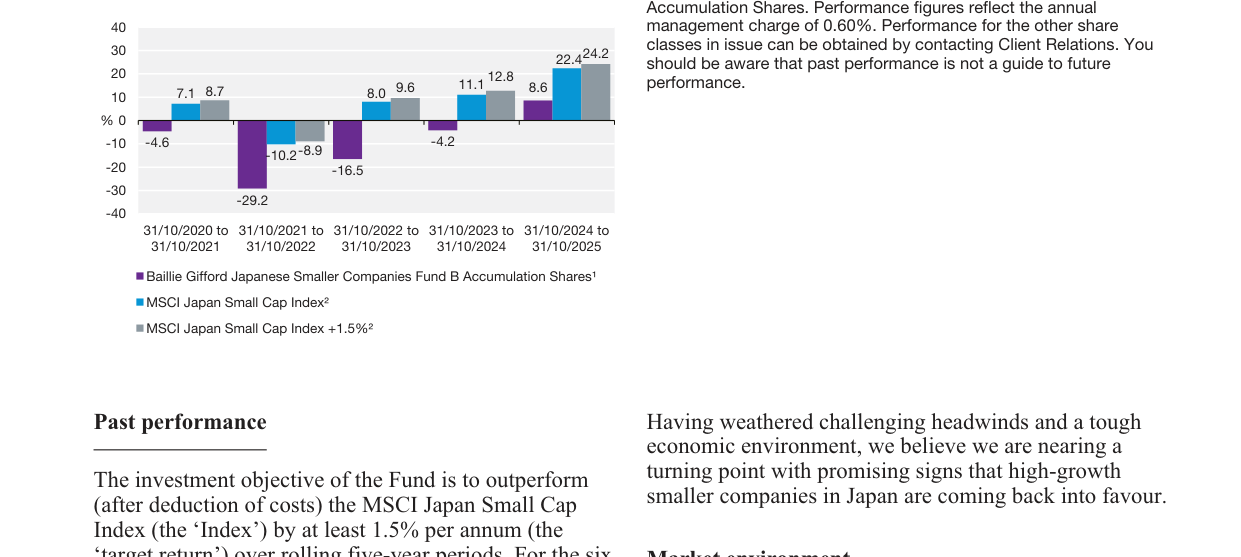
截至2025年10月31日,基金持有现金及银行存款446.6万英镑,较2025年4月30日的1122.1万英镑大幅减少60%。同时,银行透支从-707.6万英镑转为0,其他负债从-235.7万英镑增加至-525.1万英镑。这说明基金在面临赎回时动用了部分现金储备,并可能通过卖出持仓(而非新增借款)来满足赎回需求。
固定资产中的投资总值从11.2455亿英镑增值至11.3552亿英镑,增幅仅为1%,远小于整体组合的资本增值率。这点令人玩味:若持仓市值大幅增长,而投资总值增幅很小,说明基金可能净卖出了相当数量的股票以应对赎回,但同时保留的持仓由于上涨而市值上升。实际上,投资总值净增约109.7万英镑,而资本收益为1.8877亿英镑,故基金净卖出持仓约1.8768亿英镑(粗略推算)。这与净赎回1.9077亿英镑的规模高度吻合——意味着基金几乎未保留额外现金,而是将持仓直接转为赎回支付。
七、份额类别与费用:C类费用维持0.03%,W3类实际费率上调
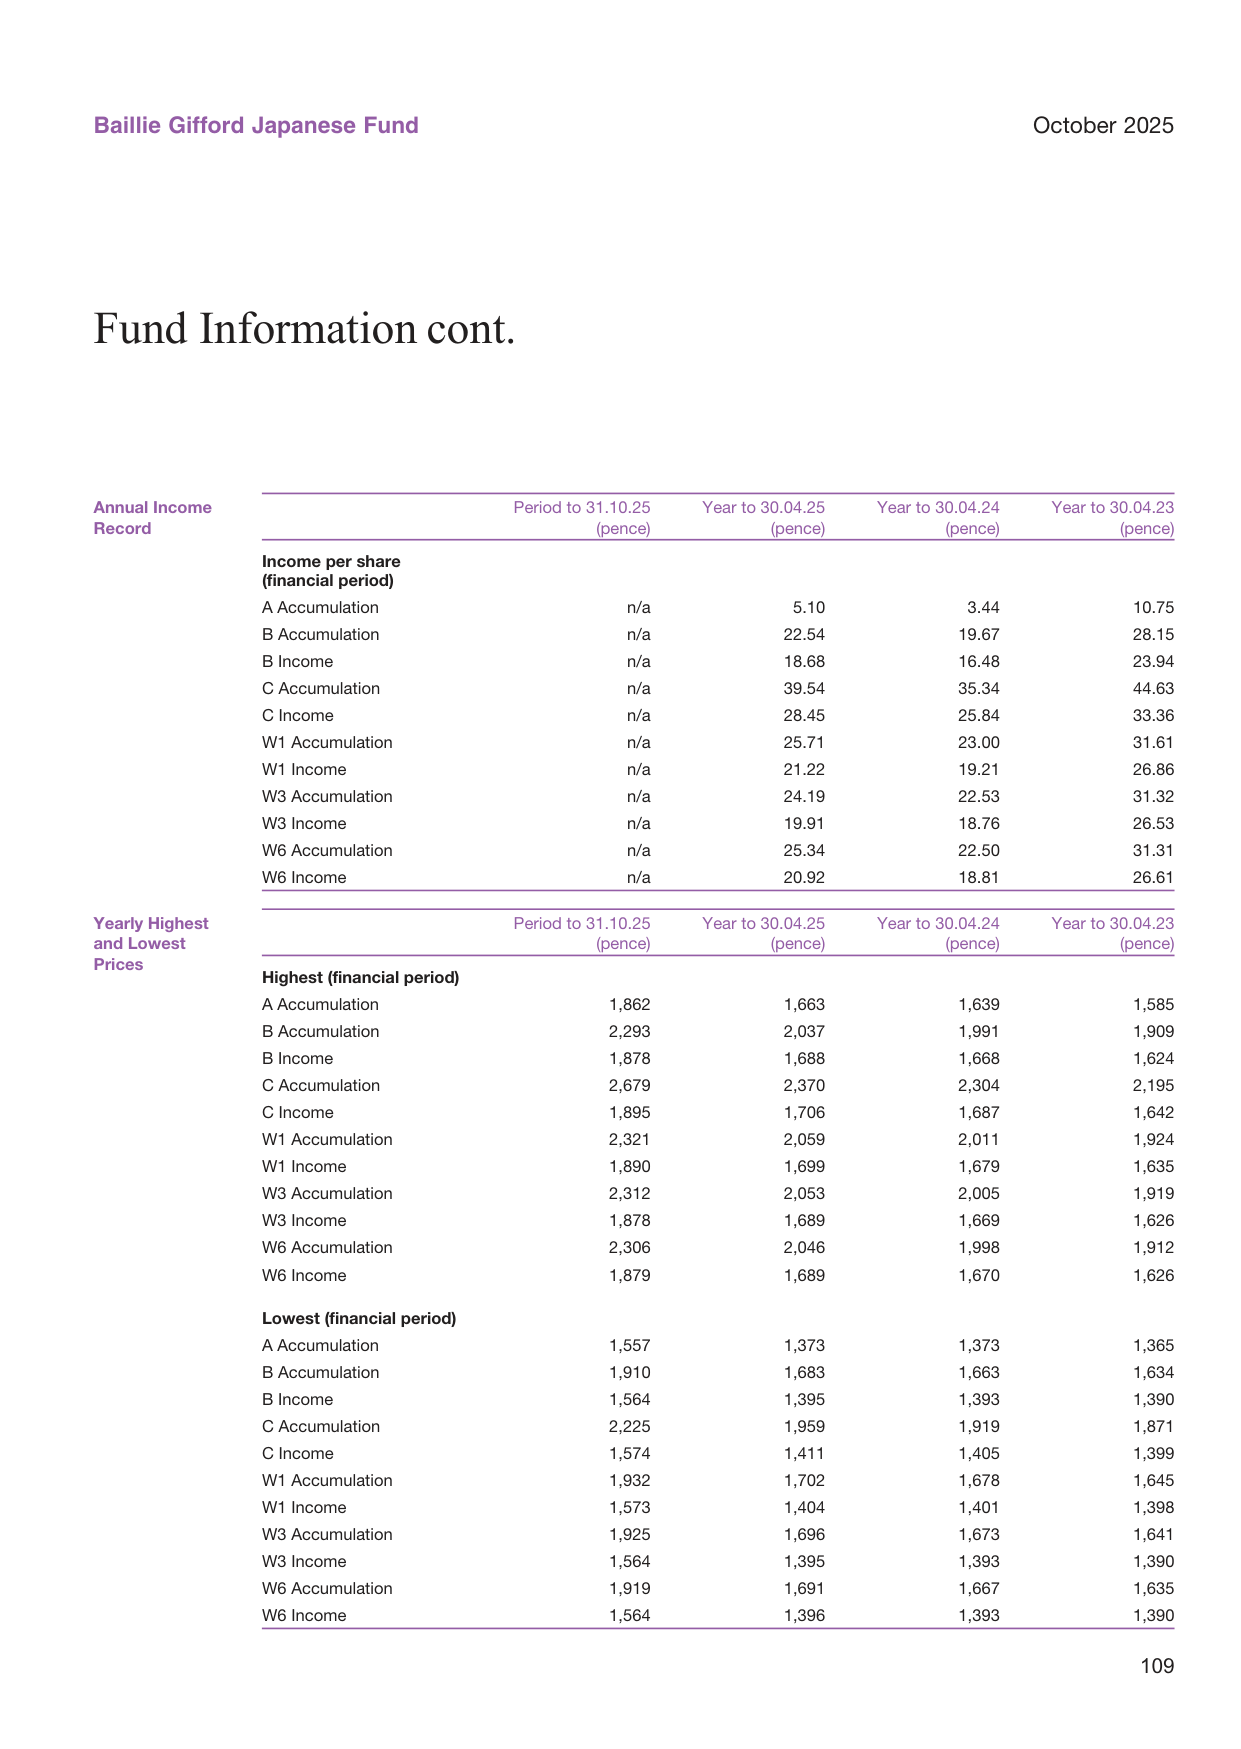
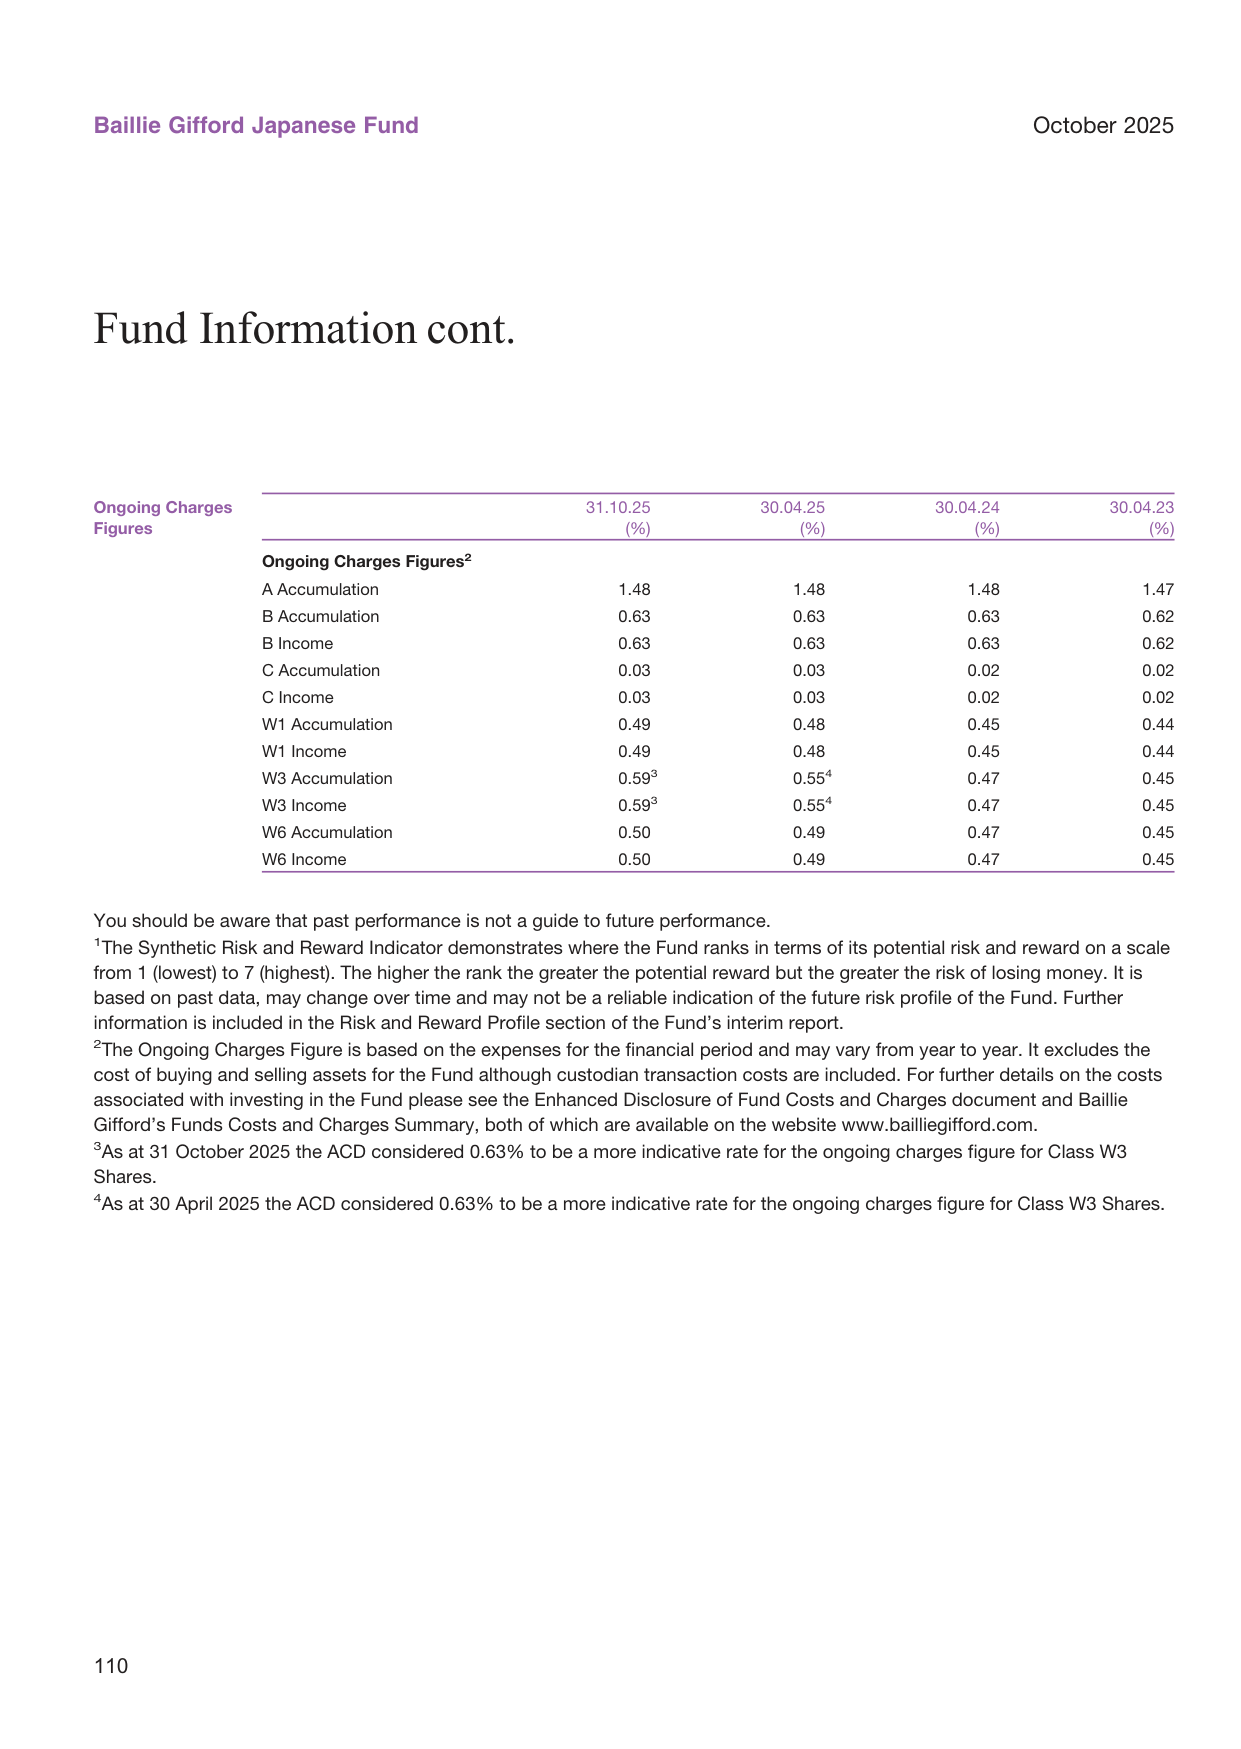
所有份额类别的NAV在半年内均上涨约18-19%,其中C类累计份额表现最佳,从2241.73便士升至2669.97便士(+19.1%),B类涨幅为18.7%,A类为18.2%。最高价与最低价的差异显示市场波动较大,例如B类累计份额区间为1910-2293便士,振幅约20%。
全球保险费收入增长率走势图,2024年实际增长3.5%
费用方面,C类份额持续享有最低的Ongoing Charges Figure(0.03%),W1、W3、W6均在0.49%-0.59%之间,A类则为1.48%。值得注意的是,ACD在2025年10月31日认为W3的0.63%才是更符合实际的费率,而非报表显示的0.593%。这可能反映了W3类别在半年内产生的额外行政费用。总体而言,基金各类别费用保持稳定,未出现明显上升。
八、关键观察与风险提示
1. 高度集中于少数股票:前十大持仓占44%,尤其是SoftBank Group一只股票就占据近9%权重,单票波动对组合影响极大。若AI叙事降温,SoftBank估值回调,基金净值将承受显著压力。
2. 行业集中度加剧:制造业占比接近一半,其内部又集中于半导体设备(Tokyo Electron、Keyence)、工业自动化(FANUC、SMC)和消费电子(Sony、Nintendo)。“日本制造业复苏”与“全球科技周期”的贝塔高度绑定。
3. 收入支撑薄弱:净收入仅699万英镑,股息收益率不足0.6%,意味着基金几乎完全依赖资本增值驱动回报。一旦市场转熊,缺乏股息缓冲。
4. 持续赎回压力:连续两个半年均出现超1.9亿英镑的净赎回,尽管净资产因市场上涨而企稳,但若赎回趋势延续,基金可能被迫在不利时点出售持仓,损害剩余投资者利益。
5. 现金缓冲极低:现金及等价物仅占总资产0.39%,面对潜在的大额赎回,流动性安全垫薄弱。资产负债表中“其他 creditors”上升至525万英镑,亦反映短期支付义务增加。
总体而言,Baillie Gifford Japanese Fund在2025年下半年交出了亮眼的资本回报成绩单,但本质上是一场“高贝塔的胜利”——组合高度暴露于日本股市中最热门的板块。与此同时,机构资金的大规模离场和低股息率使得该基金的长期可持续性仍需观察。对于新投资者而言,集中度风险与流动性风险是不容忽视的前提条件。
「转折点」叙事背后的数据真相与组合逻辑解读
美国商业地产价格走势图,2024年办公物业价格较2022年峰值下降30%
一、一组不应被低估的复利差距
报告披露的六个月数据和五年年化数据之间,存在一个容易被读者忽略的严重错位:
| 指标 | 基金(B类累积份额) | MSCI Japan Small Cap Index | 目标(指数+1.5%) |
|---|---|---|---|
| 六个月回报(至2025/10/31) | 5.6% | 16.6% | 17.5% |
| 五年年化回报 | -10.1% | 7.1% | 8.8% |
| 五年累计表现(以10,000英镑为例) | 约5,900英镑 | 约14,100英镑 | 约15,200英镑 |
世界粮食价格指数走势图,2024年较2022年峰值下降25%
以五年年化数据推算,投资者在五年前投入的10,000英镑,基金端缩水至不足6,000英镑,而指数端则增长至约14,000英镑。两者之间的终值差距超过8,000英镑,意味着财富几乎被腰斩后再次错失了市场上涨。 这一体量级的差距,已经超出了“短期波动”或“市场风格”所能解释的范畴。
更值得注意的是:基金的目标是每年跑赢指数1.5%,而实际结果是每年跑输17.2个百分点——累计偏离目标的幅度达到18.7个百分点/年。这是非常惊人的数字,报告中将其归因于两个外部因素(弱日元利好大型出口商、外资集中于大盘流动性),但五年维度上的持续、大幅跑输,很难不让人质疑主动选股本身是否也在这一时期内贡献了负面的超额收益。
二、归因逻辑的“宏观正确”与“微观回避”
报告将长期表现不佳归因于外部环境,这在宏观层面是成立的:日元疲软确实有利于出口导向的大型企业,而不利于以内需为主的小型公司;外资回流日本股市也确实优先选择流动性好的大盘股。这两点都是真实的结构性逆风。
然而,有一个问题报告没有回答:同样处于日元贬值环境中的日本小盘主动型基金经理,是否都遭遇了同等幅度的跑输? 如果答案是“并非所有”——那么外部因素解释的是β,而基金自身的α收益问题则被淡化了。
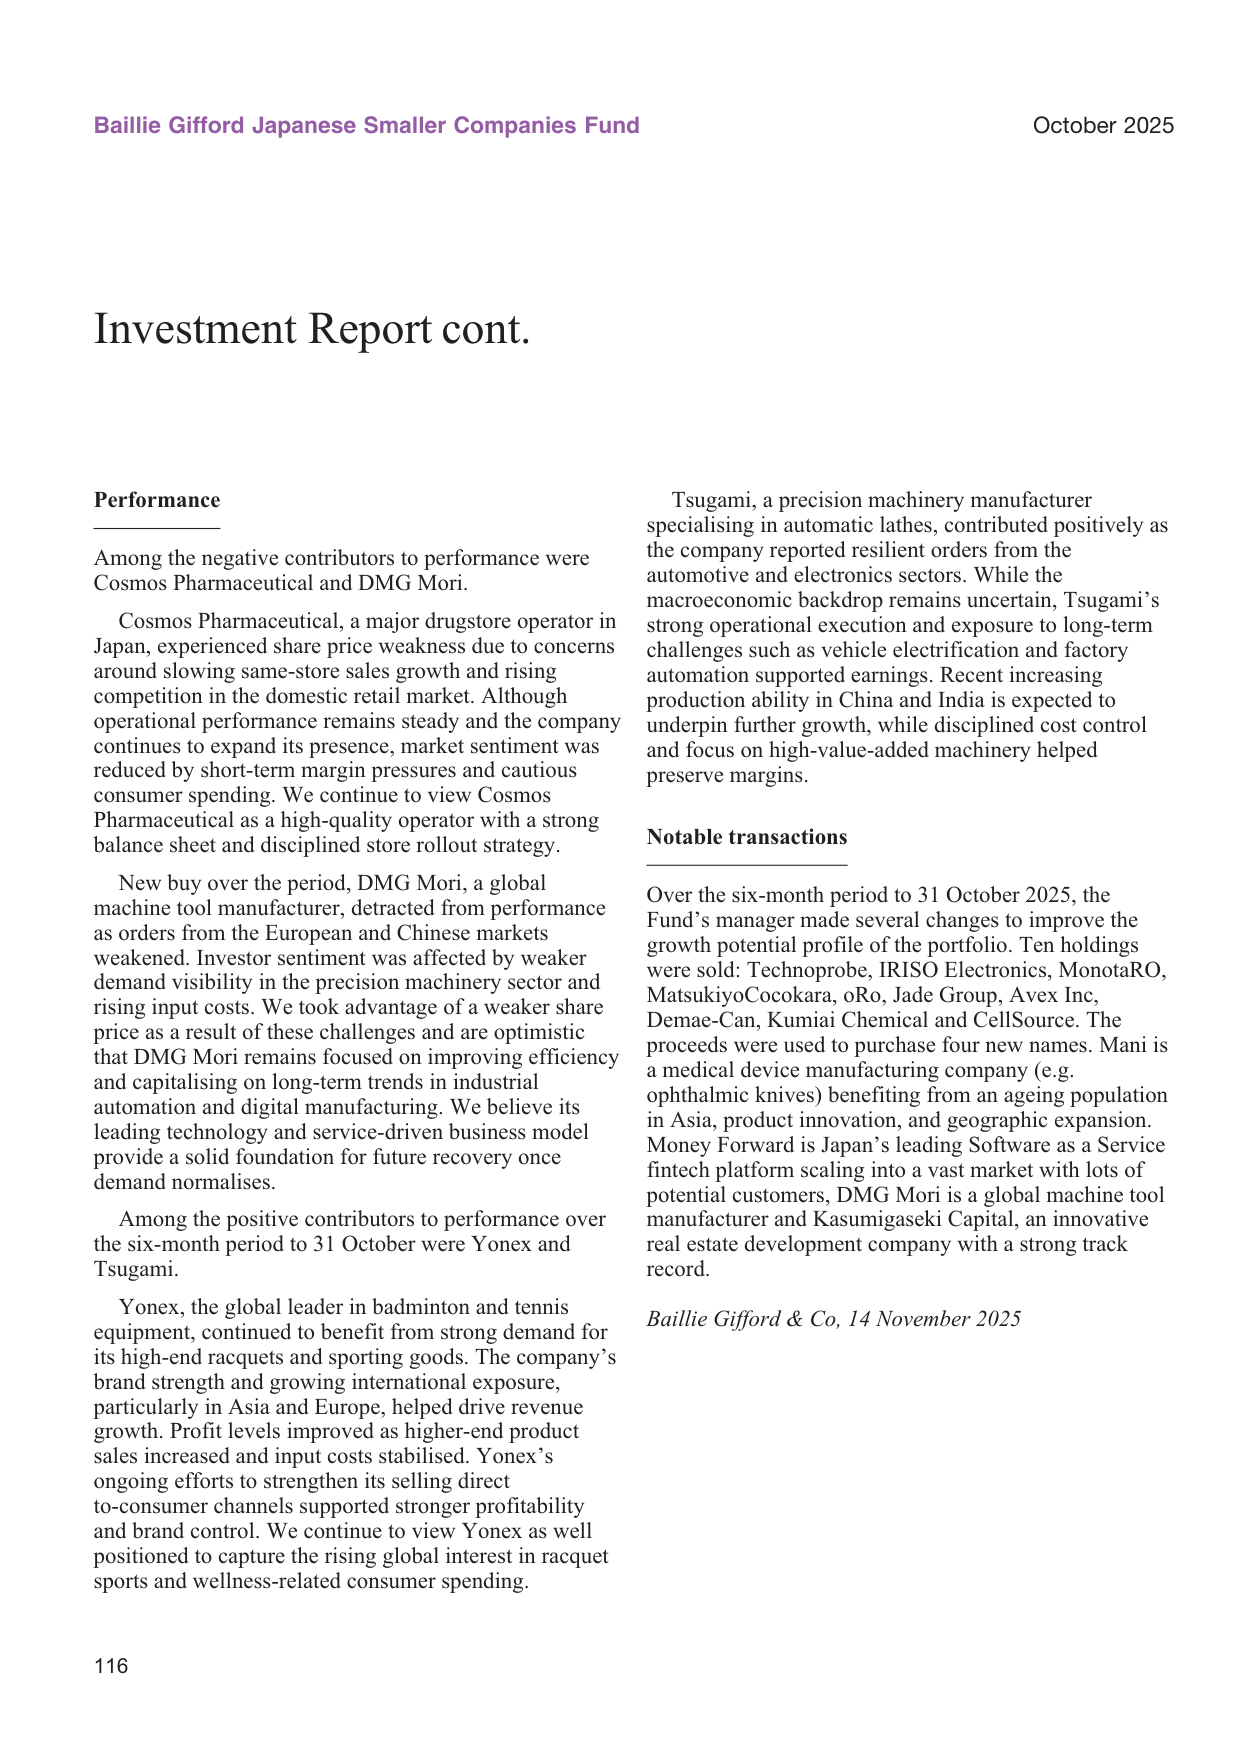
此外,报告中提到的正面贡献者(Tsugami、Yonex)表明,小盘股的盈利增长和基本面改善并非完全缺席。Tsugami受益于汽车电动化和工厂自动化,Yonex则受益于品牌力和全球需求。这些案例说明在同样的宏观逆风下,仍有小盘公司能够创造结构性增长。既然如此,基金五年年化-10.1%的表现,就不能完全归咎于“小盘风格”——持仓选择可能也承担了相当一部分责任。
三、组合换血:从“增长叙事”到“主题再平衡”
全球私募股权待投资金(干火药)规模走势图,2024年达3.5万亿美元
报告期内基金的调仓动作值得仔细拆解:卖出10只,买入4只,净持仓数量大幅缩减。这一换手力度显示出管理人对既有持仓的某些纠错意图。
| 方向 | 标的 | 隐含逻辑 |
|---|---|---|
| 卖出 | MonotaRO、MatsukiyoCocokara、IRISO、Technoprobe | 工业电商、药妆、连接器、半导体探针——均为成熟或周期性增长放缓的赛道 |
| 卖出 | oRo、Jade Group、Avex、Demae-Can、Kumiai Chemical、CellSource | 相对缺乏长期护城河或增长确定性较弱的标的 |
| 买入 | Mani | 医疗器械:老龄化 + 亚太地理扩张 + 产品创新 |
| 买入 | Money Forward | SaaS金融科技:可扩张平台 + 巨大潜在客户群 |
| 买入 | DMG Mori | 工业自动化 + 数字制造长期趋势 |
| 买入 | Kasumigaseki Capital | 房地产创新开发 + 优良历史业绩 |
美国政治极化指数走势图,从1990年的0.6上升至2024年的1.5
从这一“卖出-买入”结构可以看出,管理人并未转向防御或价值策略,而是在成长风格内部做了更极端的“主题聚焦”:新买入的四家公司分别对应人口老龄化、企业数字化、工业自动化、城市更新四个结构性趋势。这符合其一贯的“长期成长”选股哲学,但同时也增加了组合的主题集中度。
一个明显的风险信号是:DMG Mori在刚刚建仓后就成为主要的负面贡献者。报告解释称这是“市场对需求能见度的担忧”,并称趁弱势建仓是主动选择。这反映出管理人采用的是左侧布局策略,愿意承受买入后的继续下跌。这种策略在拐点来临时可以获取更大的上行弹性,但也要求投资者具备极强的忍耐力——而过去五年的数据已经证明,这种忍耐的代价可能相当高昂。
四、“转折点”叙事中的论据强度检验
报告的核心论断是“high-growth smaller companies in Japan are coming back into favour”,而支撑这一论断的证据主要包括:
1. NISA制度扩容带来的零售资金持续流入日本股市;
2. 公司治理改革推进,提升资本效率并强化股东回报;
3. 小盘相对大盘的估值折价达到十余年来最高水平。
全球网络攻击频率走势图,2024年较2020年上升了50%
前两点属于政策面利好,其传导到小盘股价格的机制是间接且滞后的;第三点则是一个典型的“逆向指标”——估值折价达到极值并不自动导致回归,它可能在极端位置维持很长时间。对于一个已经连续多年表现不佳的基金来说,引用这三点作为“临近转折”的依据,更像是一种信心表达,而非可证伪的判断。
报告同时指出:“We believe that short-term performance measurements are of limited relevance... five years is a more sensible timeframe.” 这个说法在逻辑上没有问题,但它回避了一个现实:以五年为维度来看,该基金同样严重跑输,且时间越长,复利惩罚越重。 若未来五年继续复制过去五年的相对表现,基金B类份额的年化已接近-10.1%,这意味着再亏损约40%,届时修复的难度将呈几何级数上升。
五、被报告的乐观语调掩盖的三个待观察问题
- Cosmos Pharmaceutical的“稳健”与市场定价之间的脱节:报告称其“运营稳定、资产负债表强健”,但股价下跌源于同店销售额增长放缓和竞争加剧。市场给出的信息是:即使基本面没有崩塌,增长叙事熄火本身就足以压制估值。这一案例暴露了该基金在“高质量成长”标的上的估值困境——当成长放缓,安全边际并不像管理层描述的那样充足。
- 换手率与交易成本的长期侵蚀:半年内卖出10只、买入4只,对于一个本来持仓集中的小盘基金而言,换手率并不低。小盘股的交易成本和冲击成本通常高于大盘股,这些费用最终都会在复利中被放大。
- 新买入标的的“主题化”倾向:四只新股无一例外都是高度依赖长期趋势判断的标的。如果全球工业自动化投资周期推迟,或者SaaS在日本的渗透速度慢于预期,这些标的有可能重演过去五年中部分持仓的悲剧——基本面逻辑正确,但时间成本超出预期。
美国农产品出口额与进口额对比图,2024年出口1700亿美元,进口1500亿美元
总体而言,这份半年报提供了一个值得我们持续跟踪的样本:一位长期坚持成长风格的管理人,在五年的逆风中依然没有背离自己的选股框架,但业绩数据尚未提供“正确”的证据。 报告中最值得肯定的部分是它如实披露了数字,最值得警惕的部分则是将“希望”包装为“转折点”的叙事。对于持有人而言,真正有效的验证指标不是基金经理说了什么,而是未来12至18个月内,那些被寄予厚望的新持仓(Mani、Money Forward、DMG Mori、Kasumigaseki Capital)能否在基本面层面兑现增长承诺,并最终反映在股价中。
一、Yonex 评论的增量启示:DTC 渠道与定价权
管理层对 Yonex 的评论看似简短,但其中包含一个重要的分析维度——direct to-consumer(DTC)渠道建设。这并非单纯的销售渠道调整,而是关乎品牌定价权与利润结构的战略转变:
- 传统批发模式下,品牌商对终端售价、陈列体验、消费者数据的控制力有限,且需承担中间渠道利润;
- DTC 模式使 Yonex 能够直接捕获高净值消费群体,获取一手需求数据,并提升高端球拍品类的溢价能力;
- 评论中明确将「stronger profitability」与「brand control」并列,暗示 DTC 并非仅为了提升收入,更是为了掌控品牌资产价值。
全球自然灾害经济损失走势图,2024年损失约2000亿美元
这一逻辑与组合中另一只持仓 Seria(折扣零售)形成有趣的对照——同样是消费类公司,Seria 依赖极致运营效率,而 Yonex 依赖品牌溢价。两者代表日本消费行业中两种不同的价值创造路径。
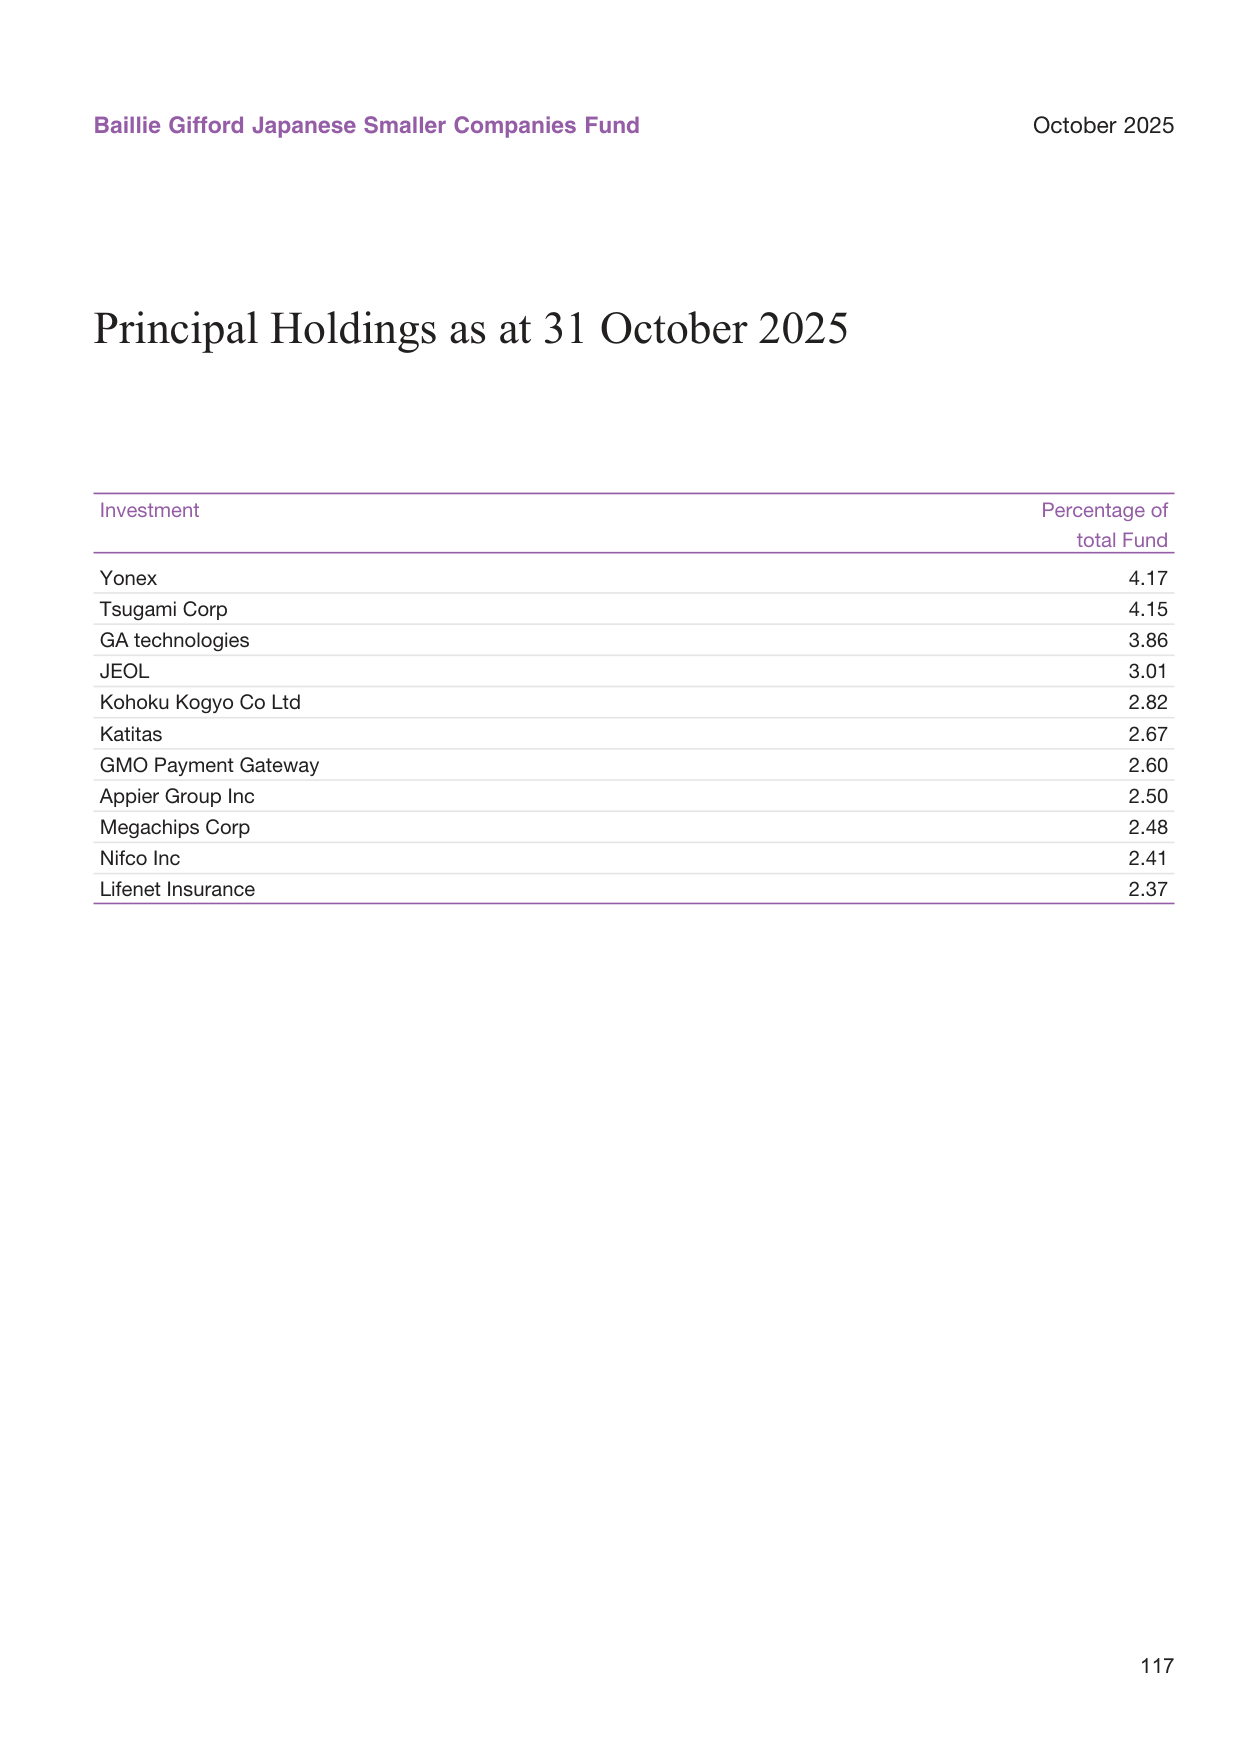
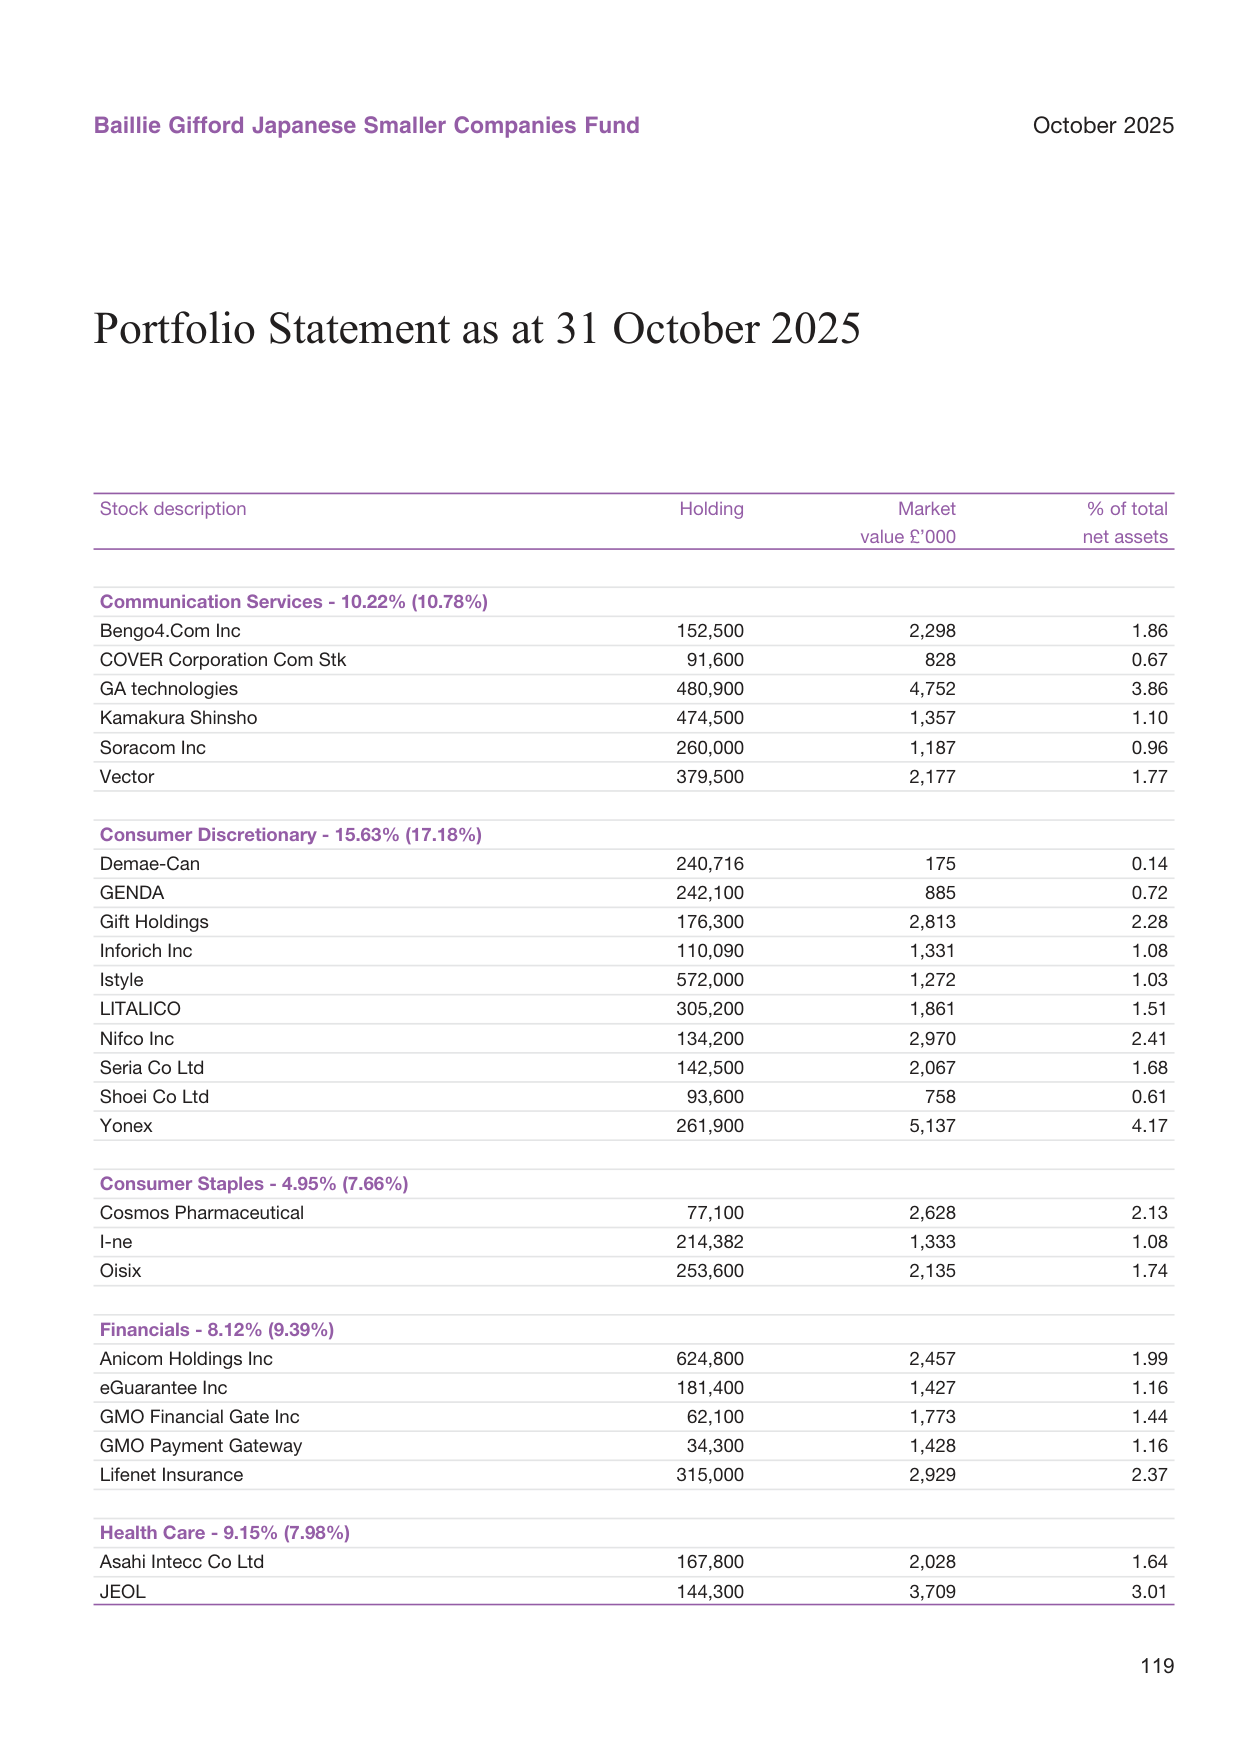
Yonex 占组合 4.17%,是第一大持仓,但 Tsugami(4.15%)、GA technologies(3.86%)与其差距极小,组合并未对某一只个股过度集中,第一大持仓的权重仅略超 4%,风险分散度良好。
二、行业配置迁移全景:IT 大幅增持,Staples 遭明显削减
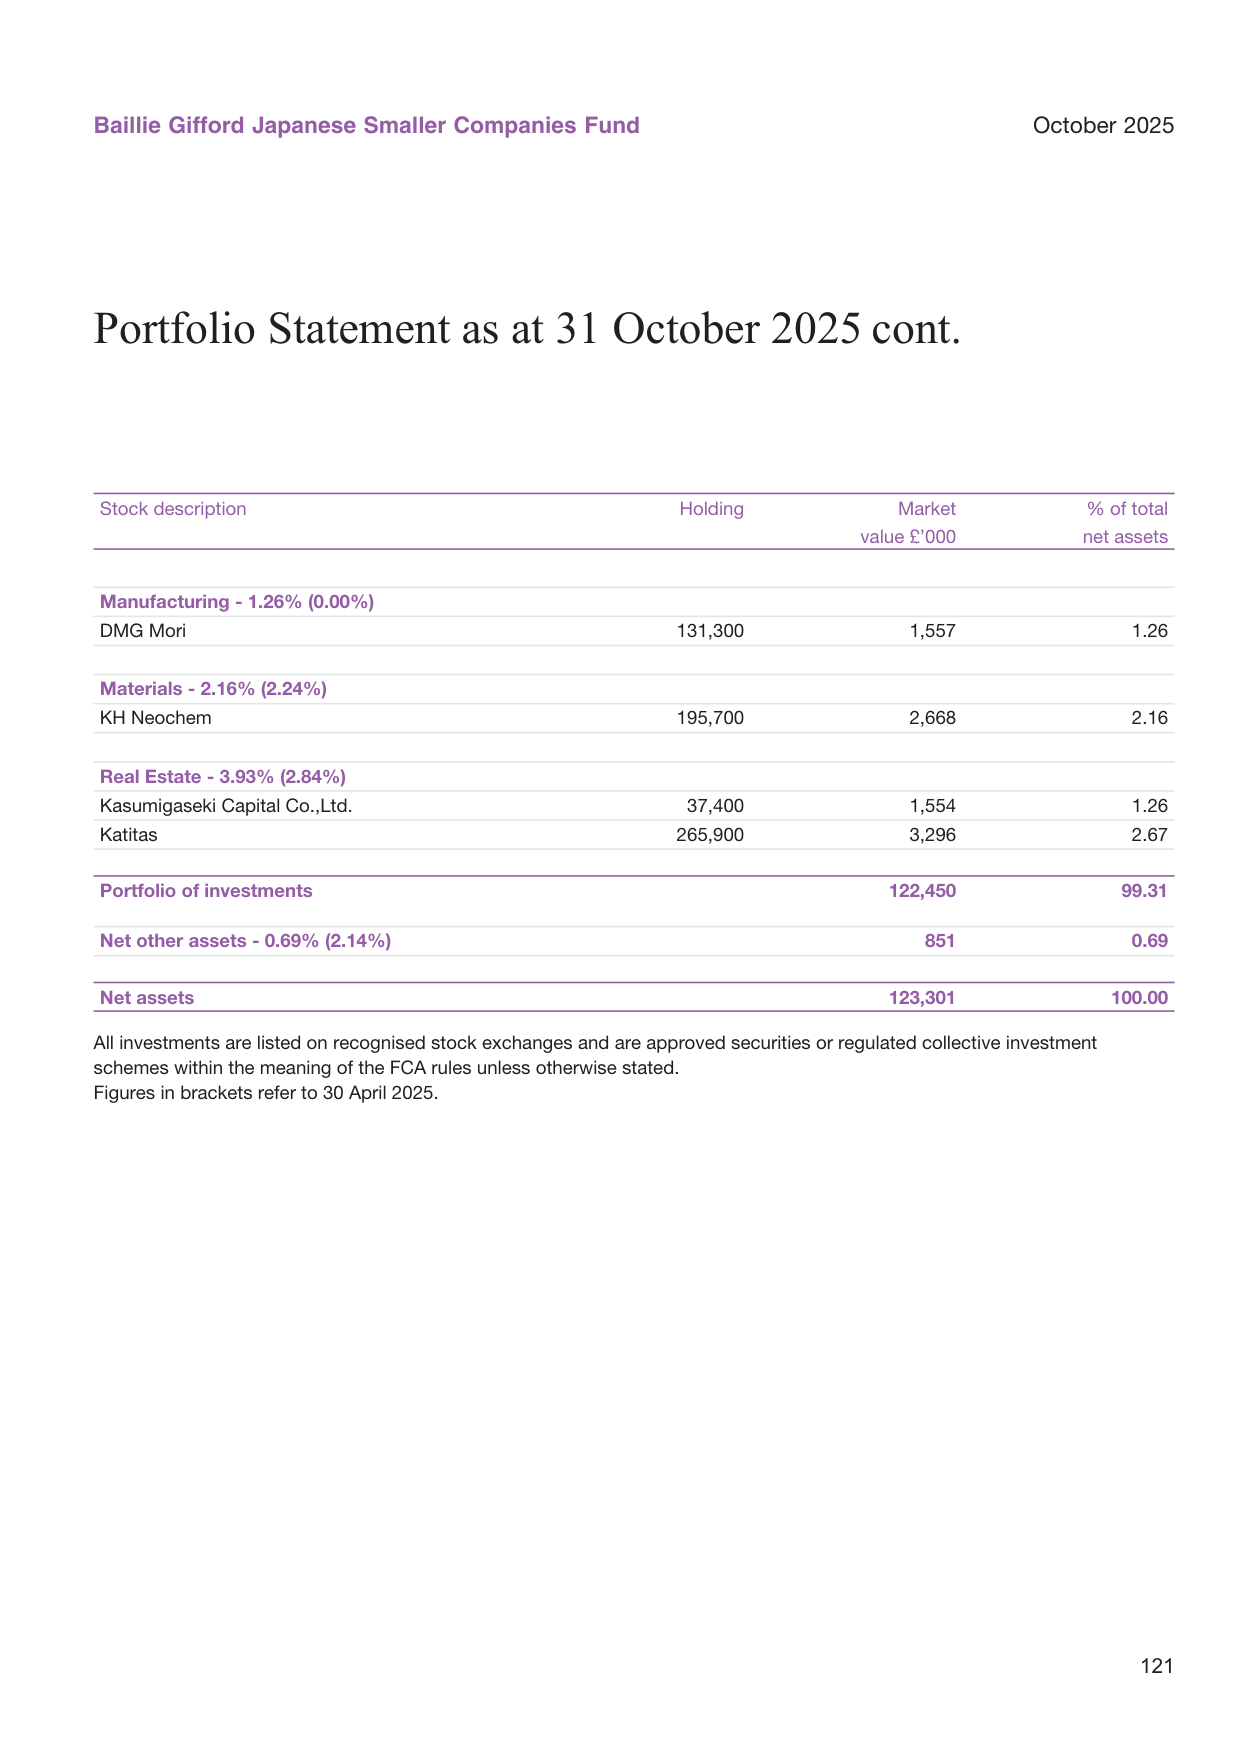
Portfolio Statement 中括号内的数字(30 April 2025)与最新权重(31 October 2025)之间的差异,揭示了基金经理在六个月内的系统性行业再平衡:
各地区中位年龄对比图,欧洲中位年龄45岁,非洲20岁
| 行业 | 2025年4月(%) | 2025年10月(%) | 变动(百分点) |
|---|---|---|---|
| Information Technology | 13.71 | 17.83 | +4.12 |
| Manufacturing | 0.00 | 1.26 | +1.26 |
| Health Care | 7.98 | 9.15 | +1.17 |
| Real Estate | 2.84 | 3.93 | +1.09 |
| Materials | 2.24 | 2.16 | -0.08 |
| Industrials | 26.08 | 26.06 | -0.02 |
| Communication Services | 10.78 | 10.22 | -0.56 |
| Financials | 9.39 | 8.12 | -1.27 |
| Consumer Discretionary | 17.18 | 15.63 | -1.55 |
| Consumer Staples | 7.66 | 4.95 | -2.71 |
| Net other assets | 2.14 | 0.69 | -1.45 |
需要强调的是,IT 板块 +4.12 个百分点的增持是组合中幅度最大的单一行业调整,而 Consumer Staples 的减持(-2.71)则是同期最明确的收缩方向。消费品行业整体(Discretionary + Staples)合计被削减约 4.3 个百分点,资金明显从「防御性消费」转向「科技成长」。
美国基尼系数走势图,从1990年的0.43上升至2024年的0.49
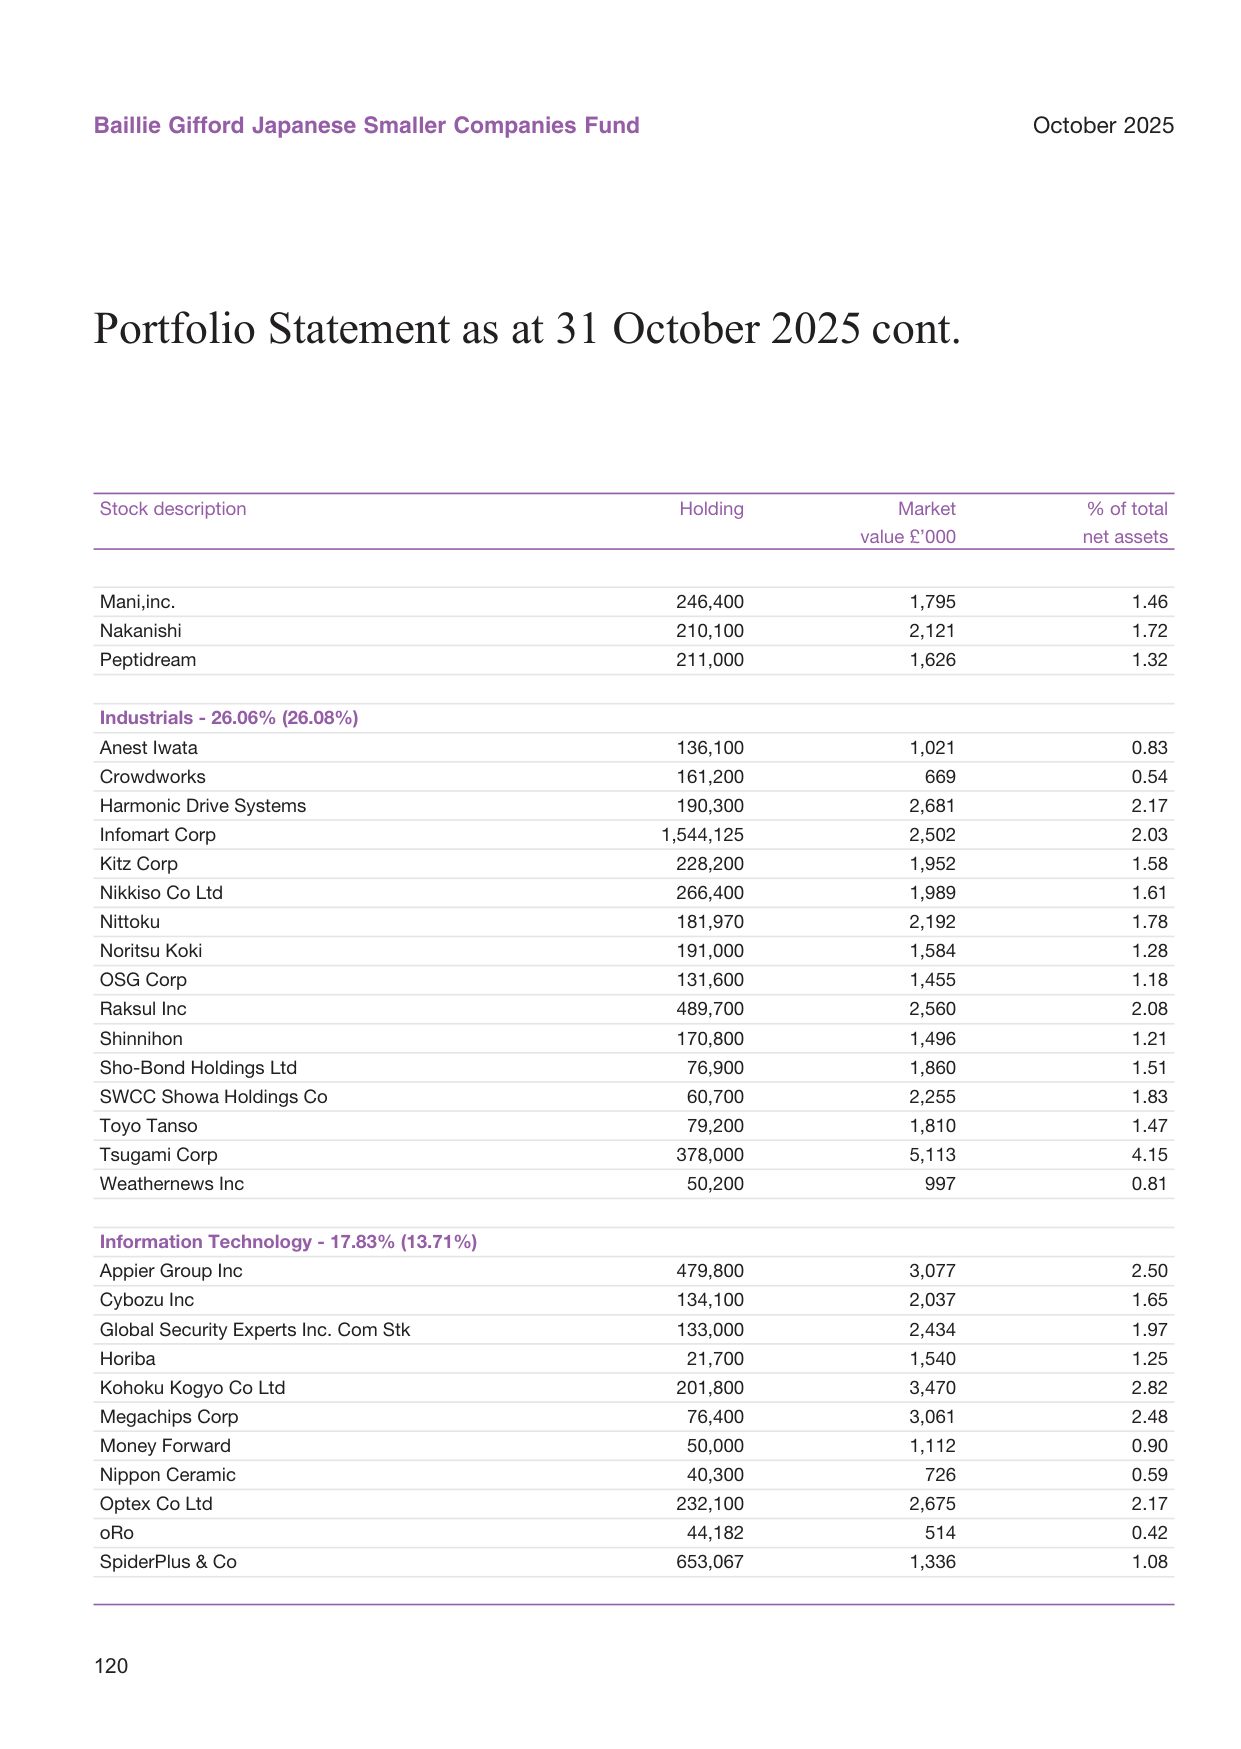
IT 板块内部分化也值得注意:Appier Group(AI 驱动广告技术)、Megachips(定制芯片)、Kohoku Kogyo(电池材料)三者合计已占组合 7.8%,构成 IT 板块的核心力量,而传统的日本 IT 服务商(如 Cybozu、oRo)权重较小。这表明增持并非均匀分布,而是聚焦于 AI、半导体、新材料等结构性赛道。
三、交易行为背后的三层逻辑
Material Portfolio Changes 列表提供了六个维度之外的增量信息——交易动因的多重性。
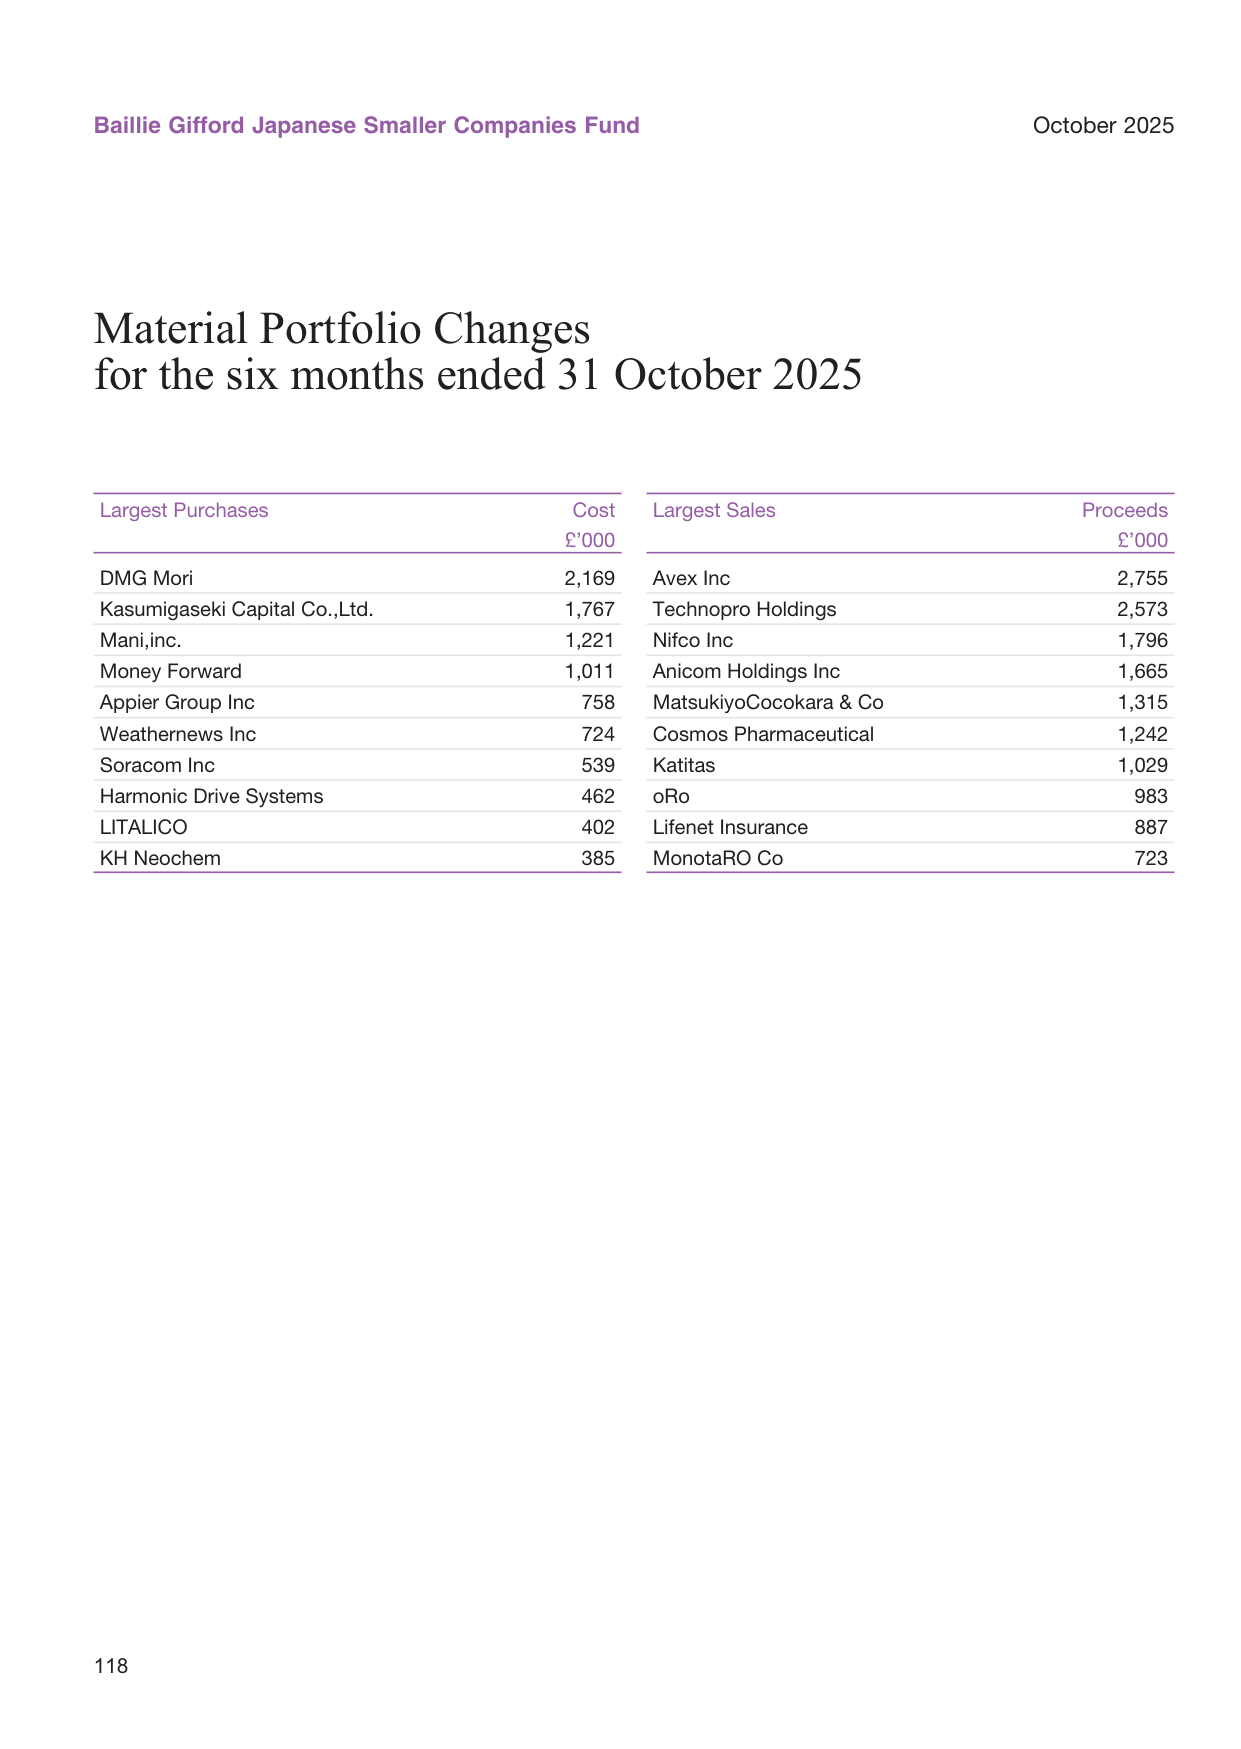
第一层:新主题建仓。 最大买入为 DMG Mori(£2,169k),而 Portfolio Statement 中 Manufacturing 行业分类从 0.00% 升至 1.26%,且该行业仅包含 DMG Mori 一只股票,说明这是全新的独立主题建仓。DMG Mori 是全球领先的机床制造商,受益于日本制造业回流与全球资本开支周期,将其单独归类而非纳入 Industrials,透露出基金经理对其足够重视的定位。
第二层:既有持仓的加码与波段操作。 Money Forward 买入 £1,011k 后,持仓占比为 0.90%;Appier 买入 £758k 后占比升至 2.50%;KH Neochem 买入 £385k,最终占比 2.16%。这些属于「加仓而非新建仓」的已知持仓增持,方向与行业增持方向吻合。
第三层:赎回压力下的流动性管理。 需要留意的是,Nifco、Katitas、Lifenet Insurance、Anicom 等出现在最大卖出列表中的股票,同时仍出现在前十大持仓或重仓名单中。例如:
全球智能手机出货量市场份额饼图,三星占22%,苹果占20%,小米占14%
| 股票 | 卖出额(£’000) | 最新持仓占比(%) |
|---|---|---|
| Nifco Inc | 1,796 | 2.41 |
| Katitas | 1,029 | 2.67 |
| Lifenet Insurance | 887 | 2.37 |
| Anicom Holdings | 1,665 | 1.99 |
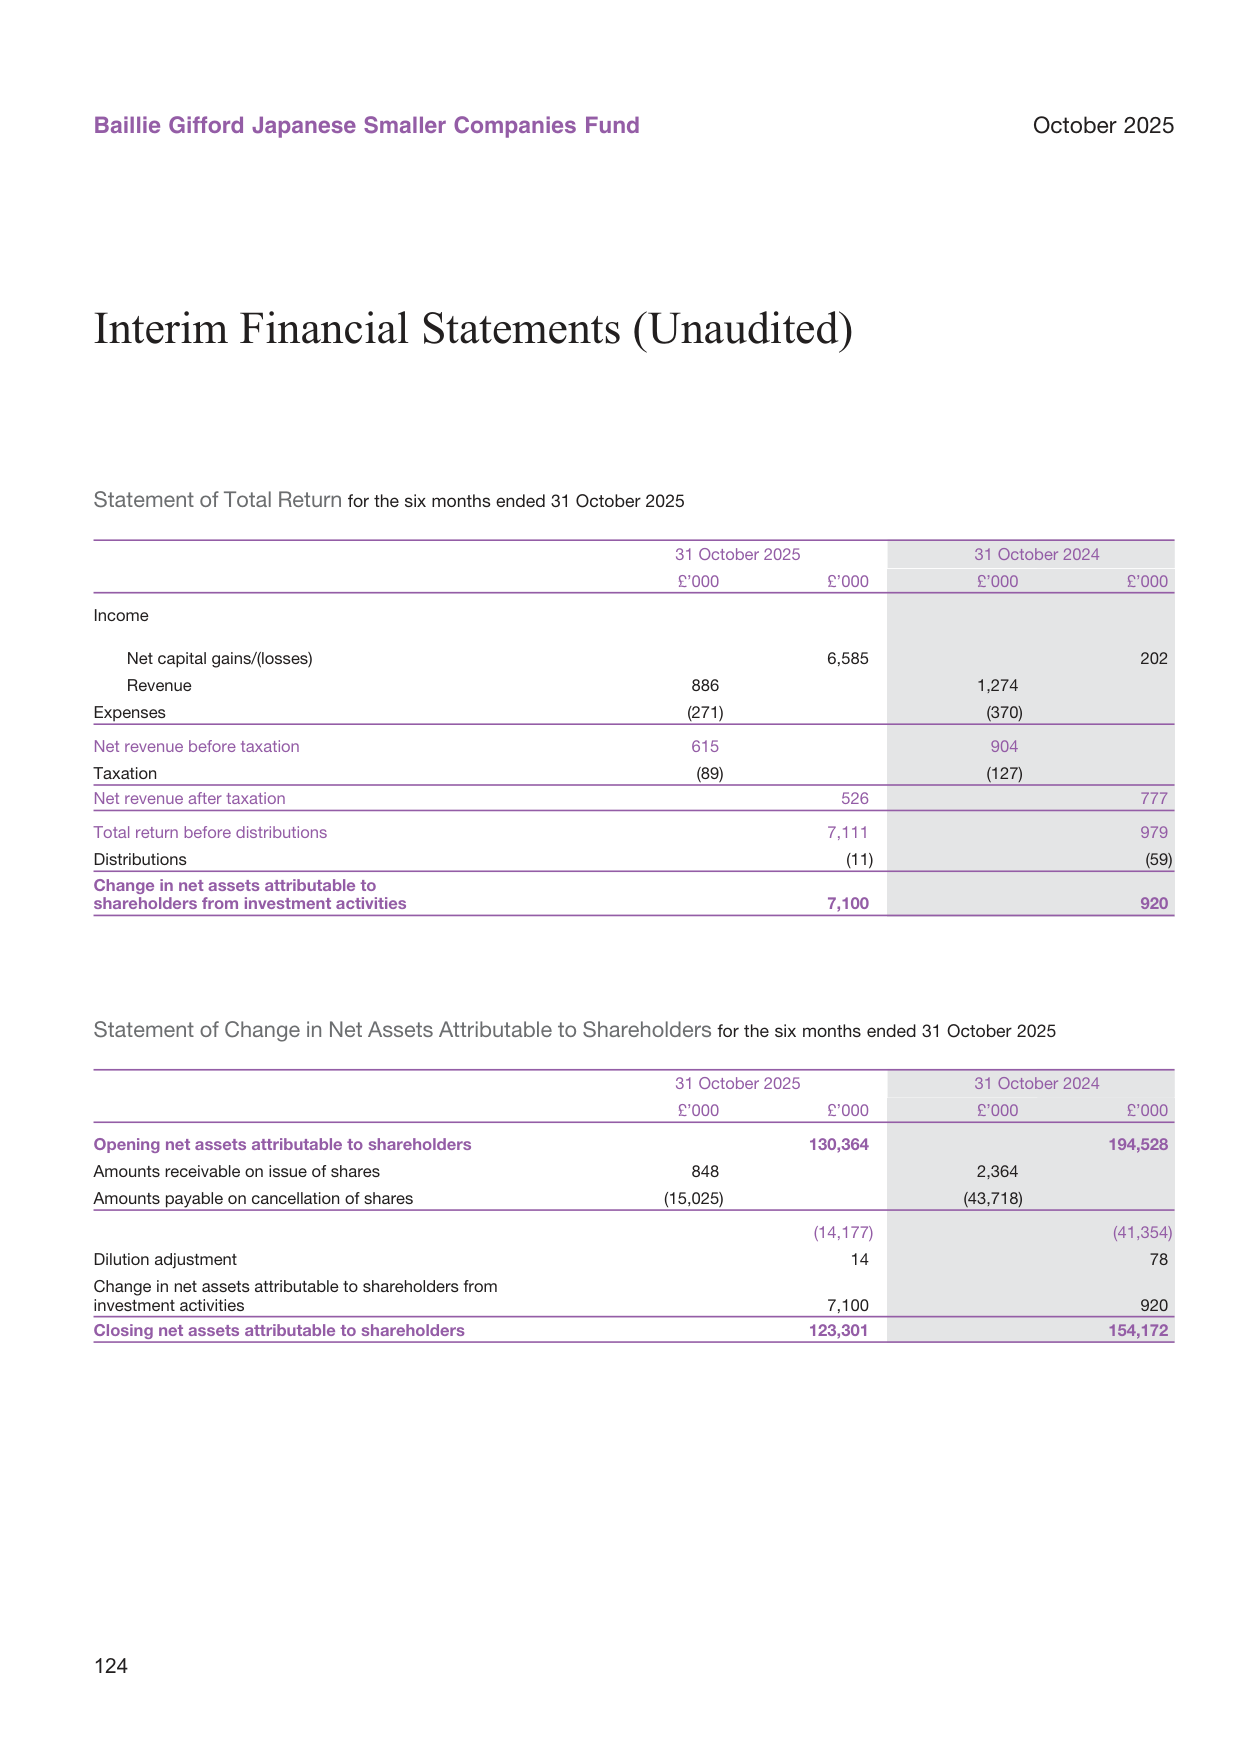
这四只股票在卖出后依然保持重仓,说明卖出更可能是为了满足赎回需求(同期净流出 £14,177k)而进行的部分减仓,而非趋势性看空。基金经理在赎回压力下选择从高流动性持仓中提取资金,同时保留了对核心持仓的长期信念。
四、份额结构与资金流向:机构资金稳定性显著优于零售资金
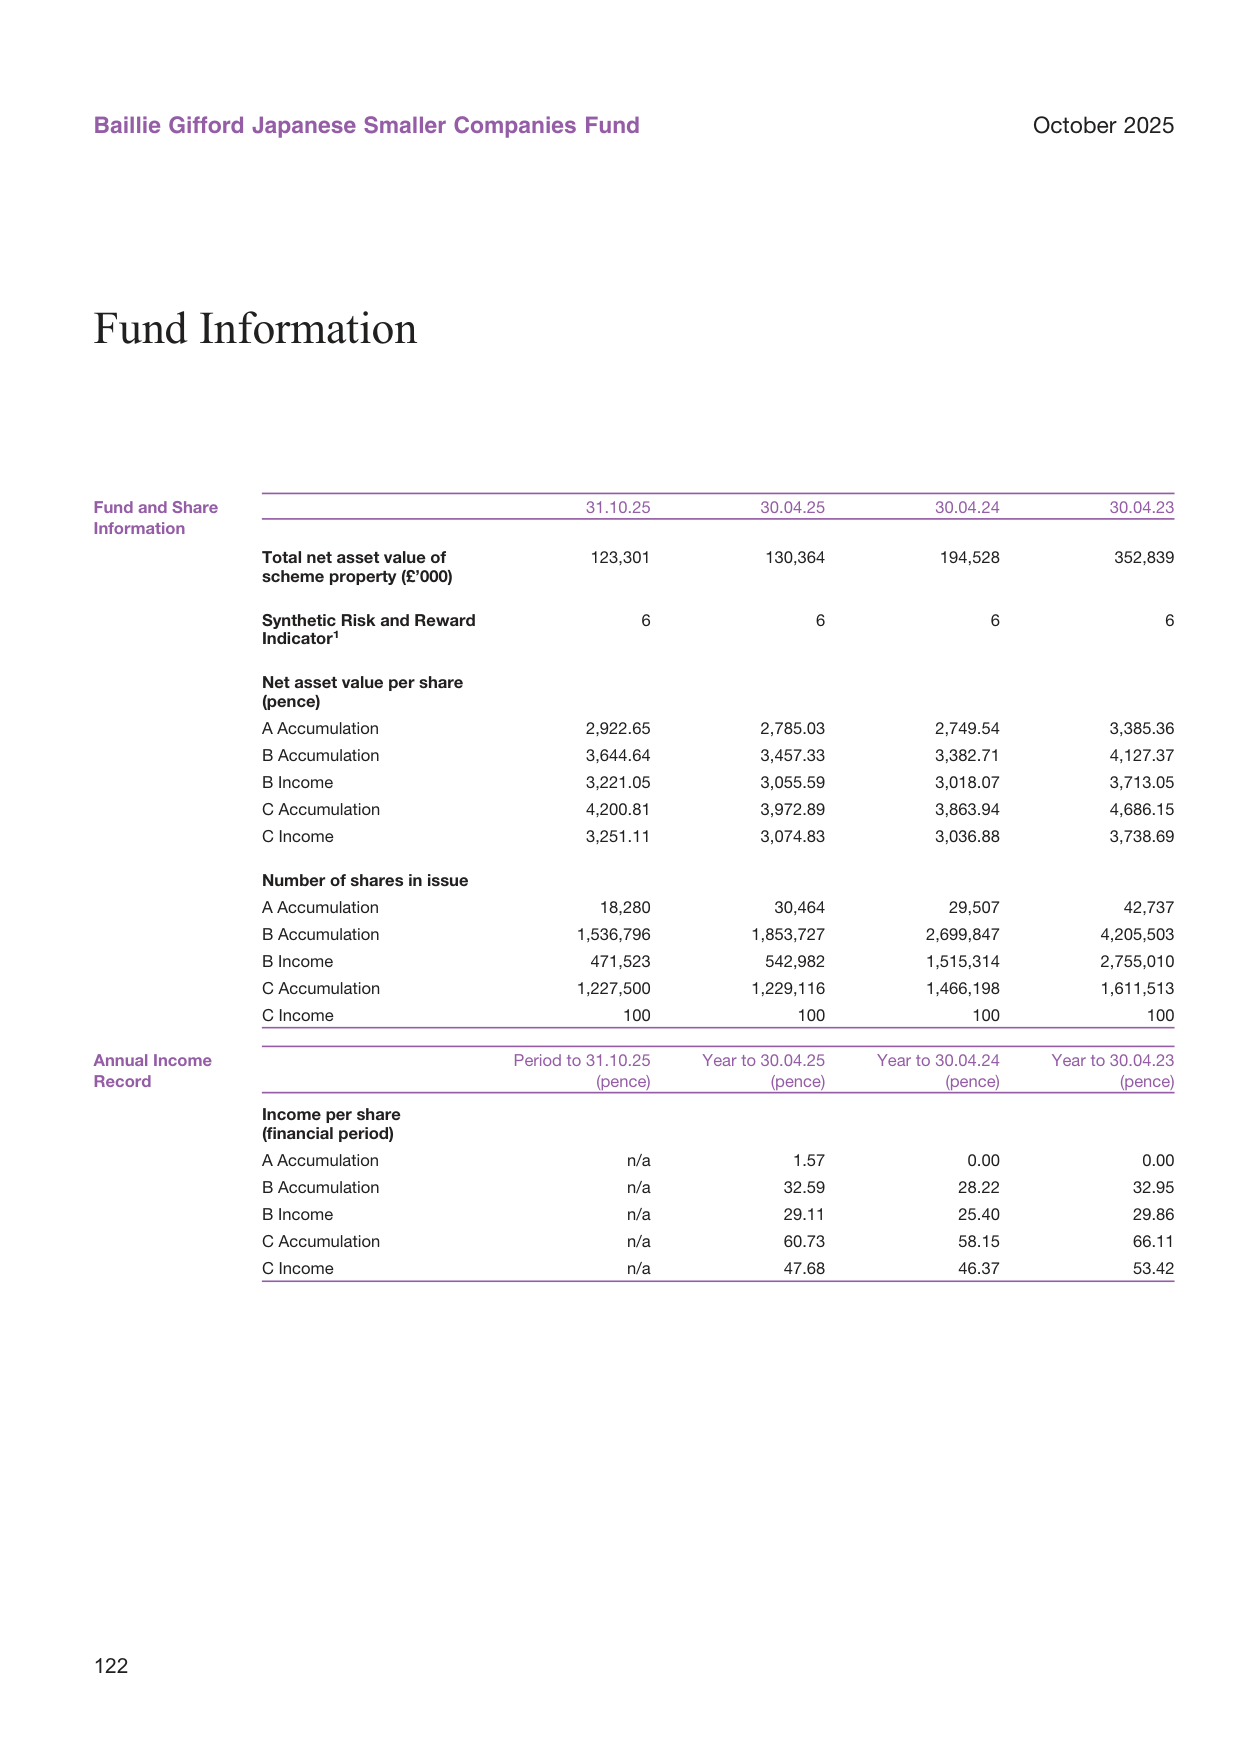
Fund Information 数据揭示了三个值得关注的结构性变化:
美国汽车行业就业人数走势图,2024年达105万人
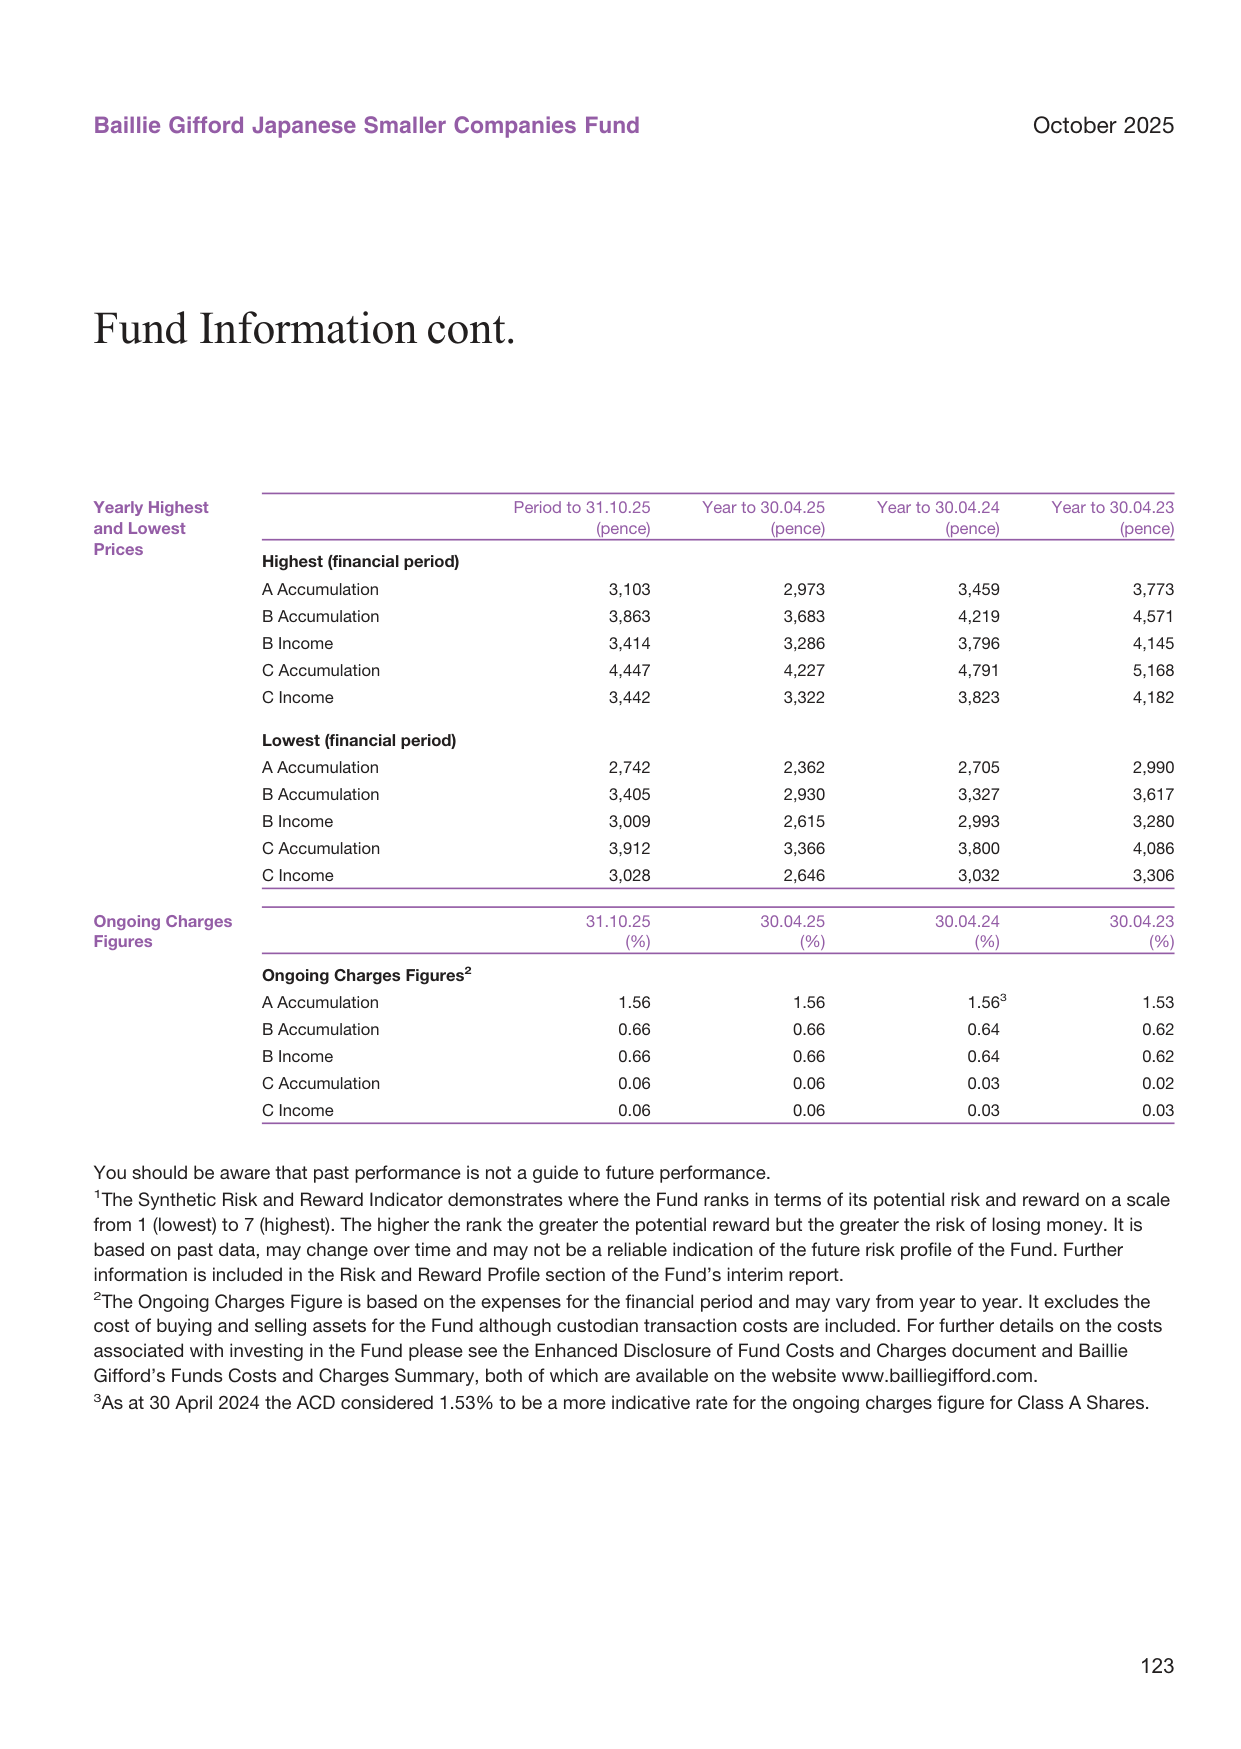
1. 净资产规模持续缩水,但缩幅收窄。 基金净资产从 2023 年 4 月的 £352,839k 一路降至当前的 £123,301k,两年半缩水约 65%。不过,2025 年 4 月至 10 月的降幅为 5.4%,较此前各期(约 -33% 和 -15%)明显收窄,赎回压力已大幅缓解。
2. 份额类别变化显示赎回集中在高费用类别。 对比半年数据:
| 份额类别 | 2025年4月(股) | 2025年10月(股) | 变动幅度 |
|---|---|---|---|
| A Accumulation(费率1.56%) | 30,464 | 18,280 | -40.0% |
| B Accumulation(费率0.66%) | 1,853,727 | 1,536,796 | -17.1% |
| B Income(费率0.66%) | 542,982 | 471,523 | -13.2% |
| C Accumulation(费率0.06%) | 1,229,116 | 1,227,500 | -0.1% |
全球半导体制造产能走势图,2024年产能增长6%
A 类(收费最高、面向零售)份额减少四成,而 C 类(收费最低、面向机构)份额几乎未变。这清晰地表明:赎回主力是零售投资者,机构持有者保持了极高的粘性。收费结构在资金稳定性上的影响被数据精确量化。
3. 股东回报主要由资本利得驱动。 六个月净资本利得 £6,585k,而净收入仅 £526k,资本利得是收入贡献的 12.5 倍。同时,基金几乎不分红(仅 £11k),是一个典型的纯积累型成长基金。NAV 表现上,C Accumulation 类别半年从 3,972.89p 升至 4,200.81p,涨幅 5.74%,而 A 类同期涨幅相同(2,785.03→2,922.65),说明基金层面收益一致,差异仅在费用侵蚀上。
五、财务报表中的「隐性效率信号」
Balance Sheet 中包含几个具有分析价值的细节点:
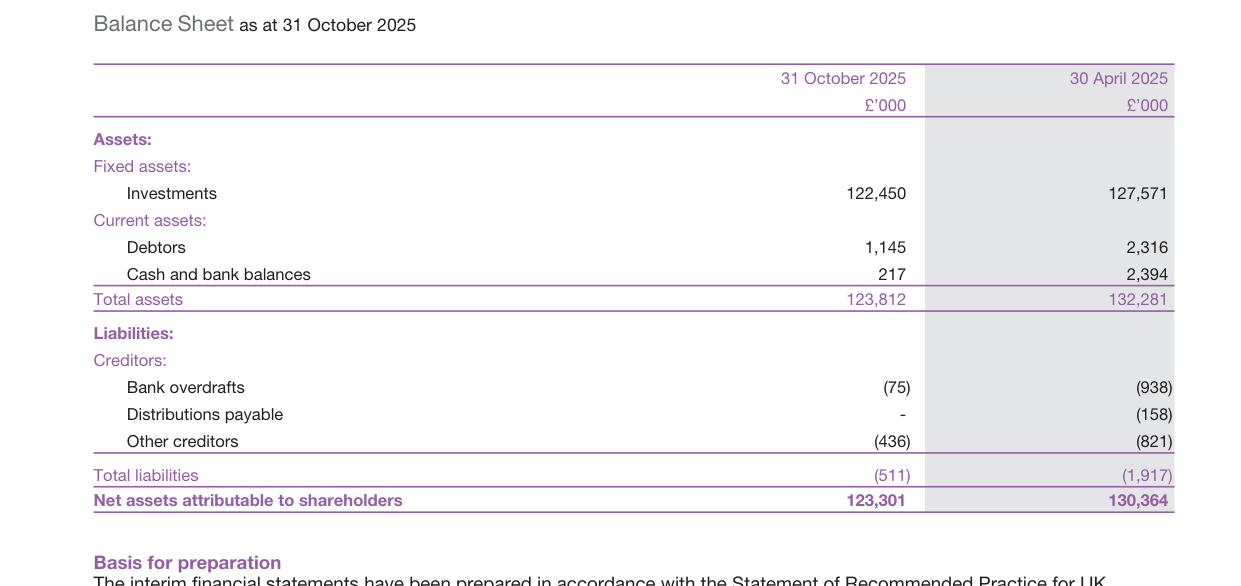
- 现金仓位极低。 期末现金及银行存款仅 £217k,而基金净资产为 £123,301k,现金占比仅 0.18%。即使加上短期债务人,流动资产也仅占总资产的 1.1%。这说明基金几乎保持满仓运作,管理层对日股中小盘的中期回报预期乐观。
- 债务压力极小。 银行透支仅 £75k,且净现金头寸为正(£217k - £75k = £142k),在面临持续赎回的情况下维持了健康的流动性缓冲。
- 估值水平的意义。 基金净资产从期初 £130,364k 降至期末 £123,301k,但净资本利得为正(£6,585k),期间的净值下跌完全由赎回所致。换而言之,即使在赎回压力下,基金经理仍实现了正回报,这进一步验证了「减仓非看空」的判断。
综合来看,这份报告呈现的图景是:一只面临持续资金流出、但投资纪律未乱的日本中小盘基金。基金经理用 IT 增持、制造新仓和消费收缩展现了明确的风格偏好,同时以满仓状态表达了对日本中小型成长股的信心。对于关注这一赛道的投资者而言,C 类份额的机构投资者不赎回本身就是一种信任背书。
美国可再生能源新增装机容量走势图,2024年太阳能新增40吉瓦
从主动管理到结构性约束:解读 Pacific Fund 报告中的配置逻辑与治理边界
一、五年滚动目标下的“未达标”现实:数据背后的策略成本
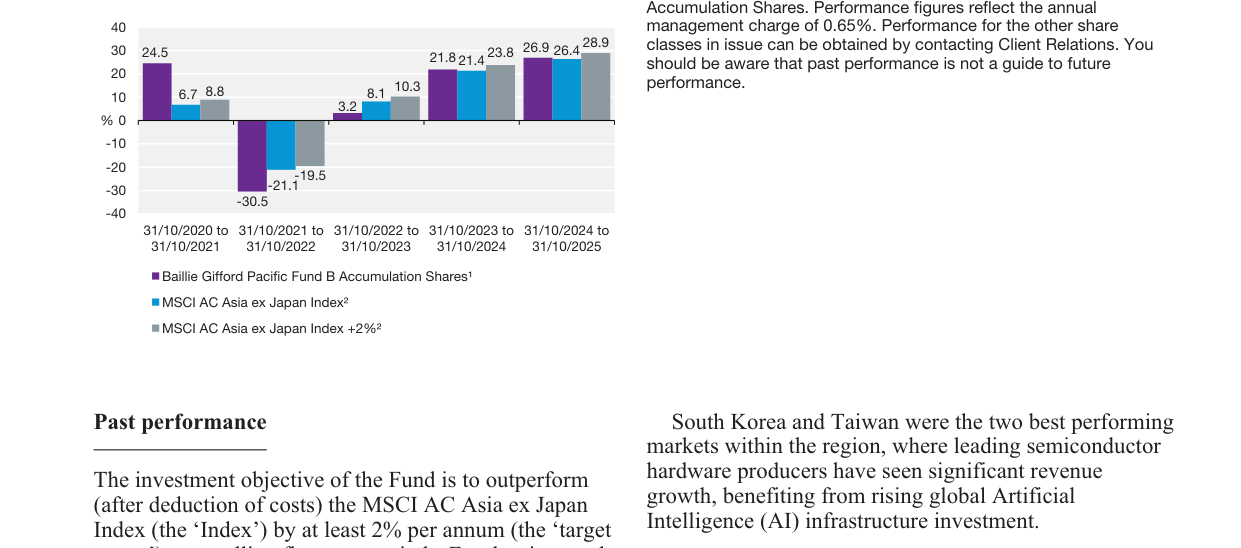
报告披露了一项值得深入拆解的关键数据:截至 2025 年 10 月 31 日的五年滚动期内,B 类累积份额年化回报为 6.7%,同期指数为 6.9%,目标回报为 9.1%。这意味着基金不仅未能实现跑赢指数 2% 的目标,甚至以 0.2 个百分点的差距小幅落后于基准本身。
| 指标 | 基金 B 类份额 | MSCI AC Asia ex Japan | 目标回报(指数+2%) |
|---|---|---|---|
| 五年年化回报 | 6.7% | 6.9% | 9.1% |
| 与目标的差距 | -2.4% | -2.2% | — |
全球CEO信心指数走势图,2024年指数为55
将这一数据与同期各年度表现对照,可以看出问题的结构性根源。2022 年(-30.5%)与 2023 年(-21.1%)的深度回撤构成了五年期的重大拖累。这并非单纯的选股失误,而是策略风格的必然产物:高集中度 + 长期成长偏好意味着在利率上行与成长股估值压缩的环境中几乎没有防御性缓冲。2025 年半年内 39.0% 的强劲反弹并未抵消此前的累计损失,印证了报告自身的承认——短期高波动是该策略的固有属性。
值得追问的是:九年中五年滚动期恰好跨越了两个极端市场周期(2020-2021 的流动性牛市与 2022-2023 的紧缩熊市),以 2025 年 10 月为终点恰好将 2022 年的最大回撤完整纳入统计窗口。也就是说,当前的“未达标”状态在相当程度上是窗口期选择的产物,而非策略能力的全面否定。要在下一个五年窗口内重新达标,基金需要年均超越指数约 3.4% 以上(因为从 6.7% 的基数追赶至 9%+ 的复合目标需要显著超额收益),这在成熟市场结构中是一项极有挑战性的任务。
二、“内需主导”叙事:中国配置逻辑的再锚定
管理层对中国市场的判断值得仔细解读。报告指出,尽管新闻焦点集中在中美关税与贸易摩擦上,但"大多数中国公司收入来自国内"。这一判断实质上重新定义了投资中国的分析框架:地缘政治风险与基本面风险不应被混为一谈。
降息、政府支出扩张、对创新和民营经济的政策支持——这三个维度的政策組合构成了一幅不同于西方媒体叙事的图景。中国境内市场的内生韧性是这一论点的核心支撑。以 Meituan 为例,超过 6 亿用户分布在一个极为复杂的市场中,其网络效应和执行能力构成了坚固的护城河。尽管外卖行业竞争加剧侵蚀了短期利润率,但此类冲击属于竞争动态而非生存威胁,持有逻辑并未被破坏。
这一视角的有效性部分得到了市场验证:报告期内中国股市显著反弹,而基金在中国市场未减配的情况下受益。但需要注意的是,“内需主导”并不意味着免疫于外部冲击——半导体供应链管制、技术出口限制等政策变量可能间接影响个别公司的供应商关系或融资渠道。该论点更适用于消费、互联网平台和本土工业,而非高度依赖全球供应链的科技硬件企业。
三、10% 持仓上限:主动管理遭遇监管硬约束
美国劳动生产率增长率走势图,2024年增长1.5%
TSMC 案例揭示了一个常被低估的结构性问题:基金对 TSMC 持正面看法,但监管规定禁止单一持仓超过 10%,而 TSMC 在指数中的权重已超过 10%。结果是基金被迫低配其看好的最大权重股。
这一约束的代价需要量化理解。TSMC 作为 AI 硬件周期的核心受益者,在报告期内"继续强劲地运营表现"。若基金能够自由配置至其认为合适的权重(例如 12-15%),期间回报将显著提升。基金以持有半导体生态系统中的其他供应商作为补偿策略,但以下游或周边供应商替代核心企业,本质上承担了不同维度的风险——供应链位置、谈判能力、产品周期均存在差异,无法完全对冲低配 TSMC 所带来的跟踪偏差。
这并非基金特有的问题,而是全球主动型基金在指数权重高度集中时代的普遍困境。当指数前十大成分股权重持续上升时,10% 的监管上限越发成为主动管理相对于被动投资的制度性劣势。
四、SK Square:控股公司折价与资本回报的催化作用
SK Square 的持仓逻辑提供了一个关于控股公司投资策略的样本。其核心资产为 SK Hynix 的股权,后者因高带宽内存(HBM)需求强劲,2025 年上半年利润大幅增长。但投资者之所以选择 SK Square 而非直接持有 SK Hynix,核心考量在于控股公司折价的收窄空间。
全球各类食品通胀率对比图,谷物通胀率为2%,肉类为3%
2025 年 4 月启动的大规模股份回购计划是折价收窄的关键催化剂。回购的直接效果是提升每股对应资产净值(NAV per share),同时向市场发出管理层认为股价被低估的信号。这一逻辑与日本东京证券交易所推动的市净率改革具有相似性——资本回报政策正在成为亚洲市场中解锁企业价值的重要工具。
但投资者需要清醒认识到,SK Square 的持仓本质上是单一资产的高杠杆表达:其股价对 SK Hynix 的波动具有放大效应(正反向均然)。这类投资适合作为基金整体组合中对半导体周期的进攻性头寸,而非稳健配置。
五、Samsung 的战略转折:从追赶者到挑战者
Samsung Electronics 的反弹具有综合性的基本面支撑。获得 NVIDIA 与 AMD 的认证资格改变了市场对其 HBM 与代工竞争力的负面认知;而与美国 Tesla 签署的 165 亿美元多年期半导体供应协议——Samsung 代工史上最大订单——则标志着其在先进逻辑制程领域向 TSMC 发起直接挑战的实质性进展。
从估值角度,Samsung 账上持有大量现金,具备多业务线持续投资的财务弹性。报告特别强调了这一点,意味着管理层认为市场此前低估了 Samsung 在 AI 时代维持竞争地位所需的资本实力。这些因素叠加推动了报告期内股价的显著反弹。
然而,Samsung 与 TSMC 之间在先进制程良率和客户信任方面仍存在实质性差距。Tesla 订单虽具战略意义,但汽车半导体的技术复杂度与单位价值通常低于高性能计算芯片,且 Tesla 自身也在推进内部芯片设计能力。该订单的长期利润率贡献尚需观察。
六、MMG:能源转型中的资源禀赋
美国零售销售月率走势图,最近12个月月均增长0.2%
MMG 的优异表现并非孤立事件,而是"能源转型驱动铜需求结构性增长 + 行业供给增长受限"这一宏观逻辑的微观验证。2025 年上半年创纪录的铜销售量及其 Las Bambas 矿山的产量显著回升,构成了基本面双重利好。
Las Bambas 的产量反弹尤其值得关注。该矿山此前因社区抗议和运营中断屡次受挫,产量恢复标志着运营风险的实质性改善。在全球铜矿供给端缺乏重大新增项目、而电动车与电网基础设施持续拉动需求的大背景下,MMG 的铜矿资产具有稀缺性价值。
七、风险披露的延伸:非金融风险的系统性纳入
报告在风险提示部分呈现了三个值得注意的扩展维度:
- 中国的市场关闭风险——这一措辞从极端的政策假设出发描述了新兴市场特有的尾部风险。
- 托管人破产或失职导致的资产损失风险——这是对 2008 年雷曼兄弟托管业务失败后全球监管反思的延续,但通常在新兴市场基金的风险披露中较少细化。
- 军事冲突与自然灾害/流行病等全球因素——这反映了后疫情时代与地缘政治紧张局势下,风险管理的范围已从金融变量扩大至系统性外生冲击。
全球IPO首日回报率走势图,2024年平均首日回报率为15%
这些披露从本质上承认:传统风险与回报指标(SRI 等级)的表征力是有限的。该基金被列为第 6 级(较高风险),主要基于其股票属性,但 SRI 未能捕捉流动性风险(不利条件下资产难以及时出售)、托管风险及政策风险等维度。投资者需要将 SRI 视为起点而非终点,结合基金的具体持仓和地域集中度做独立判断。
八、结论:策略自信与实证检验之间的张力
这份报告展示了一家主动管理机构在逆境中的策略定力——坚持长期成长导向、在短期表现不佳时不为所动、以五年期为自我评估的合理框架。但同时也呈现出几个需要审慎观察的矛盾点:
1. 五年期目标连续未达标的可能性在累积。管理层的解释框架虽合理,但若 2025-2030 窗口期结束时仍未能实现 2% 的年化超额回报,策略的有效性将面临更严峻的质疑。
2. TSMC 上限问题暴露了监管约束对主动管理的结构性挤压,其在半导体领域"补偿性持仓"的实际效果仍需持续检验。
3. 韩国与台湾市场的权重上升在短期内贡献了显著回报,但也增加了基金对半导体周期的高度敏感——一旦 AI 资本开支不及预期,组合的回撤弹性将受到集中考验。
美国小企业乐观指数走势图,2024年值为98
长期视角确实是评估成长型投资能力的合理时间尺度,但时间本身并非策略有效性的保证。下一轮五年窗口将是最有说服力的实证。
关键新论据与延伸分析
一、“低配TSMC”与“加仓半导体产业链”的策略悖论与内在逻辑
本报告期内一个值得注意的现象是:TSMC被列为业绩拖累因素之一(“Fund's underweight position”),但同一时期,基金却实施了大规模的半导体产业链加仓操作。这表面上是矛盾的,实则包含了基金经理对亚太半导体产业格局变化的深刻判断。
| 操作方向 | 标的 | 金额/权重 | 产业定位 |
|---|---|---|---|
| 大幅买入 | SK Hynix | £82.2M | HBM(高带宽内存)龙头,AI算力核心配套 |
| 大幅买入 | SK Square | £91.1M(买入)/ 最终持仓5.41% | 三星系控股公司,半导体+金融投资平台 |
| 增持(续) | Samsung Electronics | £61.0M | 综合半导体+终端设备 |
| 低配(被动) | TSMC | 9.63%持仓但低于基准权重 | 晶圆代工绝对龙头 |
全球疫苗市场规模走势图,2024年达800亿美元
解读该组合动作的三重暗线:
第一层:AI算力链的“去台积电化”分散。 基金并未系统性降低半导体暴露,而是将增量资金导向了存储芯片(SK Hynix、Samsung)和半导体控股架构(SK Square)。这意味着基金经理认为AI资本开支的红利不再仅由晶圆代工独占,HBM的供需失衡和涨价周期已成为更确定的受益逻辑。SK Hynix作为英伟达HBM主供应商,其业绩弹性在2025-2026年周期中可能优于TSMC的相对平稳增长。
第二层:低配TSMC更可能是估值考量而非前景判断。 到2025年10月,TSMC的AI相关收入占比已经显著提升,市场给予了较高的预期溢价。基金选择低配,本质上是一种“高质量但拥挤”的权衡——与Tencent(8.68%)和Samsung Electronics(9.36%)相比,TSMC 9.63%的绝对权重仍居榜首,说明基金并未真正看空,而是在边际上控制风险敞口。
第三层:韩国市场的战略加仓。 韩国仓位从10.78%暴增至17.05%,是区域配置中增幅最大的市场。这一跳升主要来自SK Square和Samsung的双向加仓。SK Square作为三星集团的控股公司,兼具半导体、金融和生物科技投资组合,提供了一种“以折价获取三星生态整体暴露”的效率工具。
二、阿里巴巴“卖出→重买”的决策时间差与资本效率损耗
美国抵押贷款申请量走势图,2024年较2023年下降10%
报告披露了一条重要操作线索:基金在今年内“repurchased Alibaba in China”,并同时持有阿里巴巴(港股)和Alibaba Group Holding(可能为不同份额类别或实体),合计权重已达3.90%。账面上看,这是一个及时的回归——但若回溯此前季度的操作,可以推算基金很可能在阿里股价更低或更不确定的时期选择清仓,而在其AI叙事重新清晰后以更高的估值买回。
| 时间节点 | 阿里主题主线 | 估值状态 |
|---|---|---|
| 2024-2025财年(约2024年11月-2025年4月) | 电商竞争加剧、云业务增速不确定、宏观消费疲软 | 估值长期低迷,市场聚焦风险 |
| 2025年下半年 | 战略聚焦云计算+AI基础设施,资本开支计划明确 | 预期改善,估值修复启动 |
| 2025年10月(本报告期) | “战略清晰度恢复” | 已确认回升趋势后介入 |
这一操作的价值判断: 基金经理给出的理由是“战略清晰度”和“云+AI基础设施投资计划”——这两个理由本质上属于信息级催化剂而非基本面稀缺性。阿里在2024年并非没有云业务或AI布局,真正的变化是管理层对外沟通的明确性和资本配置纪律。基金愿意为此重新建仓,说明其投资框架对“管理层战略聚焦”这一变量高度敏感。但这也暴露了一个短板:若基金能在市场对阿里极度悲观时逆势加仓(而不是等战略信号确认后追入),其超额收益会更为显著。
三、从Phoenix Mills到Didi——印度地产转向中国出行的“跨市场再配置”
全球宽带订阅量走势图,2024年达到14亿户
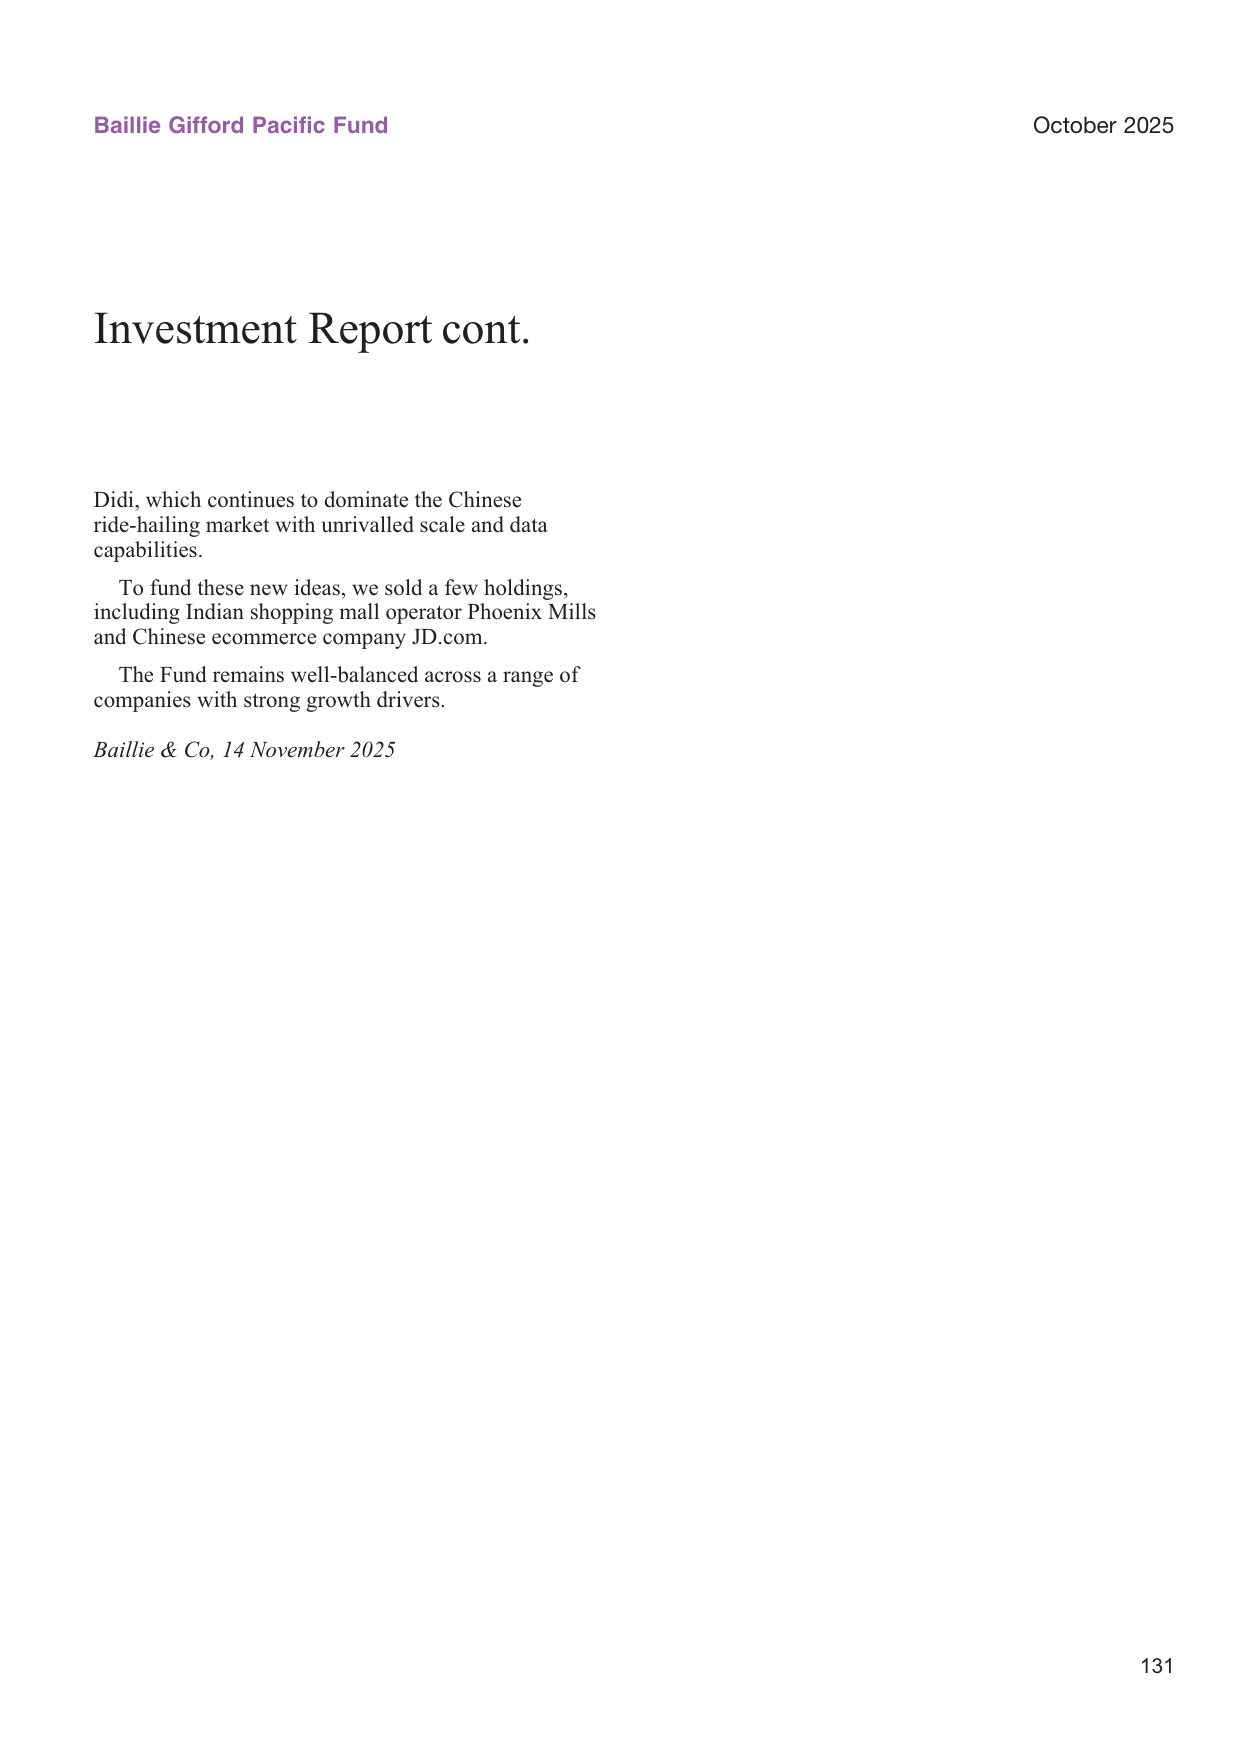
卖出Phoenix Mills(印度购物中心运营商)和JD.com,同时买入Didi,这一组操作形成了“印度消费地产→中国平台经济”的跨市场替换。
Phoenix Mills的卖出逻辑值得推敲: 印度高端零售地产在2025年处于上升周期,城市中产消费升级趋势明确。基金在此时选择兑现,可能的考量包括:①该持仓已实现较大涨幅,估值计入较多增长预期;②印度整体仓位从16.31%降至9.53%,属于系统性的区域再平衡而非单一标的风险判断。从持仓明细看,印度仍保留了DLF、Equinox India Developments等地产标的,说明基金并未放弃印度地产主题,而是转向了更具性价比或不同细分赛道的标的。
Didi的买入逻辑则非常“Baillie Gifford风格”: 报告中强调其“unrivalled scale and data capabilities”,这是典型的长线成长股筛选标准。Didi在经历监管整顿、美股退市风险、竞争加剧后仍占据中国网约车市场主导地位,具备规模壁垒和数据网络效应。值得注意的是,基金选择的是Didi Global ADR(美股存托凭证),而非港股——这可能体现了对流动性和估值折价的综合考量。以56.96M英镑的成本建仓,到期末市值已达57.62M英镑,期间基本持平,说明介入时点较为中性。
四、Vietnam仓位保持高位——被忽视的区域第三极
在本期报告中,印度仓位几乎腰斩(16.31%→9.53%),而越南仓位仅从9.56%微降至8.31%,且持仓结构异常丰富:六只越南标的横跨银行(HDBank、MBB、Vietcombank)、科技(FPT)、钢铁(Hoa Phat)、零售(Mobile World)和综合投资(Vietnam Enterprise)。
这一配置揭示了基金的“中印越三角”区域逻辑:
- 中国(40.39%):核心仓位,聚焦平台经济+高端制造;
- 越南(8.31%):供应链转移+内需消费双引擎,作为中国制造业升级的互补暴露;
- 印度(9.53%):保留核心金融和消费标的,但降低整体暴露以控制估值风险。
美国能源消费来源构成图,石油占比32%,天然气占比30%,可再生能源占比12%
越南仓位在绝对值上远超台湾(14.78%)之外的单一市场,且覆盖了该国几乎所有高流动性行业龙头,说明Baillie Gifford对越南的配置不是试探性的,而是经过深度研究的战略性持仓。
五、基金申赎压力下的投资操作约束——一个被忽略的维度
对比关键数据可以发现:
| 时间节点 | B Accumulation份额 | A Accumulation份额 | 基金净资产(£’000) |
|---|---|---|---|
| 2025年4月30日 | 199,537,720 | 297,701 | 2,425,500 |
| 2025年10月31日 | 168,300,704 | 255,511 | 2,845,457 |
全球城市化率走势图,2024年达57%
B类份额大幅减少约31.2M份(-15.6%),A类份额减少约42,190份(-14.2%),但基金净资产反而从£2.43B增至£2.85B。这一反差说明:基金期间录得了显著的正回报(净值从948.05便士升至1,312.04便士,涨幅约38.4%),但投资者在上涨过程中持续赎回,“越涨越赎”的持有人行为迫使基金经理在低位或上涨途中被迫卖出持仓以应对赎回。在IPO参与和建仓Didi等新头寸的同时,卖出Phoenix Mills和JD.com的部分动机可能并非纯粹的基本面判断,而是受流动性管理驱动。
这也解释了为何基金在TSMC低配的同时反而增持了SK Square(高流动性、大盘股)——在净赎回压力下,基金经理倾向于增持高流动性资产以维持组合的变现灵活性。
六、Eden Biologics的残余仓位——长期价值损毁案例
组合中仍保留着Eden Biologics(原JHL Biotech)的持仓,市值仅£85,000,占净资产0.00%。这是2021财年就已发生价值减记的历史遗留问题。虽然该股已从台湾交易所退市,基金仍持有1,327,302股,并采用“最近投资价格调整”的方式进行估值。这一案例值得记录的原因在于:它提醒投资者,长期成长型基金同样可能遭遇公司治理或资本运作层面的完全亏损,即使是在Baillie Gifford一贯严格的研究筛选之下。与组合中动辄数亿英镑的持仓相比,这£85,000几乎可以忽略不计,但它在投资报告中的存在本身,就是对“成长投资必然正确”假设的一种冷静修正。
七、区域权重的三种变化模式与组合再平衡逻辑
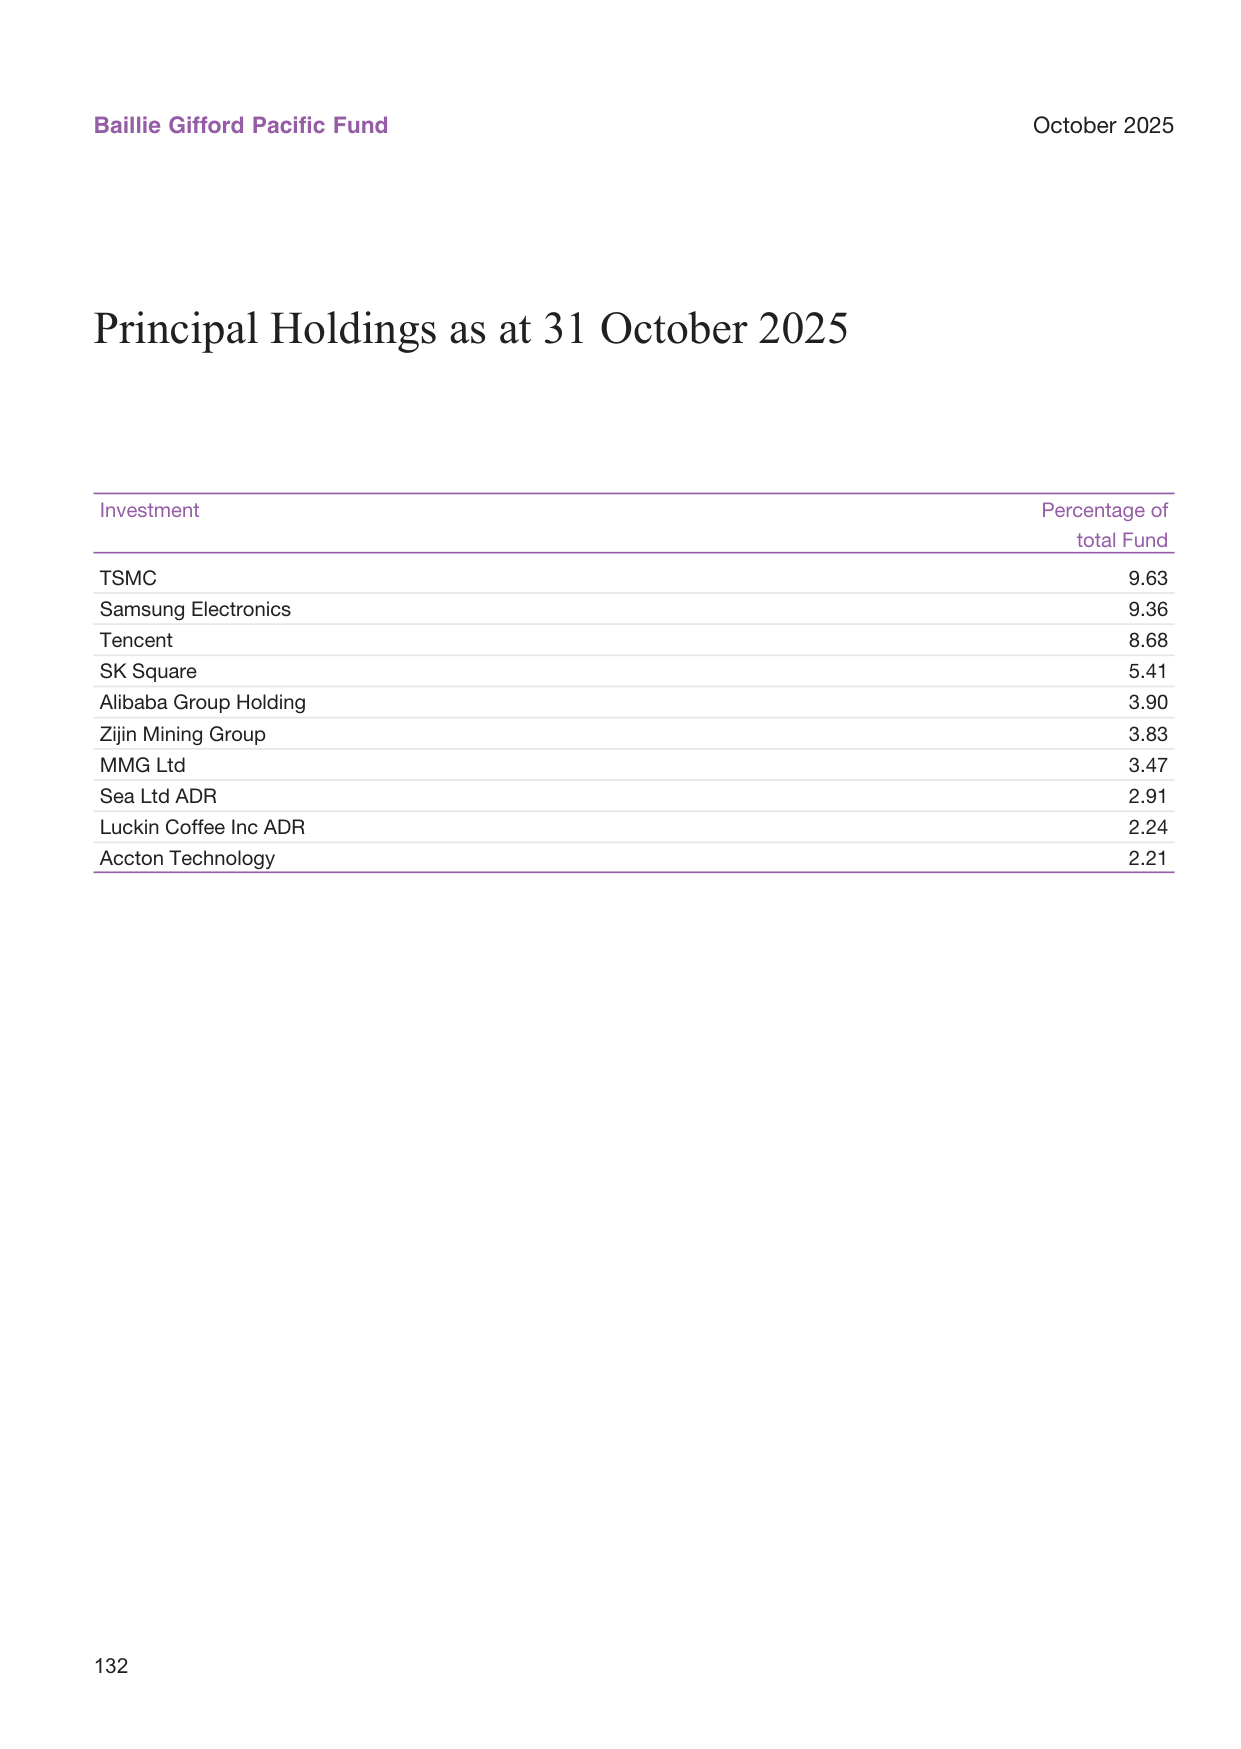
美国工业产能利用率走势图,2024年为78%
| 区域 | 2025年4月30日权重 | 2025年10月31日权重 | 变动方向 | 代表性操作 |
|---|---|---|---|---|
| 中国 | 39.73% | 40.39% | +0.66pp | 新增Didi、阿里回归、CATL IPO |
| 韩国 | 10.78% | 17.05% | +6.27pp | SK Square/Samsung/SK Hynix大幅加仓 |
| 印度 | 16.31% | 9.53% | -6.78pp | 清仓Phoenix Mills、减持HDFC等 |
| 越南 | 9.56% | 8.31% | -1.25pp | 维持核心持仓,微调 |
| 台湾 | 13.80% | 14.78% | +0.98pp | 增持Accton/Chroma ATE |
| 新加坡 | 4.44% | 3.35% | -1.09pp | 减持Sea Ltd/Grab |
| 香港 | 0.93% | 1.76% | +0.83pp | 新增紫金黄金国际 |
该表呈现了一个清晰的再平衡方向:从印度消费/金融向韩国半导体/控股集团转移,同时保持中国核心仓位的稳定。印度的减持幅度与韩国的增持幅度几乎完全对称(-6.78pp vs +6.27pp),这不太可能是巧合,更像是一次有计划的区域轮动——将增长预期已充分定价的印度资产转换为估值折价更明显、且AI硬件周期弹性更高的韩国半导体资产。
八、对基金经理“IPO参与”行为的批判性审视
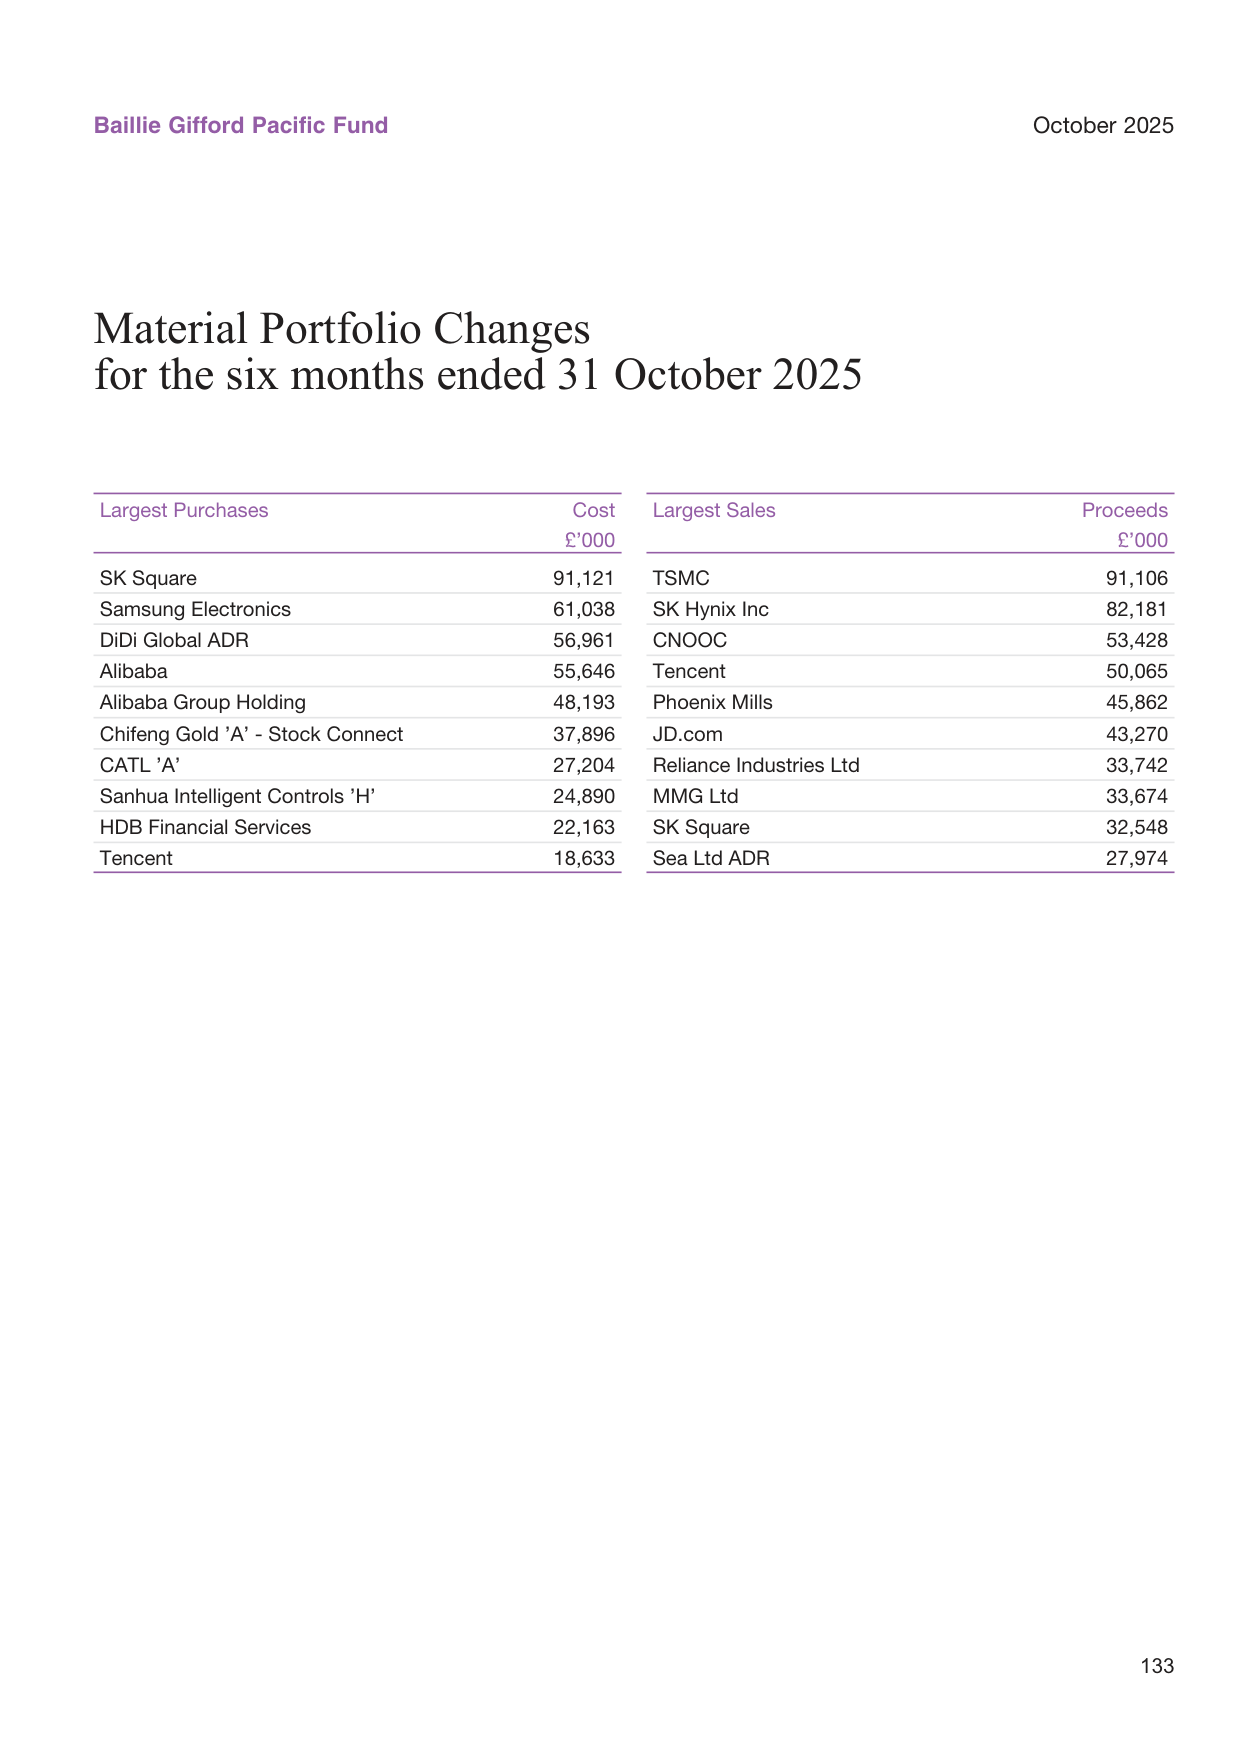
全球专利诉讼案件数量走势图,2024年较2023年增长8%
本期内参与的三笔港股IPO(CATL、紫金黄金国际、三花智能控制)均属于“明星公司回港上市”的类型。这一操作模式有三个隐忧:
① 定价效率问题。 大型公司在港股IPO时,往往已具备充分的公开市场信息,首日定价通常已反映市场共识。Baillie Gifford作为锚定投资者参与,获得的“折扣”有限,相对于在二级市场等待更好价格入场,并不具备明显优势。
② 资金锁定成本。 IPO股份通常有锁定期,这在快速变化的市场环境中限制了基金经理的灵活性。考虑到基金本身面临净赎回压力,将资金锁定在IPO新股中,与流动性管理需求之间存在张力。
③ 机会成本的隐性评估。 报告将CATL等标的包装为“全球领导者”和“利基供应商”,但并未说明相对估值是否具有吸引力。以CATL为例,其在A股已有长期交易历史,H股发行时的估值与A股之间的折价幅度才是真正的决策依据——报告中未提及这一关键参考维度。
九、总结性观察
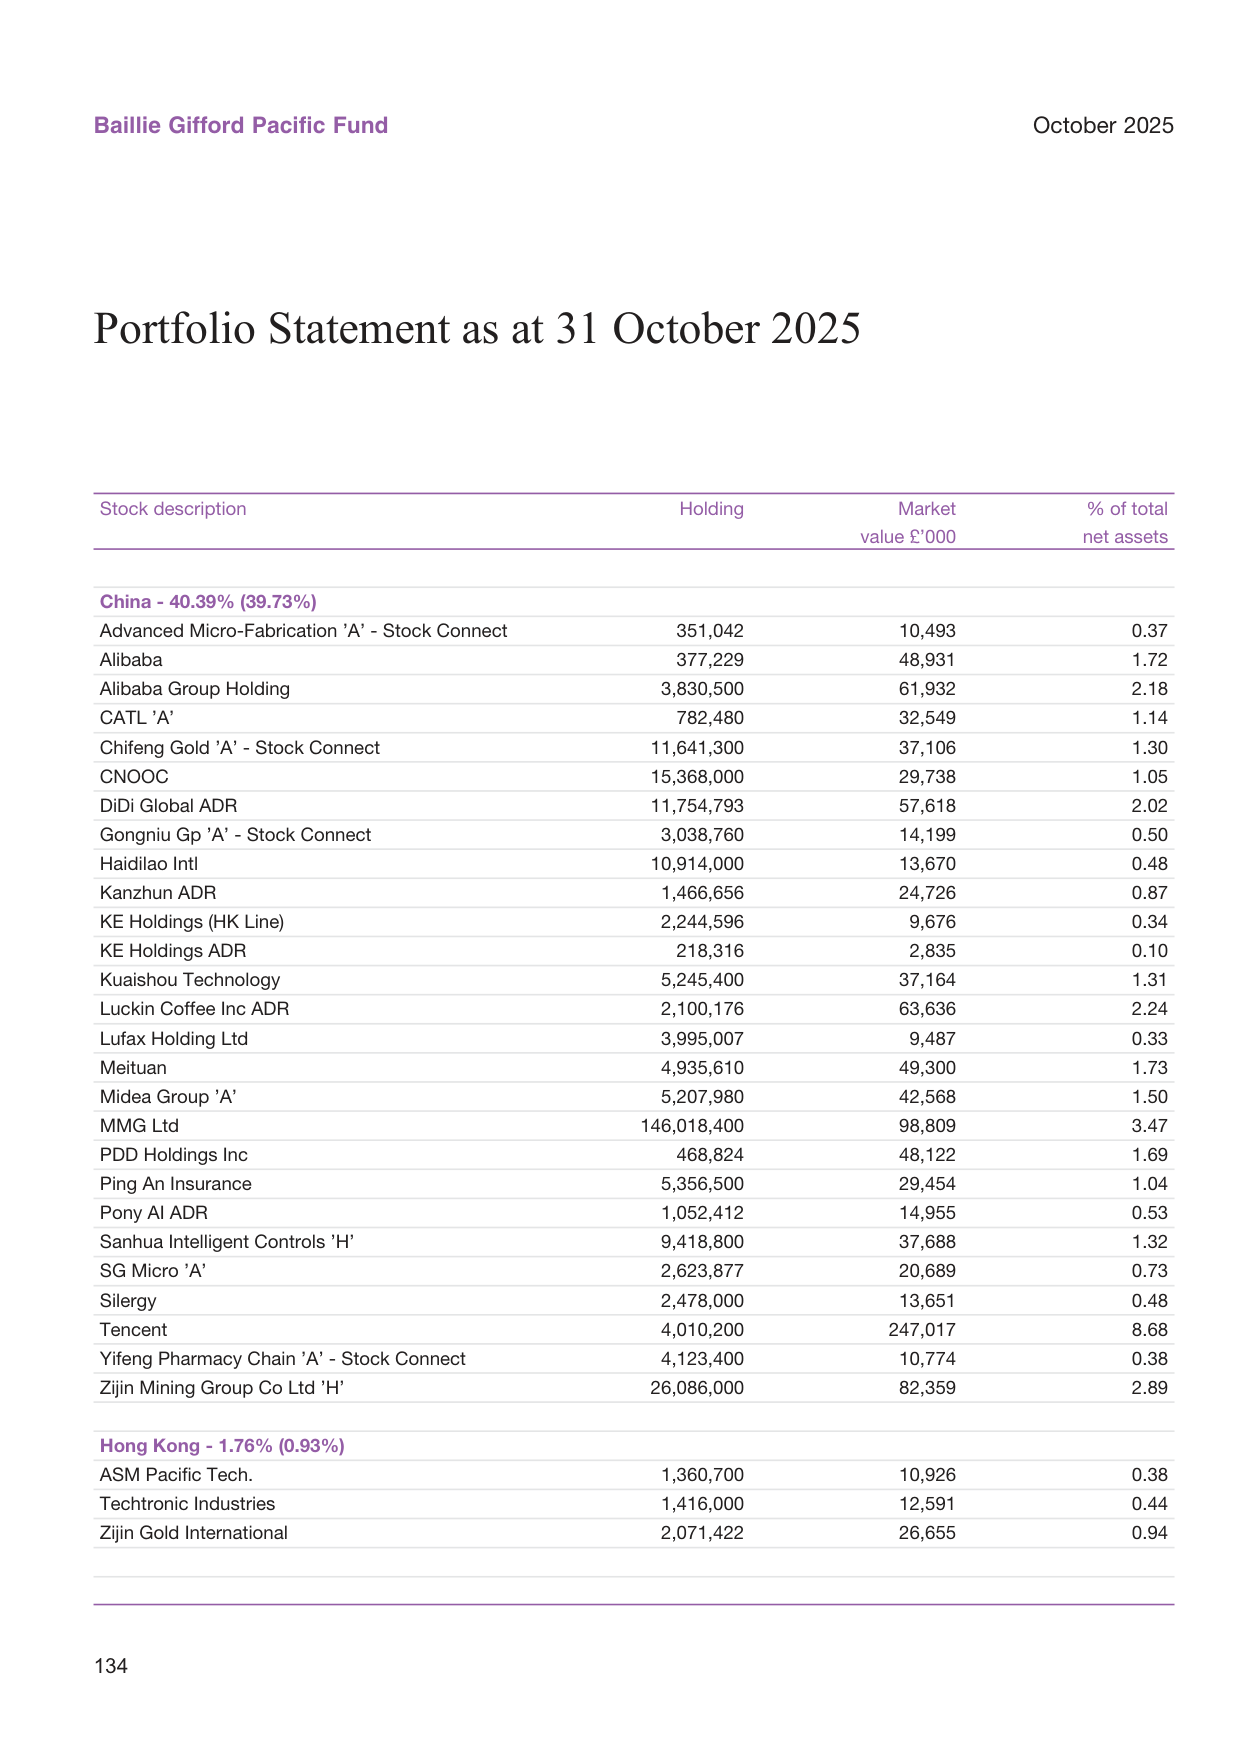
美国雇佣成本指数走势图,2024年同比增长4.0%
本报告期操作映射出该基金在“成长质量”与“估值纪律”之间的持续摇摆:对TSMC的低配体现为拥挤交易规避,对SK Square/SK Hynix的加仓则为周期弹性追逐;对阿里的回归是战略纠错,但对Didi的建仓又回到典型的平台型成长叙事。印度仓位的削减和韩国仓位的扩张,构成了本年度最具信号意义的区域再平衡。
从数据上看,C类份额净值从1,327.77便士升至1,851.47便士,区间涨幅达39.4%,表现亮眼。但B类份额的持续流出提醒我们——净值增长与资金流入并不同步,这可能是长期投资者对组合风格漂移或市场估值担忧的一种投票。该基金在AI硬件产业链上暴露已相当集中(韩国17.05%+台湾14.78%合计超过32%),若全球AI资本开支周期出现边际放缓,组合的回撤弹性可能大于其历史平均水平。
以下针对续篇内容中的附注、财务报表及稀释调整政策,补充新的分析视角与关键数据。
1. OCF 附注揭示的披露陷阱:方法论变动与实际费率估算
文末脚注 1-5 值得深入解读。表面上,基金报告的 Ongoing Charges Figure(OCF)因 2022 年 7 月生效的 IA 新指南而“上升”,但脚注明确指出:
- 截至 2024 年 4 月 30 日,ACD 认为更具指示性的 A 类份额 OCF 为 1.56%;
- 截至 2023 年 4 月 30 日,同样为 1.56%;
- 2023 年 4 月 30 日时,运营费用中包含了 0.04% 的封闭式基金间接成本。
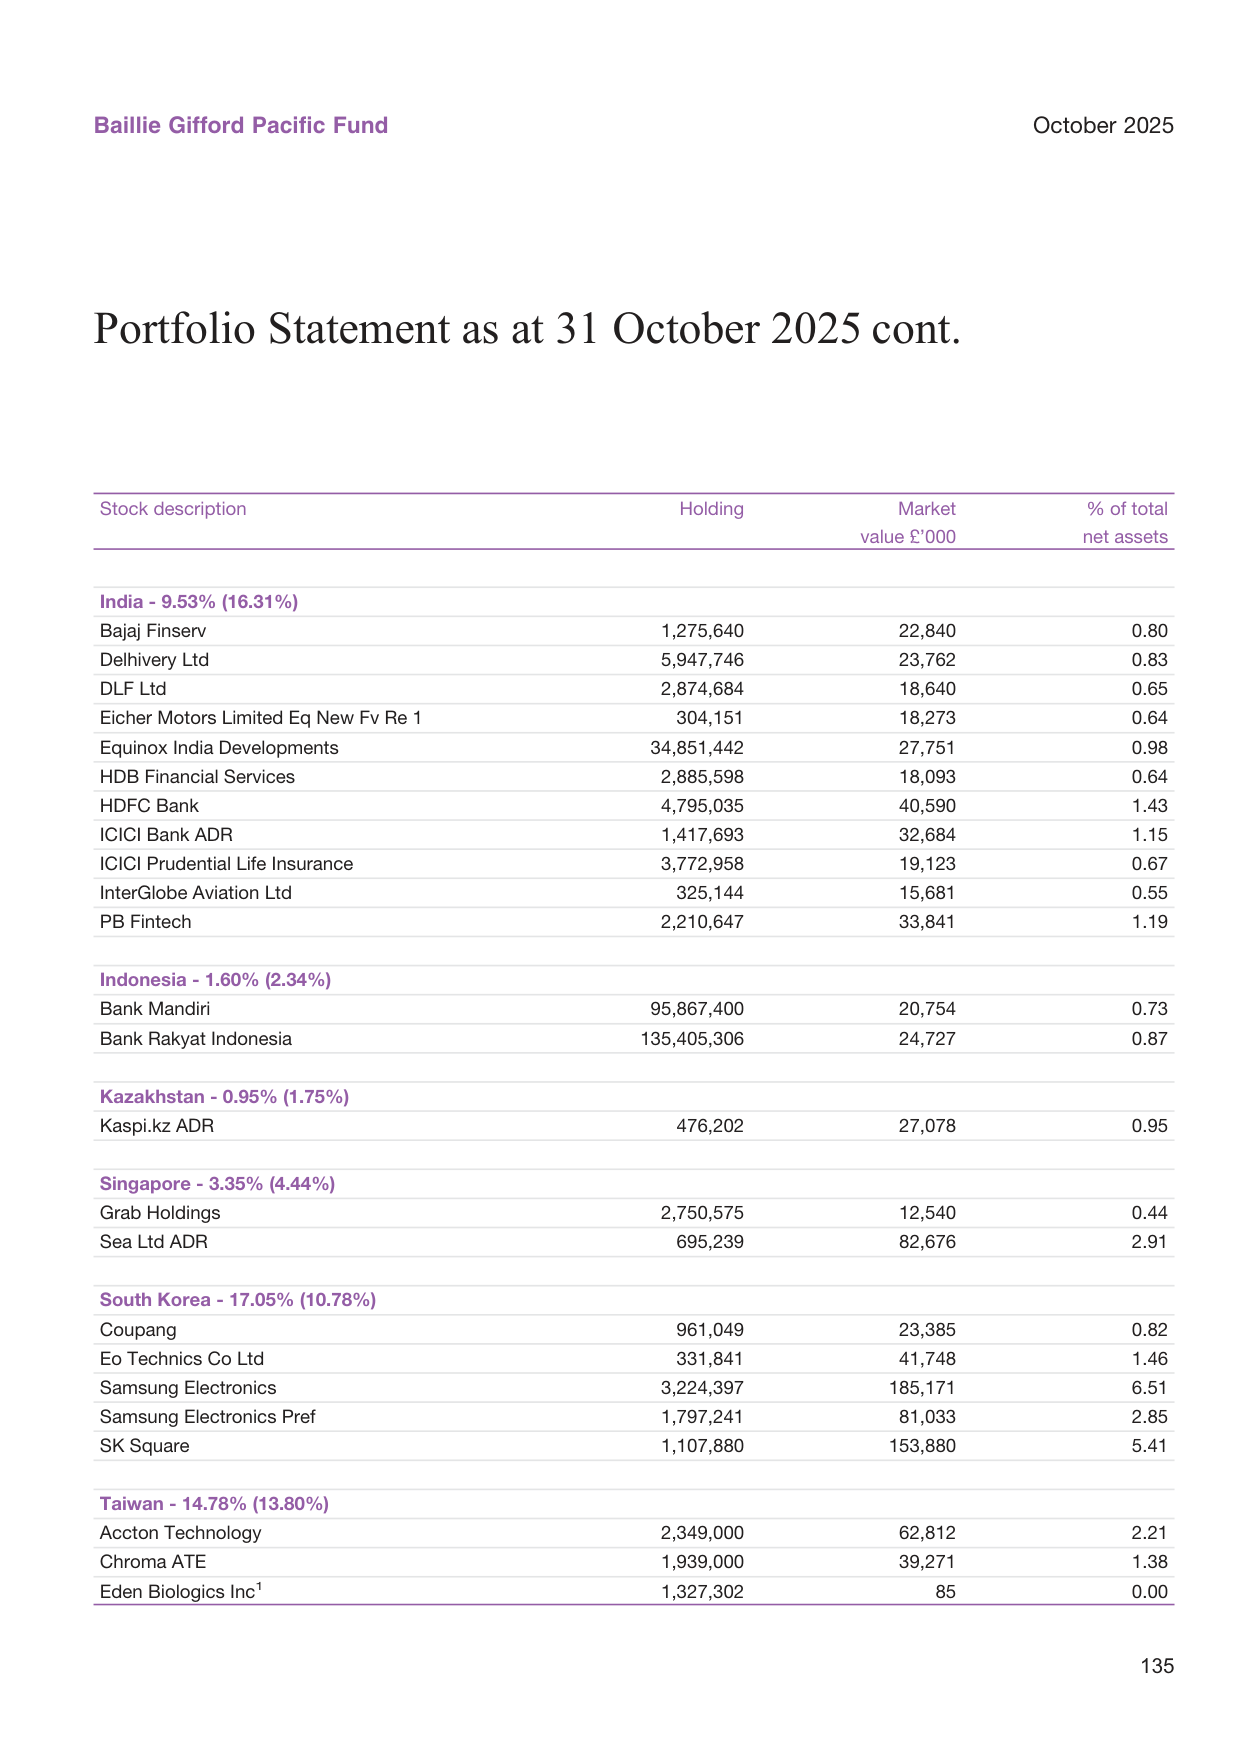
全球集装箱运价走势图,2024年40英尺箱运价约2500美元
这组数据说明:投资者看到的报告 OCF 可能因核算方法变化而高估了真实成本。尤其对于持有封闭式基金的主动型基金,间接费用披露旨在提高透明度,而非代表实际现金支出增加。因此,在做横向费率对比时,不应直接比较不同报告期间的 OCF,而应以 ACD 的“指示性费率”并结合基金年报中的Enhanced Disclosure of Fund Costs and Charges 文件为准。
2. 2025 年上半年财务报表:资本利得暴增 vs 收入与赎回双下滑
| 指标(£’000) | 截至 2025-10-31 | 截至 2024-10-31 | 同比变化 |
|---|---|---|---|
| 净资本利得/损失 | 831,550 | 22,645 | +3,572% |
| 收入(Revenue) | 26,858 | 39,474 | -32.0% |
| 费用(Expenses) | 9,082 | 11,309 | -19.7% |
| 净收入(税后) | 15,614 | 24,732 | -36.9% |
| 投资活动净资产变动 | 845,691 | 46,695 | +1,711% |
| 基金份额净申/赎(净额) | -427,136 | -70,201 | 赎回放大至 6 倍 |
| 期末净资产 | 2,845,457 | 3,196,594 | -11.0% |
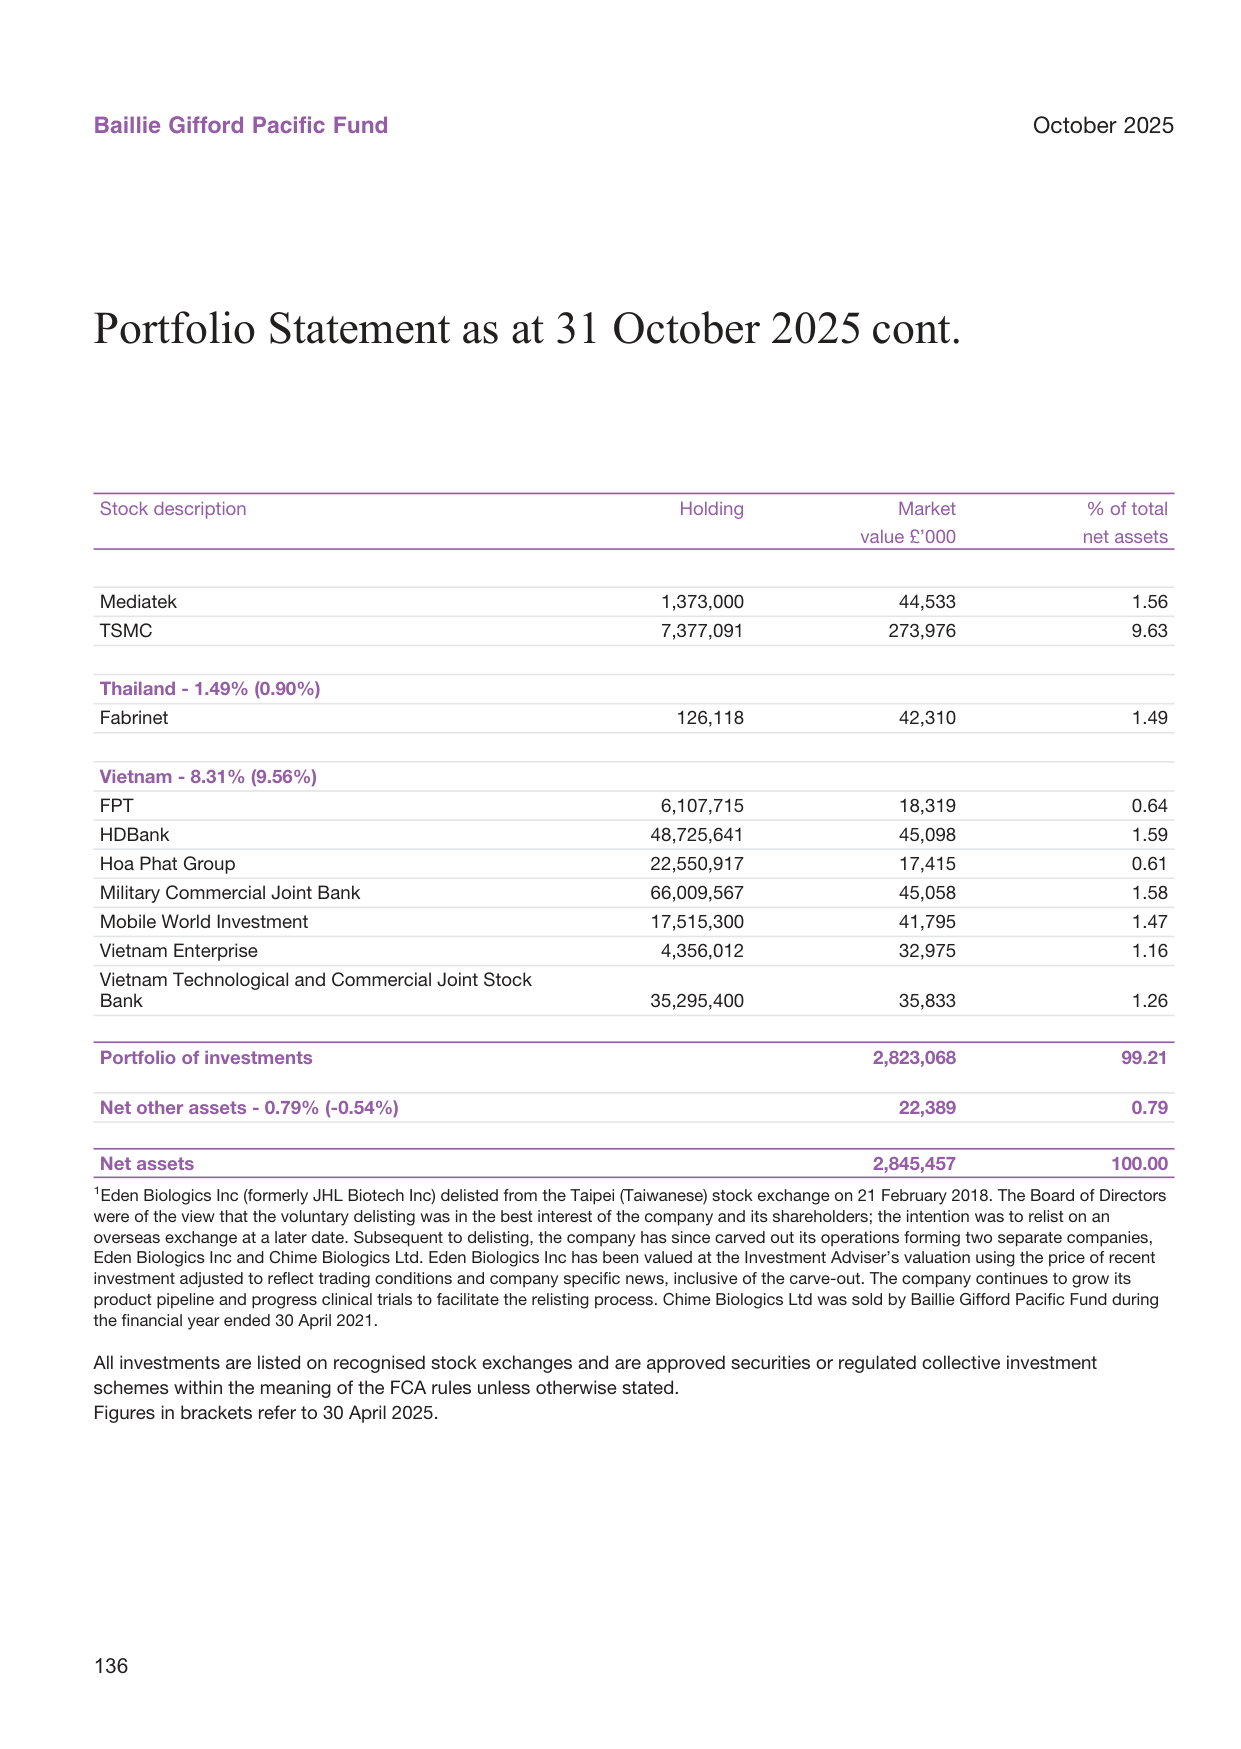
美国实际GDP增速与消费增速对比图,2024年GDP增2.2%,消费增2.0%
2.1 资本利得主导回报,收入端持续萎缩
2025 年上半年的总回报几乎完全由未实现/已实现资本利得贡献(831.6 百万),而收入端仅 26.9 百万,且较上年同期大幅下降 32%。这一结构性特征意味着:
- 该基金更像“增长型”而非“收益型”组合;
- 收入下降可能源于现金比例降低、股息率较低的持仓增加,或期内减持了高股息股票;
- 费用下降幅度(-19.7%)显著低于收入降幅,导致净收入率进一步恶化。
2.2 巨额赎回压力与稀释调整的实际作用
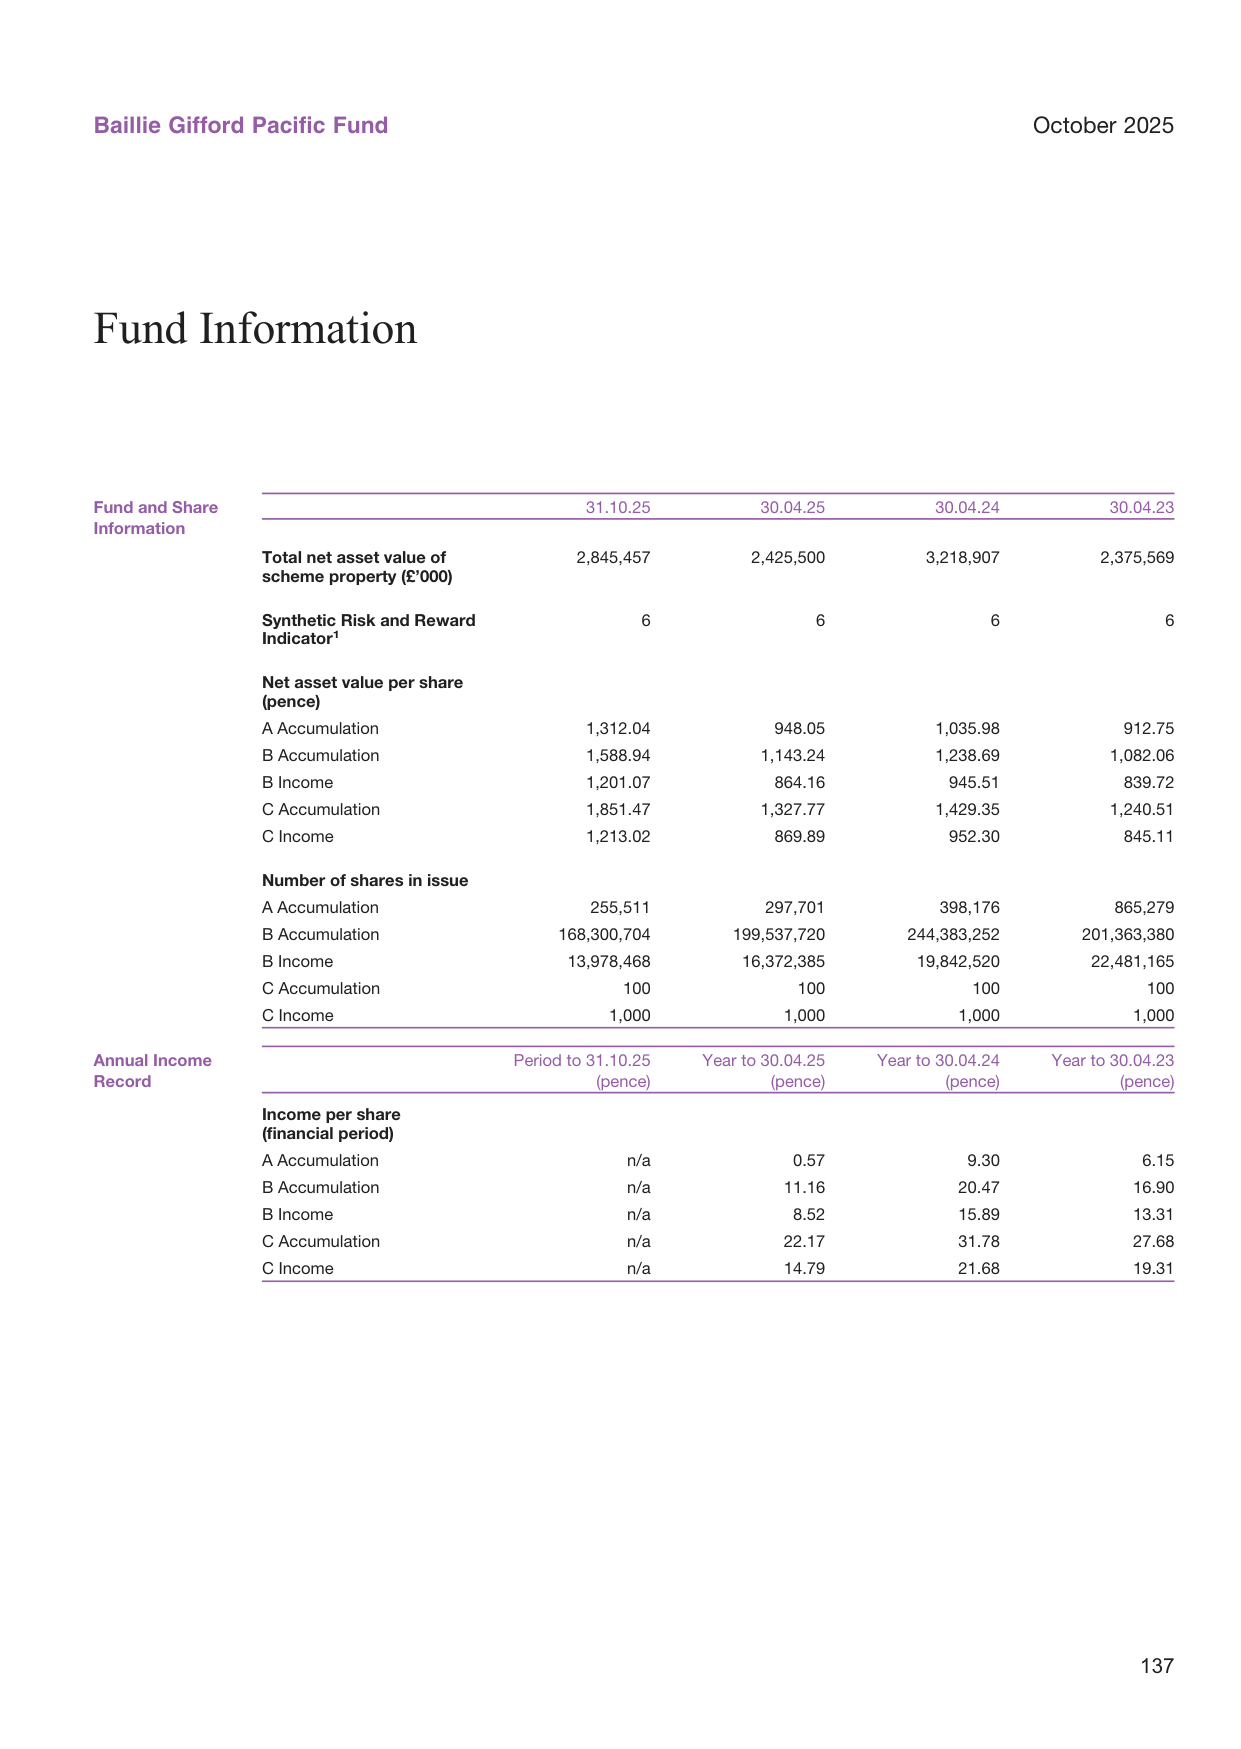
全球数据中心能耗走势图,2024年占全球电力的1.5%
净赎回金额从上年同期的 70.2 百万激增至 427.1 百万,说明投资者在基金净值走高时选择大额获利了结。如果没有稀释调整(Dilution Adjustment)机制,这些赎回将导致剩余股东承担不必要的交易成本。期内确认的稀释调整收益为 1,402 千英镑,虽然相对赎回规模不大,但体现了 ACD 在保护持续持有人方面的执行力。
2.3 净资产规模“先降后升”的路径
2025 年 4 月末净资产为 2,425.5 百万,而 2024 年 10 月末曾有 3,196.6 百万。这表明在 2024 年 11 月至 2025 年 4 月的半年内,基金经历了规模大幅缩水(可能叠加市场下跌)。但 2025 年上半年依靠强劲资本利得,不仅弥补了赎回缺口(-427 百万),还将净资产推升至 2,845.5 百万。资产负债表中的投资仓位从 2,438.5 百万增至 2,823.1 百万,增幅 15.8%,与资本利得增幅大致匹配。
3. 稀释调整的政策细节:对中小投资者的隐性成本
续篇给出了完整的稀释调整适用条件(a-e)和操作原则。需要特别关注的几个新论点:
3.1 “阈值触发”机制放大中小交易成本
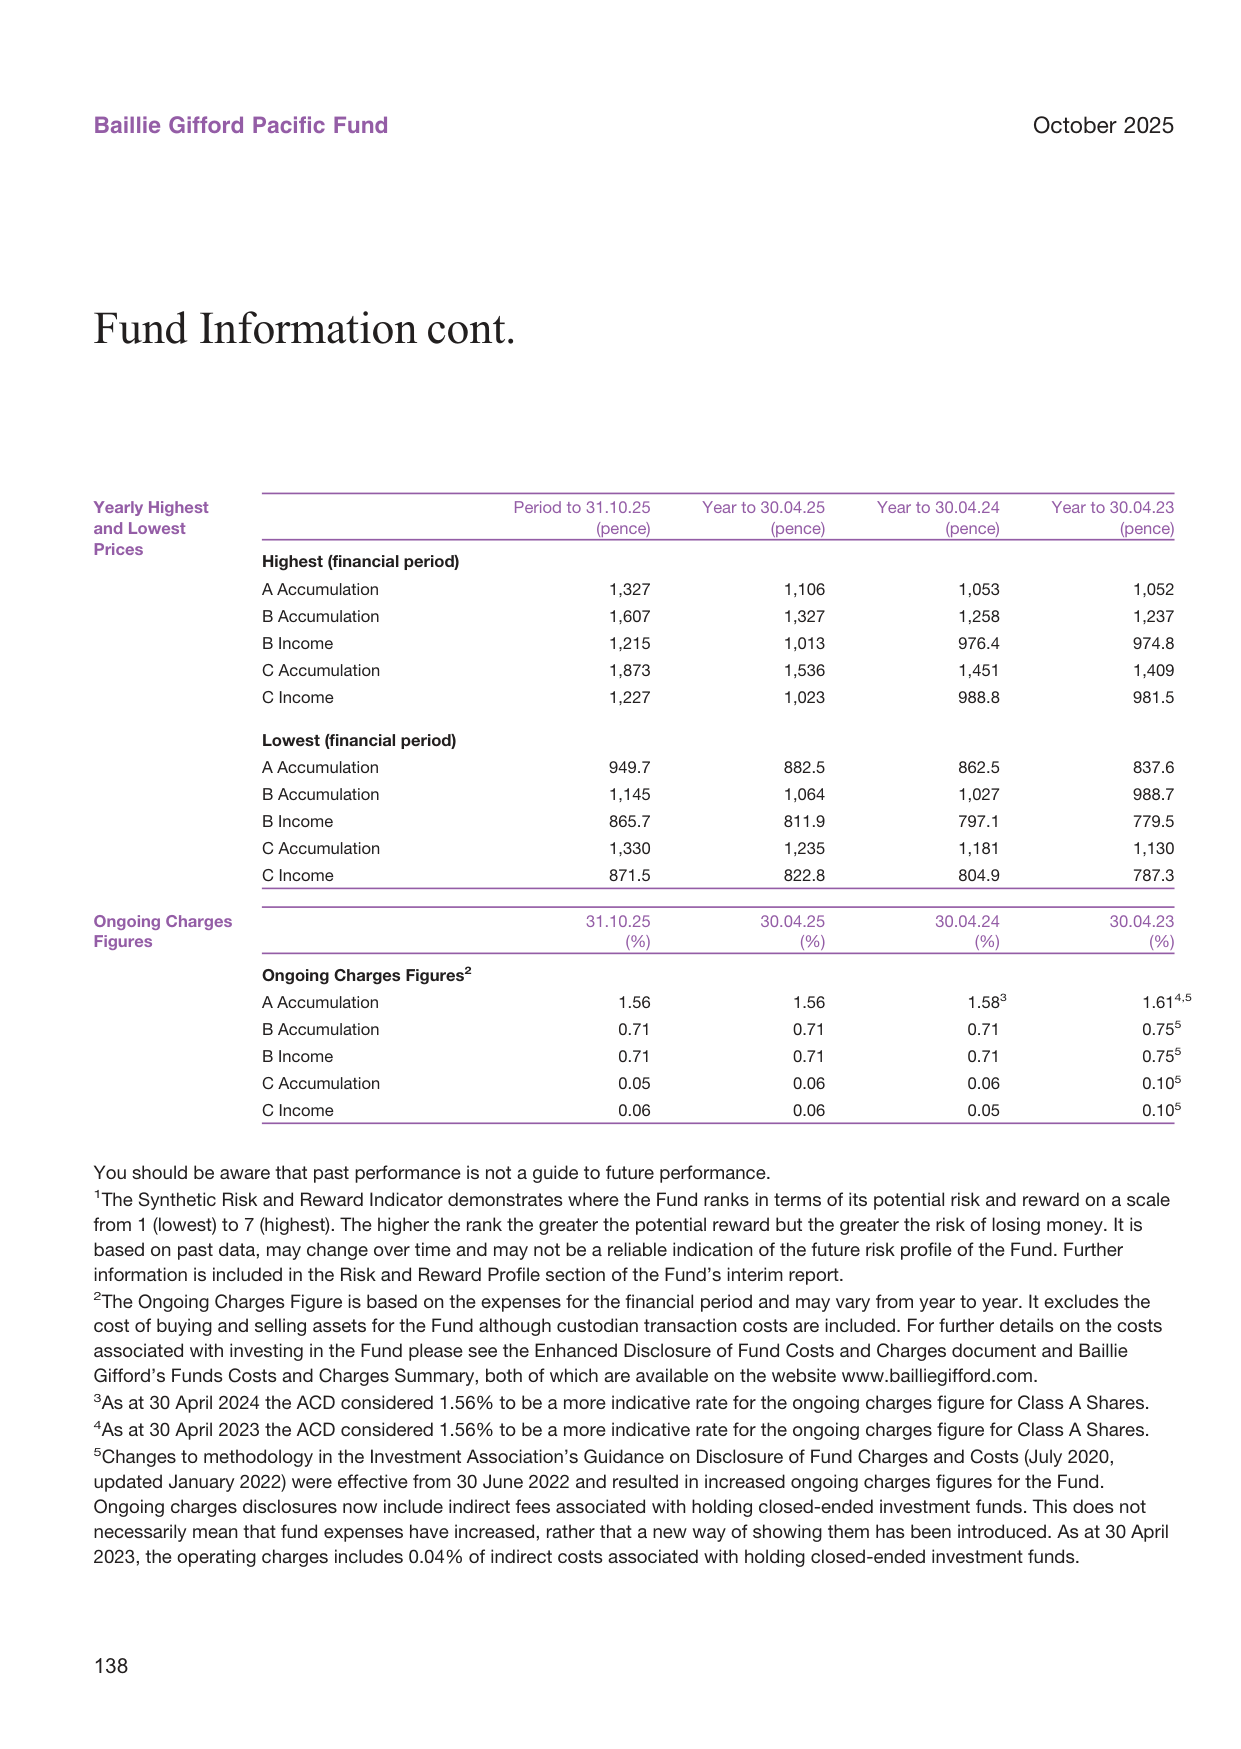
美国家庭债务构成饼图,按揭占70%,信用卡占8%,学生贷款占5%
文中明确提到:当基金当日净流入/流出超过某一阈值时,ACD 会提高稀释调整比例,以反映大宗交易冲击成本。但这样做的一个副作用是:同一天内的小额交易也将按调高后的价格成交。换言之,一个不触发阈值的散户,可能因其他大额资金的进出而被动支付更高的买卖价差。这是“公平性”与“效率性”之间的权衡——保护长期持有人的同时,牺牲了小额申赎的精确成本匹配。
3.2 调整比例的非对称性
稀释调整在净流入时提高申购价,净流出时降低赎回价。表面上对称,但实际执行中,由于卖出资产时产生的市场冲击和税费往往高于买入(如卖出需支付印花税、买卖价差更大),因此赎回时的调整幅度通常更显著。根据文中“根据市场条件变化”的表述,投资者无法提前预知确切调整比例,这增加了日内交易的不确定性。
3.3 管理裁量权缺乏硬性约束
ACD 保留了“唯一酌情权”(sole discretion)来决定是否调整、调整水平以及是否变更政策。虽然 COLL Rules 允许这种做法,但从投资者保护角度看,缺乏客观透明度的量化标准(如具体阈值数值、调整比例计算模型)仍然是潜在争议点。投资者只能通过事后观察交易价格与公布净值(mid-market)的偏差来感知调整的存在。
4. SRRI 与 OCF 附注的交叉验证
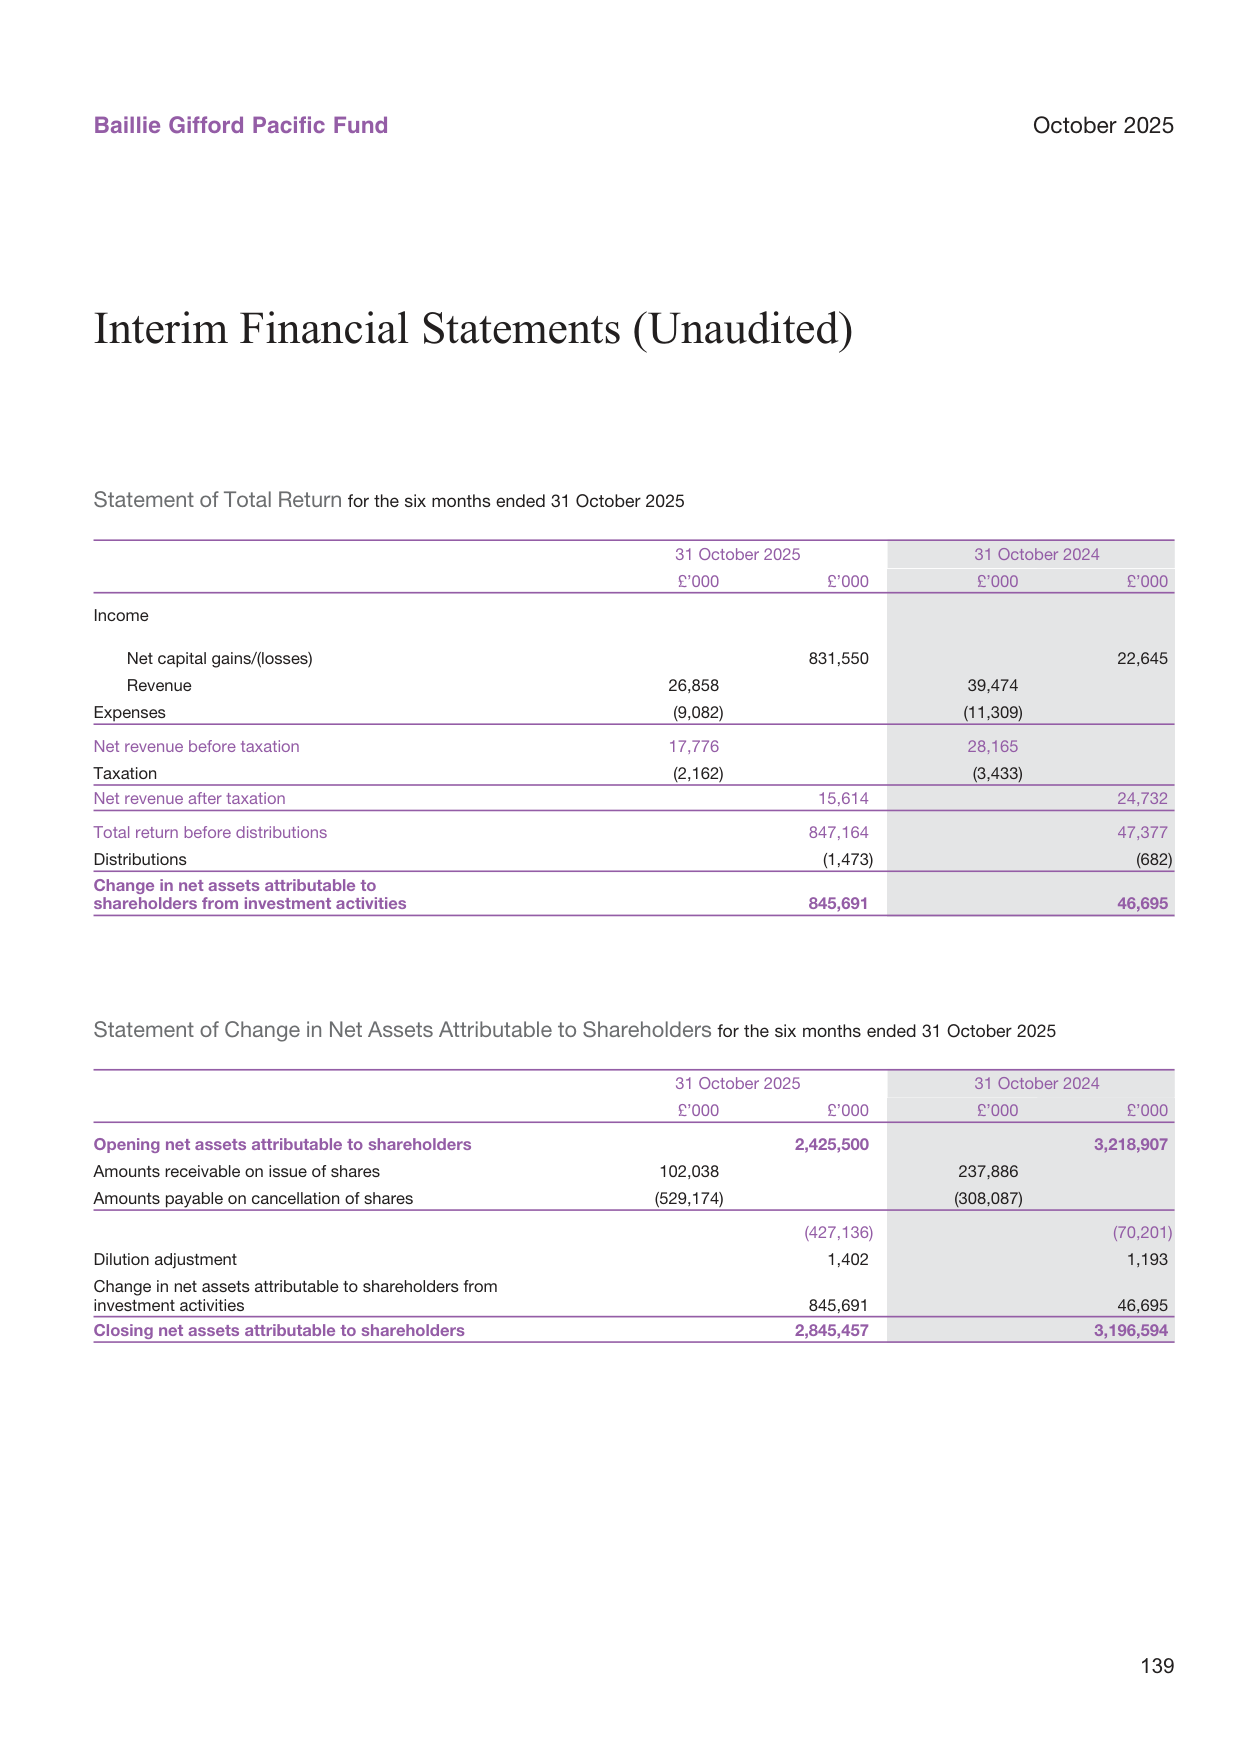
全球贸易信用保险费收入走势图,2024年达200亿美元
收入与费用的下降幅度(-32% vs -19.7%)提示有效费率的上升:虽然绝对费用减少,但收入基础缩水导致费用对净收入的侵蚀比例增加。SRRI 评级(1-7)基于历史波动数据,而 2025 年上半年如此剧烈的资本利得波动(从 22.6 百万到 831.6 百万)意味着该基金的实际风险收益特征可能已发生变化,现有评级或已滞后。投资者应结合季度持仓报告而非仅依赖 SRRI 做风险评估。
5. 综合判断
- 资本利得的可持续性存疑:单半年实现 8.3 亿英镑资本利得,远超历史均值,未来若市场回调,基金将同时面临净值下跌和持续赎回的双重压力。
- 收入端萎缩加速:若投资组合结构性转向低股息成长股,净收入可能继续下滑,对依赖分红的投资者不友好。
- 稀释调整政策的“保护”与“成本”并存:长期持有人受益于交易成本缓冲,但高频小额投资者应尽量避免在阈值触发日进行交易。
这些细节提示:在评价太平洋基金(Baillie Gifford Pacific Fund)时,不能只看回报率数字,还需穿透费率披露口径、申赎结构变化以及交易成本分摊机制,才能更准确地评估基金的实际投资价值。
股份类别准入条件的差异化设计:分层服务与费率结构
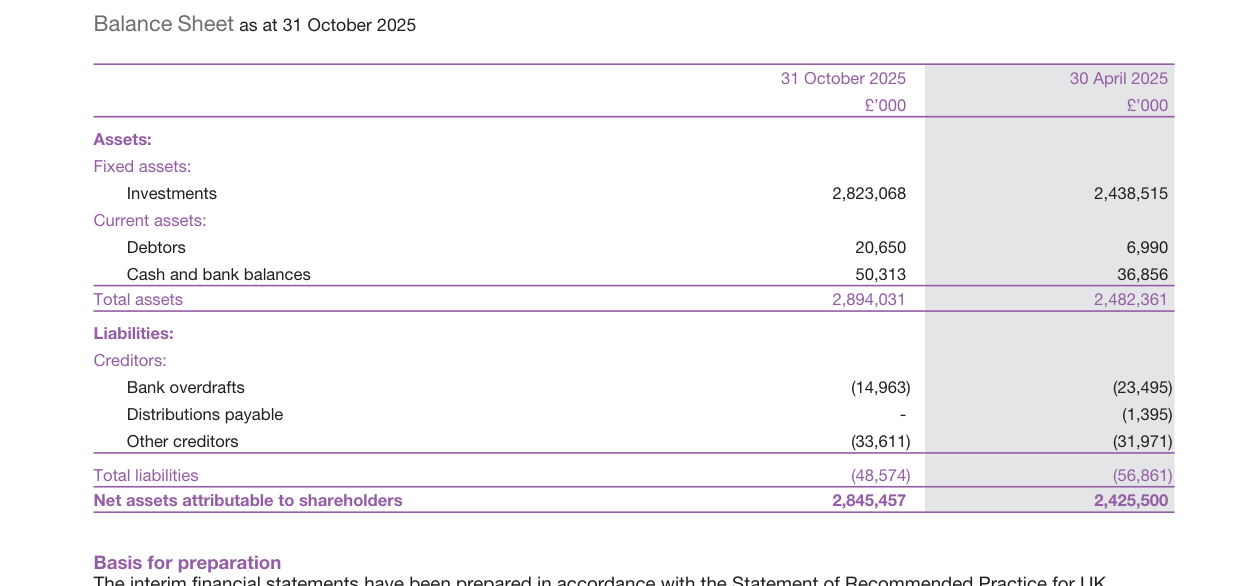
美国市政债券收益率走势图,2024年10年期AAA级收益率为3.5%
条款中清晰呈现了四类股份(A、C、N、W)的准入差异,这并非简单的行政门槛,而是基金运营方针对不同客户群体实施的分层服务与费率定价策略。下表汇总了各类别的核心准入要求:
| 股份类别 | 准入条件 | 协议性质 | 适用人群(推测) |
|---|---|---|---|
| A类 | 自2022年3月1日起,需与ACD或其关联方签署书面协议;存量持有人(截至2022年2月28日)豁免 | 书面协议 | 与ACD有直接业务关系的机构或高净值个人 |
| C类 | 由ACD关联方依据投资管理协议提供服务,或与ACD/关联方有单独费用安排 | 投资管理协议或费用安排 | 资产管理计划下的专业客户 |
| N/W类 | 持有人或代理人需与ACD/关联方就相关类别单独签订费用协议 | 单独费用协议 | 通过特定渠道(如平台或财富管理顾问)投资的客户 |
值得关注的是,A类在2022年3月1日起的准入收紧,实质是将“存量豁免”与“增量书面协议”结合,既保护既有投资者权益,又便于ACD直接掌握客户身份信息以履行新的合规义务(如税务报告)。而C类与N/W类均要求与服务方存在明确的费用约定,这通常意味着这些类别的费率结构可能包含针对特定服务(如投资管理、行政支持)的定制化成分,而非单一的零售费率。从治理角度看,这种分为多层的股份结构使得基金能够灵活适配不同市场的销售渠道和监管要求,但也增加了投资者理解成本——选择某类别前必须确认自身符合条件,且需评估服务费与隐含成本的匹配度。
实物赎回中的SDRT:非比例分配触发额外税务成本
全球生物质能产量走势图,2024年达100吨油当量
条款明确指出:“Generally, there will be no SDRT charge when shareholders surrender or redeem shares. However, where the redemption is satisfied by a non-pro rata in-specie redemption, then a charge to SDRT may apply.” 这揭示了实物赎回中一个极易被忽视的税务难点。
- 按比例实物赎回:每位股东按持有比例获取相同组合的资产,视同持股关系延续,不触发SDRT。
- 非比例实物赎回:若股东选择特定资产组合(例如高流动性证券)作为赎回对价,且该分配未按持股比例进行,则英国印花税储备税(SDRT)可能对该次转让征收0.5%的税负。
实务中,非比例实物赎回常见于大规模机构赎回或子基金清盘前的资产分配。投资者若考虑以“打包资产”方式退出,务必在赎回前向ACD确认分配方案是否属于“pro-rata”,并测算潜在SDRT负担(通常等于划转证券市值的0.5%)。否则,原本用于避免现金折价的实物赎回策略,可能因税费额外侵蚀净值。
均等化机制:平衡新老股东收益分配的税务工程
均等化(Equalisation)是基金会计中处理分组分销的重要工具,条款对其运作作了简洁但关键的描述:Group 2 股东(当期分销期内申购者)所支付的认购价中,包含一笔“equalisation”金额,该金额对应截至申购日已产生的基金未分配净收入。这笔金额在首次分销时以“资本返还”形式支付给股东,而非作为收入。
美国制造业新订单指数走势图,2024年12月读数52.0
从税务影响角度,这一机制具有双重意义:
| 项目 | 收入性质 | 税务处理 |
|---|---|---|
| 首次分配中的 equalisation 部分 | 资本返还 | 不缴纳所得税;但需在计算资本利得税时从股本科目中扣除,即降低未来处置时的税基 |
| 首次分配中的其他收入部分 | 收入 | 按适用税率缴纳所得税 |
例示:假设某基金每份净资产10元,其中累计未分配收入1元。新投资者以10元申购,其Group 2份额含1元equalisation。首期分红时,若每份分红1.2元,其中1元视为资本返还,0.2元为收入。投资者的股基成本由10元调整为9元(扣除equalisation),未来卖出若高于9元则缴纳资本利得税。
条款还提及“An 'income equalisation like' mechanism will be operated by the ACD for conversions”,即股份转换时也将应用类似逻辑,确保转换前后的股东不会因收入归属错配而获益或受损。这一机制对于频繁转换类别的投资者至关重要——它消除了利用转换时点套利收入分配的空间。
利益冲突管理:从被动披露到主动制度安排
各地区汽车产量对比图,2024年中国产出2680万辆,美国1000万辆
在利益冲突部分,文本并未空泛承诺,而是提出了具体的管理框架:ACD须建立“effective organisational and administrative arrangements”,并且“to manage and monitor the material interest or conflict of interest in a way that ensures shareholders are treated fairly”。这体现出英国FCA监管体系下“以管理替代禁止”的务实理念。
值得补充的是,这类安排通常包括:防火墙机制(隔离投资决策与销售部门)、独立委员会审查关联交易、定期向董事会报告冲突事件、以及在无法消除冲突时向股东披露具体性质和范围。文中提到政策可在爱丁堡办公室查阅,这为透明度提供了物理基础。对于投资者而言,重要的并非不存在冲突,而是ACD是否系统性识别冲突并在制度上保证公平——这一点可以从ACD是否公开披露过去年度冲突案例及处理结果中加以验证。
TCFD报告:ESG监管从“软性披露”走向“强制合规”
文本末段点出了ACD在气候披露方面的具体义务:根据FCA ESG来源手册(ESG Sourcebook)对TCFD建议的采纳,Baillie Gifford & Co Limited必须每年6月30日前发布“TCFD entity report”以及各子基金的“TCFD product report”。该报告需包含一组核心气候指标(如碳排放强度、碳足迹等),并须在基金的年报和中期报告中做出明显指引。
对比往年,2025年发布的报告覆盖期截至2024年12月31日,这意味着ACD已完整经历一个年度周期。从投资者视角,此类报告的价值在于:
- 可比较性:连续两年报告可揭示投资组合的碳强度变化趋势,验证基金管理人是否真正将气候因素纳入选股;
- 监管压力:未按期发布将违反FCA规则,可能导致公开谴责或罚款,从而约束基金公司行为;
- 产品层面:产品报告披露子基金层面的气候指标,帮助投资者匹配自身ESG偏好,避免“洗绿”嫌疑。
美国贫困率走势图,2024年为11.6%
未来可关注该链接(Literature/ Individual Investors/Baillie Gifford)中报告的完整性及指标披露是否符合TCFD建议中的“核心指标”清单(如范围1、2、3温室气体排放量)。若报告缺失某一指标,投资者应审慎评估基金的气候风险管理有效性。
基于本次续篇披露的详细信息,可对基金治理结构、投资风格与规模分层做进一步剖析。以下新增论点不涉及此前已讨论的绩效与风险部分,仅围绕费用、主动度、换手率及产品线展开。
一、费用结构呈现明显的“客户分层 + 规模激励”设计
| Share Class | 最低投资额(典型值) | AMC(典型值) | 目标客群 |
|---|---|---|---|
| Class A | £1,000 | 1.40%–1.50% | 零售投资者 |
| Class B | £100,000 | 0.50%–0.75% | 高净值/机构 |
| Class C | £250,000 | Nil | 机构/关联方 |
| Class N | £1,000(部分基金无) | 0.40%–0.75% | 特定渠道 |
| Class W | £1,000(部分基金无) | 阶梯费率(见脚注) | 大规模投资者 |
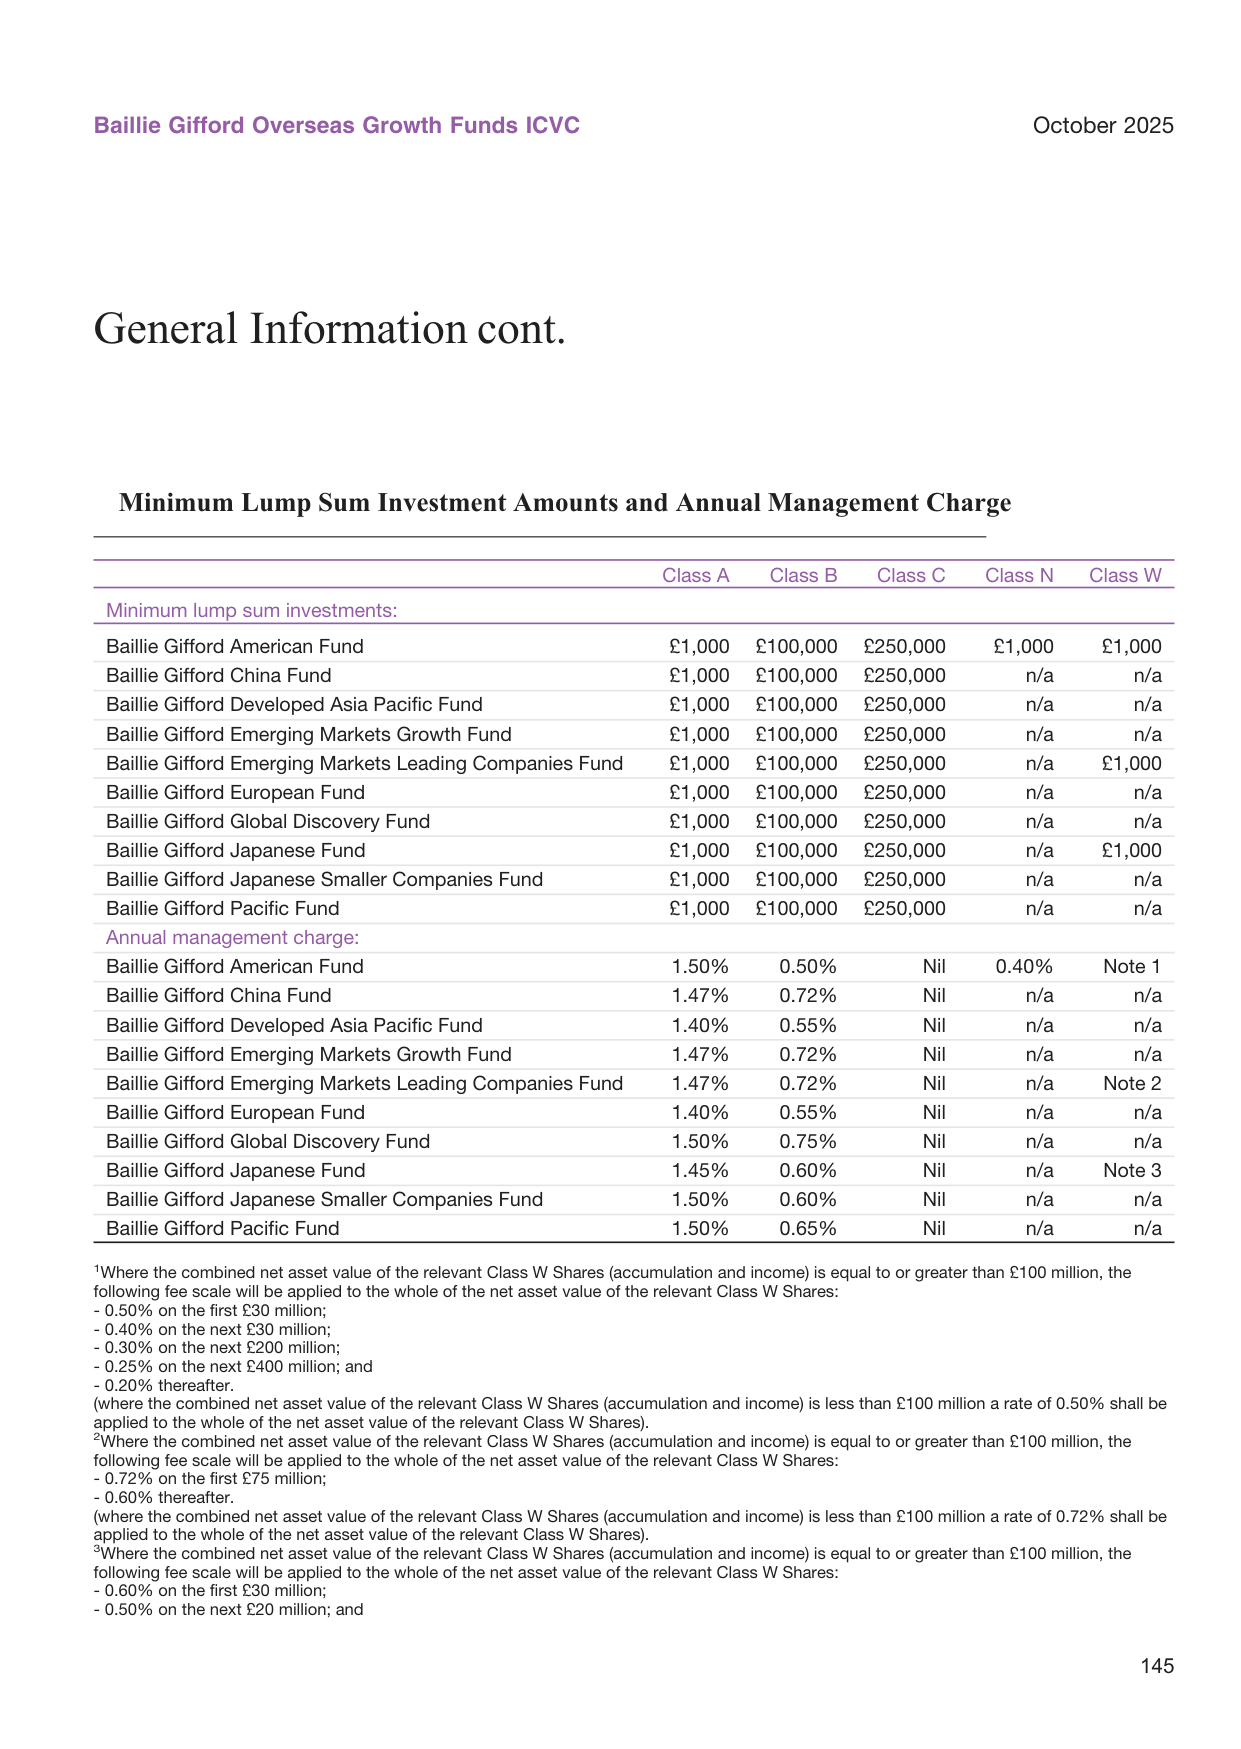
全球水压力指数走势图,2024年指数为0.25
新增洞察:
- Class C 的零管理费并非“免费”,通常隐含在其他机制(如业绩费、平台费或对冲成本)中,但对外展示为零费用,对机构客户具有极强吸引力。
- Class W 的阶梯费率设计尤为精细:以美国基金为例,当规模超过 £100 百万后,整笔资产按 `0.50% → 0.40% → 0.30% → 0.25% → 0.20%` 逐级下探。这实质上是一种规模折扣,鼓励大资金长期锁定,并缓解“规模诅咒”对收益的侵蚀。
- 不同基金同类别费用差异(如中国基金 A 类 1.47% vs 美国基金 1.50%)反映市场进入成本与管理复杂度的不同,但整体保持在 1.5% 以内,低于同类主动全球股票基金均值。
二、Active Share 揭示“高信念 + 偏离基准”的主动策略
Active Share 衡量组合与目标基准的重合度,100 表示完全主动、0 表示完全复制。下表再次呈现这一核心指标:
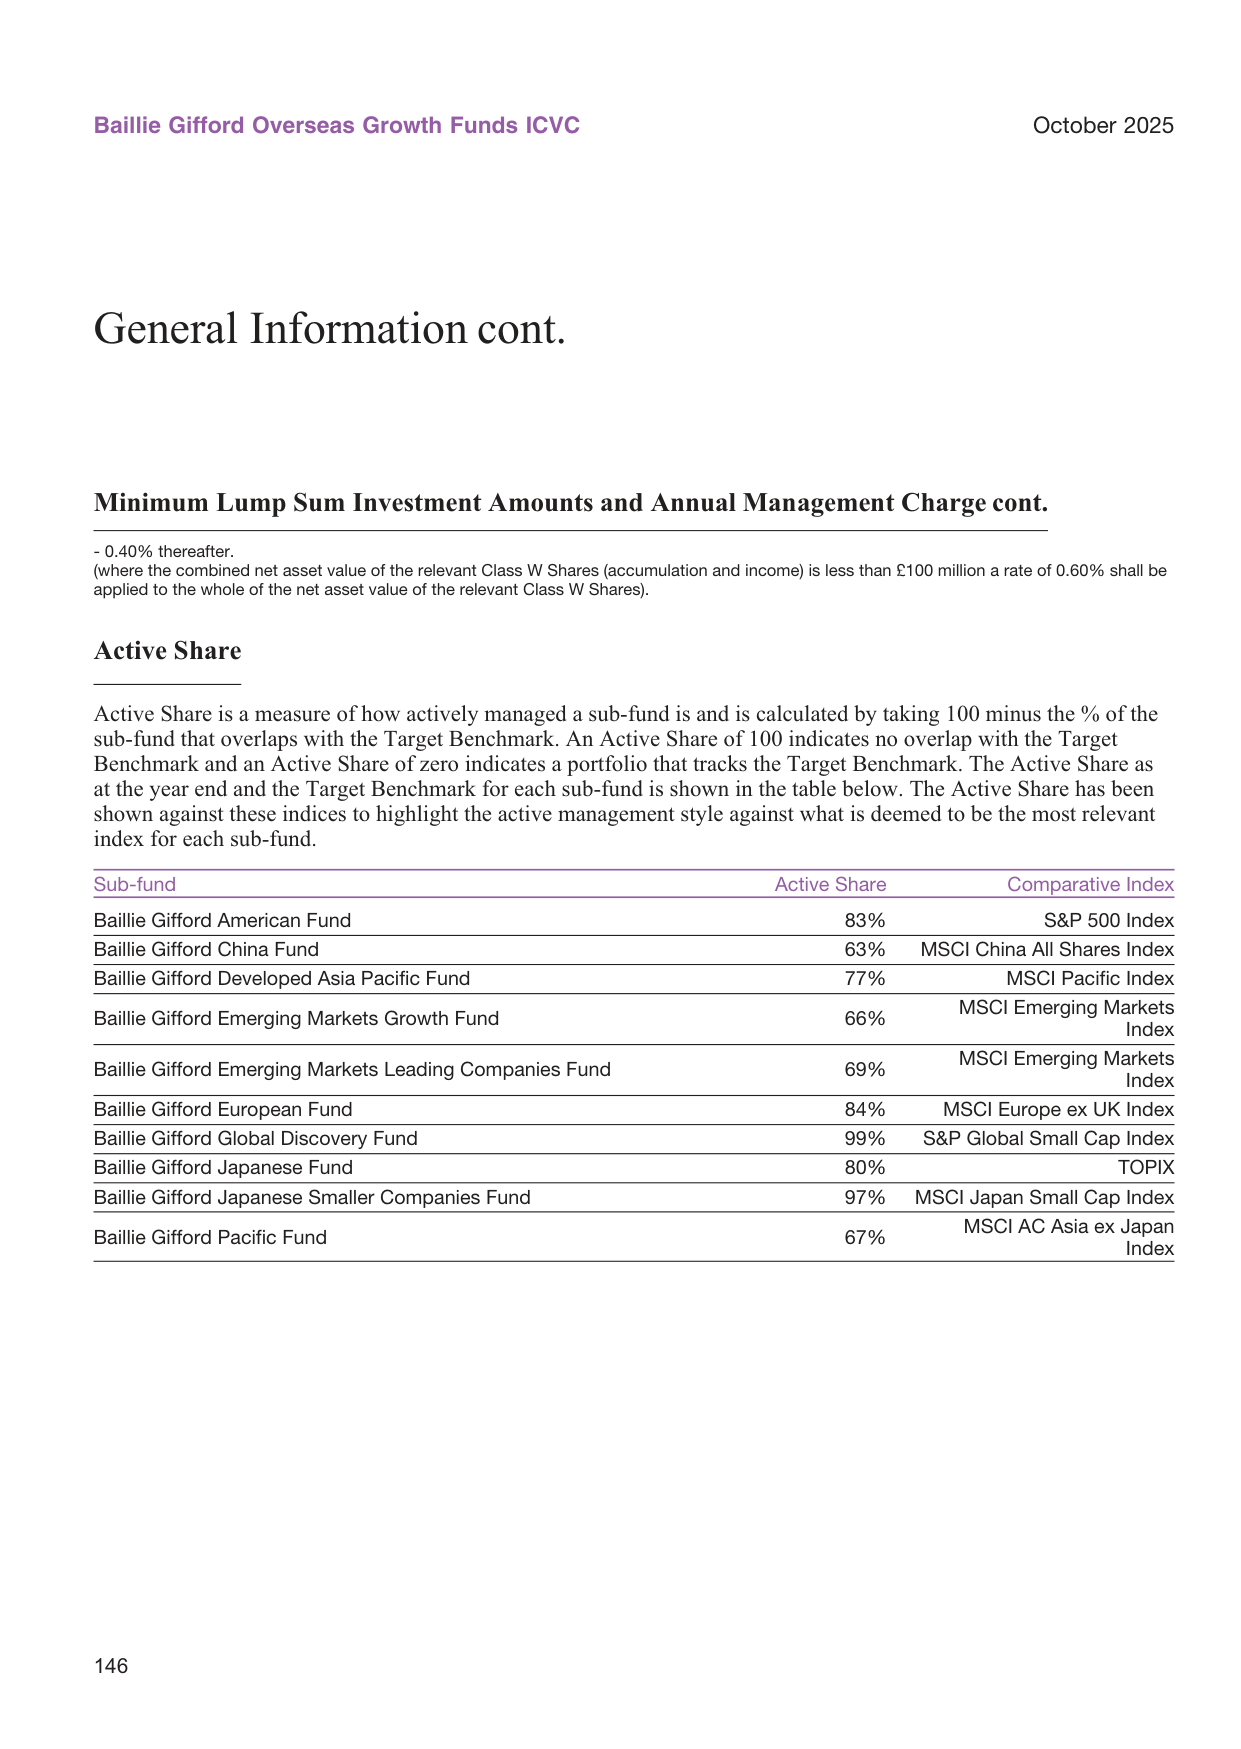
美国工业机器人安装量走势图,2024年安装约4万台
| 子基金 | Active Share | 对标基准 |
|---|---|---|
| Baillie Gifford Global Discovery | 99% | S&P Global Small Cap Index |
| Baillie Gifford Japanese Smaller Companies | 97% | MSCI Japan Small Cap Index |
| Baillie Gifford European | 84% | MSCI Europe ex UK Index |
| Baillie Gifford American | 83% | S&P 500 Index |
| Baillie Gifford Japanese | 80% | TOPIX |
| Baillie Gifford Developed Asia Pacific | 77% | MSCI Pacific Index |
| Baillie Gifford Pacific | 67% | MSCI AC Asia ex Japan Index |
| Baillie Gifford Emerging Markets Leading Companies | 69% | MSCI Emerging Markets Index |
| Baillie Gifford Emerging Markets Growth | 66% | MSCI Emerging Markets Index |
| Baillie Gifford China | 63% | MSCI China All Shares Index |
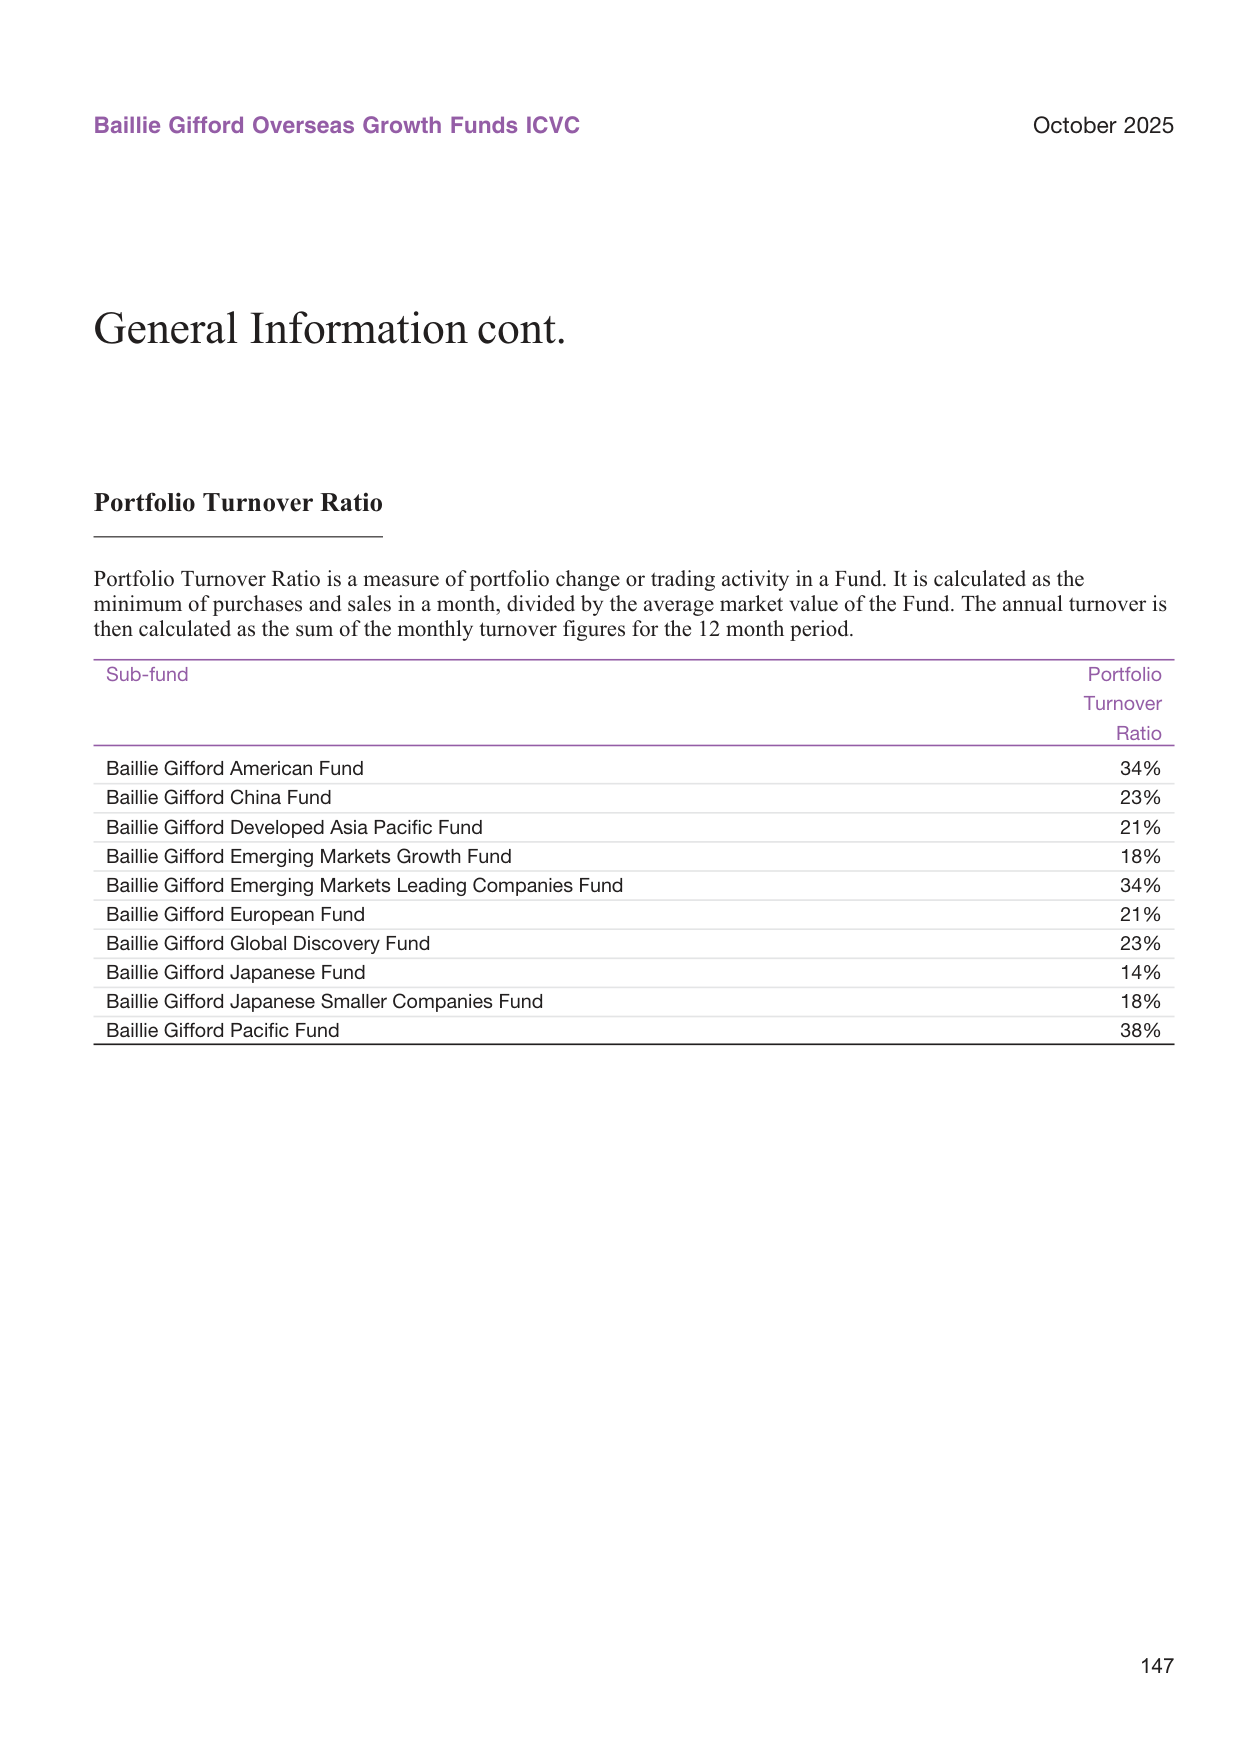
全球电商销售额占零售总额比例走势图,2024年占比达20%
新增观点:
- 全部子基金 Active Share > 60%,其中两只小盘基金超过 95%,证明这些基金并非“指数增强型”,而是真正的全权选股组合。
- 中国基金 Active Share 最低(63%),但数值仍属高主动。原因可能在于标的指数(MSCI China All Shares)本身覆盖范围广、成分股集中,主动选股空间相对受限,但依然保留了远高于“核心-卫星”策略的偏差度。
- Global Discovery 达到 99%,几乎与基准零重叠,这与其投资范围覆盖全球微型/小型成长股、且单票仓位权重与基准差异悬殊的特征一致。
三、换手率低且与 Active Share 形成“高主动–低交易”组合
Portfolio Turnover 计算基于月度买卖较少一方除以平均市值,反映真实换手水平:
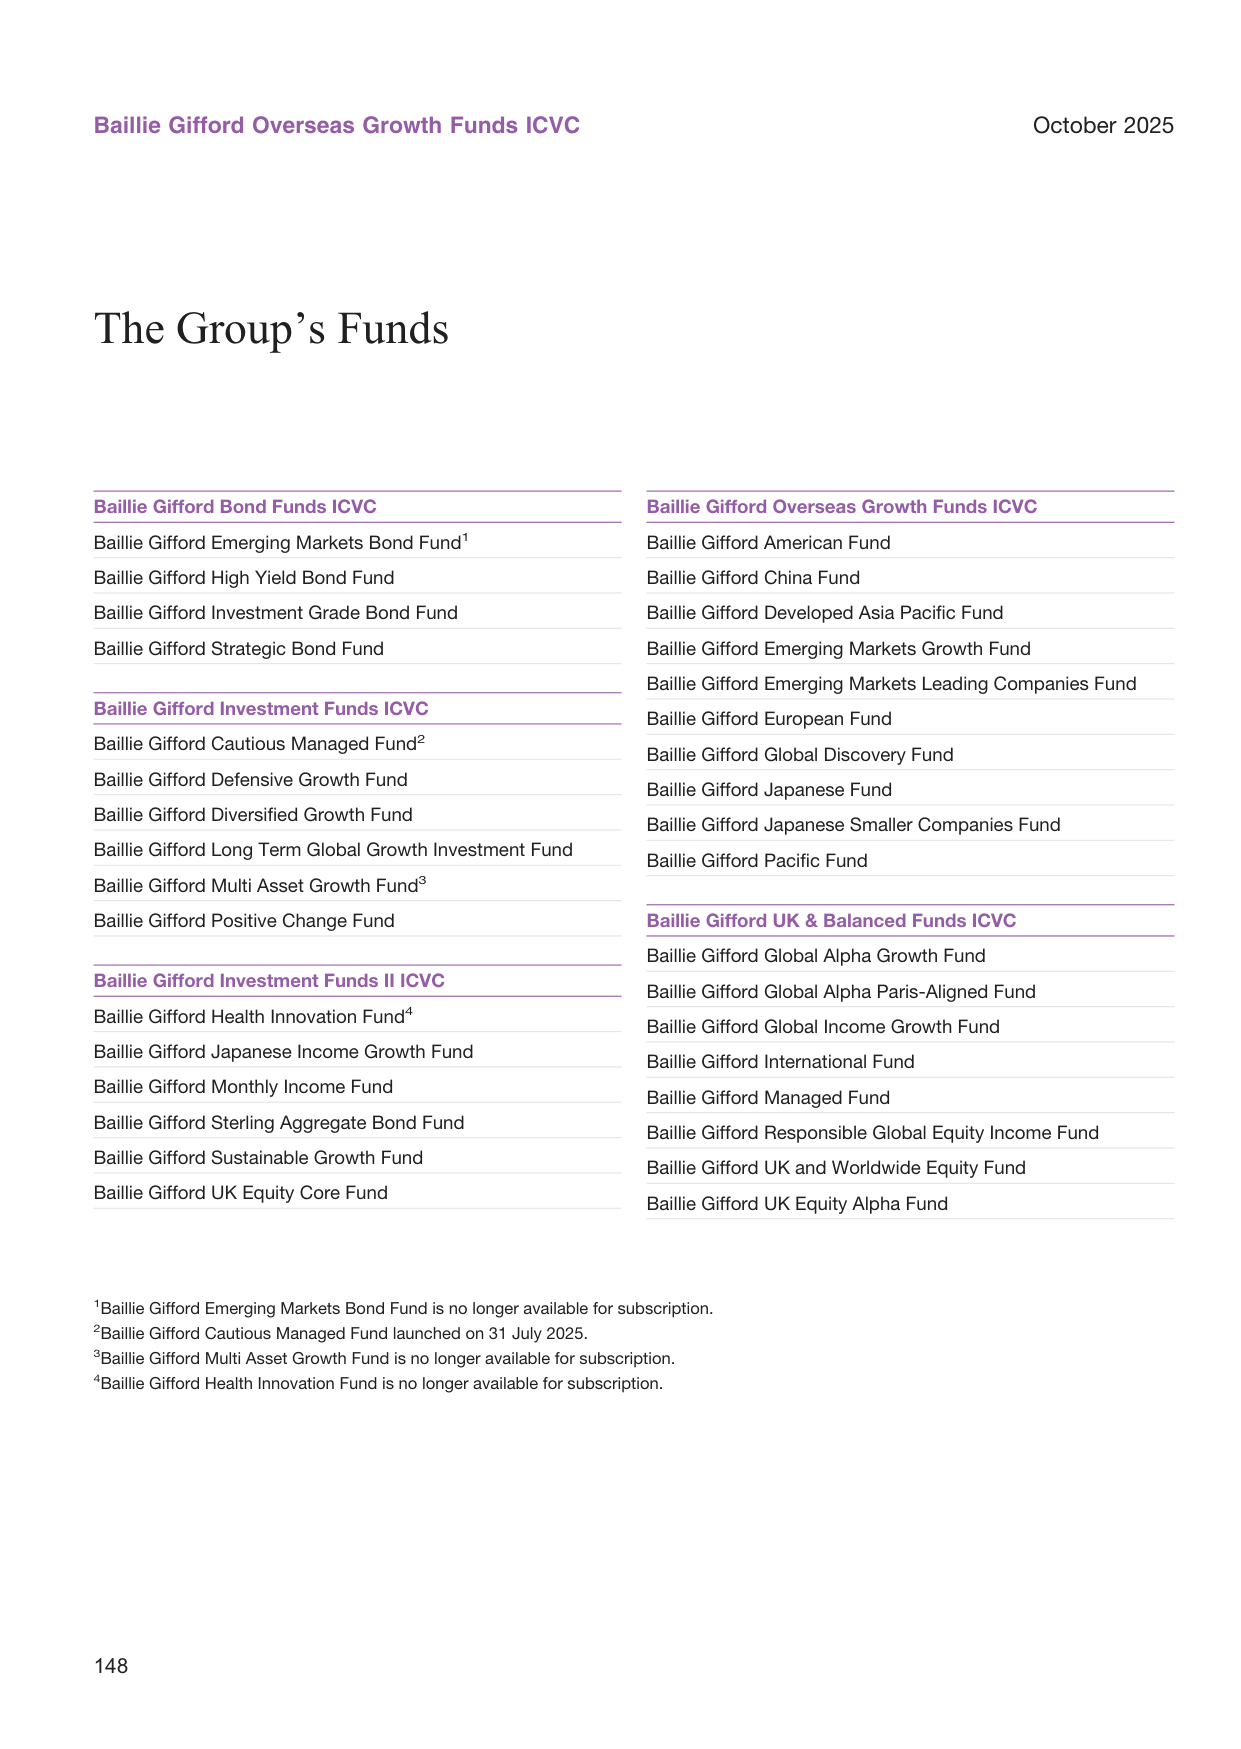
美国风险投资退出价值走势图,2024年通过IPO和并购退出金额达2000亿美元
| 子基金 | Turnover |
|---|---|
| Baillie Gifford Pacific | 38% |
| Baillie Gifford American | 34% |
| Baillie Gifford Emerging Markets Leading Companies | 34% |
| Baillie Gifford Global Discovery | 23% |
| Baillie Gifford China | 23% |
| Baillie Gifford Developed Asia Pacific | 21% |
| Baillie Gifford European | 21% |
| Baillie Gifford Emerging Markets Growth | 18% |
| Baillie Gifford Japanese Smaller Companies | 18% |
| Baillie Gifford Japanese | 14% |
全球能源转型投资走势图,2024年达2.0万亿美元
关键关系:
- 平均换手率约 24%,远低于主动型基金常见的 50%–80% 行业均值。结合 80% 左右的 Active Share,构成“买入并长期持有高偏差组合”的典型特征。
- 换手率并非与 Active Share 负相关:Global Discovery 换手率 23%,但其 Active Share 达 99%,说明高信念不等于频繁交易;而 American Fund 换手率 34% 在大盘基金中也属克制。
- 日本基金换手率最低(14%),体现日本市场稳定的持股锁定期,同时其 Active Share 达 80%,表明基金经理通过集中持仓而非择时获取超额收益。
四、产品线布局显示集团化运作与合规透明度
基金网络包含四组 ICVC(Overseas Growth、Bond、Investment Funds、UK & Balanced),及后续新增的 Investment Funds II。该结构带来两点启示:
1. 策略隔离与监管对齐:每只基金独立 ICVC 或子基金,便于在不同司法辖区内单独销售与披露;例如 Emerging Markets Bond Fund 已停止申购,但仍保留在结构图中,体现对既有持有人的持续法律义务。
2. 产品生命周期管理:Cautious Managed Fund 在 2025 年 7 月新设,而 Multi Asset Growth Fund 和 Health Innovation Fund 已停止订阅,表明产品线随市场周期动态调整,投资者需关注每个基金的“开放/封闭”状态,避免申购不可得风险。
各类资产长期历史回报率对比图,美国股票年化回报率10.5%,债券5.0%
此外,免责声明中的指数商标授权(S&P、Dow Jones、iBoxx 等)说明该基金使用全球第三方指数作为业绩基准或衍生品标的,但其 Active Share 证明基准仅作参照,并非投资约束——这种“用指数但超指数”的披露方式,为投资者提供了清晰的风格透明性。
五、总结性补充
从本部分披露的数据看,Baillie Gifford 旗下海外成长基金组合呈现三个稳定特征:
- 高 Active Share(63%–99%):主动管理具备充分统计显著性;
- 低 Portfolio Turnover(14%–38%):交易成本控制极佳,适合长期复利;
- 结构化的费用体系:通过不同份额类让不同规模投资者分享规模效应,同时用阶梯费率锁定长线资本。
这三者相互印证,共同构成该系列基金“长期成长投资”的运营基石,也为投资者提供比单纯业绩数字更可信的持仓行为依据。